本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「審査のいらないデビットカードで、できるだけポイントを多く受け取りたい」「還元率2%のデビットカードは本当にある?」——公式ページで確かめると、条件なしで一番還元率が高い国内のデビットカードは、ドコモSMTBネット銀行(旧 住信SBIネット銀行)のデビットカードPoint+の1.25%です。2%は、預金の残高や月会費などの条件を満たした人だけが受け取れます。
この記事では、国内の銀行のデビットカードと、最近話題の仮想通貨カードの還元率を各社の公式ページで1枚ずつ確かめ、年会費や海外手数料を引いた「1年で手元に残る額」で比べました。
【PR】当サイトはKAST・Plasmaと紹介提携しており、記事内の紹介リンクから登録があると報酬を受け取ることがあります。国内の銀行のデビットカードへのリンクは、すべて各行の公式ページです(紹介報酬はありません)。並びは還元率と1年の実額で決め、報酬の有無では変えていません(評価の方法)。
この記事の結論(2026年10月31日確認)
- 条件なしで1%を超える国内のデビットカードは、ドコモSMTBネット銀行のPoint+(1.25%)だけです。楽天銀行デビットカードは1.0%、Oliveフレキシブルペイ(一般)のデビットモードは0.5%、GMOあおぞらネット銀行は0.6〜1.2%です
- 2%のデビットカードは条件つきです。Point+は預金残高1,000万円以上、Sony Bank WALLETは外貨預金などの合計1,000万円以上、りそなデビットカード〈プレミアム〉は月会費700円がかかります
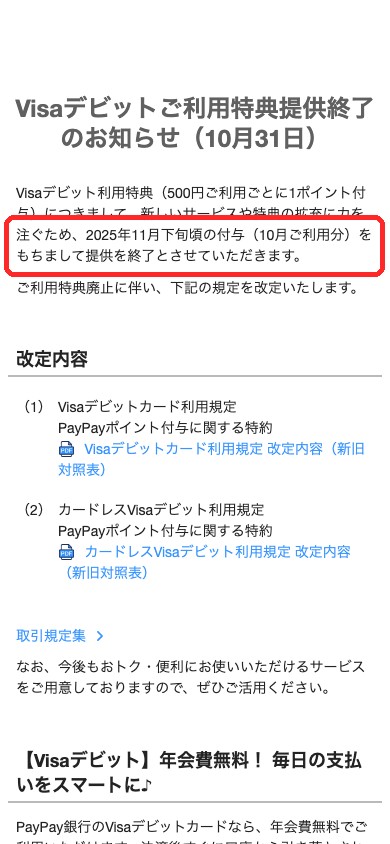
- PayPay銀行のVisaデビットのポイント還元は、2025年10月の利用分で終わりました(PayPay銀行公式のお知らせ)
- 仮想通貨カード(KAST・ether.fiなど)は還元率の数字が1.5〜4%と高い代わりに、還元をUSDCや暗号資産で受け取り、円で払うと為替手数料がかかります。日本で作れるカードを手数料込みで比べた記事は仮想通貨カードの比較(日本で今作れる9枚)です
仮想通貨を持っていて、海外のネット通販や米ドルのサブスクで使うことが多い人は、国内のデビットカードより手元に残る額が多くなる場合があります。日本居住者が申し込めるカード9枚を、月の利用額ごとに「1年で残る額」で並べた比較表を用意しています。
結論:還元率の高いデビットカードはどれ?早見表
何も条件を満たさなくても一番還元率が高いのはPoint+の1.25%で、年会費も無料です。楽天銀行デビットカードの1.0%が続きます。下の表は、各行の公式ページを2026年10月31日に開いて確かめた数字です。
← 表は左右にスクロールできます →
| カード | 基本の還元率 | 最大と条件 | 年会費 | 海外での手数料 | 申込の条件(公式) |
|---|---|---|---|---|---|
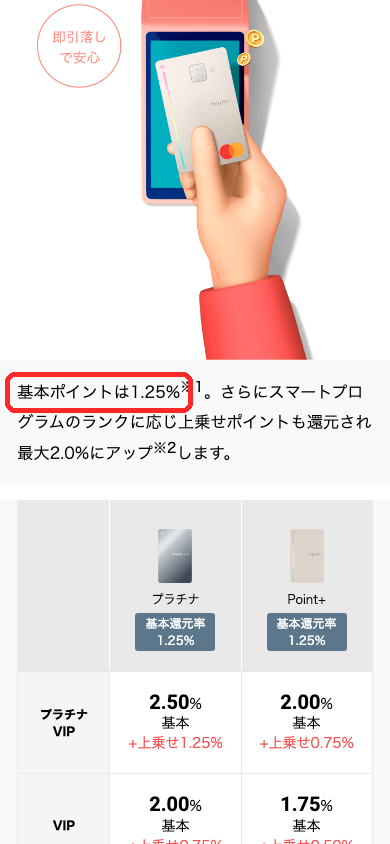
| ドコモSMTBネット銀行 デビットカードPoint+(Mastercard) | 1.25%(ポイント) | 2.00%:スマプロランク「プラチナVIP」(円預金の残高1,000万円以上) | 永年無料 | 2.50% | 口座を持つ日本国内居住の個人。「審査不要」 |
| 楽天銀行デビットカード(Mastercard・JCB・ベーシックVisa) | 1.0%(楽天ポイント) | 1.0%(条件で上がらない) | 無料 | 3.080% | 16歳から申込可 |
| GMOあおぞらネット銀行 Visaデビット付キャッシュカード | 0.6%(現金) | 1.2%:外貨預金500万円以上、またはMastercardプラチナデビット(年会費3,300円) | 発行手数料0円 | 3.08% | 個人口座を持つ人 |
| ソニー銀行 Sony Bank WALLET(Visa) | 0.5%(現金) | 2.0%:Club S「プラチナ」(外貨預金・投資信託などの合計1,000万円以上) | 無料 | 外貨預金から払えば0円、円から払うと1.79% | 円普通預金口座を持つ15歳以上 |
| 三井住友銀行 Oliveフレキシブルペイ(一般)デビットモード | 0.5%(Vポイント) | 対象のコンビニ・飲食店でスマホのタッチ決済なら1.5% | 永年無料 | — | 日本国内在住の方(クレジットモードだけ満18歳以上・審査あり) |
| りそなデビットカード〈プレミアム〉(Visa) | 2.0%(りそなクラブポイント) | 月の上限50,000ポイント | 月会費700円 | — | りそなデビットカードからのアップグレード |
| PayPay銀行 Visaデビット | 還元なし(2025年10月利用分で終了) | — | 0円 | — | 「審査不要」 |
出典(すべて2026年10月31日確認):ドコモSMTBネット銀行「デビットカードPoint+」・同 商品概要説明書(2026年8月3日現在、海外事務手数料2.50%)、楽天銀行デビットカード・海外での利用(3.080%)、GMOあおぞらネット銀行 カスタマーステージ・海外での利用(3.08%)、ソニー銀行 キャッシュバック・手数料・申込条件、三井住友カード Oliveフレキシブルペイ、りそなデビットカード〈プレミアム〉、PayPay銀行のお知らせ・PayPay銀行 Visaデビット。「—」は、公式の商品ページで数字を確かめられなかった項目です。
デビットカードの還元率とは?クレジットカードとの違い
デビットカードの還元率とは、カードで払った金額のうち、ポイントや現金で戻ってくる割合のことです。還元率1.25%のカードで10,000円払うと、125円分が戻ります。
デビットカードは、払った瞬間に銀行口座から代金が引き落とされるカードです。PayPay銀行は公式の比較表で、デビットカードを「即時払い」「入会審査 なし」、クレジットカードを「後払い」「入会審査 あり」と分けて説明しています(PayPay銀行 Visaデビット、2026年10月31日確認)。口座の残高までしか使えないので、使いすぎの心配が少ないのが特長です。
還元の受け取り方は3種類
同じ「1%」でも、何で受け取るかによって使いやすさが違います。
← 表は左右にスクロールできます →
| 受け取り方 | 主なカード | 使いやすさ |
|---|---|---|
| 現金(口座へ入金) | Sony Bank WALLET(翌月25日まで)、GMOあおぞらネット銀行(翌月21日) | ◎ 使い道を選ばない |
| ポイント | Point+(スマプロポイント)、楽天銀行(楽天ポイント)、Olive(Vポイント)、りそな(りそなクラブポイント) | ○ 交換先によって価値が変わることがある |
| 暗号資産・ステーブルコイン | 仮想通貨カード(ETHFI・XPL・米ドル建ての残高など) | △ 円に戻すには取引所での売却や送金が必要。暗号資産は値動きがある |
りそな銀行は、ポイントの交換レートは交換先によって異なると公式ページに書いています(りそなデビットカード〈プレミアム〉、2026年10月31日確認)。ドコモSMTBネット銀行のPoint+も、基本の1.25%分は「通常ポイント」、ランクで上乗せされる分は「限定ポイント」と、受け取るポイントの種類が分かれます。
クレジットカードより還元率は低い?
国内の銀行のデビットカードは、条件なしでは0.5〜1.25%が中心です。クレジットカードには審査がある代わりに、店や支払い方法を限った高い還元を出すカードがあります。たとえばOliveは、対象のコンビニ・飲食店でスマホのタッチ決済を使うと、クレジットモードで最大8%、デビットモードでは1.5%と、同じカードでもモードで還元率が変わります(三井住友カード Oliveフレキシブルペイ、2026年10月31日確認)。
還元率ランキング:国内のデビットカードを◎○△×で比べる
還元率・条件の軽さ・年会費・海外での使いやすさを合わせると、国内で一番バランスがよいのはPoint+です。海外で使うことが多い人は、外貨預金から払えるSony Bank WALLETが有利になります。
← 表は左右にスクロールできます →
| 順位 | カード | 条件なしの還元 | 上がりやすさ | 年会費 | 海外 | 受け取り |
|---|---|---|---|---|---|---|
| 1 | Point+(ドコモSMTBネット銀行) | ◎ 1.25% | ○ 給与受取+口座振替1件で1.50% | ◎ 無料 | △ 2.50% | ポイント |
| 2 | 楽天銀行デビットカード | ○ 1.0% | × 上がらない | ◎ 無料(ベーシックなど) | × 3.080% | 楽天ポイント |
| 3 | GMOあおぞらネット銀行 | △ 0.6% | △ 3か月で30万円使うと0.8% | ◎ 発行0円 | × 3.08% | ◎ 現金 |
| 4 | Sony Bank WALLET | △ 0.5% | △ 1.0%以上は残高300万円以上など | ◎ 無料 | ◎ 外貨預金から0円 | ◎ 現金 |
| 5 | Olive(一般)デビットモード | △ 0.5% | ○ 対象店でスマホ決済なら1.5% | ◎ 無料 | — | Vポイント |
| 6 | りそなデビットカード〈プレミアム〉 | ◎ 2.0% | — 月会費700円で一律 | × 月700円 | — | ポイント |
| × | PayPay銀行 Visaデビット | × 還元なし | — | ◎ 0円 | — | — |
順位は「条件なしの還元率」と「年会費を引いた1年の実額」(次の次の章)で決めました。りそな〈プレミアム〉は還元率は高いものの、月の利用が35,000円に届かないと月会費のほうが大きくなるため6位です(りそな銀行の公式ページに「月35,000円の利用で月会費(700円)相当のポイントがたまる」と記載、2026年10月31日確認)。
1位 ドコモSMTBネット銀行 デビットカードPoint+:条件なしで1.25%
ドコモSMTBネット銀行(旧 住信SBIネット銀行)のPoint+は、公式ページで「基本ポイントは1.25%」「審査不要・年会費無料」とうたっています(ドコモSMTBネット銀行「デビットカードPoint+」、2026年10月31日確認)。さらに、スマートプログラムのランク(スマプロランク)に応じて還元率が上乗せされます。
← 表は左右にスクロールできます →
| スマプロランク | Point+の還元率 | ランクの条件(どちらか) |
|---|---|---|
| ベーシック | 1.25% | — |
| シルバー | 1.25% | 円預金の残高50万円以上、または「給与・賞与・年金の受取」「口座振替1件以上」のどちらか1つ |
| ゴールド | 1.50% | 残高100万円以上、または上の2つの両方 |
| VIP | 1.75% | 残高500万円以上 |
| プラチナVIP | 2.00% | 残高1,000万円以上 |
出典:デビットカードPoint+(ランク別の還元率)、スマートプログラム(ランク獲得条件。残高は円普通預金とハイブリッド預金の合計。ランクは判定月の翌々月に適用)、いずれも2026年10月31日確認。
給与の受取口座にして、電気代などの口座振替を1件つなげると、残高がなくてもゴールドの1.50%になります。上乗せ分のポイントは毎月10,000ポイントが上限です。
鉄道(えきねっと・定期券など)、電気・ガスなどの公共料金、税金・社会保険料、病院、寄付への支払いは、還元率が0.30%に下がります(ドコモSMTBネット銀行「デビットカードのポイント」、2026年10月31日確認。ふるさと納税は通常の還元率)。
2位 楽天銀行デビットカード:条件なしで1.0%、16歳から
楽天銀行デビットカードは、Mastercard・JCB・Visaのどれでも「ご利用金額100円につき楽天ポイント1ポイント」で、還元率は1.0%です(楽天銀行デビットカード、2026年10月31日確認)。Mastercard・JCB・ベーシックVisaは年会費無料で、公式ページには「16歳からお申込可能!」とあります。
シルバーVisa(年2,200円)とゴールドVisa(年5,500円)は保険などの特典がつく代わりに、還元率は同じ1.0%です(楽天銀行 デビットカードの年会費)。還元だけが目的なら、無料のカードを選びます。
3位 GMOあおぞらネット銀行:0.6〜1.2%を現金で
GMOあおぞらネット銀行のデビットは、還元をポイントではなく現金で口座に振り込みます。還元率はカスタマーステージで決まり、口座を持つだけの「1テックま君」で0.6%、3か月のデビット利用30万円以上で0.8%、外貨預金300万円以上で1.0%、外貨預金500万円以上かMastercardプラチナデビットの契約で1.2%です(GMOあおぞらネット銀行 カスタマーステージ、2026年10月31日確認)。Mastercardプラチナデビットの年会費は3,300円です(同 Mastercardデビット)。
4位 Sony Bank WALLET:外貨預金から払えば海外の手数料0円
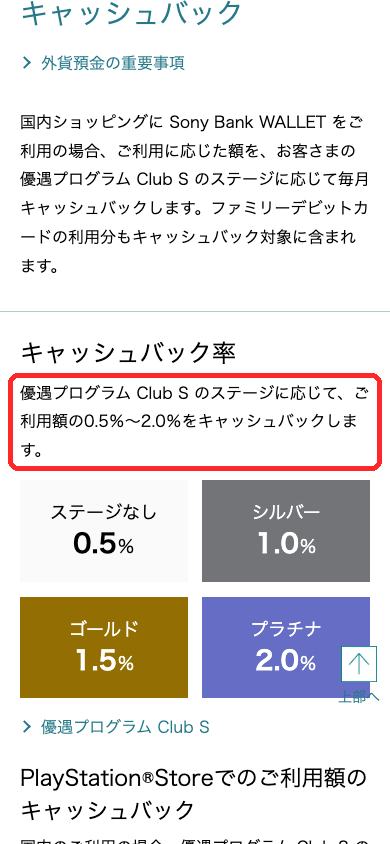
Sony Bank WALLETは、国内での買い物に使った額の0.5〜2.0%を、Club Sのステージに応じて毎月現金で戻します(ソニー銀行 キャッシュバック、2026年10月31日確認)。2.0%の「プラチナ」は、外貨預金・投資信託などの合計が1,000万円以上の人です(ソニー銀行 Club Sのステージ獲得条件)。
強みは海外です。対象の10通貨の外貨預金から払えば、海外での買い物の手数料は無料です。円から払う場合は1.79%かかります(ソニー銀行 手数料)。キャッシュバックは国内での買い物だけが対象なので、海外での買い物には還元がつきません。
5位 Oliveフレキシブルペイ(一般):対象店のスマホ決済なら1.5%
Olive(一般)のデビットモードの基本の還元率は0.5%(200円につき1ポイント)です。対象のコンビニ・飲食店でスマホのタッチ決済かモバイルオーダーで払うと、デビットモードでも1.5%になります(三井住友カード Oliveフレキシブルペイ、2026年10月31日確認)。カードをかざす払い方やiDは対象外です。
6位 りそなデビットカード〈プレミアム〉:2%だが月会費700円
りそなデビットカード〈プレミアム〉は「利用額1,000円ごとに20ポイント(月間最大50,000ポイント)」で、還元率は2%です。代わりに月会費700円がかかります(入会月は無料。りそなデビットカード〈プレミアム〉、2026年10月31日確認)。毎月35,000円より多く使う人でなければ、元が取れません。
還元が終わった:PayPay銀行 Visaデビット
PayPay銀行のVisaデビットの「500円ごとに1ポイント」の特典は、2025年10月の利用分(2025年11月下旬ごろの付与)で終わりました。PayPay銀行がお知らせで発表しています(PayPay銀行「Visaデビットご利用特典提供終了のお知らせ」、2026年10月31日確認)。比較記事の中には、まだ0.2%として載せているものがあるので注意してください。
還元率2%のデビットカードはある?条件と実際の手間
還元率2%のデビットカードはありますが、どれも「大きな預金」か「月会費」が条件です。条件なしで2%のデビットカードは、国内の銀行では見つかりませんでした。
← 表は左右にスクロールできます →
| 2%になるカード | 条件 | 条件を満たす手間 | 向いている人 |
|---|---|---|---|
| Point+(プラチナVIP) | 円預金の残高1,000万円以上 | 大きい(1,000万円を預けたままにする) | すでに預金が多い人 |
| Sony Bank WALLET(プラチナ) | 外貨預金・投資信託などの合計1,000万円以上 | 大きい(円預金は数えない。為替の値動きもある) | 外貨や投資信託を多く持つ人 |
| りそなデビットカード〈プレミアム〉 | 月会費700円 | 小さい(申し込むだけ) | 毎月35,000円より多く使う人 |
上の3つ以外に、ドコモSMTBネット銀行のプラチナデビットカード(年会費11,000円)は、プラチナVIPで2.50%まで上がります(ドコモSMTBネット銀行 カード比較表、2026年10月31日確認)。
「1.5%」なら手が届きやすい:Point+は給与受取と口座振替1件でゴールド(1.50%)、Sony Bank WALLETは外貨預金・投資信託などの合計500万円以上でゴールド(1.5%)です。預金を増やさずに上げられるのはPoint+だけです。
年会費・海外手数料を引くと、1年でいくら得か
月5万円(年60万円)を日本のお店で使うと、条件なしで一番多く残るのはPoint+の年7,500円です。還元率2%のりそな〈プレミアム〉は、月会費を引くと年3,600円にとどまります。
国内で月5万円使った場合(Coin Map試算)
← 表は左右にスクロールできます →
| カード(条件) | 還元率 | 1年の還元 | 年会費・月会費 | 1年で残る額 |
|---|---|---|---|---|
| Point+(プラチナVIP:残高1,000万円) | 2.00% | 12,000円 | 0円 | 12,000円 |
| Sony Bank WALLET(プラチナ:外貨など1,000万円) | 2.0% | 12,000円 | 0円 | 12,000円 |
| Point+(ゴールド:給与受取+口座振替) | 1.50% | 9,000円 | 0円 | 9,000円 |
| Point+(条件なし) | 1.25% | 7,500円 | 0円 | 7,500円 |
| 楽天銀行デビットカード(無料のカード) | 1.0% | 6,000円 | 0円 | 6,000円 |
| GMOあおぞら(Mastercardプラチナデビット) | 1.2% | 7,200円 | 3,300円 | 3,900円 |
| りそなデビットカード〈プレミアム〉 | 2.0% | 12,000円 | 8,400円 | 3,600円 |
| GMOあおぞら(Visa・条件なし) | 0.6% | 3,600円 | 0円 | 3,600円 |
| Sony Bank WALLET(ステージなし) | 0.5% | 3,000円 | 0円 | 3,000円 |
| Olive(一般・デビットモード) | 0.5% | 3,000円 | 0円 | 3,000円 |
計算の前提(Coin Map試算、2026年10月31日の各行の公式ページの数字で計算):日本のお店で月5万円、12か月使い、すべてが還元の対象の支払いだったと仮定。ポイントは1ポイント=1円で計算。りそな〈プレミアム〉は月会費700円×12か月(入会月の無料は含めず)。Point+の公共料金・税金など(0.30%)、Sony Bank WALLETのチャージ利用(0.5%)など、還元率が下がる支払いは含めていません。計算式:年60万円×還元率−年会費。
月10万円(年120万円)使う人なら、りそな〈プレミアム〉は24,000円−8,400円=年15,600円(実質1.3%)になり、Point+の条件なし(年15,000円)をわずかに上回ります。使う額が多いほど、会費のかかるカードが有利になります。
海外で10万円使った場合(Coin Map試算)
国内の銀行のデビットカードを海外で使うと、海外手数料が還元を上回り、損になることが多いです。
← 表は左右にスクロールできます →
| カード | 還元 | 海外手数料 | 差し引き |
|---|---|---|---|
| Sony Bank WALLET(外貨預金から払う) | 0円(海外は対象外) | 0円 | 0円(外貨を買うときの為替コストは別) |
| Point+(条件なし) | +1,250円 | −2,500円 | −1,250円 |
| Sony Bank WALLET(円から払う) | 0円(海外は対象外) | −1,790円 | −1,790円 |
| 楽天銀行デビットカード | +1,000円 | −3,080円 | −2,080円 |
計算の前提(Coin Map試算):海外のお店で10万円分(円換算)を使い、還元が10万円分すべてにつくと仮定。手数料は各行の公式の率(Point+ 2.50%、楽天銀行 3.080%、ソニー銀行 1.79%、2026年10月31日確認)。GMOあおぞらネット銀行は海外手数料3.08%ですが、海外での利用が還元の対象になるかを商品ページで確かめられなかったため表から外しました。
海外旅行のお金の用意(両替・ATM・カード)を10万円で比べた記事は海外旅行のお金はどう用意する?、お店で「日本円で払いますか?」と聞かれたときの選び方は海外のカード払いは現地通貨と日本円どっちが得?にまとめています。
仮想通貨カードという選択肢:還元率は高いが、受け取り方と手数料が違う
仮想通貨カード(クリプトカード)は、還元率の数字が1.5〜4%と国内のデビットカードより高い一方、還元を暗号資産やドル建てで受け取り、円で払うと為替手数料がかかります。日本居住者が申し込めるカードを手数料込みで比べた一覧は仮想通貨カードの比較(日本で今作れる9枚)にあります。
仮想通貨カードは「デビットカード」なの?
仮想通貨カードは、アプリにUSDCやUSDTなどを入れておき、払うときにその残高から差し引かれるカードです。使い方はデビットカードやプリペイドカードに近いですが、公式が「デビットカード」と書いているものは少なく、分類は会社ごとに違います。ether.fiは「Cash credit card」(ether.fi公式ヘルプ)、KASTはカード会員規約で発行会社を「creditor(与信をする側)」と書き、入れた残高の範囲で使う形です(KAST カード会員規約(Non-US)、いずれも2026年10月31日確認)。
収入や信用情報を見る審査の記載は、確かめた公式ページにはありませんでした。その代わり、どのカードも本人確認(KYC)が必要で、多くは18歳以上が条件です(Triaは「at least 18 years old」、Tria公式ヘルプ、2026年10月31日確認)。
日本居住者が申し込める仮想通貨カードの還元率(2026年10月31日確認)
← 表は左右にスクロールできます →
| カード | 還元率(無料・入門のプラン) | 受け取り方 | 円で払うときの手数料 | 年会費 | 日本居住者 |
|---|---|---|---|---|---|
| KAST(Standard) | 1.5%(月2,000ドルの利用まで) | 米ドル建て | KAST公式ヘルプは0.5〜1.75%(2026年10月11日確認)。規約には「最大2%」と「最大3%」の両方の記載(2026年10月31日確認) | 無料 | 利用可能。物理カードも日本に届く(2026年10月時点) |
| Plasma One(Lite) | 2%(月500ドルまで)、超えた分0.1% | XPL(暗号資産)、毎週木曜 | Plasmaの上乗せ1%+Visaの約1% | 地域で異なり、アプリに表示 | 申し込み可能(招待制、2026年10月確認) |
| ether.fi Cash(Core) | 3%(月2,000ドルまで) | ETHFI(暗号資産)、7日間ロック | 基準レートに0.5%上乗せ | 記載なし(追加カードは有料) | 対象国の一覧に「Japan」 |
| Tria(Lite) | 1.5%(月1,000ドルまで)、超えた分0.5% | 公式に記載なし | 公式ヘルプは0%、規約は最大3% | 20ドル(公式ブログ) | 申し込み可能(2026年10月確認) |
| MEXCグローバルカード(Standard) | 4% | USDT | 決済手数料1% | 0ドル | アプリの申込画面で居住国に日本を選べるか確認。MEXCは日本未登録で、金融庁から2回(2023年3月・2024年11月)、関東財務局から1回(2025年6月)の警告。上級KYCが必須 |
出典(KAST公式ヘルプの為替以外は2026年10月31日確認):KAST公式「Cards」・KAST カード会員規約、Plasma公式ヘルプ(Lite)・Plasma公式ヘルプ(手数料)、ether.fi公式ヘルプ(特典)・同(還元の受け取り)・同(為替)・同(対象国)、Tria公式ブログ(Lite・Pro・Max)・Tria公式ヘルプ・Tria カード規約、MEXC公式 Cashback FAQ。MEXCグローバルカードの還元の月の上限は、MEXC公式のCashback FAQ(2026年10月30日付、2026年11月2日確認)ではStandard 50 USDTです(MEXC Learnの解説〈2026年9月21日〉は100 USDTのまま。FAQはアプリの表示が優先と注記)。月5万円・10万円の4%は、どちらの上限の内側です。Triaの年会費は規約では25ドルと書かれています。
月5万円を日本のお店で円払いすると、1年でいくら残る?(Coin Map試算)
← 表は左右にスクロールできます →
| カード | 還元率 → 手数料を引いた実質 | 1年で残る額 |
|---|---|---|
| MEXCグローバルカード | 4% → 3% | 約18,000円 |
| ether.fi Cash(Core) | 3% → 約1.5% | 約9,000円(ETHFIで受け取り) |
| (参考)Point+(条件なし) | 1.25% | 7,500円 |
| KAST(Standard) | 1.5% → −0.25〜+1% | 約−1,500〜+6,000円 |
| Plasma One(Lite) | 2% → 約0% | 約0円(XPLで受け取り) |
| Tria(Lite) | 1.5% → 手数料が確定できない | 要確認(年会費20ドルもかかる) |
計算の前提(Coin Map試算、1ドル=157円、仮想通貨カードの比較と同じ前提):日本のお店で月5万円(約318ドル)を円で払い、すべてが還元の対象だったと仮定。ether.fiは公式の上乗せ0.5%に、基準レートと市場のレートの差を約1%と置いて合計1.5%を引いています。KASTはKAST公式ヘルプの為替0.5〜1.75%(2026年10月11日確認)の幅で計算し、規約の上限2%で計算すると年約−3,000円です。Plasma OneはPlasmaの上乗せ1%とVisaの約1%を引き、Liteの会費(地域で異なる)は含めていません。円をUSDTやUSDCに替えるときの取引所の手数料・スプレッドと、送金手数料は含めていません。
数字だけを見ると、MEXCグローバルカードとether.fi Cashは、日本のお店での円払いでもPoint+より多く残ります。ただし、次の3つの手間とリスクがあります。
- 円を仮想通貨に替える必要がある:国内の取引所で円をUSDCなどに替え、カードのアプリへ送る手間と手数料がかかります
- 海外の事業者:これらのカードを出しているのは日本の登録を受けていない海外の事業者で、トラブルのときに日本の法律での保護を受けにくくなります
- 還元の値動き:ETHFIやXPLなどの暗号資産で受け取る還元は、受け取ったあとに価値が上下します
米ドルで払う場面では、仮想通貨カードが有利になりやすい
海外のネット通販や、ChatGPTなどの米ドル建てのサブスクで払うときは、米ドル建ての残高で払う仮想通貨カードのほうが手元に残りやすくなります。KASTは為替手数料を「non-USD(米ドル以外)」の支払いにかけ、ether.fiは「USDやEUR以外」の支払いに為替をかけると公式に書いているためです(2026年10月31日確認)。
← 表は左右にスクロールできます →
| カード | 米ドルの支払い10万円分(約637ドル)で残る額 |
|---|---|
| MEXCグローバルカード | 約+3,000円(4%−決済手数料1%) |
| ether.fi Cash(Core) | 約+3,000円(3%、ETHFIで受け取り) |
| KAST(Standard) | 約+1,500円(1.5%) |
| Point+(条件なし) | 約−1,250円(1.25%−海外事務手数料2.50%) |
| 楽天銀行デビットカード | 約−2,080円(1.0%−3.080%) |
Coin Map試算(1ドル=157円)。米ドルの支払いがすべて還元の対象だったと仮定。AIのサブスクに特別な還元があるカードはChatGPT・Claudeの課金にお得な仮想通貨カードで比べています。
仮想通貨カードの中で、日本居住者が申し込めて、無料のプランで還元を受け取れるのがKAST(Standard、1.5%、月2,000ドルまで)とPlasma One(Lite、月500ドルまで2%)です。KASTは日本居住者も利用可能で、物理カードも日本に届きます(2026年10月時点)。Plasma Oneは招待制で、日本居住者も紹介リンクから申し込めます(2026年10月確認)。KASTの米ドルの還元は続きますが、還元とは別の「KASTポイント」は2026年11月30日で付与が終わります(KAST公式ヘルプ、2026年11月6日確認。詳しくはKASTポイントはどうなる?)。
KASTとPlasmaは、日本の登録を受けていない海外の事業者です。申し込みには本人確認(KYC)が必要で、カードにはUSDCやUSDTなどを入れて使います。円で払うと為替手数料がかかり、Plasma Oneの還元はXPL(暗号資産)で受け取るため、価値が上下します。くわしくはKASTカードの解説・Plasma Oneの解説を読んでから申し込んでください。
目的別:あなたに合うデビットカードはどれ?
仮想通貨を持っていない人で、国内で毎月使うなら、Point+が第一候補です。使い方別に選ぶと次のようになります。
| こんな人 | 選ぶカード | 理由 |
|---|---|---|
| 条件を気にせず、とにかく高い還元がほしい | Point+(ドコモSMTBネット銀行) | 条件なしで1.25%、年会費無料。給与受取+口座振替で1.50% |
| 楽天ポイントを集めている・16〜17歳 | 楽天銀行デビットカード | 1.0%を楽天ポイントで受け取り。16歳から申込可 |
| ポイントより現金で戻ってほしい | GMOあおぞらネット銀行/Sony Bank WALLET | 還元を口座に現金で入金 |
| 海外旅行・海外の通販でよく使う(仮想通貨は持っていない) | Sony Bank WALLET | 外貨預金から払えば海外の手数料0円 |
| 毎月10万円以上使う | りそなデビットカード〈プレミアム〉 | 月会費700円を引いても実質1.3%以上 |
| 仮想通貨を持っていて、米ドルのサブスクや海外通販が多い | 仮想通貨カード(KAST・ether.fiなど) | 米ドルの支払いに為替手数料がかからないカードがある |
| 海外で現金を引き出したい | Sony Bank WALLET/仮想通貨カード | 引き出しの手数料は仮想通貨をATMで引き出せるカードで比較 |
デビットカードの還元で損しないための注意点
還元は終わったり、条件が変わったりする
デビットカードの還元は、銀行の判断で終わったり下がったりします。PayPay銀行のVisaデビットは、2025年10月の利用分でポイント還元を終えました。ドコモSMTBネット銀行・GMOあおぞらネット銀行も、ランク・ステージの条件や特典の内容は銀行が任意に変えられると公式ページに書いています(2026年10月31日確認)。申し込む前と、半年に1回くらいは公式ページを見直してください。
還元の上限と、還元率が下がる支払い
- Point+:ランクによる上乗せは毎月10,000ポイントまで。公共料金・税金・鉄道・病院・寄付は0.30%
- Sony Bank WALLET:キャッシュバックは月20万円まで。寄付・納税・公共料金などは合計で月1万円まで、チャージ利用は0.5%
- りそな〈プレミアム〉:月50,000ポイントまで。海外ATMでの現地通貨の引き出しなどは対象外
- Point+:海外ATMでの引き出し・各種手数料・年会費はポイントの対象外
出典:ドコモSMTBネット銀行「デビットカードのポイント」、ソニー銀行 キャッシュバック、りそなデビットカード〈プレミアム〉(いずれも2026年10月31日確認)。
ランクの適用は2か月後
Point+のスマプロランクとSony Bank WALLETのClub Sのステージは、判定した月の翌々月から適用されます。給与の受取口座を変えた月から、すぐに還元率が上がるわけではありません。ドコモSMTBネット銀行は、口座を開いた人はシルバーから始まり、4か月はランクが下がらないと案内しています(スマートプログラム、2026年10月31日確認)。
海外では「現地の通貨」で払う
海外のお店やATMで「日本円で払いますか?」と聞かれたら、現地の通貨を選びます。日本円を選ぶと、お店側のレートで換算されて割高になることがあります(現地通貨と日本円どっちが得?)。
よくある質問
Q. デビットカードの還元率とは何ですか?
デビットカードの還元率とは、払った金額のうちポイントや現金で戻ってくる割合です。還元率1.25%のカードで1万円払うと125円分が戻ります。国内の銀行のデビットカードは、条件なしでは0.5〜1.25%が中心です。
Q. 還元率2%のデビットカードは本当にありますか?
あります。ただし条件つきです。ドコモSMTBネット銀行のPoint+は円預金の残高1,000万円以上、Sony Bank WALLETは外貨預金・投資信託などの合計1,000万円以上で2%になり、りそなデビットカード〈プレミアム〉は月会費700円で2%です(2026年10月31日確認)。
Q. 条件なしで一番還元率が高いデビットカードはどれですか?
国内の銀行のデビットカードでは、ドコモSMTBネット銀行のデビットカードPoint+の1.25%です。年会費は無料で、給与の受取と口座振替1件でゴールドランクになると1.50%に上がります(2026年10月31日確認)。
Q. 高校生でも還元率の高いデビットカードを作れますか?
作れるカードがあります。楽天銀行デビットカードは16歳から申し込め、Sony Bank WALLETは15歳以上が対象です。Oliveフレキシブルペイ(一般)はクレジットモードだけが満18歳以上(高校生を除く)で、デビットモードはそれより若くても使えます。仮想通貨カードは多くが18歳以上です(2026年10月31日確認)。
Q. デビットカードを海外で使うと損しますか?
国内の銀行のデビットカードは、海外手数料(Point+ 2.50%、楽天銀行 3.080%など)が還元率を上回るため、還元を引いても損になることが多いです。Sony Bank WALLETは外貨預金から払えば海外の手数料が0円です(2026年10月31日確認)。
Q. PayPay銀行のデビットカードは今も還元がありますか?
ありません。PayPay銀行のVisaデビットの「500円ごとに1ポイント」の特典は、2025年10月の利用分(2025年11月下旬ごろの付与)で終わりました(PayPay銀行のお知らせ、2026年10月31日確認)。
Q. 仮想通貨カードに審査はありますか?
収入や信用情報を見る審査の記載は、KAST・Tria・ether.fi・Plasma Oneの公式ページにはありませんでした。ただし、どのカードも本人確認(KYC)が必要で、身分証と顔写真の提出が求められます。「本人確認なしで作れる」とうたうカードは使わないでください(2026年10月31日確認)。
まとめ:デビットカードの還元率は「条件なしの1.25%」と「1年の実額」で選ぶ
デビットカードの還元率で選ぶなら、条件なしで1.25%のドコモSMTBネット銀行のPoint+が第一候補です。2%は残高1,000万円や月会費700円などの条件つきで、年会費・月会費を引くと、月5万円の利用ではPoint+の条件なし(年7,500円)より少なくなるカードもあります。
海外や米ドルの支払いが多い人は、国内のデビットカードでは海外手数料で損になりやすいので、Sony Bank WALLETの外貨預金払いか、手数料の低い仮想通貨カードを検討してください。
仮想通貨カードを候補に入れるなら、日本で今作れる9枚を、月の利用額ごとに「手数料と年会費を引いて1年で残る額」で比べた一覧から選ぶのが近道です。
本記事のデータは2026年10月31日時点のものです。還元率・手数料・ランクの条件は各行・各社の判断で変わることがあります。申し込む前に公式ページで確かめてください。