本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「含み益が大きくなってきた。一度に売ると税金が高いから、少しずつ利確したほうがいい?」「20万円ずつ売れば税金はかからないって本当?」「年をまたいで売ると得になるの?」
仮想通貨(暗号資産)の利益は、1月1日から12月31日までの1年の合計で税金が決まります。そのため、「少しずつ」を同じ年の中でやるか、年をまたいでやるかで答えが変わります。この記事では、国税庁の暗号資産FAQ(令和7年12月改訂版)とタックスアンサーを2026年10月28日に開いて確認した内容と、2026年分(令和8年分)の控除・税率で計算した例をもとに、利確の分け方で税金がどう変わるかを整理します。
税金がいくらになるかの年収別の早見表は仮想通貨の利益、税金はいくら?年収別・利益額別シミュレーション、確定申告の手順は仮想通貨の確定申告のやり方で解説しています。この記事は「利確の分け方とタイミング」に絞ります。
この記事の結論
仮想通貨を同じ年の中で何回かに分けて少しずつ利確しても、所得は1年の合計で計算されるので、税金は1回で売ったときと変わりません。「高く買った分から売る」ことも、総平均法・移動平均法の決まりがあるため選べません(国税庁FAQ 2-4)。
税金が変わるのは、年をまたいで分けて利確したときです。年ごとに所得税の税率の段差(課税所得195万・330万・695万・900万円など)と基礎控除の段差(合計所得489万・655万円)を越えにくくなるためで、年収500万円の会社員が含み益600万円を2026年と2027年に半分ずつ利確すると、1年で全部利確するより税金の合計が約12万円少なくなります(価格が変わらない前提のCoin Map試算。前提は下の「計算例の前提」)。住民税は一律10%なので、給与がある人はほとんど変わりません。
会社員の「20万円以下なら確定申告不要」は1年の合計で判定し、住民税はかかります。この記事は年分の決まりと計算例の説明で、売る時期を勧めるものではありません。税金の差より値動きのほうが大きいこともあるので、売るかどうか・いつ売るかは自分で判断し、迷う場合は税務署か税理士に確認してください。
| 利確のしかた | 税金は変わる? | 理由(根拠) |
|---|---|---|
| 同じ年の中で、何回かに分けて売る | 変わらない | 所得は1月1日〜12月31日の合計で計算(No.2020) |
| 高く買った分(ロット)から売る | 選べない | 取得価額は総平均法か移動平均法の平均単価(FAQ 2-4) |
| 年をまたいで、2年以上に分けて売る | 変わることがある | 所得税の税率の段差と基礎控除の段差を年ごとに使う(No.2260・No.1199) |
| 同じ年に「20万円ずつ」何回も売る(会社員) | 変わらない | 20万円は1年の所得の合計で判定(No.1900) |
| 年ごとの利益を20万円以下に抑える(会社員) | 所得税は申告不要。住民税はかかる | No.1900の条件。住民税には20万円の決まりがない |
| USDTなどに替えて年を越し、翌年に円にする | 変わらない | 仮想通貨同士の交換の時点で利確(FAQ 1-3) |
| 含み損の銘柄を同じ年に売る | 利益と差し引きされる | 同じ年の雑所得の中で相殺。翌年には繰り越せない(FAQ 2-11) |
| 20%の分離課税が始まるまで待つ | 時期・対象が未確定 | 2027年1月か2028年1月から、国内の登録業者での売却などが対象 |
出典:国税庁 暗号資産FAQ(令和7年12月改訂)1-3・2-4・2-11、タックスアンサーNo.2020・No.2260・No.1199・No.1900(令和8年4月1日現在法令等)。分離課税の時期と施行日の政令の状況は分離課税はいつから?(施行日の政令の状況)。2026年10月28日確認。
同じ年の中で少しずつ利確すると、税金は減る?
同じ年の中で少しずつ利確しても、仮想通貨の税金は減りません。所得税の確定申告は、毎年1月1日から12月31日までの1年間に生じた所得の金額と税額を計算する手続きで(国税庁 No.2020)、仮想通貨の利益もその年に売った分をすべて合計してから税額を出すためです。
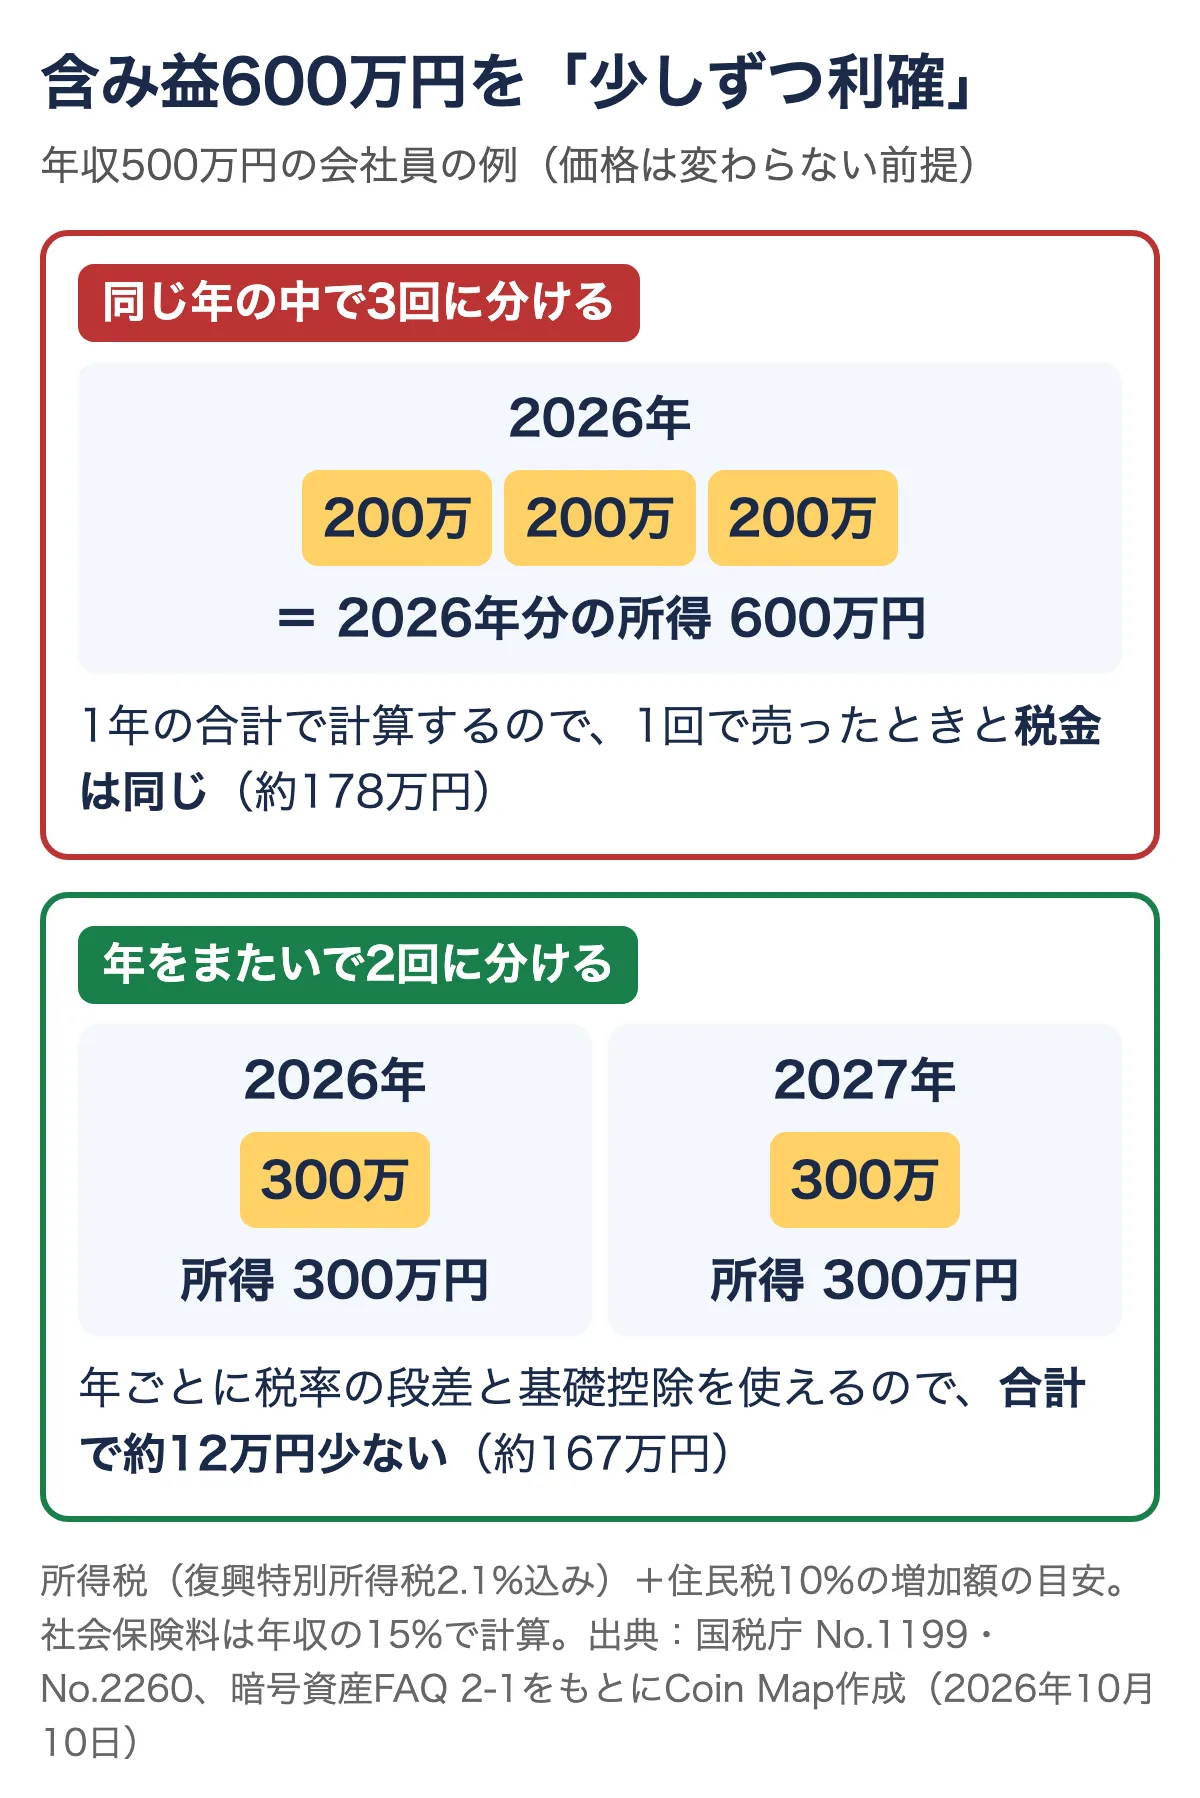
たとえば、含み益600万円を2026年の4月・8月・12月に200万円ずつ利確しても、2026年分の所得は600万円です。1回で600万円利確したときと、所得税・住民税の額は同じになります。
「1回あたりの利益が小さいほど税率が低い」は誤解
所得税の税率(5%〜45%)は、1回の取引ごとではなく、1年の課税所得の合計に対してかかります。1回の利確を小さくしても、年末に合計した金額が同じなら、適用される税率も同じです。
なお、仮想通貨の利益が「所得」になるのは、日本円に売ったときだけではありません。次の取引も、その時点の価額で利確したものとして計算します(国税庁FAQ 1-1〜1-3)。
- 日本円に売る(FAQ 1-1)
- 仮想通貨で商品を買う・カードで払う(FAQ 1-2)
- 仮想通貨同士を交換する(BTC→ETHなど。FAQ 1-3)。SOL→USDTのようにステーブルコインに替えた時も、手放したSOLの損益を同じ考え方で計算します
同じ年の中であれば、これらの利確もすべて合計に入ります。仮想通貨カードで払ったときの扱いは仮想通貨カードの税金はどうなる?で詳しく解説しています。
「高く買った分から売れば利益が小さい」はできない
個人の仮想通貨の利益は、買った時期ごとの値段(ロット)を選んで計算することはできず、総平均法か移動平均法の平均単価で計算します。国税庁FAQ 2-4は、売った分の原価(譲渡原価)を、銘柄ごとに総平均法または移動平均法で出すと説明しています。評価方法の届出をしていなければ、個人は総平均法です(FAQ 2-5)。
| 例:2026年の取引 | 内容 |
|---|---|
| 1月に買った | 1BTCを500万円 |
| 6月に買った | 1BTCを1,500万円 |
| 11月に売った | 1BTCを1,200万円 |
| 「6月の1,500万円の分を売った」と考えると | 300万円の損 → この計算はできない |
| 総平均法(平均単価1,000万円) | 1,200万円 − 1,000万円 = 200万円の利益 |
売買手数料は除いた単純な例。計算方法は国税庁FAQ 2-4(総平均法:年初の評価額とその年に買った額の合計を、合計の数量で割る)に基づく。
総平均法では、その年の平均単価は年末にならないと確定しません。年の途中で買い増すと平均単価が変わり、すでに売った分の利益も変わります。利確の額を年内に見積もるときは、その年の買い増しも含めて計算してください。売買手数料は必要経費になります(FAQ 2-3)。
年をまたいで分けて利確すると、税金はいくら変わる?
年をまたいで分けて利確すると、1年あたりの所得が小さくなるため、所得税の税率の段差と基礎控除の段差を越えにくくなり、税金の合計が減ることがあります。2026年12月31日までの利確は2026年分、2027年1月1日以降の利確は2027年分の所得として、別々に計算されます(FAQ 2-1)。
年をまたぐと税金が変わる理由は、次の3つです。
- 所得税の税率の段差:課税所得が195万円・330万円・695万円・900万円・1,800万円・4,000万円を超えた部分から、税率が5%→10%→20%→23%→33%→40%→45%と上がる(No.2260)
- 基礎控除の段差:2026年分・2027年分の所得税の基礎控除は、合計所得金額が489万円以下なら104万円、655万円以下なら67万円、2,350万円以下なら62万円(No.1199)
- 控除を年ごとに使える:基礎控除などの所得控除は毎年差し引けるので、利益を2年に分ければ2年分の控除を使える(給与のない人ほど効く)
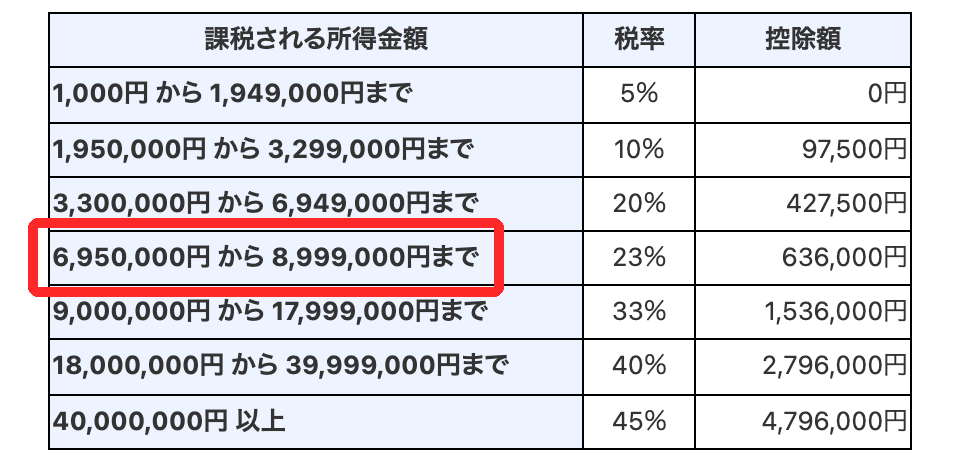
所得税の税率は「超えた部分にだけ」高い税率がかかる仕組み(超過累進)です。課税所得が695万円を1円超えても、所得全体が23%になるわけではありません。一方で基礎控除は、合計所得金額が489万円を1円でも超えると104万円から67万円に下がり、課税所得が一気に37万円増えます。年をまたぐ効果が大きいのは、この基礎控除の境目の近くにいる人です。
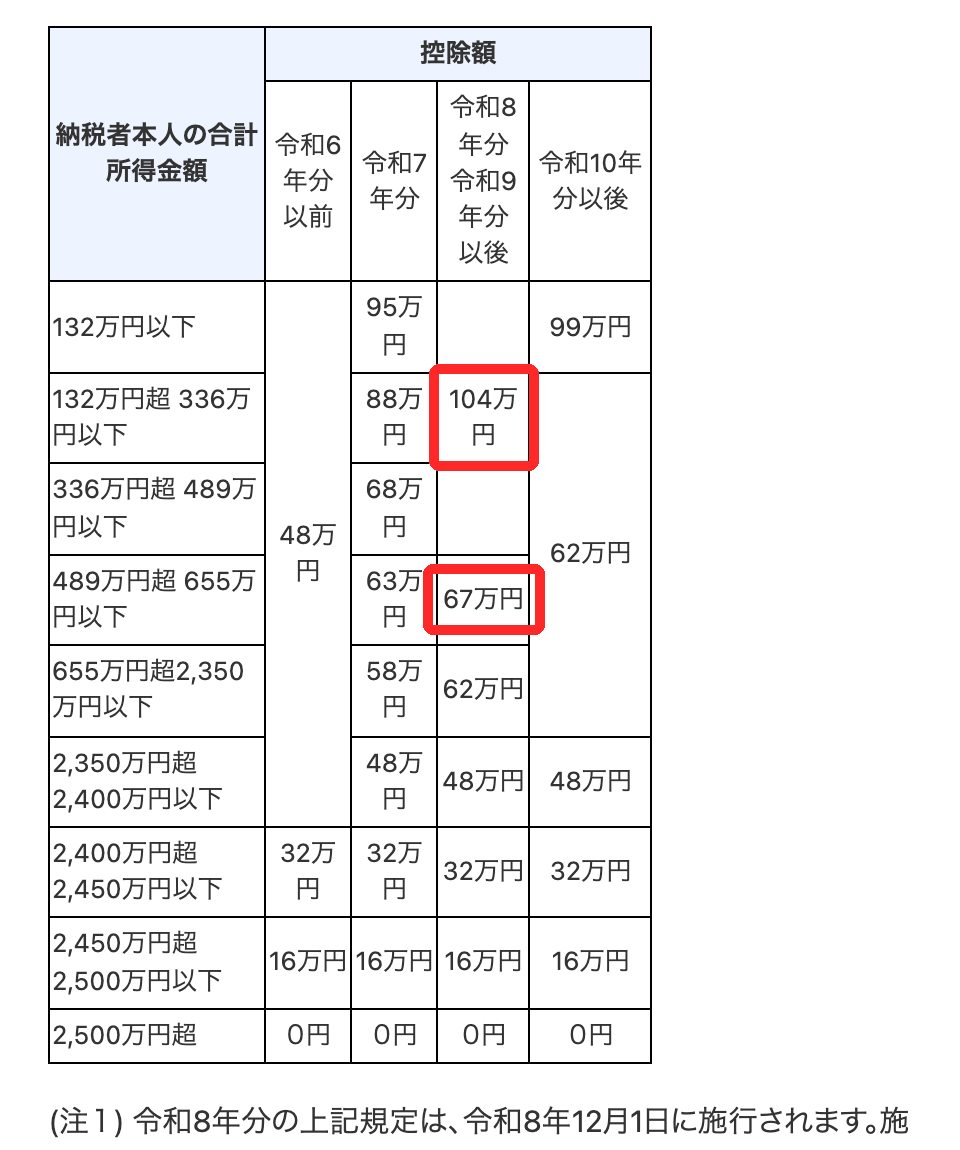
計算例の前提
計算例はすべて、次の前提で計算したCoin Map試算(目安)です。控除額・税率は、2026年10月28日に国税庁のタックスアンサー(No.1199・No.1410・No.2260、令和8年4月1日現在法令等)で変わっていないことを確かめました。実際の税額は、ほかの所得・所得控除・住んでいる市区町村によって変わります。
- 給与1か所・年末調整済み・独身・扶養なし。社会保険料は年収の15%、所得控除は社会保険料控除と基礎控除だけ
- 所得税は復興特別所得税2.1%込み。住民税は所得割10%(総務省「個人住民税」)で、調整控除・均等割は除く。住民税の基礎控除は43万円
- 仮想通貨の価格は変わらず、給与も毎年同じ。2027年分も2026年分と同じ基礎控除・給与所得控除(No.1199・No.1410の令和8年分・令和9年分の欄)
- 2027年分は総合課税のまま(海外取引所での売却、または分離課税がまだ始まっていない場合)
2027年分からは、復興特別所得税が1.1%に下がり、新しく防衛特別所得税(基準所得税額の1%)がかかります(No.2260の※3、財務省「令和8年度 税制改正の解説」)。合わせると2.1%で、2026年分と同じ率なので、計算例では同じ扱いにしています。
計算例1:年収500万円の会社員、含み益600万円
年収500万円の会社員が含み益600万円を2026年と2027年に300万円ずつ利確すると、1年で全部利確するより税金の合計が約11.8万円少なくなります。所得税が減る一方、住民税は一律10%なのでどの分け方でも60万円です。
| 分け方 | 1年あたりの合計所得 | 基礎控除 | 所得税の増加(合計) | 住民税の増加(合計) | 合計 |
|---|---|---|---|---|---|
| 2026年に1回で600万円 | 956万円 | 62万円 | 約118.4万円 | 60万円 | 約178.4万円 |
| 2026年の中で200万円×3回 | 956万円 | 62万円 | 約118.4万円 | 60万円 | 約178.4万円(同じ) |
| 2026年・2027年に300万円ずつ | 656万円(各年) | 62万円 | 約106.6万円 | 60万円 | 約166.6万円 |
利確しない場合(合計所得356万円、基礎控除104万円)との差。前提は上の「計算例の前提」のとおり。国税庁 No.1199・No.1410・No.2260、総務省「個人住民税」をもとにCoin Map試算(2026年10月10日計算、10月28日に前提を再確認)。
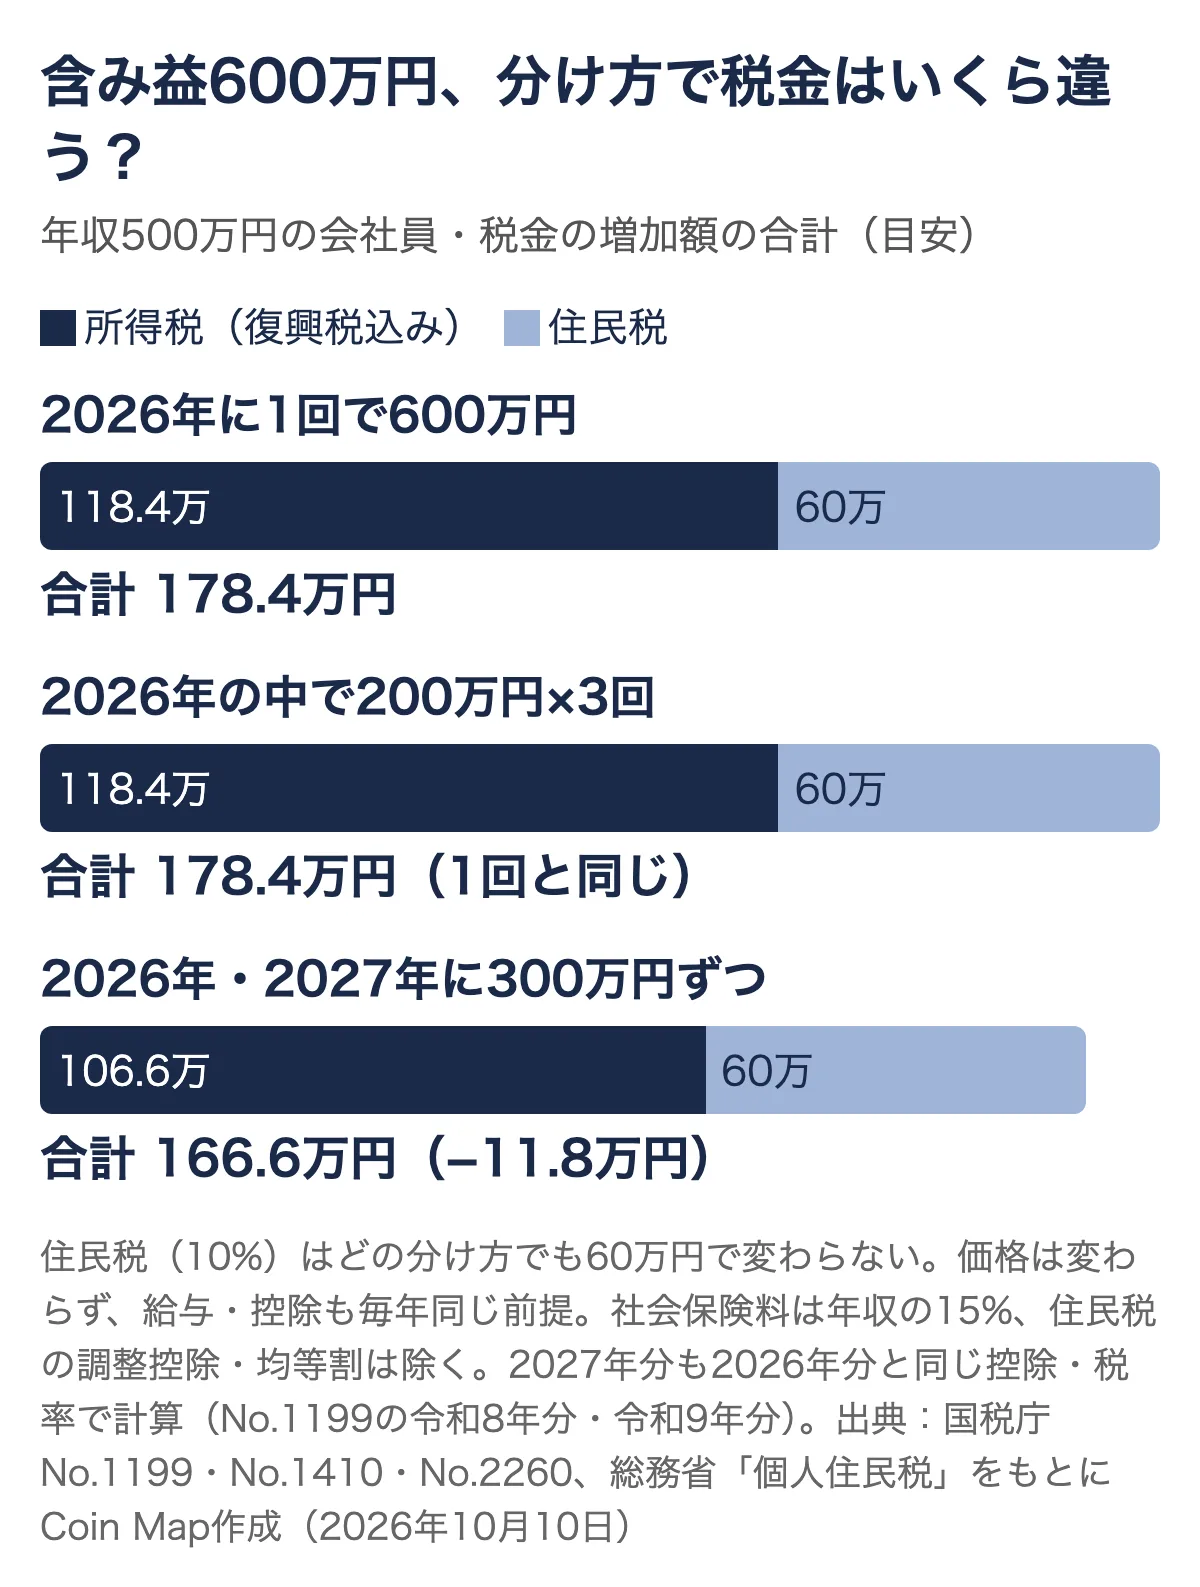
1回で600万円利確すると、課税所得は819万円になり、695万円を超えた部分に23%がかかります。2年に分けると各年の課税所得は519万円で、20%の段までに収まります。住民税が減らないため、年をまたいでも税金の合計が半分になるようなことはありません。
ちなみに、2年に分けた場合の各年の合計所得656万円は、基礎控除が67万円から62万円に下がる655万円の境目をわずかに超えています。境目の近くでは、1年目と2年目の利確額の配分でも税額が少し変わります。
計算例2:基礎控除の境目(489万円)をまたぐ年収500万円・含み益140万円
合計所得金額が489万円の境目をまたぐ人は、利確額が小さくても年をまたぐ効果が大きくなります。年収500万円(給与所得356万円)の人は、仮想通貨の利益が約133万円を超えると合計所得が489万円を超え、基礎控除が104万円から67万円に下がります。
| 分け方 | 1年あたりの合計所得 | 基礎控除 | 所得税+住民税の増加(合計) |
|---|---|---|---|
| 2026年に140万円 | 496万円 | 67万円 | 約33.6万円(所得税19.6万円+住民税14万円) |
| 2026年・2027年に70万円ずつ | 426万円(各年) | 104万円 | 約26.5万円(所得税12.5万円+住民税14万円) |
前提は「計算例の前提」のとおり。Coin Map試算(2026年10月10日計算、10月28日に前提を再確認)。
差は約7.1万円で、利益140万円に対しては大きな割合です。年収ごとの境目の目安と、1万円の違いで税金が段差で増える例は、会社員の仮想通貨の税金でも解説しています。
計算例3:年収800万円・含み益2,000万円(高額の利益)
利益が大きいほど、1年に集めたときの税率は高くなります。年収800万円(給与所得610万円)の人が含み益2,000万円を利確する例です。
| 分け方 | 1年あたりの合計所得 | 所得税の最高税率 | 所得税+住民税の増加(合計) |
|---|---|---|---|
| 2026年に2,000万円 | 2,610万円 | 40% | 約893.0万円 |
| 2026年・2027年に1,000万円ずつ | 1,610万円(各年) | 33% | 約763.2万円 |
合計所得2,500万円超では所得税の基礎控除が0円(No.1199)、住民税の基礎控除も0円(2,400万円超から段階的に減る。東京都主税局「個人住民税」)として計算。前提は「計算例の前提」のとおり。Coin Map試算(2026年10月10日計算、10月28日に前提を再確認)。
差は約130万円です。ただし、2,000万円の含み益が1年後も同じ額とは限りません。税金の差より値動きのほうが大きくなることは珍しくないので、税金だけで売る時期を決めないでください。
計算例4:給与のない人(扶養に入っていない無職・個人)、含み益200万円
給与のない人は、基礎控除を年ごとに使える効果が大きく、住民税も少し減ります。給与所得がないので、仮想通貨の利益がそのまま合計所得になるためです。
| 分け方 | 所得税(各年) | 住民税(各年) | 合計 |
|---|---|---|---|
| 2026年に200万円 | 約4.9万円 | 15.7万円 | 約20.6万円 |
| 2026年・2027年に100万円ずつ | 0円(基礎控除104万円以下) | 5.7万円 | 約11.4万円(2年分) |
社会保険料控除は0円として計算(国民年金・国民健康保険の保険料を払っていれば、その分の控除でさらに少なくなる)。住民税は(所得−基礎控除43万円)×10%で、均等割は除く。Coin Map試算(2026年10月10日計算、10月28日に前提を再確認)。
親や配偶者の扶養に入っている学生・専業主婦(主夫)は、合計所得金額が62万円を超えると扶養から外れ、親や配偶者の税金が増えます(No.1180、令和8年12月1日施行・2026年分から62万円)。扶養に入っている人は、自分の税金だけでなく家族の税金も含めて考えてください。扶養と仮想通貨の扱いは仮想通貨の確定申告のやり方の「申告が必要な人」の表にまとめています。
自分の「段差」はどこ?源泉徴収票で調べる方法
年をまたぐ効果があるかどうかは、自分の所得が段差の近くにあるかで決まります。会社員は、源泉徴収票(前の年の分か、今年の見込み)を使って次の順に確かめられます。
- 基礎控除の段差:「給与所得控除後の金額」に仮想通貨の利益を足して、489万円・655万円・2,350万円を超えるかを見る
- 税率の段差:1の合計から「所得控除の額の合計額」(基礎控除が変わる場合はその差も)を引いた課税所得が、195万・330万・695万・900万・1,800万・4,000万円のどこを超えるかを見る
- 年をまたいだ場合:利益を2年に分けて、それぞれの年で1と2を見直す
年収別に「利益がいくらなら税金はいくら」をまとめた早見表と、自分で計算する方法は年収別・利益額別シミュレーション(自分で計算する方法)にあります。
この節は、年をまたぐと税金の計算がどう変わるかの説明で、年をまたいで売ることを勧めるものではありません。翌年まで持つ分は値下がりすることもあり、税金の差より値動きのほうが大きくなることは珍しくありません。売るかどうか・いつ売るかは自分で判断し、迷う場合は税務署か税理士に確認してください(相談先はこの記事の下の表)。
「20万円ずつ利確すれば税金はかからない」は本当?
「20万円ずつ利確すれば非課税」は誤解で、20万円は1回ごとではなく1年の所得の合計で判定し、住民税は20万円以下でもかかります。20万円の決まりは、給与を1か所から受けて年末調整を受けている会社員などが、給与・退職所得以外の所得の合計が20万円以下なら所得税の確定申告をしなくてよい、というものです(国税庁 No.1900)。
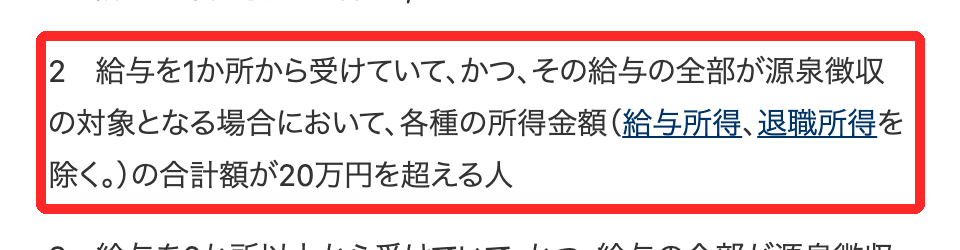
| ケース(年収500万円の会社員) | 所得税 | 住民税 |
|---|---|---|
| 2026年に20万円を2回(合計40万円) | 合計40万円で20万円を超えるので確定申告が必要(増加 約3.2万円) | 4万円 |
| 2026年に20万円、2027年に20万円 | 各年とも20万円以下なので確定申告は不要(ほかに申告する理由がない場合) | 2万円×2年。住民税の申告が必要 |
住民税は所得割10%の目安(均等割を除く)。所得税の増加額は「計算例の前提」と同じ方法で計算。出典:国税庁 No.1900、総務省「個人住民税」(2026年10月28日確認)。
この決まりについて、知っておきたい点は3つです。
- 住民税には20万円の決まりがありません。所得税の確定申告をしない場合は、市区町村に住民税の申告をします(手順は会社員の仮想通貨の税金)
- 医療費控除・住宅ローン控除の1年目・ふるさと納税(ワンストップ特例を使わない場合)などで確定申告をする年は、20万円以下の仮想通貨の利益も含めて申告します
- 学生・専業主婦・無職など給与のない人には、20万円の決まりはありません。所得の合計が基礎控除などの所得控除を超えて税金が出るかで、申告の要否が決まります(2026年分の基礎控除は合計所得489万円以下なら104万円)
含み損の銘柄の損切りと組み合わせると、どうなる?
同じ年の中で含み損の銘柄を売って損失を出すと、その年の仮想通貨の利益と差し引きされます。仮想通貨の損益は雑所得の中で合計されるためです。一方で、雑所得の損失は給与など他の所得とは差し引けず(国税庁FAQ 2-11)、翌年に繰り越すこともできません。
そのため、利益と損失を年をまたいで分けると、損失の年の損失は使われずに消えてしまいます。
| 例:BTCの利益100万円、ETHの損失60万円 | 課税される仮想通貨の所得 |
|---|---|
| 2026年に両方とも売る | 2026年分:40万円 |
| BTCは2026年、ETHは2027年に売る(ほかに取引なし) | 2026年分:100万円/2027年分:0円(損失60万円は使われない) |
年末に含み損の銘柄を売るときは、総平均法では、売ってすぐ同じ銘柄を買い直すとその年の平均単価が変わり、損失が小さくなる点にも注意が必要です。損した年の申告の要否と、年末の損切りの注意点は仮想通貨で損した年の確定申告は必要?で詳しく解説しています。
USDTに替える・カードで使うのも利確になる?
仮想通貨をUSDTなどのステーブルコインや別の銘柄に替えた時点で、元の仮想通貨は手放した(利確した)ものとして計算されます。国税庁FAQ 1-3は、暗号資産Aで暗号資産Bを買った場合、暗号資産Aを譲渡したものとして所得を計算すると説明しています(暗号資産で物を買った場合も同じ扱い。FAQ 1-2)。
「年末にUSDTに替えておき、年が明けてから日本円にすれば翌年分になる」という考え方は成り立ちません。USDTに替えた日の年分の所得になります。翌年にUSDTを日本円にしたときは、USDTを持っていた間の円での値動き(為替の差など)の分が、別に損益になる可能性があります。USDTを暗号資産とみるか外貨建ての電子決済手段とみるかで円換算の扱いが変わり、国税庁FAQには個人向けの明確な記載がないため、金額が大きい人は税務署か税理士に確認してください。海外取引所でUSDTを使う場合の扱いは海外取引所の税金と確定申告のやり方で解説しています。
仮想通貨で買い物をした・仮想通貨カードで払ったときも、払った時点で利確したことになります(FAQ 1-2)。カードで少しずつ使う場合も、1年分を合計して計算します。
また、利確した日本円を取引所から出金したかどうかは、税金に関係ありません。所得税は、実際にお金を受け取ったかどうかではなく、収入すべき権利が確定した時点の年分で計算します(国税庁 No.2200)。
12月31日の何時までの約定が2026年分?日本時間で判定する
仮想通貨の利益は、原則として売った仮想通貨の引渡しがあった日の年分の所得になります。国税庁FAQ 2-1は、選択により売却等の契約をした日の年分にすることもできるとしています。日本の税金なので、日付は日本時間で考えます。
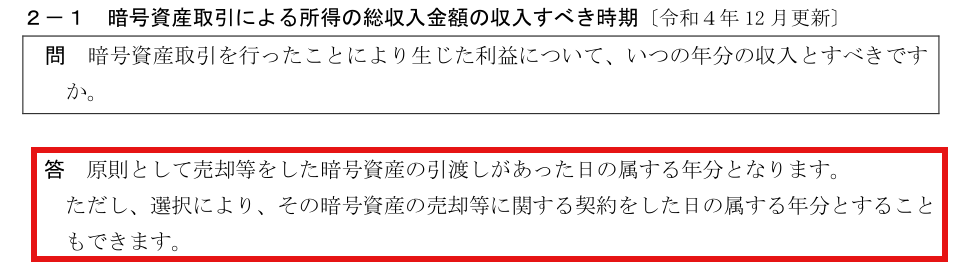
- 2026年分になるのは、2026年12月31日(日本時間)までに約定・引渡しがあった売却。注文を出しただけで約定していなければ、売却したことにならない
- 2027年1月1日(日本時間)以降に約定・引渡しがあった売却は、2027年分
- 海外取引所の取引履歴はUTC(協定世界時)で記録されることが多い。UTCの12月31日15時以降の約定は、日本時間では翌年1月1日
年末ぎりぎりの約定は、取引所の年間取引報告書の集計の区切りと日本時間の日付がずれることがあるため、どちらの年分になるか迷う取引は、取引履歴の日時(日本時間)を保存し、税務署か税理士に確認してください。取引所ごとの報告書の区切りと、年末までに保存しておく履歴は年末までにやる仮想通貨の税金チェックリストにまとめています。
利確のタイミングで税金は変わる?(12月31日と1月1日、20万円の線)
同じ年の中なら、何月に利確しても税金の計算の仕組みは変わりません。変わるのは「どの年の所得になるか」と、その年のほかの所得と合わせた1年の合計です。所得税は1月1日から12月31日までの1年間の所得で計算し(国税庁 タックスアンサーNo.2020、2026年11月6日確認)、利確がどの年の所得になるかは、原則として売った仮想通貨の引渡しがあった日で決まります(国税庁FAQ 2-1、令和7年12月改訂版、2026年11月6日確認)。
| 比べるもの | 何が違う? |
|---|---|
| 同じ年の中で売る月(4月か12月か) | 税金の計算の仕組みは同じ。変わるのは、売ったときの価格で決まる利益の額だけ |
| 2026年12月31日までか、2027年1月1日以降か(日本時間) | 2026年分か2027年分かが変わる。申告の期限も2027年3月15日か2028年3月15日かに分かれ、それぞれの年の給与やほかの利確と合計される |
| 1年の利益の合計が20万円を超えるか(会社員) | 給与を1か所から受けて年末調整を受けている人は、20万円以下なら所得税の確定申告は不要(No.1900)。住民税の申告は必要で、税金がゼロになるわけではない |
| 20%の分離課税が始まる前か後か | 施行日しだいで2027年1月か2028年1月から始まる。始まる前の年分は今と同じ総合課税(次の章) |
出典:国税庁 No.2020(1年間の所得で計算)・No.1900(20万円の決まり)・暗号資産等に関するFAQ 2-1(どの年の所得か)。2026年11月6日確認。
年をまたぐと税金がいくら変わるかの計算例は、上の「年をまたいで分けて利確すると、税金はいくら変わる?」の章にあります。この節は、時期によって税金の計算の何が違うかの説明で、特定の時期に売ることを勧めるものではありません。年をまたぐまで持つ分は値下がりすることもあり、税金の差より値動きのほうが大きくなることは珍しくありません。売るかどうか・いつ売るかは自分で判断し、迷う場合は税務署か税理士に確認してください(相談先はこの記事の下の表)。
20%の分離課税が始まる前と後で、税金の扱いは何が違う?
仮想通貨の20%(住民税を含め20.315%)の分離課税は、改正金融商品取引法の施行日の翌年1月1日以後の取引から始まり、施行日しだいで2027年1月か2028年1月からになります。施行日を決める政令は、2026年10月28日時点でまだ出ていません(金融庁「報道発表資料」の10月27日掲載分まで)。最新の状況は分離課税はいつから?(施行日の政令の状況)で更新しています。
分離課税が始まる前と後で違う点は、次のとおりです。この記事は、分離課税を待って売ることを勧めるものではありません。
| 確かめること | 2026年10月28日時点の状況 |
|---|---|
| いつから? | 2027年1月か2028年1月。2026年分(2026年の取引)は総合課税 |
| どこで売った分が対象? | 国内の暗号資産取引業者(登録業者)に対する譲渡など。海外取引所で売った分は対象外で総合課税のまま |
| どの銘柄が対象? | 対象の範囲は今後決まる |
| 待っている間の値動き | 値下がりすると、税金の差より大きく損をすることがある |
出典:分離課税はいつから?(財務省「令和8年度 税制改正の解説」・金融庁の資料へのリンクと、施行日の政令の状況)、金融庁「報道発表資料」(10月27日掲載分まで)。2026年10月28日確認。
分離課税の対象になるのは国内の登録業者を通じた売却などなので、海外取引所だけで持っている人は、分離課税が始まっても、そのまま売れば総合課税です。開始時期・対象・今年の申告の扱いは仮想通貨の分離課税はいつから?で詳しく解説しています。売るかどうか・いつ売るかは値動きのリスクも含めて自分で判断し、迷う場合は税務署か税理士に確認してください。
少しずつ利確するときの注意点は?
利確を分けると、税金以外のコストと手間が増えることがあります。年をまたぐかどうかを決める前に、次の4つも確かめてください。
| 注意点 | 内容 |
|---|---|
| 値動き | 翌年まで持つ分は値下がりすることがある。計算例はすべて「価格が変わらない」前提 |
| 売買のコスト | 回数を分けても、手数料が定率なら合計は大きく変わらない。ただし販売所は売値と買値の差(スプレッド)が大きく、何度も売ると目減りが増える |
| 計算と保存の手間 | 年をまたぐと、2年分の取引履歴と損益計算が必要。海外取引所は自分で履歴を出して保存する |
| 所得で決まる制度 | 国民健康保険の保険料、家族の扶養(62万円)など、税金以外にも合計所得で決まるものがある。扱いは市区町村・健康保険組合に確認 |
国内の取引所では、販売所と取引所で売るときのコストが大きく違います。OKJを例にした比較はOKJの取引所と販売所の手数料・スプレッドの比較で、10万円分を売買したときの目減りを計算しています。
海外取引所の取引履歴の出し方は、MEXCの税金・確定申告のやり方、Hyperliquidの確定申告と取引履歴のダウンロード方法で、画面の手順つきで解説しています。利確を年をまたいで分ける人は、翌年の申告まで履歴を取り出せる状態にしておいてください。
取引所が複数ある人や、2年分以上の損益をまとめて計算する人は、取引所のファイルを取り込んで銘柄ごとの損益を出す【CRYPTACT(クリプタクト)】 の無料プランでも計算できます【PR】。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です(クリプタクト公式「料金プラン」、2026年10月28日確認)。
税金の相談先(無料で聞ける窓口。2026年10月28日確認)
この記事は一般的な制度の解説です。自分の取引でいくら税金が変わるか、どの扱いになるかは、次の窓口で確かめられます。相談の前に、年間取引報告書・取引履歴・損益の計算結果と、源泉徴収票をそろえておくと話が早く進みます。
| 窓口 | 連絡のしかた・受付 | 向いている相談 |
|---|---|---|
| 国税庁の電話相談センター | 0570-00-5901(国税相談専用ダイヤル)。8時30分〜17時(土日祝日・12月29日〜1月3日を除く)。音声案内に従って相談内容を選ぶ。050で始まるIP電話などは所轄の税務署の代表番号から | 所得税の一般的な扱い、申告書の書き方 |
| 税理士会の無料相談会 | 全国15の税理士会が、税理士記念日(2月23日)を中心に無料の税務相談会を開く。日時・会場は地域の税理士会に確認 | 税理士に対面で聞きたいこと |
| 日本税務研究センターの税務相談室 | 電話で税理士が答える。月〜金曜の10時〜11時45分・13時〜14時45分。相談料は無料(通話料は自己負担) | 一般的な税務の質問 |
| お住まいの市区町村の税務担当 | 市区町村の窓口・電話。住民税・国民健康保険の質問は国税庁ではなく市区町村へ | 住民税の申告、保険料への影響 |
利益が大きい人、毎年の計算を任せたい人は、税理士に個別に依頼する方法もあります(費用は事務所ごとの見積もり)。出典:国税庁「税についての相談窓口」、日本税理士会連合会「税理士会の相談会」、日本税務研究センター「税務相談室」。
仮想通貨の利確と税金についてよくある質問
Q1. 1日に何回も利確すると、税金が増えますか?
A. 増えません。仮想通貨の所得は1年の合計で計算するので、利確の回数は税額に関係ありません(No.2020)。売るときに払った手数料は必要経費として差し引けます(国税庁FAQ 2-3)。回数が増えると、損益の計算と履歴の保存の手間が増えます。
Q2. 含み益のまま持っていれば、税金はかかりませんか?
A. 個人の場合、売る・交換する・支払いに使うなどして手放すまで、値上がりしただけの含み益に税金はかかりません。国税庁FAQで所得を計算するとされているのは、売却(1-1)、商品の購入(1-2)、仮想通貨同士の交換(1-3)などのときです。ただし、ステーキングの報酬などを受け取った場合は、受け取った時点で所得になります(FAQ 1-7)。
Q3. 年明けの1月に売れば、税金は来年の分になりますか?
A. なります。2027年1月に売った分は2027年分の所得で、確定申告は2028年2月〜3月です。2026年の取引は、2027年2月〜3月の確定申告の対象です。2026年分の税金を払うために2027年に売った場合、その売却は2027年分になります。
Q4. 利確した日本円を出金しなければ、税金はかかりませんか?
A. かかります。税金がかかるのは日本円に売った(または交換・支払いをした)時点で、取引所から銀行口座へ出金したかどうかは関係ありません(No.2200、国税庁FAQ 1-1)。
Q5. 毎月少しずつ買って、少しずつ売っています。利益はどう計算しますか?
A. 届出をしていなければ総平均法で、銘柄ごとに「年初に持っていた分の評価額+その年に買った額の合計」を「合計の数量」で割った平均単価を使います(FAQ 2-4・2-5)。売った額から、売った数量×平均単価と手数料を引いた額が利益です。国内の登録業者の年間取引報告書があれば、国税庁の「暗号資産の計算書」に転記して計算できます(FAQ 2-8)。
Q6. 来年は給料が上がりそうです。年をまたぐと、税金の計算はどう変わりますか?
A. 年をまたいだ分は、翌年の所得として翌年の税率で計算されます。年をまたぐ効果は、それぞれの年の所得の合計で決まります。翌年の給与や賞与、ほかの所得が増える見込みなら、翌年に回した分にかかる税率が高くなることもあります。この記事は年分の決まりの説明で、売る時期を勧めるものではありません。迷う場合は税務署か税理士に確認してください。
Q7. 利確した直後に、同じ銘柄を買い直すとどうなりますか?
A. 売った時点で利益は確定し、買い直した分は新しく取得した分として、その年の平均単価の計算に入ります。総平均法では、その年に高い値段で買い直すと平均単価が上がり、すでに売った分の利益が小さく計算されることがあります。年末に平均単価が確定するまで、正確な利益は決まりません。
Q8. 分離課税が始まる前に利確した分は、あとから分離課税で申告し直せますか?
A. できません。分離課税は、改正金融商品取引法の施行日の翌年1月1日以後の取引からが対象で、それより前の取引は総合課税(雑所得)のままです。2026年の取引は総合課税で申告します。
まとめ
- 同じ年の中で少しずつ利確しても、所得は1年の合計なので税金は変わらない。高く買った分から売ることもできない(総平均法・移動平均法)
- 年をまたいで分けると、所得税の税率の段差と基礎控除の段差(合計所得489万・655万円)を越えにくくなり、税金が減ることがある。年収500万円・含み益600万円を2年に分けると約12万円少ない(Coin Map試算の目安。売る時期を勧めるものではない)
- 給与がある人は、住民税(一律10%)はほとんど変わらない。給与のない人は基礎控除を2年分使える
- 会社員の「20万円以下」は1年の合計で判定。住民税はかかり、医療費控除などで申告する年は含めて申告する
- USDTへの交換・カード払いも利確。損切りは利益と同じ年に出さないと相殺されない
- 2026年分になるのは12月31日(日本時間)までに約定・引渡しがあった売却。分離課税は2027年1月か2028年1月からで、国内の登録業者での売却などが対象
本記事の情報は2026年10月28日時点のものです。国税庁のFAQ・タックスアンサーの改訂や、分離課税の施行日を定める政令の公布があれば、この記事も更新します。計算例は一定の前提で計算した目安で、実際の税額とは異なります。本記事は一般的な制度の解説で、売買の時期を勧めるものではありません。個別の税務の判断は、税務署または税理士に確認してください。
この記事で確認した一次情報(2026年10月28日)
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月26日改訂、令和7年12月1日現在の法令)1-1〜1-3・1-7・2-1・2-3〜2-5・2-8・2-11
- 国税庁 タックスアンサー No.2020(確定申告)、No.2260(所得税の税率)、No.1199(基礎控除)、No.1410(給与所得控除)、No.1900(給与所得者で確定申告が必要な人)、No.2200(収入金額とその計算)、No.1180(扶養控除)(いずれも令和8年4月1日現在法令等)
- 財務省「令和8年度 税制改正の解説」防衛特別所得税の創設等
- 総務省「個人住民税」、東京都主税局「個人住民税」
- 金融庁「報道発表資料(令和8年7月~令和9年6月)」(施行日の政令の掲載がないこと。10月27日掲載分まで)
関連記事
- 仮想通貨の確定申告のやり方|会社員は20万円以下でも住民税の申告が必要、損益計算・必要書類・e-Taxの書き方を5ステップで
- 仮想通貨の利益、税金はいくら?年収別・利益額別シミュレーションで見る手取り額
- 会社員の仮想通貨の税金|20万円以下でも住民税の申告は必要、会社に知られる仕組み・損した年・2026年分の控除104万円
- 仮想通貨で損した年の確定申告は必要?損失だけなら不要な条件と、相殺できる範囲・繰越・年末の損切りの注意
- 年末までにやる仮想通貨の税金チェックリスト
- 仮想通貨の分離課税はいつから?20%になる時期と対象、今年(2026年分)の確定申告はどうなるか
- 海外取引所の税金と確定申告のやり方|課税のタイミング・USDT・送金、税務署にばれる?
- 仮想通貨カード(クリプトカード)の税金はどうなる?払った時点の課税・還元・USDTの為替差