本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
本記事は投資の助言ではありません。紹介する運用はどれも元本が保証されたものではなく、預金保険の対象外です。本記事で比べる運用先(UPBOND・Startale・SBI VCトレード・Morpho・Uniswap・Unifi)に紹介リンクはありません。国内の口座の案内としてOKJの紹介リンク(PR)を載せています。
JPYCの運用方法は、2026年10月時点で「UPBONDレンディングに貸す」「JPYSC社債を買う(円で払い込み、利息はJPYSC)」「SBI VCトレードでJPYSCを貸す」「Unifiの利息サービス」「DeFi(Morpho・Uniswap)」の5系統です。JPYCそのものに利息はつかないため、増やすには誰かに貸すか、社債のような別の商品に換える必要があります。
この記事では、6つの方法を「年率」「最低額」「いつ引き出せるか」「元本をだれが返すか」「今持っているJPYCで使えるか」で並べ、10万円・100万円を1年預けたときの利息を計算しました。数字は2026年11月1日朝に公式サイト・公式データで取り直したものです。
この記事の結論(2026年11月1日時点)
- UPBONDレンディング:年3%(10月19日〜12月31日はキャンペーンで年4%)。1万JPYCから。貸してから30日は引き出せない。今持っているJPYCは貸せず、JPYC EXで新しく発行して貸す方式。
- JPYSC社債(ステーブルコイン普及債):年5%(税引前)・1年・10万円から。払い込みは日本円、利息と元本はJPYSCで受け取る。途中で換金できない。申込は11月10日まで(抽選あり)。
- SBI VCトレードのJPYSC貸コイン:11月5日19時締切の募集で年3.0%・168日(84日は2.5%、28日は2.0%。2026年11月1日確認)。国内の登録業者のサービスだが、JPYCは使えない。
- DeFi:MorphoのJPYC市場は年15〜20%(11月1日7時)だが、市場は合計約863万JPYCと小さく、年率は1日で0.6%まで下がった例もある。運営側は日本居住者向けではないと明記。
- 選び方:「円のまま・国内の会社が返す」を優先するならUPBOND、「年率と期間が決まっている」を優先するなら社債。DeFiは仕組みを理解した人が少額で。
年3〜5%で増やすほかに、ステーブルコインをカード払いに使う方法もあります
ステーブルコインを入れて払えるカードと、日本居住者が申し込めるかを比較記事でまとめています。運用の比較はこのまま下に続きます。
JPYCはどこで運用できる?6つの方法の比較表
JPYCを運用できる方法は6つあり、年率は2〜5%台が中心です。DeFiのMorphoだけが年10%を超えていますが、市場が小さく、年率が日々大きく動きます。
| 方法 | 年率 | 最低額 | 引き出し | 元本を返す相手 | 今あるJPYCで |
|---|---|---|---|---|---|
| UPBONDレンディング | 3%(10/19〜12/31は4%) | 1万JPYC | 30日後から申請、10営業日以内 | UPBOND(国内の会社) | ×(新しく発行して貸す) |
| JPYSC社債(普及債) | 5.00%(固定・税引前) | 10万円 | 1年後(途中換金不可) | Startale Japan(親会社が保証) | ×(日本円で払い込み) |
| SBI VCトレード JPYSC貸コイン | 3.0%(11/5締切の募集) | 募集ごとに決まる | 168日後(途中解約なし) | SBI VCトレード(登録業者) | ×(JPYSCを円で買う) |
| Unifi(LINE) | 基本2%(7月時点) | 記載なし | 随時(報道) | 外部のDeFiでの運用 | △(Kaia版のJPYCだけ) |
| Morpho(Polygon) | 15〜20%(変動) | なし | 空きがあれば即時 | 借り手の担保(プログラム) | ○(Polygon版) |
| Uniswap(JPYC/USDCの流動性提供) | 取引手数料(日々変動) | なし | 即時 | なし(自分で持つ) | ○(USDCも必要) |
出典:UPBONDレンディング公式サイト・利用規約、Startale「ステーブルコイン普及債」公式ページ、SBI VCトレードの貸コイン(2026年10月28日確認)、Unifiは各社報道(2026年5〜7月)、Morphoの公式API・GeckoTerminal(2026年11月1日7時8分)
ひと目でわかる比較(◎○△×)
| 項目 | UPBOND | 社債 | SBI貸コイン | Unifi | Morpho |
|---|---|---|---|---|---|
| 年率の高さ | ○ | ◎ | ○ | △ | ◎(ただし不安定) |
| 年率の安定 | ○(月ごとに変更あり) | ◎(固定) | ◎(募集時に確定) | △ | × |
| 引き出しやすさ | △ | × | × | ○ | △(空き次第) |
| 相手の確かさ | △ | ○ | ◎ | △ | △ |
| 始めやすさ | ○ | ○ | ◎ | ○ | × |
評価はCoin Mapが上の比較表の事実をもとに付けたもの。「相手の確かさ」は、金融庁の登録の有無、会社の規模、保証の有無で判断した
10万円・100万円を1年預けたらいくら増える?
| 方法(年率) | 10万円 | 100万円 |
|---|---|---|
| JPYSC社債(5.00%・税引前) | 5,000円 | 50,000円 |
| UPBOND(キャンペーン4%) | 4,000円 | 40,000円 |
| UPBOND(通常3%) | 3,000円 | 30,000円 |
| SBI JPYSC貸コイン(3.0%・168日) | 1,380円(168日分) | 13,808円(168日分) |
| Unifi(基本2%・7月時点) | 2,000円 | 20,000円 |
Coin Mapの単純計算。利率が1年間変わらないと仮定。UPBONDは月次複利で、公式シミュレーション(100万円→1年後1,040,000 JPYC)と一致。社債は税引前で、20.315%が源泉徴収された場合の手取りは10万円で約3,984円
差は10万円で年に数千円です。年率の差より「いつ引き出せるか」「だれが元本を返すか」で選ぶほうが、失敗が少なくなります。
JPYCで利回りが出る仕組みは?だれが利息を払うのか
JPYCそのものに利息はつきません。利回りは、JPYCを借りる人や、お金を集める会社が払っています。JPYCは1JPYC=1円で発行・償還できる「電子決済手段」で、持っているだけでは増えません(仕組みはJPYCとは?発行・償還のやり方で解説しています)。
発行元のJPYC社は、受け取った日本円を準備金として預金や短期国債で持ち、その利息は会社の収入になります(JPYCを持つ人には配られません)。発行開始から1年の2026年10月27日、岡部典孝代表は公式Xで累計発行額120億円・口座開設28,000件以上を報告しました。日本経済新聞によると、10月23日時点で実際に出回っている流通額は約32億円です。CoinPostが日経の報道として伝えたところでは、代表は「現状は赤字」で、黒字化には流通額を500億〜1,000億円に増やす必要があるとし、準備金に占める国債の割合を増やす方針です(2026年10月28日確認)。この記事で紹介する利息は、JPYC社ではなく、JPYCを借りる人や、お金を集める会社が払うものです。
| 方法 | 利息を払う人 | 払える理由 |
|---|---|---|
| UPBONDレンディング | UPBOND | 借りたJPYCをUSDCに換え、イオレの「らくらくちょコイン」などで運用した収益(USDCの貸出は年10%・5月時点) |
| JPYSC社債 | Startale Japan | JPYSCの発行・普及に使う資金を集めるための利息。送金コストを抑えた分を投資家に回すと説明 |
| SBI VCトレード貸コイン | SBI VCトレード | 借りたJPYSCを会社が運用・利用する対価 |
| Unifi | 外部のDeFi(報道) | 預かった資産をDeFiで運用した収益 |
| Morpho | JPYCを借りる人 | ETH・BTCなどを担保に円を借りたい人が払う金利 |
| Uniswap | JPYCとUSDCを交換する人 | 交換のたびに払う取引手数料 |
出典:UPBONDプレスリリース(2026年10月5日、ASCII STARTUPの転載)、JINACOIN(2026年10月6日)、Startale公式ページ、SBI VCトレード公式、各社報道、Morpho・Uniswapの仕組み
この表から言えるのは、「元本を返す相手がつぶれたり、運用に失敗したりすると、JPYCが戻らない可能性がある」ということです。1JPYC=1円の価値は、JPYC社が償還に応じることで保たれていますが、貸した先が返せなくなった場合までは守ってくれません。
UPBONDレンディングとは?年3〜4%・貸してから30日後に引き出せる
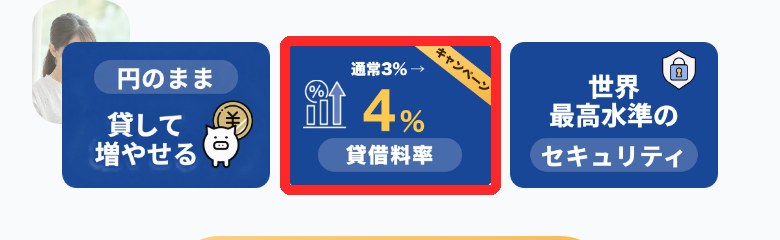
UPBONDレンディングは、株式会社UPBONDにJPYCを貸して、毎月の貸借料(利息)を受け取るサービスです。2026年10月19日にサービスを始める予定と発表され、10月28日時点で公式サイトの新規登録が開いています。通常の年率は3%、10月19日〜12月31日はキャンペーンで4%です。
| 項目 | 内容(2026年10月28日確認) |
|---|---|
| 年率 | 通常3%。キャンペーン4%(10月19日〜12月31日)。紹介経由の事前登録者は2027年1月以降も4% |
| 利息の付き方 | 月次複利。毎月の貸借料を翌月1日に元本へ加算(初月は日割り) |
| 最低額 | 1回10,000 JPYC |
| 最高額・対応ネットワーク | 利用規約では「別途ウェブサイトで定める」。2026年10月28日時点でも公式サイトに掲載は見当たらない |
| 始め方 | UPBONDに登録→お客様情報の入力→JPYC EX(本人確認済み)と連携→「JPYC を発行して貸す」で日本円からJPYCを発行 |
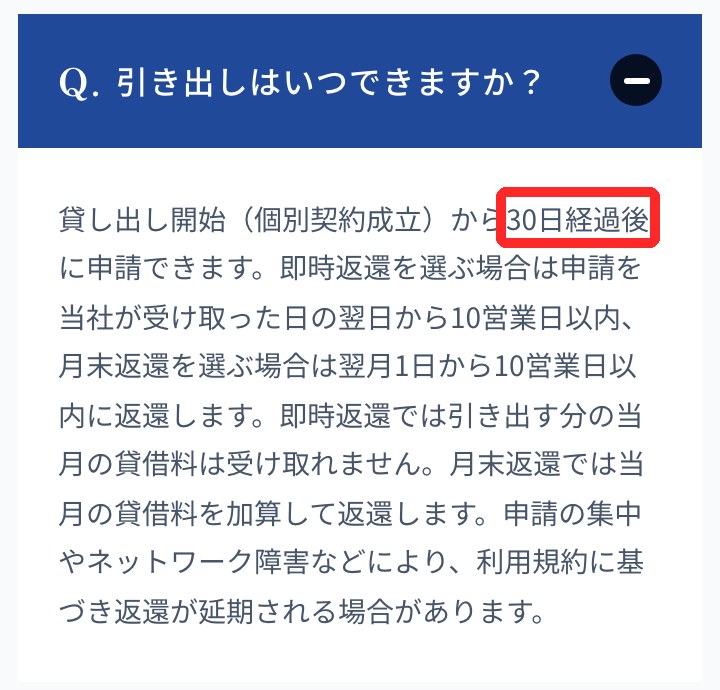
| 引き出し | 貸してから30日経過後に申請。即時返還は10営業日以内(その月の貸借料なし)、月末返還は翌月1日から10営業日以内(その月の分も加算) |
| 手数料 | 貸すときのガス代は負担なし。引き出しは年4回まで無料、5回目から1回500 JPYC |
| 登録 | 2026年10月28日時点の公式の新規登録画面では、紹介コードの入力は「任意」で、個人・法人を選べる(10月5日からの事前登録は招待コードが必要だった)。未成年者・成年被後見人等は登録を拒否されることがある(規約第2条4項) |
出典:UPBONDレンディング公式サイト(トップ・FAQ・新規登録画面)、利用規約(2026年10月5日制定)、UPBONDプレスリリース(2026年10月5日、ASCII STARTUPの転載)。2026年10月28日確認
今持っているJPYCは貸せる?
2026年10月28日時点の公式FAQでも、外部のウォレットからJPYCを送って貸す方法には対応していません。UPBONDの画面から日本円でJPYCを発行し、そのまま自動で貸す方式だけです。すでにMetaMaskやHashPort Walletに持っているJPYCを使いたい人は、いったんJPYC EXで償還して日本円に戻し、改めて発行する形になります(償還・発行の手数料は無料、振込手数料は自分の負担)。
お金の流れ:JPYCはUSDCに換えて運用される
UPBONDレンディングのお金の流れ
- あなた:日本円 → JPYC EXでJPYCを発行
- あなた → UPBOND:JPYCを貸す(契約の相手はUPBOND)
- UPBOND:JPYCをUSDC(ドル連動)に換える
- UPBOND → 運用先(イオレ「らくらくちょコイン」など):USDCで運用
- UPBOND → あなた:毎月JPYCで貸借料。返すときもJPYC
出典:UPBONDプレスリリース(2026年10月5日、ASCII STARTUPの転載)、UPBONDレンディング公式FAQ(2026年10月28日確認)。Coin Map作成
UPBONDのプレスリリース(2026年10月5日、ASCII STARTUPの転載)は、運用でJPYCをUSDCに換えるため為替変動の影響を受け、為替の損失がUPBONDの返す力に影響する可能性があると書いています。あなたが受け取る数量はJPYC建てで決まっているので、円高になってもJPYCの数は減りません。ただし、大きな円高でUPBONDが損をすると、返せなくなるリスクが高まります。
UPBONDレンディングで気をつけることは?
- 相手は1社:契約の相手はUPBONDで、運用先のイオレはあなたに対して返す義務を負いません。UPBONDは資本金1億円・従業員10名(業務委託を含む)の会社です(公式の会社概要)。
- 返還の延期:引き出しの申請が集中したときや、ブロックチェーンの障害のときは、返す日を延ばせると利用規約に書かれています。
- 料率は変わる:年率は月ごとに決まり、すでに貸している分にも新しい料率が適用されます。
- 預金ではない:預金保険の対象外です。秘密鍵の管理にFireblocksを使っていますが、公式も不正アクセスを完全には防げない場合があると書いています。
- 登録番号の記載なし:UPBONDの公式サイトには、暗号資産交換業などの登録番号の記載がありません(2026年10月28日にトップ・会社概要・利用規約で確認)。
JPYSC社債(ステーブルコイン普及債)は年5%:JPYCとの違いは?
ステーブルコイン普及債は、Startale Japanが発行する年5.00%(税引前)・1年の個人向けデジタル社債で、利息と元本を円建てステーブルコイン「JPYSC」で受け取ります。申し込みは2026年11月10日23時59分までの抽選で、1口10万円からです。
| 項目 | 内容 |
|---|---|
| 正式名 | 株式会社Startale Japan 第1回保証付デジタル社債 |
| 利率・期間 | 年5.00%(固定・税引前)・1年 |
| 申込単位・総額 | 1口10万円から・99,900,000円 |
| 日程 | 申込10月6日〜11月10日→当選発表11月12日→入金期日11月26日15時→発行12月1日 |
| 利払い・償還 | 2027年6月1日と12月1日に利息、12月1日に元本。Startale App上でJPYSCとして受け取る(受け取れない場合は日本円の銀行振込) |
| 途中換金 | 原則不可。譲渡も予定なし |
| 保証 | 親会社Startale Group Pte. Ltd.(シンガポール)が元本・利息を保証 |
| 申し込み | 特設サイトで本人情報・口座情報・金額を入力、本人確認あり。受取用にStartale Appのアカウントかイーサリアムのアドレスが必要 |
出典:Startale「ステーブルコイン普及債」公式ページ、Startale Japanのプレスリリース(PR TIMES、2026年10月5日)。2026年10月28日確認(募集期間11月10日まで・早期終了の表示なし)
JPYCで買える?JPYSCとJPYCの違い
普及債はJPYCで買う商品ではありません。公式の申込の流れは、本人情報と口座情報を入力し、入金期日までに払い込む形で、JPYCでの払い込みは案内されていません。JPYCを持っている人がこの社債を買うなら、JPYC EXで償還して日本円に戻してから申し込むことになります。
名前が似ていますが、JPYSCとJPYCは別のステーブルコインです。
| 項目 | JPYC | JPYSC |
|---|---|---|
| 発行者 | JPYC株式会社 | SBI新生信託銀行(信託型) |
| 手に入れる場所 | JPYC EXで発行 | SBI VCトレードで購入、Startale App |
| 外部への送金 | 4チェーン(Ethereum・Polygon・Avalanche・Kaia)で自由に送れる | SBI VCトレードでは入出庫できない(口座内だけ) |
| 運用の例 | UPBOND、Unifi、DeFi | SBI VCトレードの貸コイン、普及債の受け取り |
出典:SBI VCトレード「ジェイピーワイエスシー(JPYSC)」ページ、Coin Map記事682(JPYC社の書面で10/1確認)。2026年10月28日確認
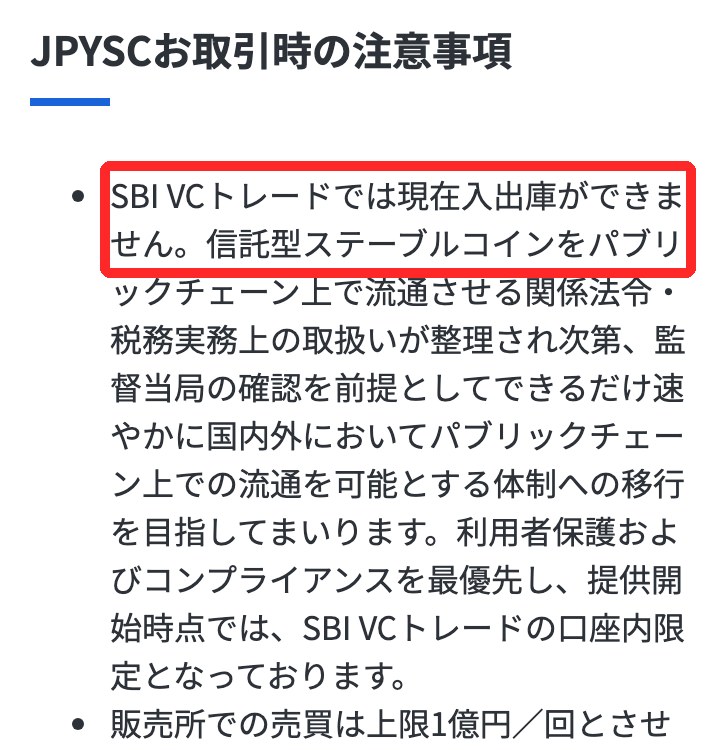
SBI VCトレードのJPYSCは、2026年10月28日時点で入出庫ができません。普及債で受け取ったJPYSCをSBI VCトレードに送って日本円に換える、といった使い方ができるかは公式に書かれていません。申し込む前に、受け取ったJPYSCをどう日本円に戻すかをStartale Appの案内で確かめてください。
SBI VCトレードのJPYSC貸コインは年3%
国内の登録業者で円建てのステーブルコインを運用できるのは、SBI VCトレードの貸コインでJPYSCを貸す方法です。2026年10月29日20時〜11月5日19時の募集では、年3.0%(税込)・貸出168日(2027年4月22日まで)です。同じ回には84日(年2.5%、2027年1月28日まで)と28日(年2.0%、2026年12月3日まで)のコースもあります(2026年11月1日にSBI VCトレードの貸コインのページで確認。前の回〈10月22日〜29日〉も同じ年率でした)。初回の募集は2026年7月16日に始まり、年3%・12週間でした。
貸コインは募集ごとに年率と期間が決まり、原則として途中で解約できません。10万円分を168日貸すと利用料は約1,380円です。次の募集の年率はログイン後の募集画面で確認してください。ドル建てのUSDCの貸コイン(同じ回で年5.0%・84日)との比較は、仮想通貨の利回りは何%なら安全?で紹介しています。
JPYCではなく暗号資産そのものを、国内の登録業者に貸して増やす方法もあります(円での価値は動きます)
OKJ(オーケーコイン・ジャパン)は、暗号資産を貸して報酬を受け取る「貸暗号資産」と、期間・数量限定の「Flash Deals」を公式サイトで案内しています(OKJ公式「貸暗号資産」・OKJ公式「Flash Deals」、2026年10月28日確認)。OKJはJPYC・USDCを扱っていません(OKJの公開APIで2026年10月28日20時に現物48ペアを確認)。ビットコインなどは円での価値が日々動くため、円建てのJPYC・JPYSCと違って、円で見た元本が減ることがあります。
PR:当サイトはOKJと紹介提携しており、このボタンから登録があると報酬を受け取ることがあります。OKJ(関東財務局長 第00020号)は金融庁の暗号資産交換業者登録一覧に載っている国内の登録業者です。紹介リンクから登録し、メールアドレスの登録から90日以内に2万円以上の取引(約定)をすると、2,000円分のビットコインがもらえます(OKJ公式「お友達紹介プログラム」、2026年10月28日確認)。
DeFiでJPYCを運用するには?Morpho・Uniswap・Unifi
DeFiでJPYCを運用する方法は、Morphoで貸す、UniswapでJPYCとUSDCの交換に資金を出す(流動性提供)、LINEのウォレット「Unifi」の利息サービスを使う、の3つです。どれも、日本の登録業者を通さない取引です。トラブルが起きても、取引所のような窓口や補償はありません。
Morphoは年15〜20%:ただし市場は小さく、日本居住者向けではない
Morphoは、担保を入れてお金を借りる人と、貸す人をつなぐレンディングの仕組みです。2026年11月1日7時8分にMorpho公式APIで確かめると(同じ数字はMorphoの市場のページで見られる)、PolygonのJPYCを貸す市場の年率は次のとおりでした。
| 借り手の担保 | 貸す年率(現在) | 過去30日の平均 | 貸されている量 | 利用率 |
|---|---|---|---|---|
| WETH(イーサリアム) | 14.92% | 31.46% | 約618万JPYC | 71.2% |
| WBTC(ビットコイン) | 20.22% | 26.88% | 約202万JPYC | 87.2% |
| USDC | 17.28% | 19.41% | 約43万JPYC | 90.0% |
出典:Morpho公式API(2026年11月1日7時8分取得)、Morphoの市場のページ(担保WETH)。年率は変動。過去30日の平均は、今より年率が高かった10月上旬を含む
年率が高いのは、貸されたJPYCの7〜9割がすでに借りられていて(利用率が高い)、金利が上がる仕組みになっているからです。10月10日は8〜9割が借りられ、年17〜25%でした。ただし次の3点に注意が必要です。
- 年率は1日で大きく下がりうる:2026年1月28日の開始時は年5.95%でしたが、翌日の13時40分には0.61%まで下がりました(CRYPTO TIMESの報道)。
- 市場が小さい:3つの市場の合計は約863万JPYC(約863万円)です。引き出しに使える空き(貸した量−借りられている量)は、USDC担保の市場では約4万JPYCしかありません(2026年11月1日)。
- 日本居住者向けではない:この市場を立ち上げたPAO TECH Labsの1月の発表は、日本居住者を対象としたものではないと明記しています。
借り手が担保を出しすぎずに借りているかはプログラムで管理され、担保の価値が下がると清算されます。それでも、急落時に清算が間に合わなければ、貸した側が損をすることがあります。
Uniswapの流動性提供は為替の影響を受ける
Uniswapでは、JPYCとUSDCを半分ずつ預けて交換用の資金(流動性)を出すと、交換する人が払う手数料を受け取れます。GeckoTerminalの公開データでは、2026年11月1日7時8分時点で主なプールは次の2つでした。
- Polygon(Uniswap v4・手数料0.05%):残高 約55.3万ドル、24時間の取引額 約5.3万ドル(GeckoTerminal)
- Ethereum(Uniswap v4・手数料0.05%):残高 約29.2万ドル、24時間の取引額 約12.0万ドル(GeckoTerminal)
Polygonのプールで、この24時間の手数料(約27ドル)を残高で割って年に直すと約1.8%です(10月28日の同じ計算では約9%、10月10日は約23%)。ただし1日だけの数字の単純な換算で、取引額は日によって大きく変わります。さらに、預けた資金の半分はドル(USDC)なので、円高になると円で見た価値が減ります。値動きで両者の比率が変わる「変動損失」も起きます。円のまま増やしたい人には向かない方法です。
UnifiでJPYCを運用するといくら?
Unifiは、LINE NEXTが提供するステーブルコインのウォレットで、LINEアプリから使えます。2026年5月22日にJPYCに対応し、Kaiaネットワーク版のJPYCを預けたまま利息を受け取れる「インタレスト」機能があります。2026年7月の各社報道では、基本年率2%に期間限定の上乗せ(7月31日まで)が付いていました。
Unifiの利息の対象はKaiaネットワークのJPYCだけです。PolygonやEthereumのJPYCを送ると届かないので、JPYC EXで発行するときにKaiaを選びます。10月時点の年率はUnifiアプリ内のお知らせで確認してください。報道では元本保証ではなく、年率は変更されうるとされています。
今持っているJPYCは運用に回せる?入口別の行き先
今持っているJPYCをそのまま運用できるのは、Kaia版ならUnifi、Polygon版ならMorphoかUniswapです。UPBONDと社債、SBI VCトレードの貸コインは、日本円から始めます。
| JPYCの入口 | そのまま回せる運用先 | 回すための手順 |
|---|---|---|
| JPYC EXで発行(Polygon) | Morpho、Uniswap | UPBONDに使うなら、償還して円に戻し、UPBONDの画面から発行し直す |
| JPYC EXで発行(Kaia)・Unifi | Unifiのインタレスト | Unifiのウォレットに置く |
| αU wallet(au PAY)でPontaポイントから交換 | なし(月300ポイントまでで少額) | αU walletはEthereum・Polygon・Baseに対応。まとまった額の運用には向かない |
| 海外取引所(HTX・Upbit)で購入 | おすすめしない | 日本居住者向けではない取引所で、価格も1円からずれる |
出典:UPBOND公式FAQ、Coin Map記事682・3059、Unifiの報道。2026年10月28日確認
au PAYのαU walletでPontaポイントをJPYCに換える方法と、その損得はαU wallet(au PAYの暗号資産ウォレット)とは?で計算しています。増やすより日々の支払いに使いたい人は、PolygonのJPYCをチャージできるTriaカードという選択肢もあります。
増やすより日々の支払いに回したい人へ:ステーブルコインで払えるカードを、還元と手数料で比べる
JPYCの運用益に税金はかかる?
かかります。UPBONDの貸借料やUnifiの利息は、受け取った時点のJPYCの数量(1JPYC=1円)が所得になると考えるのが基本です。Coin Mapが確認した範囲では、国税庁は電子決済手段を貸したときの利用料について個別の解説を出していません。暗号資産の貸付料と同じく雑所得として扱うのが一般的な考え方ですが、迷う場合は税務署か税理士に確認してください。
- UPBOND・Unifi・Morpho:受け取った利息を雑所得として合計します。会社員で給与以外の所得が年20万円以下なら所得税の確定申告は不要ですが、住民税の申告は必要です。
- 普及債:社債の利子は一般に利子所得で、20.315%が源泉徴収されます。この社債の課税の扱い(JPYSCで受け取る利息の源泉徴収の方法)は、申込時の書面で確認してください。
- Uniswap:手数料の受け取りに加え、USDCを円に換えたときの為替の差益も所得になりえます。
確定申告の手順は仮想通貨の確定申告のやり方、海外のサービスを使った場合は海外取引所の税金と確定申告で解説しています。
JPYC運用のリスクは?元本が減る5つのケース
JPYCの運用で元本が減るのは、主に「貸した相手が返せない」「引き出せない」「為替」「ハッキング」「JPYC自体の信用」の5つのケースです。
- 貸した相手が返せない:UPBONDや社債の発行体が破綻すると、JPYCや元本の全部または一部が戻らない可能性があります。預金保険の対象外です。
- すぐに引き出せない:UPBONDは30日、貸コインは168日、社債は1年、引き出せない期間があります。Morphoは利用率が高いと空きが足りず、すぐに引き出せません。
- 為替:UPBONDは中でUSDCに換えて運用しており、円高の損失は返す力に響きます。Uniswapは自分の資金の半分がドルになります。
- ハッキング・操作ミス:DeFiはプログラムの不具合や、偽サイトでの署名による被害がありえます。チェーンを間違えて送ると戻りません。
- JPYC自体の信用:JPYCの1円は、JPYC社が日本円で償還することで保たれます。取引所での価格は1円からずれることがあり、2026年9月のUpbit上場では一時約4.2円相当まで上がりました。
「JPYCを預ければ月○%」のように、公式サービスではない高利回りの勧誘には注意してください。何%から疑うべきかの目安は仮想通貨の利回りは何%なら安全?「怪しい高利回り」の見分け方にまとめています。
ドル建て(USDC)で運用する場合との違い
ドル建てのUSDCで運用すると、AaveやHyperliquidなどで年3〜5%台の運用先があり、ロックが無いものもあります。ただし、円に戻すときは為替の影響を受けます。1ドル=約158円(2026年10月28日朝、JPYCとUSDCの交換レートから計算)の水準から円高になると、利息分が消えることもあります。円で使う予定のお金は円建て(JPYC・JPYSC)、ドルのまま持っておきたいお金はドル建て(USDC)、と目的で分けるのが基本です。ドル建ての運用先の比較はUSDC・USDTの運用方法|利回り・ロック・リスクの比較で紹介しています。
JPYCの運用でよくある質問
JPYCを持っているだけで利息はつきますか?
つきません。JPYCは1JPYC=1円で発行・償還できる電子決済手段で、利息の仕組みはありません。増やすには、UPBONDレンディングなどに貸す必要があります。
UPBONDレンディングはいつから、いくらから使えますか?
UPBONDレンディングは2026年10月19日に始まる予定と発表され(2026年10月5日のプレスリリース)、10月28日時点で公式サイトの新規登録が開いています。1回10,000 JPYCから貸せます。2026年10月28日時点の公式の新規登録画面では、紹介コードの入力は任意です。最高額と対応ネットワークは、10月28日時点でも公式サイトに掲載が見当たりません。
UPBONDのキャンペーン年4%は誰が対象ですか?
UPBONDのプレスリリース(2026年10月5日、ASCII STARTUPの転載)では、2026年10月19日〜12月31日に、紹介経由で登録してJPYC EXとの連携を終えた人が年4%の対象です。事前登録した人は、2027年1月以降も年4%が適用されると書かれています。
UPBONDに貸したJPYCはすぐに引き出せますか?
すぐには引き出せません。UPBONDレンディングは貸してから30日たつと返還を申請でき、即時返還なら申請の翌日から10営業日以内に戻ります。即時返還を選ぶと、その月の貸借料は受け取れません。
JPYSC社債(普及債)はJPYCで買えますか?
普及債の公式の申込の流れは、口座情報を入力して入金期日までに払い込む形で、JPYCでの払い込みは案内されていません。利息と元本は、Startale App上でJPYSCとして受け取ります。
JPYSCとJPYCは同じですか?
別のものです。JPYSCはSBI新生信託銀行が発行する信託型の円ステーブルコインで、JPYCはJPYC株式会社が発行します。SBI VCトレードでJPYCは買えず、JPYSCは2026年10月28日時点でSBI VCトレードから外部に送れません。
UnifiのJPYCの利息は何%ですか?
2026年7月の報道では、UnifiのJPYCインタレストは基本年率2%でした(7月31日まで期間限定の上乗せあり)。対象はKaiaネットワークのJPYCだけです。現在の年率はUnifiアプリ内のお知らせで確認してください。
DeFiでJPYCを年20%で運用しても大丈夫ですか?
おすすめしません。MorphoのJPYC市場は2026年11月1日朝に年15〜20%(10月28日は12〜15%、10月10日は17〜25%)でしたが、市場は合計約863万JPYCと小さく、1月には1日で年0.61%まで下がりました。市場を立ち上げた側は日本居住者向けではないと明記しています。
JPYCの運用益は確定申告が必要ですか?
受け取った利息は所得になります。会社員で給与以外の所得が年20万円以下なら所得税の確定申告は不要ですが、住民税の申告は必要です。社債の利子は一般に源泉徴収されます。
まとめ:JPYCの運用は「だれが返すか」と「いつ引き出せるか」で選ぶ
まとめ(2026年10月28日時点)
- JPYCそのものに利息はつかない。増やすには貸すか、社債などに換える
- 円のまま・国内の会社に貸すならUPBONDレンディング(年3%、年内は4%、30日ロック、1万JPYCから、今あるJPYCは貸せない)
- 年率と期間を固定したいならJPYSC社債(年5%・1年・10万円から、円で払い込み、11月10日まで抽選)
- 国内の登録業者で円建てを運用するならSBI VCトレードのJPYSC貸コイン(11/5締切分で年3.0%・168日)
- DeFi(Morpho・Uniswap)は年率が高く見えても不安定で、為替やハッキングのリスクがある
本記事のデータは2026年10月28日朝に確かめ、2026年11月1日朝に取り直したものです(UPBONDレンディング公式サイト・利用規約・プレスリリース、Startale公式ページ、SBI VCトレード公式、Morpho公式API、GeckoTerminal、各社報道)。年率・条件は変わることがあります。
日本円と暗号資産の出し入れに使う、国内の登録業者の口座を1つ用意しておく
PR:当サイトはOKJと紹介提携しており、このボタンから登録があると報酬を受け取ることがあります。紹介の特典(90日以内に2万円以上の約定で2,000円分のビットコイン)の条件は、上の案内と同じです。