本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
本記事には広告(PR)を含むページへのリンクがあります。本記事は一般的な制度の解説で、個別の税務の判断は税務署・税理士に確認してください。無料の相談先は記事の末尾にまとめています。
「仮想通貨の含み益を持ったまま海外に移住したら、日本を出るときに税金がかかる?」「移住した後に売れば日本の税金はかからない?」「仮想通貨の出国税はいつから始まる?」
この記事は、仮想通貨(暗号資産)を持ったまま海外への移住を考えている人に向けて、日本の出国税(国外転出時課税)の対象になるのか、移住の前後で何の税金と手続きが残るのか、今後ルールが変わる可能性はあるのかを、国税庁・財務省・e-Govの法律の条文と、フランス国民議会の修正案の原文で確かめてまとめたものです。確認日は2026年10月11日(フランスの審議の状況は2026年10月18日)です。
税制の確認日:2026年10月11日
日本の制度は、国税庁 タックスアンサーNo.1478(令和8年4月1日現在法令等)、国税庁「国外転出時課税制度(FAQ)」(令和5年6月最終改訂)、所得税法第60条の2(e-Gov法令検索)、財務省「令和8年度税制改正の大綱」(令和7年12月26日 閣議決定)で確かめています。フランスの動きは、フランス国民議会の修正案の原文、本会議の議事録、国民議会の審議日程の資料で確かめています(本会議の状況は2026年10月18日確認)。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論
仮想通貨(暗号資産)の現物は、日本の出国税(国外転出時課税)の対象資産に入っていません。出国税の対象は、1億円以上の株式・投資信託などの有価証券と、未決済の信用取引・デリバティブ取引です(国税庁No.1478)。
ただし、出国税がかからなくても、①日本に住んでいた間に売った・交換した利益の所得税、②出国する年までの住民税、③移住先の国の税金は残ります。仮想通貨の先物・CFDのポジションを持ったまま出国する人は、出国税の対象資産に入るかを税務署に確かめてください。
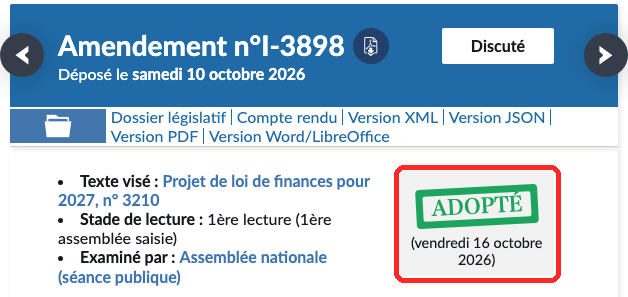
仮想通貨を出国税の対象に加える改正は、2026年10月11日時点で日本の税制改正大綱にも法律にも書かれていません。一方、フランスでは国民議会が10月16日の本会議で、仮想通貨からステーブルコイン(EUの規則MiCAの「電子マネートークン」)への交換に2027年1月1日から課税する修正案 n°I-3898を、賛成38・反対37で可決しました(10月16日午後の本会議の議事録、2026年10月18日確認)。80万ユーロを超える仮想通貨を対象にする出国税の案は、10月18日時点で本会議ではまだ採決されていません。どちらも上院の審議などが残っており、法律として成立したわけではありません。日本に住んでいる人に直接かかるルールではありません(日本では、仮想通貨どうしの交換の時点ですでに利益を計算します)。
結論:仮想通貨は日本の出国税の対象?早見表
日本の出国税(国外転出時課税)は、仮想通貨の現物には今のところかかりません。所得税法第60条の2が対象にしているのは「有価証券等」「未決済信用取引等」「未決済デリバティブ取引」の3つで、暗号資産はこのどれにも名前が挙がっていないためです。下の表で、持っているものごとに確かめてください。
| 持っているもの | 日本の出国税の対象? | 根拠・注意 |
|---|---|---|
| 仮想通貨の現物(BTC・ETHなど。国内・海外の取引所、自分のウォレット) | × 対象外 | 所得税法60条の2の対象資産に入っていない。1億円の判定にも数えない |
| ステーブルコイン(USDT・USDCなど) | × 対象として挙がっていない | 対象資産の一覧(国税庁FAQ Q4)に名前がない |
| 仮想通貨の先物・CFD・証拠金取引の未決済ポジション | △ 入りうる(要確認) | 対象の「未決済デリバティブ取引」は金融商品取引法2条20項のデリバティブ取引。暗号資産は同法の「金融商品」(暗号等資産)に当たる。国税庁は暗号資産について個別の説明を出していない |
| 株式・投資信託(NISA口座の分を含む) | ○ 対象 | 合計1億円以上、かつ出国前10年のうち5年超を日本で暮らした人(国税庁FAQ Q3・Q4) |
| 暗号資産を組み入れた投資信託(今後、国内で出る場合) | ○ 有価証券として対象になりうる | 投資信託の受益権は有価証券。中身が暗号資産でも、持っているのは有価証券 |
出典:所得税法第60条の2(e-Gov法令検索)、国税庁 タックスアンサーNo.1478(令和8年4月1日現在法令等)、国税庁「国外転出時課税制度(FAQ)」Q3・Q4(令和5年6月最終改訂)、金融商品取引法第2条第20項・第24項(e-Gov法令検索)をもとにCoin Map作成。2026年10月11日確認。
例えば、株式を5,000万円分、仮想通貨を8,000万円分持って出国する人は、出国税の1億円の判定に数えるのは株式の5,000万円だけなので、出国税の対象にはなりません。逆に、株式だけで1億円以上ある人は、仮想通貨をいくら持っていても株式の含み益に出国税がかかります。
国外転出時課税(出国税)とは?対象・1億円・手続き
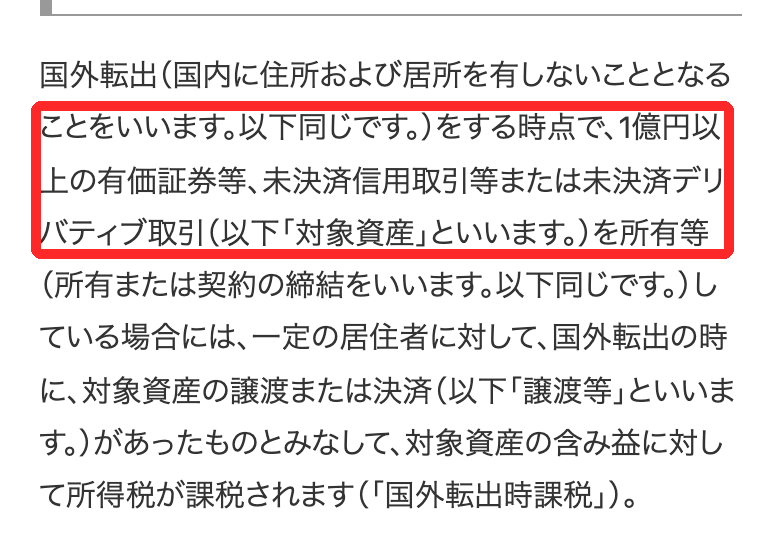
国外転出時課税(いわゆる出国税)は、1億円以上の有価証券などを持って日本を出る人に、出国の時点で売ったものとみなして含み益に所得税をかける制度です。2015年7月1日以後の出国に適用されています(国税庁No.1478)。
対象になる人:2つの条件の両方に当てはまる人
| 条件 | 中身 |
|---|---|
| ① 対象資産が1億円以上 | 出国の時に持っている有価証券等の価額と、未決済の信用取引・デリバティブ取引を決済したとみなした損益の合計が1億円以上。含み損のあるものや、海外で持っている有価証券も合計に入る(国税庁FAQ Q5・Q11) |
| ② 日本で暮らした期間が5年超 | 原則として、出国の日の前10年以内に、日本に住所か居所があった期間の合計が5年を超えている(就労などの一定の在留資格で滞在した期間は数えない) |
出典:国税庁 タックスアンサーNo.1478、国税庁「国外転出時課税制度(FAQ)」Q3・Q5。2026年10月11日確認。
ここでいう「国外転出」は、日本に住所も居所もなくなることを指します。旅行や短期の出張は当たりません。
申告の期限は「納税管理人」を届けるかどうかで変わる
出国税の対象になる人は、その年の所得に出国税の分を含めて申告します。期限は、出国までに税務署へ「納税管理人」(日本で税金の書類を受け取り、手続きを代わりにする人)を届けたかどうかで変わります。
| 出国前の届出 | 申告と納税の期限 | 資産の値段をいつで計るか |
|---|---|---|
| 納税管理人を届けた | 翌年3月15日まで(通常の確定申告) | 出国した時の価額 |
| 届けずに出国する | 出国の時まで(準確定申告) | 出国予定日の3か月前の日の価額 |
出典:国税庁 タックスアンサーNo.1478、国税庁「国外転出時課税制度(FAQ)」Q5〜Q7。2026年10月11日確認。
納税管理人を届け、担保を出すなどの手続きをすれば、出国税の納税を5年(延長で最長10年)待ってもらえます。また、出国から5年以内(納税猶予を延長した人は10年以内)に帰国し、その時まで持ち続けている資産については、帰国の日から4か月以内に手続きをすれば、出国税の課税を取り消せます(国税庁No.1478)。
仮想通貨の先物・CFDのポジションを持っている人は要確認
出国税の対象の「未決済デリバティブ取引」は、所得税法60条の2第3項で「金融商品取引法第2条第20項に規定するデリバティブ取引」と決められています。暗号資産は金融商品取引法で「金融商品」に当たる(同法2条24項3号の2。法律上の用語は「暗号等資産」)ため、暗号資産の先物・CFDの未決済のポジションは、条文の上では出国税の対象資産に入りうると読めます。
国税庁のFAQは、暗号資産のデリバティブを名指しして説明していません。未決済のポジションを持ったまま出国する人で、株式などと合わせて1億円の判定に関わりそうな人は、出国の前に税務署か税理士に確かめてください。なお、1億円の判定に数えるのは、ポジションの建玉の金額ではなく、決済したとみなしたときの損益の額です(国税庁FAQ Q5)。
仮想通貨を持って移住した後の税金は?出国税以外に残る3つ
出国税がかからなくても、移住で仮想通貨の税金がすべてなくなるわけではありません。日本の居住者でいた間の利益、出国する年までの住民税、移住先の国の税金の3つは残ります。
移住の前後で、どこの税金がかかるか(流れ図)
出典:国税庁 タックスアンサーNo.1478・No.2875、国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」1-8(令和7年12月版)、総務省「個人住民税」をもとにCoin Map作成。2026年10月11日確認。
① 日本に住んでいた間の利益:出国する年の分も申告する
日本の居住者は、国内・海外のどこで出した利益も日本で課税されます。仮想通貨は、日本円に替えた時だけでなく、ほかの暗号資産と交換した時や、仮想通貨で支払った時にも利益を計算します(国税庁FAQ 1-2・1-3)。出国の直前にUSDTやほかの銘柄に替えておくと、その交換で利益が出た分は、日本の居住者だった年の所得になります。
年の途中で出国する人の申告は、次のどちらかです(国税庁「国外転出時課税制度(FAQ)」Q7)。
- 納税管理人を届けて出国する:翌年2月16日〜3月15日に、納税管理人を通して確定申告と納税をする
- 届けずに出国する:出国の時までに、1月1日から出国の日までの所得について「準確定申告」と納税を済ませる
仮想通貨の利益の区分・計算のしかた(総平均法など)は、日本に住んでいる人と同じです。会社員の20万円の基準や計算の手順は仮想通貨の確定申告のやり方、海外取引所の利益の扱いは海外取引所の税金と確定申告のやり方で解説しています。
② 住民税:その年の1月1日に住所がある市区町村で課税
個人住民税は、その年の1月1日時点で住所がある市区町村で、前年の所得をもとに課税されます(総務省「個人住民税」)。そのため、仮想通貨の利益が出た年の翌年1月1日より前に出国して日本の住所がなくなれば、翌年度の住民税はかからない仕組みです。
一方で、出国する年の住民税(前の年の所得の分)は、出国した後も払う必要があります。残りを一括で払うか、納税管理人を決めて払うかは、住んでいる市区町村の税務担当で確かめてください。
③ 移住先の国の税金:日本で課税されなくなっても、移住先で課税されうる
国税庁のFAQ 1-8は、外国に住む人(非居住者)が日本の暗号資産交換業者に預けた暗号資産を売っても、その所得は日本の所得税の対象ではないとしています。非居住者に日本が課税するのは、国内の不動産の譲渡などの「国内源泉所得」に限られるためです。ただし、同じFAQの一覧には「非居住者が国内に滞在する間に行う国内にある資産の譲渡による所得」も挙がっているので、一時帰国中の売却は扱いが変わりうる点に注意してください。
日本で課税されなくなっても、移住先の国が自国の居住者として仮想通貨の利益に課税することがあります。課税の時点(売った時か、交換した時か)、取得価額の決め方、移住前の含み益の扱いは国ごとに違います。移住先の税制は、その国の税務当局の案内か、現地の税理士で確かめてください。この記事では国ごとの税率の比較はしません。
「日本の居住者かどうか」は住所の実態で決まる
日本の所得税では、日本に「住所」があるか、1年以上「居所」がある人が居住者です。住所は「生活の本拠」がどこかで、客観的な事実から判定されます(国税庁No.2875)。住民票を抜いたかどうかや、日数だけで決まるわけではありません。家族・住まい・仕事・資産の場所などから、生活の中心が日本に残っていると判断されれば、移住したつもりでも居住者として扱われる可能性があります。
日本と移住先の両方から居住者と扱われる場合は、両国の租税条約の決め方(恒久的な住居、利害関係の中心など)で、どちらの居住者かを決めます(国税庁No.2875)。自分の判定に迷う人は、出国の前に税務署か税理士に相談してください。
移住するときの取引所の口座はどうなる?国内4社の規約
国内の暗号資産交換業者は、日本に住んでいる人向けのサービスです。移住した後も口座を使い続けられるかは、会社ごとに書き方が違います。2026年10月11日に、4社の公式ヘルプ・利用規約で確かめた内容は次のとおりです。
| 取引所 | 新規の口座開設 | 口座を持っている人が海外に移住したとき |
|---|---|---|
| bitbank | 日本国内に住む個人・日本の法人だけ | 退会の手続きが必要と明記。出金せずに退会すると、ログインも出金もできなくなるので、先に出金する(公式ヘルプ、2026年9月24日更新) |
| OKJ | 日本に住む人だけ | ヘルプに明記なし。居住地国が変わったら、3か月以内に「異動届出書」を出す必要があると案内(CARFのページ) |
| GMOコイン | 日本国内に住む個人だけ | ヘルプに明記なし。海外からのログインは可能だが、サービスは国内居住者が対象で、海外からの操作は動作確認をしていない。ログインを制限する場合もあると案内 |
| bitFlyer | 原則として海外居住の人の本人確認は受け付けない | ヘルプに明記なし。利用規約に「日本国内に居住されていない登録ユーザーには追加手数料がかかる場合がある」とある |
出典:bitbank「海外在住中もしくは海外移住予定の方へ」、OKJ「海外に居住している場合、口座開設できますか」「CARFについて」、GMOコイン「海外に在住していますが、口座開設はできますか」「海外からログインは可能ですか」、bitFlyer FAQ「海外居住の場合でも取引できますか。」・ご利用規約(令和7年9月1日改定)。2026年10月11日確認。ここに挙げた4社以外は確かめていません。
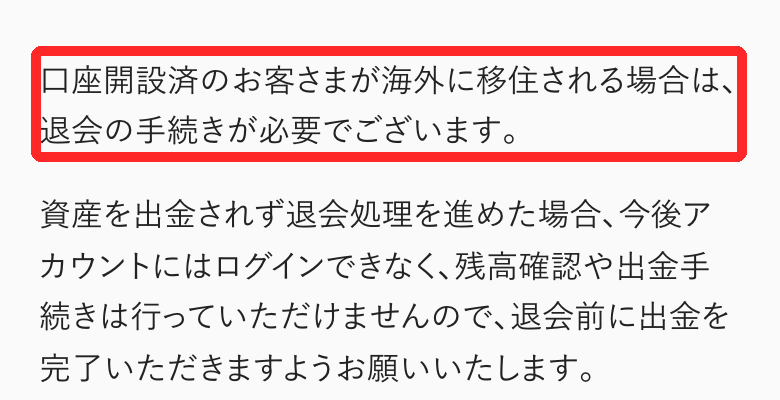
どの会社でも、移住が決まったら、出国の前に取引所へ問い合わせて、口座の扱いと日本円・暗号資産の出金方法を確かめておくのが安全です。日本の銀行口座を解約すると、日本円の出金先がなくなる点にも注意してください。
居住地国の届出(CARF):移住したら3か月以内に届け直す
2026年1月1日から、国内の暗号資産交換業者と取引する人は、税務上の居住地国を書いた届出書を出す必要があります。国内の業者は2027年以後、毎年4月30日までに非居住者の取引情報を税務署に報告し、その情報は租税条約にもとづいて相手の国の税務当局に送られます(国税庁「CARFコーナー」)。
OKJの案内では、届出の後に居住地国が変わったときは、変わった日から3か月以内に「異動届出書」を出す必要があります。CARFでの最初の情報交換は、日本・フランスなどが2027年まで、アラブ首長国連邦(ドバイ)・シンガポール・香港などが2028年までに始める予定です(OECDの公表による)。移住先の取引所を使う場合も、取引の情報はいずれ居住地国の税務当局に届く前提で考えてください。
移住先で使える取引所を探す人向けに、海外の取引所の手数料・本人確認・日本語対応を比べた【PR】海外仮想通貨取引所の比較ランキングがあります。掲載している海外の取引所は日本の登録業者ではありません。移住先の国で使えるか、その国で登録・許可を受けているかは、各社の利用規約と移住先の当局の案内で確かめてください。
海外では仮想通貨も出国税の対象にする動き:フランスの最新状況
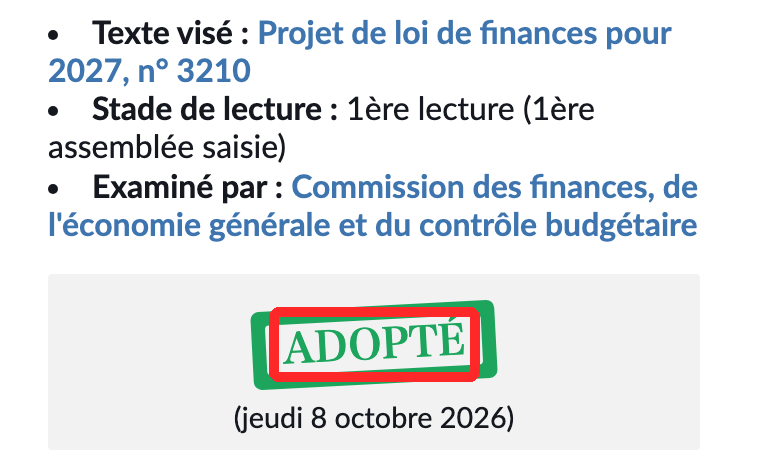
フランスでは、世帯で80万ユーロを超える仮想通貨を持って国外へ移る人に、含み益の出国税をかける修正案が、2026年10月8日に国民議会の財政委員会で採択されました。ただし、委員会はその後に歳入部分全体を否決したため、本会議で改めて出し直す必要があります。もう1つの修正案(ステーブルコインへの交換に課税)は、同じ文言の修正案I-3898が10月16日の本会議で可決されました。どちらも法律として成立したわけではありません。下の表と日程で、今どの段階かを確かめてください。
採択された2つの修正案の中身
| 項目 | 修正案 I-CF1822(仮想通貨の出国税) | 修正案 I-CF1826(ステーブルコインへの交換に課税) |
|---|---|---|
| 委員会での採択日 | 2026年10月8日(木) | 2026年10月7日(水) |
| 本会議(2026年10月18日時点) | まだ採決されていない(提出者は「第5条の後に加える条文として後で審議する」と発言) | 同じ文言の修正案I-3898を10月16日に可決(賛成38・反対37) |
| 対象 | 移る前の10年のうち6年以上フランスに税務上の住所があった人。世帯(foyer fiscal)が持つ仮想通貨の合計が80万ユーロ超 | 仮想通貨を、EUの規則MiCAの「電子マネートークン(EMT)」と交換する取引 |
| 中身 | 移った日の含み益に課税。取引所などに預けた分も、海外の口座・自分で管理するウォレットの分も含めて申告。帰国・死亡・贈与で取り消す仕組みや納税の猶予は、有価証券の出国税と同じ | 今は課税が先送りされる「仮想通貨どうしの交換」から、EMTを受け取る交換を外し、交換の時点で課税。取得価額は銘柄ごとの加重平均に |
| 適用の開始 | 2027年1月1日以後の移転 | 2027年1月1日以後の売却・交換 |
| 提出者 | ニコラ・サンス議員ほか(左派会派「民主・共和左派(GDR)」) | |
出典:フランス国民議会 修正案 n°I-CF1822・n°I-CF1826(2027年予算法案 n°3210、財政委員会)。2026年10月11日確認。本会議の行は修正案 n°I-3898と10月16日午後の本会議の議事録・10月16日夜の本会議の議事録(2026年10月18日確認)。
I-CF1822の説明文は、株式などの有価証券には80万ユーロ超で出国税があるのに、直接持つ仮想通貨には出国税がなく、数百万ユーロを持って出国しても含み益に課税されない、と理由を書いています。80万ユーロの線は、有価証券の出国税にそろえたものです。
I-CF1826の対象は「EMTの定義に当たるステーブルコイン」です。英語圏の記事には「MiCAで認可されたステーブルコインだけ」と書くものがありますが、原文は定義を参照しているだけで、認可の有無は書いていません。USDTがEMTに当たるかは、この修正案の原文からは判断できません。本会議で可決されたI-3898も同じ文言です。本会議では提出者がTether社のドル建てステーブルコインを例に挙げて説明しましたが、課税の対象を決めるのは条文の定義です。
成立したの?これからの日程
まだ成立していません。財政委員会は、2つの修正案を採択した後の10月9日、予算法案の歳入部分(第1部)全体を否決しました(franceinfo、10月10日)。本会議は政府の元の法案から審議を始めるため、委員会で採択された修正案は、本会議で改めて出され、採択される必要があります。
ステーブルコインへの交換に課税する案は、委員会のI-CF1826と同じ文言の修正案 n°I-3898として出し直され、2026年10月16日(金)午後の本会議で可決されました。記名投票で、投票100人・有効75票のうち賛成38・反対37でした(10月16日午後の本会議の議事録、2026年10月18日確認)。政府(予算担当の大臣)は「今のままでは実施が複雑すぎる」として反対し、委員会の報告者も、個人としては今の課税の先送りの仕組みは妥当だと述べています。仮想通貨の出国税の案は、提出者が同じ本会議で「第5条の後に加える条文として後で審議する」と述べました。第5条の後の審議は10月19日(月)の本会議に続きます(10月16日夜の本会議の議事録)。
可決は、予算法案の第1部の中の修正案が1つ採択されたという段階で、成立ではありません。このあと第1部全体の採決(10月20日)、予算法案全体の採決(11月17日)、上院の審議が残ります(国民議会「予算審議の組み立て」、2026年10月18日確認)。また、政府がフランス憲法第49条3項(議会の採決を経ずに法案を通す手続き)を使う場合は、議員が可決した修正案を残すかどうかを政府が選べる、と報じられています(Cryptoast、2026年10月16日)。
| 日付 | 出来事 | 状況 |
|---|---|---|
| 2026年10月1日 | 2027年予算法案(n°3210)を国民議会に提出 | 済み |
| 10月7日・8日 | 財政委員会がI-CF1826(7日)とI-CF1822(8日)を採択 | 済み |
| 10月9日 | 財政委員会が歳入部分(第1部)全体を否決 | 済み(報道) |
| 10月13日〜19日 | 本会議で第1部を審議。10月16日にI-3898(ステーブルコインへの交換に課税)を可決。出国税の案は10月18日時点で未採決 | 審議中(19日まで) |
| 10月20日 | 第1部の全体の採決 | 予定 |
| 11月17日 | 国民議会で予算法案全体の採決。その後、上院へ(政府が憲法49条3項を使う場合は、採決を経ずに通ることもある) | 予定 |
出典:フランス国民議会「2027年予算法案」立法資料のページ、同「予算審議の組み立て」(2026年9月29日)、修正案 I-CF1822・I-CF1826、franceinfo(2026年10月10日)。2026年10月11日確認。10月16日の本会議の結果は修正案 n°I-3898、10月16日午後の本会議の議事録、10月16日夜の本会議の議事録(2026年10月18日確認)。
日本はステーブルコインへの交換を、すでに課税している
フランスのI-CF1826(本会議では同じ文言のI-3898として10月16日に可決、未成立)は「ステーブルコインへの交換で課税する」案ですが、日本では、暗号資産をほかの暗号資産に交換した時点で利益を計算するのが今のルールです(国税庁FAQ 1-3)。海外取引所でBTCをUSDTに替えた場合も、日本の居住者なら交換の時点の利益が課税の対象になります。ステーブルコインの種類ごとの扱いは海外取引所の税金(USDTへの交換)と仮想通貨カードの税金(USDT・USDCで払ったとき)で解説しています。
仮想通貨の出国税はいつから?日本で対象になる予定は
日本で仮想通貨を出国税の対象に加える予定は、2026年10月11日時点で公表されていません。財務省の「令和8年度税制改正の大綱」(令和7年12月26日 閣議決定)を確かめたところ、暗号資産の20%分離課税は書かれていますが、「国外転出」の語は1か所も出てきません。2026年3月31日に公布された所得税法等の改正法の要綱にも、国外転出時課税を変える項目はありません。
| わかっていること | わかっていないこと |
|---|---|
| 国外転出時課税の対象資産は、有価証券等・未決済信用取引等・未決済デリバティブ取引(所得税法60条の2、e-Govで確認) | 今後の税制改正で、暗号資産を対象資産に加えるかどうか |
| 令和8年度の大綱・改正法の要綱に、国外転出時課税を変える記述はない | 分離課税の対象になる「特定暗号資産」が、将来、出国税の議論に入るかどうか |
| 20%の分離課税は、金融商品取引法の改正法の施行日の翌年1月1日以後の取引から(2027年1月か2028年1月)。対象は国内の登録業者での特定暗号資産の売却など | 分離課税の開始日(施行日を決める政令は10月10日時点で未公布) |
出典:財務省「令和8年度税制改正の大綱」(令和7年12月26日 閣議決定)、財務省「所得税法等の一部を改正する法律案要綱」、所得税法第60条の2(e-Gov法令検索)。2026年10月11日確認。分離課税の時期の詳細は当サイトの別記事で確認しています。
日本の税制改正の大綱は、毎年12月ごろに決まります。仮想通貨の出国税が日本で始まるなら、まず大綱に書かれ、その後に法律の改正が必要なので、ある日突然始まることはありません。分離課税が始まる時期と対象は仮想通貨の分離課税はいつから?で、税務署が取引を把握する仕組みは仮想通貨の税務調査は少額でも来る?で解説しています。
出国の前にやること:チェックリスト
移住の予定が決まったら、出国の前に次のことを済ませておくと、後から履歴が取れない・申告に間に合わないといった事態を防げます。
| やること | 理由 |
|---|---|
| 1. 全取引所・ウォレットの取引履歴を保存 | 出国する年の申告に必要。国内の口座は移住後に使えなくなることがある。取得価額の記録は、移住先での計算や帰国後にも使う |
| 2. 出国する年の損益を計算 | 1月1日〜出国の日までの売却・交換・支払いの利益は日本で課税 |
| 3. 納税管理人を届けるか決める | 届けなければ出国までに準確定申告と納税。届ければ翌年3月15日までに申告 |
| 4. 株式・先物などが1億円以上か確かめる | 1億円以上なら出国税の申告が必要。仮想通貨の先物・CFDのポジションは税務署に確認 |
| 5. 取引所に口座の扱いを問い合わせる | 退会が必要な会社がある。日本円・暗号資産の出金先を先に用意する |
| 6. 居住地国の異動届出書を出す | 居住地国が変わったら、取引所に届け直す(OKJの案内では3か月以内) |
| 7. 住民税の払い方を市区町村に確認 | 出国する年の分は残る |
| 8. 移住先の税制を確かめる | 移住前の含み益の扱い・課税の時点は国ごとに違う |
取引所ごとの履歴の出し方は、MEXCの税金・確定申告のやり方、Hyperliquidの確定申告と取引履歴のダウンロード方法など、取引所別の記事にまとめています。
出国する年の損益を自分で計算するのが大変な人は、【CRYPTACT(クリプタクト)】 の無料プランから試せます【PR】。国内・海外の取引所のファイルやAPIを取り込み、銘柄ごとの損益を自動で計算します。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です(クリプタクト公式「料金プラン」、2026年10月11日確認)。
よくある質問
Q1. 仮想通貨の出国税はいつから始まりますか?
日本では、仮想通貨を出国税(国外転出時課税)の対象にする予定は、2026年10月11日時点で公表されていません。令和8年度の税制改正大綱にも、2026年3月に公布された改正法の要綱にも、国外転出時課税を変える項目はありません。始まるとすれば、まず毎年12月ごろの大綱に書かれ、その後に法律の改正が必要です。
Q2. 1億円以上の仮想通貨を持って出国したら、出国税はかかりますか?
仮想通貨の現物だけなら、日本の出国税はかかりません。出国税の対象は有価証券等・未決済の信用取引・未決済のデリバティブ取引で、仮想通貨の現物は1億円の判定にも数えません。株式などが別に1億円以上あれば、株式などの含み益に出国税がかかります。
Q3. 仮想通貨の先物やCFDのポジションを持ったまま出国したら?
条文上は、出国税の対象の「未決済デリバティブ取引」に入りうると読めます。対象は金融商品取引法のデリバティブ取引で、暗号資産は同法の金融商品(法律上の用語は「暗号等資産」)に当たるためです。国税庁は暗号資産について個別の説明を出していないので、ポジションを持ったまま出国する人は税務署か税理士に確認してください。
Q4. 移住した後に仮想通貨を売れば、日本の税金はかかりませんか?
日本の非居住者になった後に、日本の業者に預けた仮想通貨を売っても、日本の所得税の対象ではないと国税庁FAQ 1-8は説明しています。ただし、一時帰国中の国内の資産の売却は扱いが変わりうること、移住先の国で課税されうること、日本の居住者かどうかは住所の実態で判定されることに注意してください。
Q5. 海外移住は仮想通貨の税金対策になりますか?
日本に住んでいた間の利益は日本で課税され、移住先でも課税されうるため、移住だけで税金がなくなるとは言えません。生活の拠点が日本に残っていれば居住者と扱われる可能性もあります。税金を理由に移住を決める前に、税理士と移住先の専門家に個別に相談してください。
Q6. ドバイやシンガポールなど、移住先はどう選べばいいですか?
日本側の扱い(出国税の対象外、出国する年の申告、住民税)は、移住先がどこでも同じです。移住先での課税は国ごとに違うので、その国の税務当局の案内で確かめてください。なお、アラブ首長国連邦(ドバイ)とシンガポールは、取引所の情報を各国で交換するCARFを2028年までに始める予定です。
Q7. 出国する年の確定申告はいつ、どうすればいいですか?
納税管理人を届けて出国した人は翌年3月15日まで、届けずに出国する人は出国の時までに、1月1日から出国の日までの所得を申告します(準確定申告)。仮想通貨の利益の計算方法は、日本に住んでいる人と同じです。
Q8. 年の途中で出国したら、翌年の住民税はかかりますか?
住民税は、その年の1月1日に住所がある市区町村で、前の年の所得をもとにかかります。翌年1月1日より前に日本の住所がなくなれば、翌年度の住民税はかかりません。出国する年の住民税(前の年の所得の分)は払う必要があります。
Q9. 移住した後、国内の取引所の口座は使えますか?
会社によって違います。bitbankは移住するときに退会が必要と明記しています。OKJ・GMOコイン・bitFlyerは、新しい口座の開設を日本の居住者だけにしており、既存の口座の扱いはヘルプに書かれていません(2026年10月11日確認)。出国の前に各社へ問い合わせ、出金を済ませておくのが安全です。
Q10. フランスの仮想通貨の出国税は成立しましたか?
2026年10月18日時点では成立していません。仮想通貨の出国税の修正案は10月8日に国民議会の財政委員会で採択されましたが、委員会は10月9日に歳入部分全体を否決しており、本会議で改めて採択される必要があります(10月18日時点で本会議では未採決)。別の修正案で、ステーブルコインへの交換に課税するI-3898は、10月16日の本会議で賛成38・反対37で可決されました。第1部全体の採決は10月20日、予算法案全体の採決は11月17日の予定で、その後に上院の審議があります。
まとめ
この記事のまとめ(2026年10月11日時点)
- 仮想通貨の現物は、日本の出国税(国外転出時課税)の対象外。対象は1億円以上の有価証券等・未決済の信用取引・デリバティブ取引
- 仮想通貨の先物・CFDの未決済ポジションは、条文上は対象に入りうる。持ったまま出国するなら税務署に確認
- 出国税がなくても、出国する年までの利益(交換・支払いを含む)、出国する年の住民税、移住先の税金は残る
- 日本の居住者かどうかは住所の実態で決まる。国内の取引所は会社ごとに扱いが違い、bitbankは移住時に退会が必要
- 日本で仮想通貨を出国税の対象にする予定は、大綱・法律に書かれていない。フランスは、80万ユーロ超を対象にする出国税の案が本会議で未採決、ステーブルコインへの交換に課税する案は10月16日に本会議で可決(どちらも未成立。第1部の採決は10月20日予定)
本記事の情報は2026年10月11日時点(フランスの審議の状況は2026年10月18日時点)のものです。国税庁のFAQ・タックスアンサー、財務省の資料、取引所の公式ヘルプ、フランス国民議会の審議の結果が更新された場合は、この記事も更新します。本記事は一般的な制度の解説です。
迷ったときの無料の相談先(2026年10月5日確認)
国税庁の電話相談センターは0570-00-5901(国税相談専用ダイヤル。音声案内で所得税は「1」、平日8時30分〜17時)です。税理士に無料で聞くなら、各地の税理士会の無料相談会や、日本税務研究センターの電話の税務相談室(税理士が回答。一般的な質問が対象)があります。住民税は、お住まいの市区町村の税務担当に聞きます。出国税(国外転出時課税)や納税管理人の手続きは、住所地の税務署が窓口です。窓口ごとの受付時間とリンクは仮想通貨の確定申告のやり方(税金の相談先)にまとめています。
この記事で確認した一次情報(2026年10月11日)
- 国税庁 タックスアンサーNo.1478「国外転出をする場合の譲渡所得等の特例」、No.2875「居住者と非居住者の区分」(いずれも令和8年4月1日現在法令等)
- 国税庁 「国外転出時課税制度(FAQ)」(令和5年6月最終改訂)Q3〜Q7・Q11
- 国税庁 「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月)FAQ 1-2・1-3・1-8、「CARFコーナー」
- e-Gov法令検索 所得税法 第60条の2、金融商品取引法 第2条第20項・第24項
- 財務省 「令和8年度税制改正の大綱」(令和7年12月26日 閣議決定)、「所得税法等の一部を改正する法律案要綱」
- 総務省 「個人住民税」
- フランス国民議会 修正案 n°I-CF1822、修正案 n°I-CF1826、2027年予算法案の立法資料、予算審議の組み立て(2026年9月29日)。委員会の否決は franceinfo(2026年10月10日)。本会議は修正案 n°I-3898、10月16日午後の本会議の議事録、10月16日夜の本会議の議事録(2026年10月18日確認)。憲法49条3項の扱いはCryptoast(2026年10月16日)
- 取引所:bitbank、OKJ(口座開設)・OKJ(CARF)、GMOコイン(口座開設)・GMOコイン(海外からのログイン)、bitFlyer FAQ・ご利用規約