「仮想通貨の税金が20%の分離課税になるらしいけど、いつから?」「自分の取引は対象?」「今年の利益はどうなるの?」
仮想通貨(暗号資産)を20%の分離課税にする法律は、2026年3月にすでに成立しています。ただし、いつから始まるかは別の法律(金融商品取引法の改正法)の施行日で決まる仕組みで、その施行日はまだ決まっていません。この記事では、財務省・金融庁・国税庁の資料と、e-Govで公開されている法律の条文を2026年9月30日に確認し、始まる時期の決まり方、何が変わるのか、対象になる取引、今年の確定申告の扱いを順番に解説します。
税制の確認日:2026年10月10日
分離課税の制度は財務省「令和8年度税制改正の大綱」「税制改正の解説」、金融庁の法律案説明資料・新着情報、国税庁の暗号資産FAQ(令和7年12月版)、税率は国税庁 タックスアンサーNo.2260で確かめています。この記事は2026年分(令和8年分。所得税の申告期限は2027年3月15日)の確定申告と、分離課税の開始時期を知りたい人向けです。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論
仮想通貨の20%分離課税は、金融商品取引法の改正法の施行日の翌年1月1日以後の取引から始まります。施行日は2026年10月10日時点でも未定で、2026年中に施行されれば2027年1月1日から、2027年中なら2028年1月1日からです(日本経済新聞などは2028年1月からと報道)。
対象は、国内の登録業者で売った「特定暗号資産」の利益だけです。海外取引所・DEX・ステーキング報酬などは、分離課税が始まった後も総合課税のままと読めます。
2026年の取引は今までどおり総合課税(雑所得、最大約55%)で、確定申告の期限は2027年3月15日です。今年(2026年分)の申告のやり方(判定・損益の計算・必要書類・e-Taxの入力)は、仮想通貨の確定申告のやり方で順番に解説しています。
仮想通貨の分離課税はいつから?
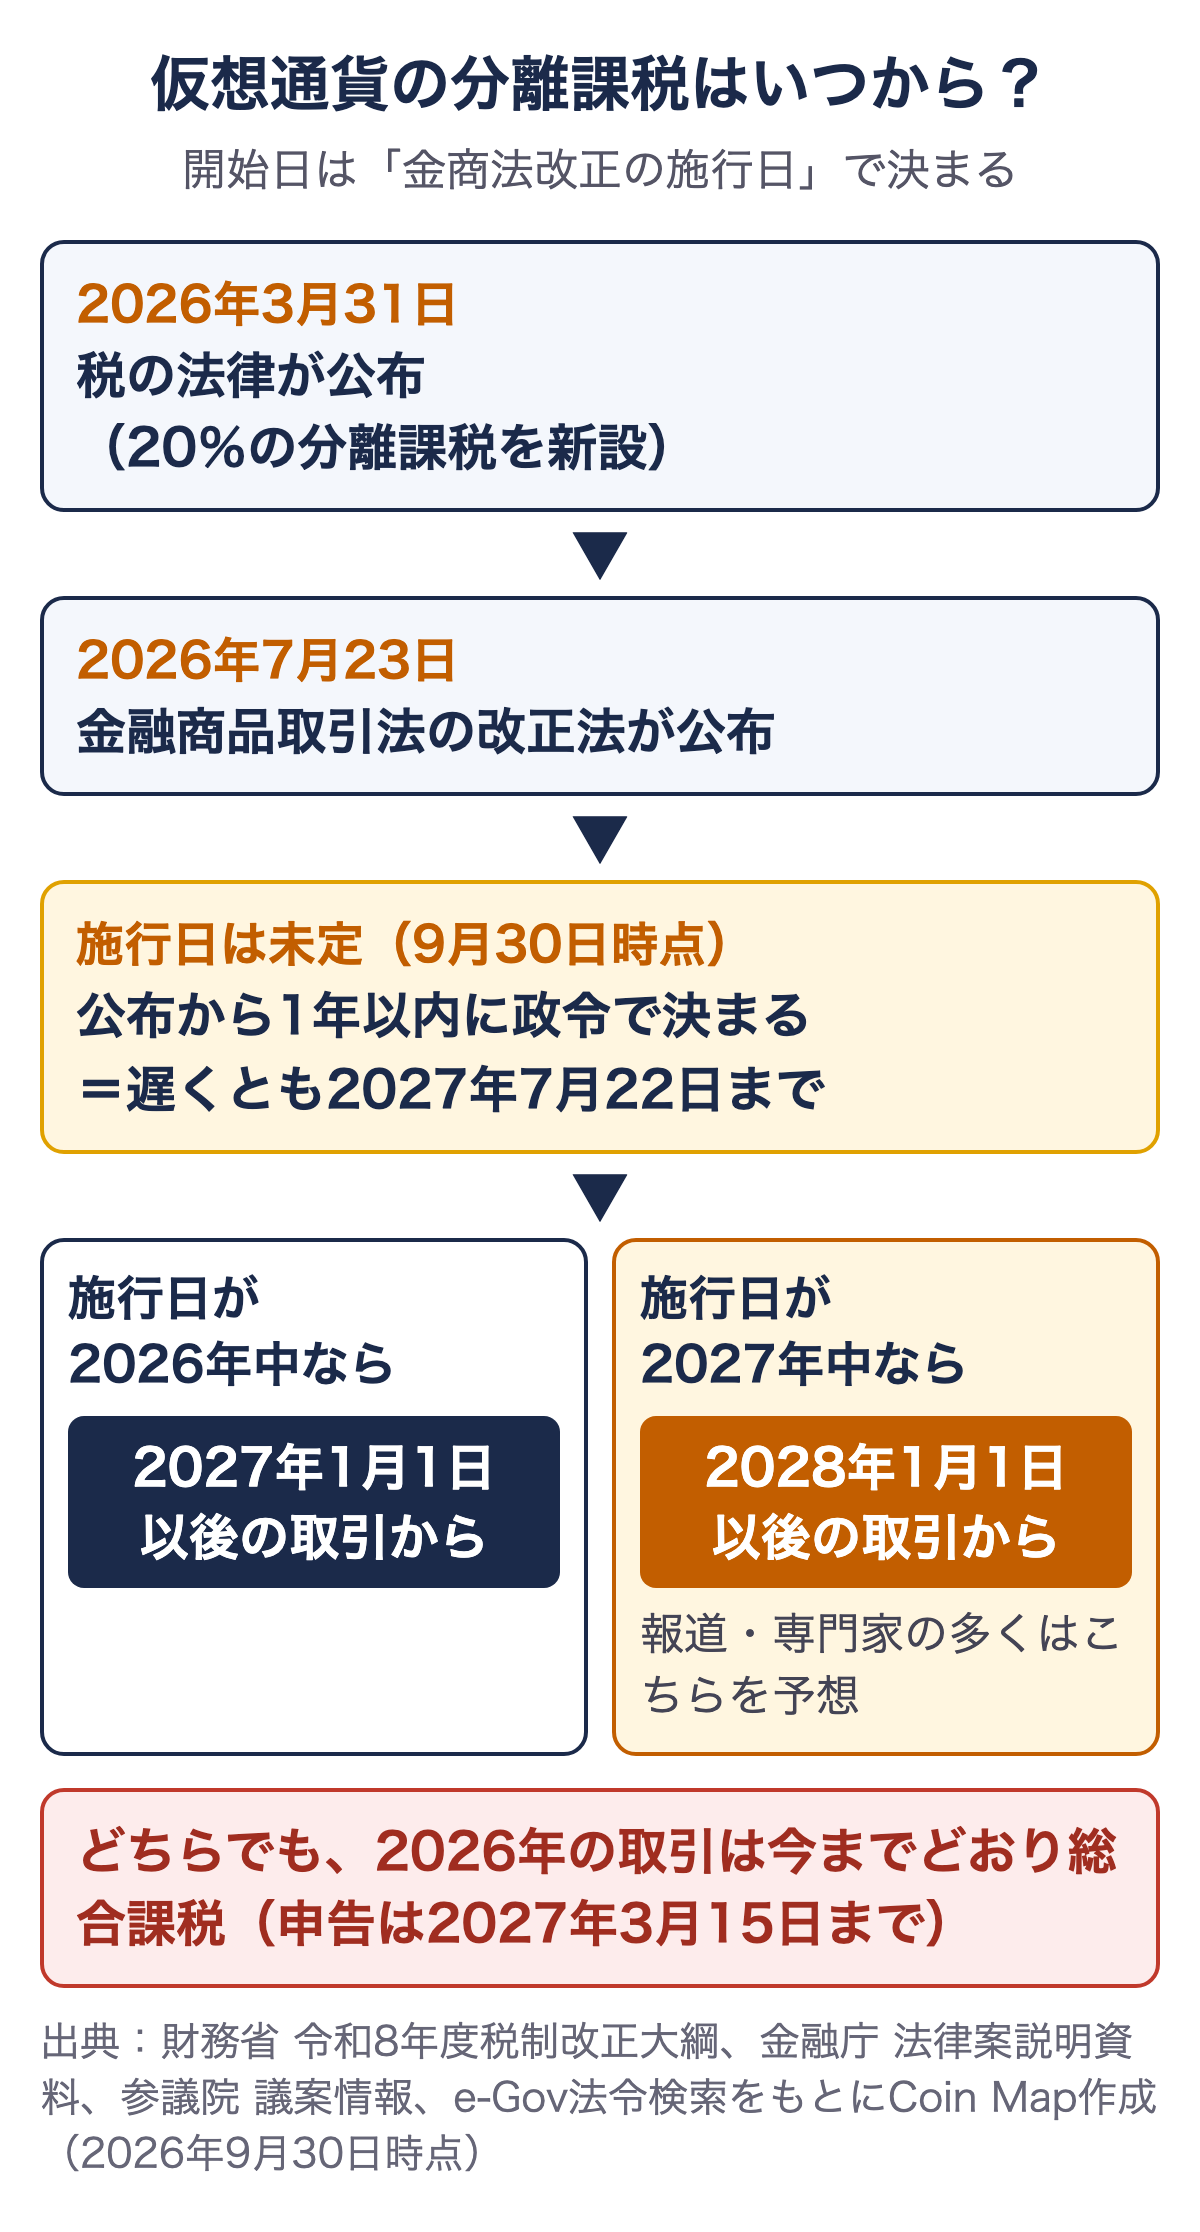
仮想通貨の分離課税は、金融商品取引法の改正法が施行された年の「翌年1月1日」以後の取引から始まります。この決まりは、税の法律(所得税法等の一部を改正する法律、令和8年法律第12号)の附則に書かれています。金融商品取引法の改正法は2026年7月23日に公布され、施行日は「公布から1年以内に政令で定める日」です。つまり施行日は遅くとも2027年7月22日までで、どちらの年に施行されるかで、分離課税の開始が1年変わります。
ここまでの経過と、これからの日程
| 日付 | 出来事 | 状況 |
|---|---|---|
| 2025年12月26日 | 令和8年度税制改正大綱を閣議決定。暗号資産の20%分離課税・損失の3年繰越を明記 | 済み |
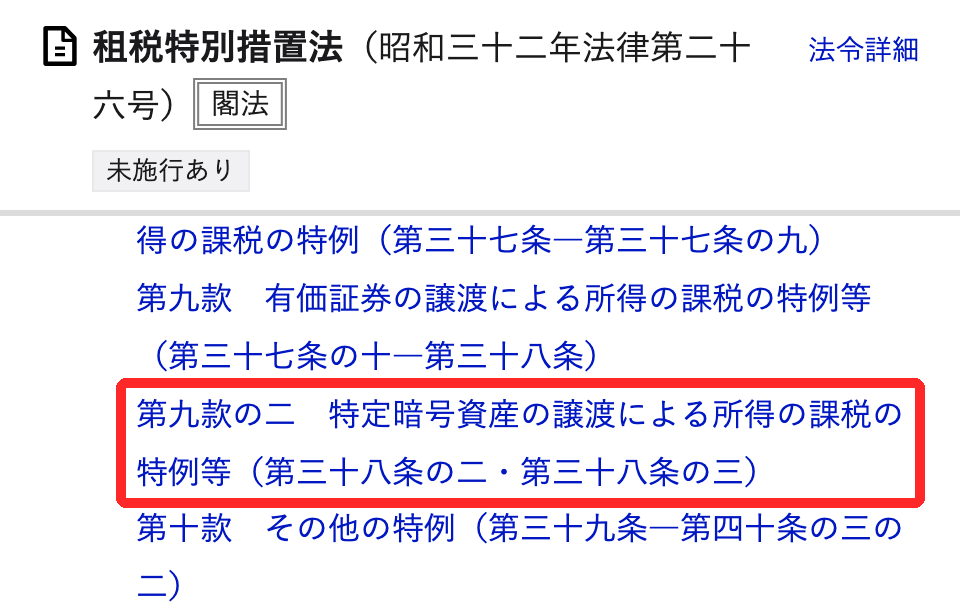
| 2026年3月31日 | 税の法律(所得税法等の一部を改正する法律)が公布。租税特別措置法に「特定暗号資産の譲渡による所得の課税の特例等」(第38条の2・第38条の3)を新設 | 済み(条文はできたが、まだ効力なし) |
| 2026年7月15日 | 金融商品取引法及び資金決済に関する法律の一部を改正する法律が参議院で可決・成立 | 済み |
| 2026年7月23日 | 同法が公布(令和8年法律第64号)。暗号資産の規制を資金決済法から金融商品取引法へ移す | 済み |
| 2026年8月12日 | 金融商品取引法の無登録営業(有価証券・デリバティブ)の罰則の引き上げなど、一部の規定だけ先に施行(暗号資産の現物の無登録業者の罰則は、本体部分の施行日から) | 済み(暗号資産の本体部分は別) |
| 2027年7月22日まで | 暗号資産の規制の本体部分が施行(日付は政令で決める) | 未定(9月30日時点で政令は未公布) |
| 施行日の翌年1月1日 | 20%の分離課税・損失の3年繰越が始まる(この日以後の取引が対象) | 2027年1月1日か2028年1月1日 |
| さらにその翌年1月1日 | 国内の業者が、顧客の氏名・マイナンバー・取引した銘柄などを書いた報告書を税務署に出す義務が始まる(この日以後の取引が対象) | 2028年1月1日か2029年1月1日 |
出典:財務省「令和8年度税制改正の大綱」、参議院 議案情報、金融庁「法律案の概要」「法律案説明資料(各改正事項の施行期日)」「令和8年金融商品取引法等改正(20日後施行)に係る政令の公布について」、e-Gov法令検索(租税特別措置法、所得税法等の一部を改正する法律附則)。2026年9月30日確認。
2027年1月と2028年1月、どちらになりそう?
日本経済新聞(2025年12月)は「28年から」と報じ、大和総研のレポート(2026年2月)も施行は2028年と予想しています。ただし、金融庁の公式資料にあるのは「公布から1年以内」という期限だけで、2027年1月1日から始まる可能性も法律上は残っています。2026年10月10日時点でも、施行日を定める政令は公布されていません。施行日を決める政令が出た時点で、開始日が確定します。
政令は金融庁のウェブサイト(パブリックコメント・新規制定法令のページ)で公表されます。Coin Mapでも、公表を確認したらこの記事を更新します。
なぜすぐに始まらない?「遅い」と言われる理由
仮想通貨の分離課税がすぐに始まらないのは、「金融商品取引法で登録された業者」と「金融商品取引業者登録簿に載った銘柄」を前提にした制度だからです。今の仮想通貨の業者は資金決済法の「暗号資産交換業者」で、金融商品取引法の登録簿はまだ使われていません。規制の移行が終わらないと、「どの業者・どの銘柄が対象か」が決まらないため、税の法律は先にできていても効力が出ない仕組みになっています。
e-Govの租税特別措置法を見ると、分離課税の条文(第38条の2・第38条の3)はすでに入っていて、「未施行あり」と表示されています。
金融商品取引法への移行で、取引所側は何が変わる?
分離課税の前提になる金融商品取引法の改正では、税金以外にも次のような変更があります(金融庁「法律案説明資料」)。
- 業者の名前が変わる:今の「暗号資産交換業者」は「暗号資産取引業者」になり、金融商品取引法の規制を受けます
- インサイダー取引の規制ができる:株と同じように、公表前の重要な情報を使った売買が禁止されます
- 情報の開示:暗号資産を発行・販売するときのホワイトペーパー(説明資料)などの記載内容のルールが整備されます
- 無登録業者への対応の強化:暗号資産の売買・交換(現物)を無登録で行う業者の罰則は、本体部分の施行日から資金決済法の拘禁刑3年が金商法の10年に引き上げられます(2026年8月12日に先に施行されたのは、金融商品取引法の無登録営業=有価証券やデリバティブの罰則の引き上げ)
分離課税の対象になる「特定暗号資産」は、この新しい制度の登録簿に載った銘柄です。制度の移行と分離課税は一体で進むため、施行日の政令が出るまで、開始日も対象の銘柄も確定しません。
分離課税になると何が変わる?今と比べた違い
分離課税になると、対象の取引の利益は給与などと合算されず、利益の額にかかわらず一律20.315%(所得税15%+住民税5%+所得税額の2.1%の上乗せ)になります。損失を翌年以後3年間繰り越せるようになるのも大きな違いです。今の制度(総合課税)と比べると、次のとおりです。
| 項目 | 今(2026年分)=総合課税 | 分離課税が始まった後(対象の取引) |
|---|---|---|
| 税率 | △ 給与などと合算して5〜45%+住民税10%(最大約55%) | ◎ 一律20.315% |
| 給与などとの合算 | × 合算する(給与が多い人ほど税率が上がる) | ◎ 合算しない |
| 損失を翌年以後に繰り越す | × できない(国税庁FAQ 2-11) | ○ 3年間できる(毎年の確定申告が条件) |
| 損失を給与などと差し引く | × できない | × できない(対象の暗号資産の利益の中だけで相殺) |
| 株式・投資信託との損益の相殺 | × できない | × できない(別の区分。ETFは下の行) |
| レバレッジ(証拠金)取引 | × 総合課税(国税庁FAQ 2-12) | ○ 国内の登録業者との取引は、FX・先物と同じ20%の分離課税に(FXなどと損益を相殺でき、3年繰越も可。国内の現物の売買の損益とは別の区分で、相殺できない) |
| 暗号資産ETF・投資信託 | - 国内で買えるものはない | ○ 株式等と同じ扱いにする方針(大綱)。国内で上場する時期は未定 |
| 確定申告 | 必要(会社員は給与以外の所得が20万円超なら) | 必要(株の「特定口座・源泉徴収あり」のような申告不要の仕組みは、今回の法律にはない) |
| 業者から税務署への報告書 | - 法定の報告書はない(年間取引報告書は顧客向け) | あり(分離課税の開始の翌年の取引から。氏名・マイナンバー・銘柄など) |
出典:e-Gov法令検索 租税特別措置法第38条の2・第38条の3・第41条の14(令和8年法律第12号による改正後)、財務省「令和8年度税制改正の大綱」p.23-24、国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月)。2026年9月30日確認。
分離課税になっても、利益が出た年は自分で確定申告をする必要があります。今回の法律(2026年9月30日時点でe-Govで確認できる条文)には、株の特定口座のように業者が税金を差し引いて申告を不要にする仕組みは入っていません。業者から税務署への報告書が始まれば、申告していない利益は今以上に把握されやすくなります。
損失の3年繰越はどう使う?数字の例
損失の繰越控除は、分離課税の対象の取引で出た損失を、翌年から3年間の同じ区分の利益から差し引ける制度です(租税特別措置法第38条の3)。分離課税が1年目から始まったとして、次のような例になります。
| 年 | その年の損益 | 繰越控除 | 税金がかかる利益 | 税額(20.315%) |
|---|---|---|---|---|
| 1年目 | 100万円の損失 | -(申告して損失を確定) | 0円 | 0円 |
| 2年目 | 60万円の利益 | 60万円を差し引く(残り40万円) | 0円 | 0円 |
| 3年目 | 80万円の利益 | 残り40万円を差し引く | 40万円 | 約8.1万円 |
今の総合課税なら、1年目の損失は繰り越せないため、2年目の60万円と3年目の80万円の両方に税金がかかります。繰越を使うには、損失が出た年から毎年続けて確定申告をする必要があり、1年でも申告を抜かすと使えません。総合課税の期間(2026年分など)に出た損失は、分離課税の利益から差し引けない点にも注意してください。
税額はいくら変わる?利益別の比較
同じ利益に、今の総合課税と分離課税の税率を当てはめると、次のようになります。給与などの課税所得が400万円の会社員の例です(所得税と住民税の目安。住民税の調整控除などは考えていません)。
| 仮想通貨の利益 | 総合課税(今) | 分離課税(20.315%) | 差 |
|---|---|---|---|
| 100万円 | 約30.4万円 | 約20.3万円 | 約10.1万円少ない |
| 300万円 | 約91.4万円 | 約60.9万円 | 約30.5万円少ない |
| 1,000万円 | 約376.8万円 | 約203.2万円 | 約173.7万円少ない |
| 30万円(課税所得150万円の人) | 約4.5万円 | 約6.1万円 | 約1.6万円多い |
利益300万円・1,000万円のときの税額(課税所得400万円の会社員)
利益300万円:総合課税 約91.4万円
利益300万円:分離課税 約60.9万円
利益1,000万円:総合課税 約376.8万円
利益1,000万円:分離課税 約203.2万円
利益が大きい人、給与などの所得が多い人ほど、分離課税の効果は大きくなります。反対に、給与などの所得が少なく、税率が5〜10%の区分に収まる人は、分離課税のほうが税額が増えることがあります。分離課税の対象になる取引は、本人が選んで総合課税に戻すことはできない仕組みです(条文上、選択の規定はありません)。年収・利益別の今の税額は仮想通貨の税金シミュレーションで詳しく計算しています。
税率20.315%の内訳
20.315%は、所得税15%、住民税5%、復興特別所得税(所得税額の2.1%=0.315%)の合計です。令和7年度税制改正ですでに決まっているとおり、2027年1月1日以後は復興特別所得税が1.1%に下がり、新しく防衛特別所得税1%が加わりますが、上乗せの合計(所得税額の2.1%)は変わりません(国税庁No.2260)。
分離課税の対象になる取引・ならない取引
分離課税の対象は、国内の登録業者(金融商品取引業者のうち暗号資産取引業を行う者)に売る、または売却を委託した「特定暗号資産」の利益だけです。租税特別措置法第38条の2は、譲渡の相手を「暗号資産取引業者への売委託」または「暗号資産取引業者に対するもの」に限っています。取引ごとの扱いは次のとおりです。
| 取引 | 分離課税(20%) | 理由・注意 |
|---|---|---|
| 国内の登録業者で特定暗号資産を売る | ○ 対象 | 取引所形式(売委託)・販売所形式(業者に売る)の両方 |
| 国内の登録業者でのレバレッジ取引 | ○ 対象 | 特定暗号資産のデリバティブに限る。FX・先物と同じ区分(措法41条の14) |
| 暗号資産ETF・投資信託 | ○ 株式等として20% | 大綱の方針。関係する政令の改正が前提で、国内の上場は未定 |
| 国内の業者が扱わない銘柄・財務省令で除く銘柄 | × 対象外 | 登録簿に名前がない暗号資産は「特定暗号資産」に当たらない |
| 海外取引所での売買 | × 対象外 | 国内の登録業者ではないため(すぐ下で解説) |
| DEX(分散型取引所)での交換 | × 対象外 | 業者を通さない取引のため |
| 個人間の売買・商品の支払いに使う | × 対象外 | 業者への譲渡ではないため |
| ステーキング・レンディング・マイニング・エアドロップで受け取った時 | × 対象外 | 「譲渡」ではなく、受け取った時の時価が所得になる(国税庁FAQ 1-7) |
| NFTの売買 | × 対象外 | NFTは通常、暗号資産(特定暗号資産)に当たらない |
出典:e-Gov法令検索 租税特別措置法第38条の2・第41条の14、財務省「令和8年度税制改正の大綱」p.23-24、国税庁FAQ 1-7。細かな計算方法は今後の政令・財務省令で決まります(2026年9月30日時点で未公表)。
海外取引所やステーキング報酬が分離課税の外に置かれる点は見落とされやすいポイントです。金融庁から無登録で営業しているとして警告を受けた海外取引所(MEXCなど)は「国内の登録業者」に当たらないため、そこで売って出た利益は、分離課税が始まっても総合課税(最大約55%)のままと読めます。同じ銘柄でも、国内の登録業者で売れば20.315%、海外取引所で売れば最大55%と、どこで売るかで税率が変わります。海外取引所の利益の申告のしかたは海外取引所の税金と確定申告のやり方、海外取引所を使い続けるときの口座凍結のリスクは海外取引所の利用履歴で国内口座が凍結される可能性でまとめています。
海外取引所の先物(無期限先物を含む)の利益も今は総合課税で(国税庁FAQ2-12)、改正後に先物の分離課税の対象として財務省の解説に書かれているのは国内の取引所取引・店頭取引のデリバティブで、無登録の海外業者の扱いは書かれていません(財務省「令和8年度 税制改正の解説」p.351、2026年10月14日確認)。韓国で「海外の無期限先物は課税の対象外」と報じられた件との違いは、海外の先物は日本では税金がかかる?(韓国は「対象外」と報道)で解説しています。
「特定暗号資産」とはどの銘柄?
特定暗号資産とは、金融商品取引業者登録簿に名前が登録された暗号資産のことです(財務省令で除かれるものを除く)。国内の登録業者が扱う銘柄が登録簿に載る仕組みになる見込みで、ビットコインのように国内で広く扱われている銘柄は対象になると考えられます。ただし、登録簿はまだ使われておらず、どの銘柄が載るか・財務省令で何が除かれるかは、2026年9月30日時点で決まっていません。
同じビットコインでも、国内の登録業者で売れば分離課税、海外取引所やDEXで売れば総合課税、と「どこで売るか」で扱いが分かれます。
総合課税に残る取引は、今より不利になる部分もある
財務省の大綱では、分離課税の対象にならず総合課税で譲渡所得になる暗号資産について、①譲渡所得の特別控除(最大50万円)を使わない、②5年を超えて持っていた場合の2分の1課税を使わない、③他の総合課税の所得との損益通算を認めない、という方針も示しています。海外取引所などの利益は、分離課税が始まっても税率は下がりません。海外取引所での売買の多くは今も雑所得で、雑所得ではもともとこれらの特例は使えませんが、総合課税の譲渡所得に当たる場合も、特別控除などの特例は使えない見込みです(大綱p.23-24)。
今年(2026年分)の確定申告はどうなる?
2026年1月〜12月の仮想通貨の取引は、今までどおり総合課税で、原則として雑所得として申告します。分離課税は、早くても2027年1月1日以後の取引からなので、今年の利益に20%は使えません。国税庁のFAQ(令和7年12月改訂)にもとづく主な扱いは次のとおりです。
| 項目 | 2026年分の扱い | 根拠 |
|---|---|---|
| 所得の区分 | 原則、雑所得。収入金額が300万円を超える場合は、帳簿があれば原則事業所得、なければ業務に係る雑所得 | 国税庁FAQ 2-2 |
| 税率 | 給与などと合算して所得税5〜45%+住民税10% | 所得税法 |
| 損失 | 給与などと差し引けない。翌年に繰り越せない | 国税庁FAQ 2-11 |
| レバレッジ取引 | 国内・海外とも総合課税。FXとは相殺できない | 国税庁FAQ 2-12 |
| 会社員の申告 | 給与以外の所得が20万円を超えたら所得税の確定申告が必要。20万円以下でも住民税の申告は必要 | 国税庁 タックスアンサーNo.1900、各市区町村 |
| 申告・納付の期限 | 2027年3月15日(月) | 国税庁 納期限の案内 |
「もうすぐ20%になるから今年の分は申告しなくていい」ということにはなりません。申告が必要な人が申告しないと、後から無申告加算税や延滞税がかかります。税務署が仮想通貨の利益を知る仕組みは仮想通貨の税務調査とKSK2で、海外取引所の申告の手順は海外取引所の税金と確定申告のやり方(MEXCを使っている人はMEXCの税金・確定申告のやり方)で解説しています。
2027年分はどうなる?
2027年の取引は、金融商品取引法の改正法が2026年中に施行されれば分離課税、2027年中に施行されれば総合課税です。2027年分の扱いは、施行日を決める政令が出るまで確定しません。どちらになっても、2027年分の申告は2028年2〜3月です。
分離課税の開始前と後で、売ったときの税金は何が違う?
分離課税(一律20.315%)になるのは、開始日以後に国内の登録業者で売った特定暗号資産の利益だけです。開始日より前に売った分と、海外取引所・DEXで売った分は、今と同じ総合課税(最大約55%)です。(制度の出典:e-Gov法令検索「租税特別措置法」第38条の2、財務省「令和8年度税制改正の大綱」。2026年10月17日確認)開始を待つ間の値下がりは税金の差より大きくなることがあるため、売る時期は自分で判断し、迷う場合は税理士に相談してください。
利益の大きさごとの税額の違いは、上の「税額はいくら変わる?利益別の比較」で示しています。ただし、税額の違いは制度の差を示すもので、売る時期を勧めるものではありません。制度の違いとは別に、次の点があります。
- 価格は下がることがある:待っている間の値下がりは、税金の差より大きくなることがあります
- 開始日が未確定:2027年1月か2028年1月か、まだ決まっていません
- 対象は国内の登録業者での売却だけ:海外取引所で持っている分は、そのまま売っても分離課税になりません
- 対象の銘柄が未確定:自分の持っている銘柄が特定暗号資産になるかは、登録簿ができるまでわかりません
この記事は、売る時期を勧めるものではありません。売る時期は、税金だけでなく価格の変動のリスクも含めて自分で判断してください。迷う場合は税理士に相談してください(無料の相談先は仮想通貨の確定申告のやり方の「相談先」)。
分離課税に向けて、今からやっておくこと
今からできる一番大事な準備は、すべての取引所・ウォレットの取引履歴を保存しておくことです。分離課税が始まった後に売るときも、利益を計算するには「いくらで買ったか(取得価額)」が必要です。数年前に買った分の記録がないと、正しく計算できません。
| やること | なぜ必要か | 期限・参考 |
|---|---|---|
| 撤退する海外取引所の履歴を保存 | 日本居住者の利用が制限されると、履歴を出せなくなるおそれがある | Bitgetは11月1日から制限。Bitgetの確定申告と取引履歴、海外取引所の日本撤退まとめ |
| 使っている取引所の履歴を毎年保存 | 取引所によって保存期間に上限がある(例:1年・2年分まで) | MEXCの取引履歴の出し方 |
| 国内の取引所の年間取引報告書を保存 | 多くの国内の取引所は毎年1月ごろに発行。取得価額の計算に使う。コインチェックの現物は発行されないので、取引履歴(CSV)を保存する | 国税庁FAQ 2-8・2-9 |
| 「国内の登録業者」と「それ以外」で保有を分けて把握 | 分離課税になるのは国内の登録業者での売却だけ | 金融庁の登録業者一覧で確認 |
| 2026年分を期限内に申告 | 今年の分は総合課税のまま | 2027年3月15日まで |
| 施行日の政令を確認 | 開始が2027年1月か2028年1月かが決まる | 金融庁のパブリックコメント・新規制定法令のページ |
国内の登録業者を使うと何が違う?
分離課税が始まると、国内の登録業者で売った特定暗号資産の利益だけが20%になり、海外取引所・DEXの利益は総合課税のままです。国内の登録業者のレバレッジ取引も、FX・先物と同じ分離課税の区分に入り、損失を3年繰り越せるようになります(国内のレバレッジは最大2倍)。国内と海外のレバレッジ取引の違いは国内は2倍まで、海外は何倍かで比べています。
金融庁に登録している業者かどうかは、金融庁の「暗号資産交換業者登録一覧」で確認できます。金融庁から無登録で営業しているとして警告を受けた海外業者は、国内の登録業者に当たりません。
よくある質問(FAQ)
Q1. 仮想通貨の分離課税はいつから始まりますか?
A. 金融商品取引法の改正法(2026年7月23日公布)の施行日の翌年1月1日以後の取引からです。施行日は公布から1年以内に政令で決まり、2026年10月10日時点でも未定です。2026年中の施行なら2027年1月1日から、2027年中の施行なら2028年1月1日からで、報道の多くは後者を予想しています。
Q2. 分離課税は法律でもう決まったのですか?
A. はい。2026年3月31日に公布された「所得税法等の一部を改正する法律」(令和8年法律第12号)で、租税特別措置法に特定暗号資産の分離課税(第38条の2)と損失の繰越控除(第38条の3)が加わりました。まだ施行されていないだけで、「検討中」の段階ではありません。
Q3. 2026年に出た利益は20%になりますか?
A. なりません。2026年分は総合課税(原則として雑所得)で、給与などと合算した税率がかかります。確定申告の期限は2027年3月15日です。申告が必要かどうかの判定から、取引履歴の集め方・e-Taxの書き方までは仮想通貨の確定申告のやり方にまとめています。
Q4. 分離課税になれば、特定口座で申告不要になりますか?
A. 今回の法律には、仮想通貨の特定口座(業者が税金を差し引いて申告を不要にする仕組み)は入っていません(2026年9月30日時点の条文)。分離課税になっても、利益が出たら自分で確定申告をする前提です。損失を繰り越すにも、毎年の確定申告が必要です。
Q5. 海外取引所(MEXCなど)の取引も20%になりますか?
A. なりません。分離課税の対象は国内の登録業者での取引だけで、海外取引所の利益は総合課税のままと読めます。海外取引所の利益の申告のしかたは海外取引所の税金と確定申告のやり方をご覧ください。
Q6. 今年の損失を、分離課税が始まった後の利益と相殺できますか?
A. できません。3年の繰越控除の対象は、分離課税の対象になった取引で生じた損失だけです。総合課税の期間(2026年分など)の雑所得の損失は、翌年に繰り越せません(国税庁FAQ 2-11)。
Q7. 分離課税が始まる前に買った仮想通貨を、始まった後に売ったらどうなりますか?
A. 条文では、分離課税の対象は「適用開始日以後に行う譲渡」なので、買った時期ではなく売った時期で決まります。開始日以後に国内の登録業者で売れば対象になると読めます。取得価額の計算方法の細部は、今後の政令で決まります(2026年9月30日時点で未公表)。
Q8. 分離課税のデメリットはありますか?
A. 主に3つです。①給与などの所得が少なく税率が低い人は、税額が増えることがある。②株式やFX(レバレッジ取引を除く)と損益を相殺できない。③海外取引所・DEXなど総合課税に残る取引は税率が下がらず、総合課税の譲渡所得に当たる場合も、特別控除などの特例は使えない見込み(大綱p.23-24。多くは今も雑所得で、雑所得ではもともと使えない)。
Q9. ビットコインを国内の取引所で持っていれば、何もしなくても分離課税になりますか?
A. 分離課税が始まった後に国内の登録業者で売れば対象になる見込みですが、利益が出た年は確定申告が必要です。また、ビットコインが「特定暗号資産」になるかは登録簿ができてから確定します(広く扱われている銘柄のため、対象になると考えられています)。
Q10. 国内の取引所での仮想通貨同士の交換(例:ビットコインをイーサリアムに替える)も分離課税になりますか?
A. 今は、仮想通貨同士の交換も課税対象です(国税庁FAQ 1-3)。分離課税が始まった後、国内の登録業者での交換がどう扱われるかの細かな計算方法は、今後の政令・財務省令で決まります(2026年9月30日時点で未公表)。条文上、対象は「業者への売委託」または「業者への譲渡」です。
Q11. 法人(会社)で持っている仮想通貨も20%になりますか?
A. なりません。今回の分離課税は所得税(個人)の特例で、対象は居住者などの個人です。法人の仮想通貨の利益は、これまでどおり法人税で課税されます。
Q12. 株のNISAのような非課税の枠は、仮想通貨にもできますか?
A. 今回の法律には、仮想通貨の現物を非課税で持てる制度は入っていません(2026年9月30日時点の条文)。暗号資産ETFを株式等と同じ扱いにする方針は大綱にありますが、国内で上場する時期や、NISAで買えるかどうかは決まっていません。
Q13. 分離課税になると、消費税の扱いも変わりますか?
A. 個人が仮想通貨を売るときに消費税がかからない点は変わりません。大綱では、仮想通貨の譲渡を「支払手段に類するもの」から「有価証券に類するもの」の譲渡として、引き続き消費税を非課税とする方針です(事業者の課税売上割合の計算などに影響)。
Q14. DEXや海外取引所で増やした仮想通貨を、国内の取引所に送ってから売れば、分離課税(20.315%)になりますか?
A. 国内の登録業者で売った分は分離課税の対象になる見込みですが、DEXや海外取引所で増えた分が、国内で売ればまとめて20.315%になるわけではありません。改正後の法律で分離課税になるのは、登録簿に載った「特定暗号資産」を、暗号資産取引業者に売る(業者への売委託か、業者に対する譲渡)ことで得た所得だけです(租税特別措置法38条の2第1項(令和8年法律第12号による改正後、e-Gov)、2026年10月19日確認)。一方、今の国税庁のFAQでは、仮想通貨同士の交換はその時点で利益を計算し(FAQ 1-3)、交換やステーキング・レンディングなどで手に入れた仮想通貨の取得価額は「手に入れた時点の時価」とされています(FAQ 1-5・1-7、国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」令和7年12月版、2026年10月19日確認)。このため、DEXや海外取引所での交換や報酬で出た利益は、その時点の年の総合課税(雑所得など)のままで、国内で売ったときに分離課税になるのは「手に入れた時の時価」から売るまでの値上がり分と読めます。
例:DEXでソラナ(SOL)をイーサリアムに交換し、その時点のイーサリアムの時価が30万円だったとします。これを国内の取引所に送って50万円で売った場合、分離課税の対象は差額の20万円です。交換したときに出たSOL側の利益は、交換した年の総合課税で申告します(Coin Map試算。手数料は入れず、同じ銘柄をほかで持っていない前提)。同じ銘柄を国内とDEX・海外の両方で持っている場合の取得価額の計算方法(総平均法など)の細部は、施行時の法令・政省令で確定します。
Q15. 国内の取引所の現物と、先物・レバレッジ取引の損益は相殺できますか?
A. 分離課税が始まった後は、相殺できないと読めます。改正後の法律では、国内の登録業者での現物の売買は「特定暗号資産に係る譲渡所得等」(租税特別措置法38条の2)、国内の登録業者とのレバレッジ取引は、FXや先物と同じ「先物取引に係る雑所得等」(同41条の14)と、別々の区分になります。どちらの条文にも、区分の中で引ききれなかった損失は「生じなかったものとみなす」と書かれています(e-Govの改正後の条文、2026年10月19日確認)。財務省の「令和8年度 税制改正の解説」も、現物の損失は「他の特定暗号資産の譲渡による所得との間でのみ通算できる」と説明し(p.330)、国内業者のレバレッジ取引はFX・先物と同じ特例と損失の繰越控除の対象に加えたとしています(p.351〜352、2026年10月19日確認。税制改正大綱p.23の①と④)。
例:同じ年に、国内の現物で50万円の利益、国内のレバレッジ取引で30万円の損失が出たとします。現物の50万円はそのまま分離課税の対象で、レバレッジ取引の30万円の損失は現物の利益から引けません。この損失は、FXなど同じ区分の利益と相殺し、残りは3年繰り越す形になります(Coin Map試算。繰り越すには毎年の確定申告が必要)。海外取引所やDEXの先物の損益は総合課税のままで、分離課税の区分とは相殺できません(解説p.330〜331)。なお、総合課税の今は、現物もレバレッジ取引も同じ雑所得なので、同じ年の中で損益を合算できます(国税庁FAQ 2-12)。細かい計算方法は、施行時の法令・政省令で確定します。
まとめ
- 仮想通貨の20%分離課税は、法律(令和8年法律第12号)ですでに決まっている。始まるのは金融商品取引法の改正法の施行日の翌年1月1日以後の取引から
- 施行日は2026年9月30日時点で未定(公布から1年以内=遅くとも2027年7月22日)。開始は2027年1月1日か2028年1月1日で、報道の多くは後者
- 対象は国内の登録業者で売る特定暗号資産と、国内業者のレバレッジ取引。海外取引所・DEX・ステーキング報酬・NFTは対象外
- 変わること:一律20.315%、損失の3年繰越。変わらないこと:確定申告が必要、給与などとの損益通算はできない
- 2026年分は総合課税のまま。申告期限は2027年3月15日。今から取引履歴を保存しておく
迷ったときの無料の相談先(2026年10月10日確認)
国税庁の電話相談センターは0570-00-5901(国税相談専用ダイヤル。音声案内で所得税は「1」、平日8時30分〜17時)です。税理士に無料で聞くなら、各地の税理士会の無料相談会や、日本税務研究センターの電話の税務相談室(税理士が回答。一般的な質問が対象)があります。住民税は、お住まいの市区町村の税務担当に聞きます。窓口ごとの受付時間とリンクは仮想通貨の確定申告のやり方(税金の相談先)にまとめています。
本記事の情報は2026年9月30日時点のもので、施行日を定める政令が公布されていないことは2026年10月10日に金融庁の新着情報で確かめ直しました。政令や財務省令の内容が公表された場合は、この記事を更新します。本記事は一般的な制度の解説で、個別の税務の判断は、税務署または税理士に確認してください。
関連記事
- 仮想通貨の確定申告のやり方|会社員の20万円・計算・e-Taxの書き方【2026年分】
- 海外取引所の税金と確定申告のやり方|課税のタイミング・USDT・送金、税務署にばれる?
- 仮想通貨の税務調査は少額でも来る?KSK2稼働で何が変わったか、申告漏れが把握される仕組みと今やること
- 仮想通貨の利益、税金はいくら?年収別・利益額別シミュレーションで見る手取り額
- MEXCの税金・確定申告のやり方|取引履歴の出し方と損益計算、「バレない」は通用する?
- Bitgetの確定申告と取引履歴のダウンロード方法|11月1日の日本居住者制限の前に保存すべきデータ
- 海外取引所の日本撤退まとめ|Bybit・Bitgetの出金期限と資産の移し方
- 仮想通貨で不動産は買える?ビットコインで払ったときの税金の計算と、国交省の「疑わしい取引」の改定案