本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「仮想通貨の利益を申告していないけど、少額なら税務調査は来ない?」「国税庁の新しいシステムKSK2で、AIが仮想通貨の取引を監視しているって本当?」
2026年9月24日、国税庁は税務の基幹システムを新しくしました(通称KSK2)。その直後から、SNSやニュースで「AIで仮想通貨の申告漏れが見つかる」という話が広まっています。この記事では、国税庁・財務省・OECDの公表資料を2026年9月30日に確認し(KSK2についての国税庁の取材回答は10月10日に追記)、KSK2について確認できた事実と未確認の話を分けたうえで、税務署が仮想通貨の利益を知る仕組み、申告しなかった場合のペナルティ、今からできる対処を順番に解説します。
この記事の結論
仮想通貨の税務調査に「いくら以下なら来ない」という基準はなく、少額でも申告が必要な人が申告していなければ、税務署から連絡が来る可能性があります。
KSK2が9月24日に稼働したのは事実で、国税庁は取材に、税目ごとに分かれていたデータベースを統合し、同じ納税者の情報を税目をまたいで一元管理・検索できる構造になったと答えています(CoinPost、10月9日)。一方で、「KSK2のAIが仮想通貨を監視する」「SNSの投稿と照合する」という話は、国税庁の公表でも取材の回答でも確認できません。一方で、国内取引所への情報照会、銀行の国外送金等調書、海外口座のCRS、2027年から始まる暗号資産の国際的な情報交換(CARF)など、把握の仕組みはKSK2と関係なくすでにあります。
申告漏れに気づいたら、税務署から調査の通知が来る前に自分で申告するのが一番の対策です。無申告加算税は、自主的な期限後申告なら5%、調査の後なら15〜30%と大きく変わります(国税庁)。
20%の申告分離課税がいつから始まり、今年(2026年分)の確定申告がどうなるかは仮想通貨の分離課税はいつから?で整理しています。分離課税が始まるまでは、今の総合課税(雑所得)で申告します。
仮想通貨の税務調査は来る?少額でも対象になる?
仮想通貨(暗号資産)の取引をしている個人への税務調査は、国税庁が重点的に行っていると公表しており、1件あたりの追徴税額は所得税の調査全体の約2.5倍です。国税庁の「令和6事務年度 所得税及び消費税調査等の状況」(2025年12月公表、2024年7月〜2025年6月の実績)の数字は、次のとおりです。
国税庁の数字:暗号資産の調査は1件あたり追徴745万円
| 調査の区分(実地調査・特別/一般) | 件数 | 1件あたりの申告漏れ所得 | 1件あたりの追徴税額 |
|---|---|---|---|
| 暗号資産等の取引をしている個人 | 613件(前年535件) | 2,538万円 | 745万円 |
| 所得税の無申告者 | 4,812件 | 2,992万円 | 524万円(過去最高) |
| 所得税の実地調査(特別・一般)全体 | 約3万6千件 | 1,486万円 | 299万円 |
出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月)。追徴税額は加算税を含む。
暗号資産の実地調査は1年で613件、追徴税額の総額は46億円(前年35億円)に増えています。国税庁は同じ資料で、暗号資産の取引をしている個人に対して「資料情報の収集・分析に努め、積極的に調査を実施」していると書いています。
少額なら来ない?「いくらから」の基準は公表されていない
国税庁は「利益がいくら以上なら税務調査をする」という基準を公表していません。上の表の実地調査は、高額・悪質な事案を対象に税務署員が自宅などに来る調査で、件数は多くありません。
ただし、税務署の対応は実地調査だけではありません。国税庁の同じ資料では、税務署員が訪問せずに文書・電話・来署の依頼で申告内容の見直しを求める「簡易な接触」が、1年で68万9千件(実地調査は4万7千件)行われています。少額の申告漏れは、実地調査ではなく、この「お尋ね」の文書や電話で指摘される形が考えられます。
「少額だから安全」という線引きはありません。申告が必要な人が申告していなければ、金額にかかわらず申告漏れで、後から見つかれば加算税と延滞税がかかります。
そもそも申告が必要か?会社員の早見表
仮想通貨の利益は、原則として雑所得として総合課税されます(国税庁FAQ 2-2)。2026年分も総合課税のままで、分離課税(20%)の対象にはなりません。会社員の場合、申告が必要かどうかは次のとおりです。
| あなたの状況(給与1か所・年末調整あり) | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 仮想通貨などの所得の合計が20万円を超える | 必要 | 確定申告をすれば不要(連動する) |
| 20万円以下 | 不要 | 必要(市区町村へ) |
| 20万円以下だが、医療費控除などで確定申告をする | 仮想通貨の所得も含めて申告 | 確定申告に連動 |
| 損失だけ(利益が出ていない) | 税金は出ない(雑所得の損失は給与と通算できない) | — |
出典:国税庁 タックスアンサーNo.1900、暗号資産FAQ 2-2・2-11、横浜市・名古屋市の住民税FAQ。
利益は「日本円に出金したとき」ではなく、仮想通貨を売ったとき・別の仮想通貨に交換したとき・仮想通貨で買い物をしたときに発生します(国税庁FAQ 1-2・1-3)。海外取引所の中でUSDTに替えただけでも、利益が出ていれば課税対象です。利益額ごとの税金の目安は仮想通貨の税金シミュレーションで確認できます。
KSK2とは?いつから?9月24日の稼働で何が変わったか
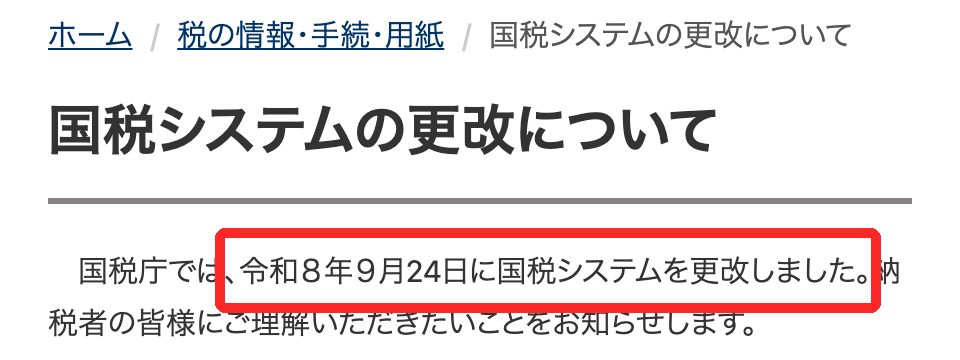
KSK2(次期国税総合管理システム)は、国税庁が2026年9月24日から使い始めた新しい基幹システムです。国税庁の公表ページに載っている変更点は申告書の様式・通知書の番号・電子交付などの手続面で、仕組みの面では、税目ごとのデータベースを1つに統合したと国税庁が取材で答えています(この後の「国税庁が取材で答えたこと」で説明します)。国税庁の「国税システムの更改について」には、次のように書かれています。
国税庁のページで確認できる主な変更点は、次の5つです。
- 一部の申告書・届出書・法定調書の様式が新しくなった(申告書の控用がなくなり、原則白黒に)
- 税務署から届く通知に、13桁の「お問い合わせ番号」が印字される
- 納付書の「整理番号」欄が「お問い合わせ番号」欄に変わった
- 処分通知などの電子交付の対象が広がり、e-Taxでの事前の一括同意に変わった
- e-TaxのIPアドレスが固定から動的に変わった
「KSK2」という名前は、e-Taxのソフト開発業者向けページで仕様書を「KSK2対応版」と呼んでいることからも確認できます。一方で、国税庁の更改のお知らせには、暗号資産(仮想通貨)やAIによる分析についての記載はありません(9月30日確認)。
国税庁が取材で答えたこと:税目をまたいで一元管理(10月9日)
国税庁はCoinPostの取材に、KSK2ではデータベースを統合し、同じ納税者の情報を所得税から資産税まで「複数の税目を横断的に一元管理・検索ができる構造」になったと答えています。取材記事(2026年10月9日18時掲載)で国税庁が答えた内容は、次のとおりです。
- 旧システムの課題:入力した内容を紙に出力して確認するなど、紙を前提とした事務で、データ分析にも使い勝手が悪かった
- KSK2で変わった点:課税・債権管理など事務ごとに分かれていたデータベースを統合し、税目をまたいで情報を参照できるようにした(参照の権限には注意を払っているとしています)
- 暗号資産の追徴が高い理由:詳しい分析はしていないとしたうえで、暗号資産は価格の変動が大きく、取引の規模によっては利益が多額になる場合があることを一因に挙げた
- SNSの投稿などを調べているか:調査の手法にかかわる内容だとして、回答を差し控えた
旧システム(KSK)とKSK2の違いを、取材記事と国税庁の公表をもとにまとめると次のようになります。
| 項目 | 旧システム(KSK) | KSK2 |
|---|---|---|
| 使い始めた時期 | 1995年に試行、2001年に全国で導入(CoinPostの記事による) | 2026年9月24日(国税庁) |
| データベース | 課税・債権管理など事務ごとに別々 | 統合。同じ納税者の情報を税目をまたいで管理・検索できる |
| 事務の進め方 | 紙の帳票を前提。電子申告のデータも取り込める情報に制約があった | データを前提にした事務。通知書の「お問い合わせ番号」、電子交付の拡大など |
| 税金の計算のルール | 変わらない。税率や課税の対象は法律で決まっていて、システムの更新では変わりません | |
出典:CoinPost「国税庁に聞く、次世代システム『KSK2』と仮想通貨の税務調査」(2026年10月9日掲載、10月10日確認)、国税庁「国税システムの更改について」。KSKの導入時期は取材記事の記述で、国税庁の回答ではありません。
つまり、国税庁が認めているのは「同じ人の情報を、税目をまたいで探しやすくなった」という仕組みの変化です。仮想通貨の利益をきちんと申告している人にとって、KSK2で新たにやることはありません。申告していない利益がある人は、この後の「申告漏れに気づいたら?」の手順で、自分で直すのが一番の対策です。
「KSK2のAIで仮想通貨を監視」は事実?確認できたこと・できないこと
KSK2と仮想通貨についての話を、国税庁などの一次情報で確認できるかどうかで分けると、次のようになります。
| 広まっている話 | 判定 | 根拠 |
|---|---|---|
| 国税庁が9月24日に新システムを稼働した | ◎ 事実 | 国税庁「国税システムの更改について」 |
| 国税庁は調査先の選定にAIを使っている | ◎ 事実(KSK2の前から) | 令和6事務年度の調査状況に「選定にAIを活用」と明記 |
| 取引所の顧客情報が国税当局に渡ることがある | ◎ 根拠あり | 国税通則法74条の7の2の情報照会(報告の求め) |
| 取引所から税務署への報告が義務化される | ○ 予定(対象は限定) | 令和8年度税制改正大綱。国内の登録業者の特定暗号資産だけで、開始は分離課税の翌年から |
| 同じ納税者の情報が、税目をまたいで一元管理・検索できるようになった | ◎ 国税庁が回答 | 国税庁がCoinPostの取材に回答(2026年10月9日掲載)。税目別のデータベースを統合した |
| KSK2のAIが仮想通貨の取引を重点的に分析する | △ 未確認 | 国税庁の公表なし。10月9日の取材記事でも、国税庁の回答にAIの話はない。9月29日の報道(CoinPost)は税理士事務所のコラムを出典にしている |
| SNSの投稿と申告データが突き合わされる | △ 未確認 | 国税庁は取材で、SNSの投稿などが調べる対象かを問われ、調査手法にかかわるとして回答を差し控えた(2026年10月9日掲載)。「している」とも「していない」とも確認できない |
| マイナンバーを軸に情報が一元化された | △ 未確認 | 国税庁は取材で「複数の税目を横断的に一元管理・検索ができる構造」とは答えたが、マイナンバーには触れていない。更改のお知らせにも記載なし |
「AIで申告漏れ把握」の話はどこから広まった?
話題の中心は、暗号資産メディアCoinPostが2026年9月29日に出した記事「国税庁の新システム『KSK2』稼働、AI分析で仮想通貨の申告漏れ把握へ」と、それを引用した税理士のX投稿です。これらは二次情報です。CoinPostの記事は、仮想通貨取引がAI分析の重点対象になっていることを税理士事務所のコラムを出典に紹介し、SNS投稿との照合については出典を示さずに伝聞の形で書いています。
大事なのは、KSK2にAI監視の機能があるかどうかではなく、仮想通貨の取引を把握する仕組みがKSK2の前からすでにあることです。国税庁は令和6事務年度の資料で、調査の選定にAIを活用し、追徴税額の総額が過去最高になったと公表しています。新システムを待たずに、申告漏れは見つかっています。
税務署は仮想通貨の利益をどう把握する?
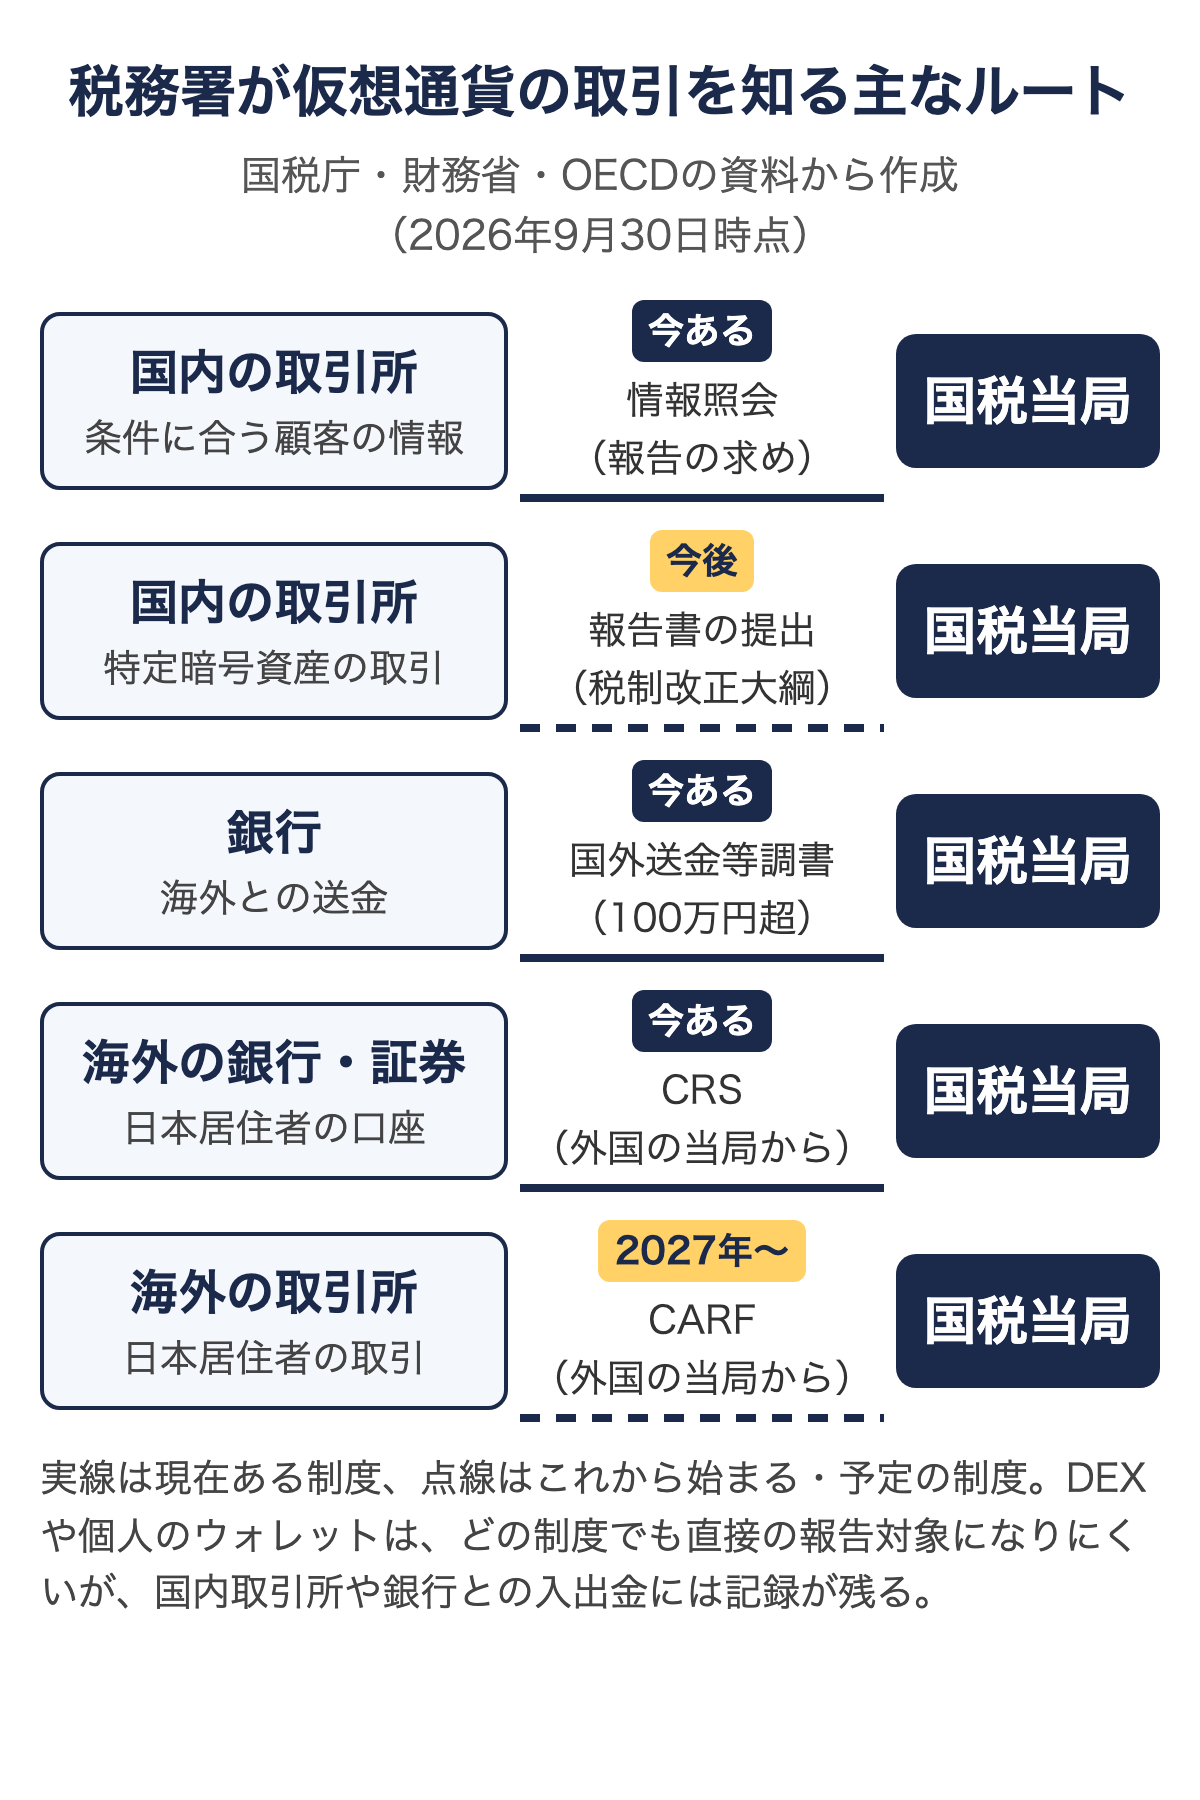
税務署が仮想通貨の取引を知るルートは、国内取引所への情報照会、銀行の国外送金等調書、海外口座のCRS、そして2027年から始まる暗号資産のCARFなど、複数あります。主なルートを図にまとめました。
国内の取引所:情報照会と、今後の報告義務
国税局は、国税通則法74条の7の2にもとづき、取引所などの事業者に対して、特定の条件に当てはまる顧客の氏名・住所・マイナンバーの報告を求めることができます(情報照会手続)。国税庁の通達では、報告の対象を「取引内容や取引金額を具体的に指定」して求めると説明されています。
国内の取引所の多くは、国税庁の要請にもとづいて毎年年間取引報告書を顧客に出しています(国税庁FAQ 2-7・2-9)。ただし、コインチェックは現物の取引について年間取引報告書を発行していません(Coincheckレバレッジを除く。コインチェック公式FAQ、2026年10月2日確認)。2026年1月からは、国内の取引所で取引する人(2025年12月31日時点で取引をしている人を含む)に、居住地国などを書いた届出書(CARFの届出書)を取引所へ出すことも義務になりました(国税庁CARFコーナー)。さらに令和8年度税制改正大綱では、国内の暗号資産取引業者が顧客の氏名・住所・マイナンバーなどを書いた報告書を翌年1月31日までに税務署へ出す仕組みが示されました。ただし、対象は国内の登録業者での「特定暗号資産」の取引で、始まるのは分離課税の開始の翌年からです。分離課税がいつから始まるかは、仮想通貨の分離課税はいつから?で解説しています。
銀行:海外との100万円超の送金は「国外送金等調書」で届く
海外との間で100万円を超える送金をすると、銀行などの金融機関は、送金した人・受け取った人の氏名・住所・金額などを書いた「国外送金等調書」を税務署に出します(国税庁)。海外取引所から直接銀行に日本円を受け取る、海外の決済サービスを通すといった資金の動きは、ここに記録が残ります。
国税庁は令和6事務年度の調査事例で、国外送金等調書とCRS(海外口座の情報)を使って、海外の不動産収入や口座の利子を見つけた事例を紹介しています。この事例では、3年分で約2億6千万円の申告漏れが見つかりました。
海外の取引所:CRSとCARFの国別スケジュール
海外の銀行・証券口座は、すでにCRS(共通報告基準)で各国の税務当局と情報が交換されています。これに加えて、暗号資産の取引情報を各国で交換するCARF(暗号資産等報告枠組み)が始まります。
日本では2026年1月1日からCARFの国内制度が始まり、国内の取引所は非居住者の取引情報を2027年以後、毎年4月30日までに税務署へ報告します(国税庁CARFコーナー)。逆に、日本に住む人が海外の取引所でした取引の情報が日本に届く時期は、その取引所がある国・地域がいつ交換を始めるかで決まります。OECDの約束リスト(2026年9月14日更新)は次のとおりです。
| 初回の情報交換 | 主な国・地域(取引所の拠点が多い所を中心に抜粋) | 対象になる取引の年(見込み) |
|---|---|---|
| 2027年まで(46) | 日本、英国、ドイツ・フランスなどEUの多くの国、ケイマン諸島、韓国、ブラジル、インドネシア、南アフリカ など | 2026年分から |
| 2028年まで(27) | セーシェル、英領バージン諸島、パナマ、シンガポール、香港、アラブ首長国連邦、スイス、オーストラリア、カナダ、バハマ、バミューダ、ジブラルタル など | 2027年分から |
| 2029年まで(4) | 米国、アルゼンチン、メキシコ、アゼルバイジャン | 2028年分から |
| まだ約束していない(4) | エルサルバドル、ジョージア、インド、ベトナム | 未定 |
出典:OECD「Jurisdictions committed to implement the CARF」(2026年9月14日更新)、国税庁CARFコーナー。「対象になる取引の年」は、日本の制度(2026年1月からの取引を2027年に報告)と同じく、初回交換の前年の取引から報告される場合の見込み。
たとえばMEXCについて、セーシェル金融サービス庁は2026年5月26日、同国で登記された「MX Global Ltd」がMEXCを運営していると特定し、同国の暗号資産事業者法(VASP法)の認可を受けずに営業しているとして、執行措置に入ると公表しました。セーシェルのCARFでMEXCの取引が実際に報告されるかどうかは、現時点では確定していません。
ここで誤解してはいけないのは、情報が届くかどうかと、申告する義務は関係がないことです。2026年分の海外取引所の利益が日本に届かないとしても、申告が必要な人の申告義務はなくなりません。また、国内取引所から海外取引所への送金、海外取引所から国内取引所への送金は、国内取引所の記録に残ります(国税庁FAQ 2-9)。MEXCの税金と「バレない」という話については、MEXCの税金・確定申告のやり方でも解説しています。
DEX・自分のウォレット:報告の仕組みはないが、記録は消えない
Hyperliquidなどの分散型取引所(DEX)や、MetaMaskなど自分で管理するウォレットの取引は、運営会社が報告をする仕組みに当てはまりにくく、CARFでも直接の報告対象になりにくいと考えられています(制度の解釈で、確定した情報ではありません)。
ただし、ブロックチェーンの取引記録は公開されていて消えません。DEXで得た利益を日本円にするには、多くの場合どこかで国内取引所や銀行を通るため、その入出金には記録が残ります。DEXの取引も、利益が出れば課税対象で、申告が必要です。
仮想通貨の利益を申告しなかった場合のペナルティは?
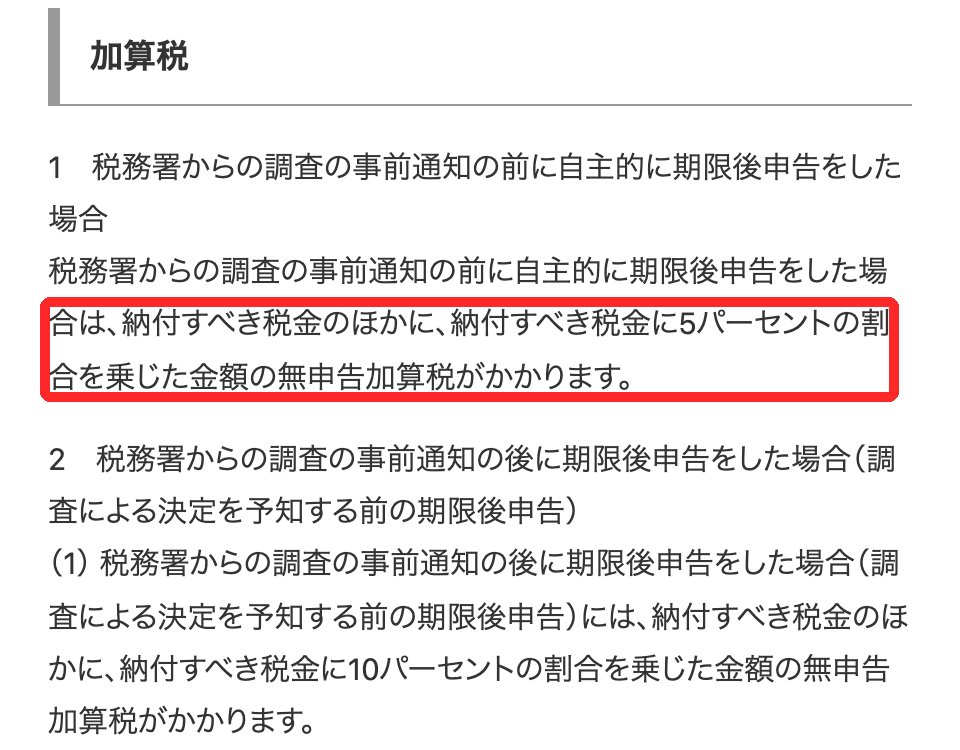
申告しなかった場合、本来の税金に加えて「無申告加算税」と「延滞税」がかかり、無申告加算税の割合は、税務署の調査の前に自分で申告したかどうかで5%から最大30%まで変わります。国税庁タックスアンサーNo.2024「確定申告を忘れたとき」には、次のように書かれています。
無申告加算税・過少申告加算税・重加算税の割合
2024年1月1日以後に申告期限が来るもの(2023年分以降)の割合は、次のとおりです。
| 申告したタイミング | 無申告加算税 (申告していなかった) |
過少申告加算税 (申告したが少なかった) |
|---|---|---|
| ① 調査の事前通知の前に、自主的に申告 | 5% | かからない(0%) |
| ② 事前通知の後、調査で指摘される前に申告 | 10%(50万円超の部分15%、300万円超の部分25%) | 5%(当初の税額か50万円の多い方を超える部分10%) |
| ③ 調査を受けた後に申告、または税務署が決定・更正 | 15%(50万円超の部分20%、300万円超の部分30%) | 10%(当初の税額か50万円の多い方を超える部分15%) |
| ④ 取引を隠していた・偽っていた(仮装・隠蔽) | 重加算税 40% | 重加算税 35% |
出典:国税庁 タックスアンサーNo.2024・No.2026(令和8年4月1日現在法令等)、財務省「加算税制度の概要」。過去5年以内に無申告加算税や重加算税を課されたことがある場合などは、さらに10%加算される。
無申告加算税の割合を、横棒で比べると次のようになります(納める税金が50万円以下の部分)。
無申告加算税の割合(納める税金50万円以下の部分)
5%
10%
15%
40%
計算例:申告しなかった税金が20万円・150万円の場合
たとえば、所得税の税率が20%の会社員が、仮想通貨の利益100万円を申告していなかった場合、納めるべき所得税はおよそ20万円です(別に復興特別所得税と住民税がかかります)。本来の税金(本税)が20万円の場合と150万円の場合の加算税は、次のとおりです。
| 申告したタイミング | 本税20万円の場合 | 本税150万円の場合 |
|---|---|---|
| ① 通知の前に自主的に申告 | 1万円 | 7万5,000円 |
| ② 通知の後・指摘の前 | 2万円 | 20万円(50万円×10%+100万円×15%) |
| ③ 調査の後・決定 | 3万円 | 27万5,000円(50万円×15%+100万円×20%) |
| ④ 隠していた(重加算税) | 8万円 | 60万円 |
国税庁の割合をもとにCoin Mapが計算。加算税の計算の元になる税額の端数処理(1万円未満切り捨て)は、例の金額では影響しない。過去5年以内の加算税歴による加重は含まない。
本税150万円のケースでは、自主申告なら7万5,000円、調査の後なら27万5,000円で、差は20万円です。隠していたと判断されると60万円になります。
延滞税:2026年は年2.8%、2か月を過ぎると年9.1%
延滞税は、本来の納期限の翌日から納めた日までの日数に応じてかかる利息のようなものです。2026年1月1日〜12月31日の割合は、納期限の翌日から2か月までが年2.8%、2か月を過ぎると年9.1%です(国税庁No.9205)。期限後申告や修正申告の場合、「納期限」は申告書を出した日になるので、申告した日にすぐ納めれば、低い方の割合(年2.8%)で済みます。
| 2025年分を2026年10月30日に期限後申告し、同じ日に納めた場合 | 本税20万円 | 本税150万円 |
|---|---|---|
| 日数(2026年3月17日〜10月30日) | 228日 | 228日 |
| 延滞税(年2.8%、100円未満切り捨て) | 約3,400円 | 約2万6,200円 |
| 無申告加算税(自主申告5%)と合わせた追加負担 | 約1万3,400円 | 約10万1,200円 |
2025年分(令和7年分)の所得税の法定納期限は2026年3月16日(国税庁「延滞税の計算方法」)。計算式:本税×2.8%×228日÷365日。正確な金額は国税庁の延滞税計算ページか税務署で確認してください。
住民税にも、市区町村の延滞金がかかります。また、所得が増えると国民健康保険料などが変わる場合があります。
何年前までさかのぼられる?
税務署が税額を決めたり直したりできる期間は、原則5年、偽りなどの不正があった場合は7年です(国税通則法70条)。2021年分以降の申告漏れは、まだ対象になりうると考えてください。自分で期限後申告をするときも、この5年の範囲が目安になります。
申告漏れに気づいたら?期限後申告・修正申告のやり方
申告漏れに気づいたら、税務署から調査の連絡が来る前に、自分で期限後申告(申告していなかった場合)か修正申告(申告が少なかった場合)をするのが、加算税を一番小さくする方法です。国税庁も「その事実を把握した際には、できるだけ早く申告する」よう求めています(No.2024)。
| 項目 | 期限後申告 | 修正申告 |
|---|---|---|
| 使う場面 | その年の確定申告をしていなかった | 確定申告はしたが、仮想通貨の利益を入れ忘れた・少なかった |
| 自主的に出したときの加算税 | 無申告加算税5% | 過少申告加算税なし |
| 加算税がかからない特例 | 申告期限から1か月以内に自主的に出し、税金を全額期限内に納めているなど一定の条件を満たすとき | 調査の事前通知の前なら、もともとかからない |
| 作り方 | 確定申告書等作成コーナーで、その年分の申告書を作る | 作成コーナーの「更正の請求書・修正申告書作成コーナー」 |
| 納付 | 申告書を出した日が納期限。延滞税もあわせて納める | |
出典:国税庁 タックスアンサーNo.2024・No.2026。
具体的な手順は、次の5ステップです。
- 対象の年を決める:利益が出ていたのに申告していない年(原則5年以内)を洗い出す
- 取引履歴を集める:国内・海外の取引所、DEX、ウォレットの取引履歴と入出金記録を、年ごとにダウンロードする
- 損益を計算する:国税庁の計算書(無料のExcel)か損益計算ツールで、年ごとの所得を出す
- 申告書を作って出す:国税庁の確定申告書等作成コーナーで作り、e-Taxか郵送で出す
- すぐに納める:申告した日に本税と延滞税を納める(無申告加算税は後日、税務署から通知が届く)
税務署から「お尋ね」の文書や電話が来た段階でも、それが「調査」ではなく「行政指導」であれば、自分で修正申告すれば過少申告加算税はかかりません(期限後申告の場合は無申告加算税5%)。税務署の担当者は、連絡が調査か行政指導かを最初に伝えることになっています(国税庁「税務調査手続に関するFAQ」問2)。何年分もの計算が必要な場合や、金額が大きい場合は、税理士や税務署に相談してください。
税務調査が来たときの流れと準備する書類
実地の税務調査は、原則として電話で事前通知があり、調査日・場所・税目・対象期間・目的が伝えられてから始まります。国税庁の「税務調査手続に関するFAQ(一般納税者向け)」をもとに、流れを図にまとめました。
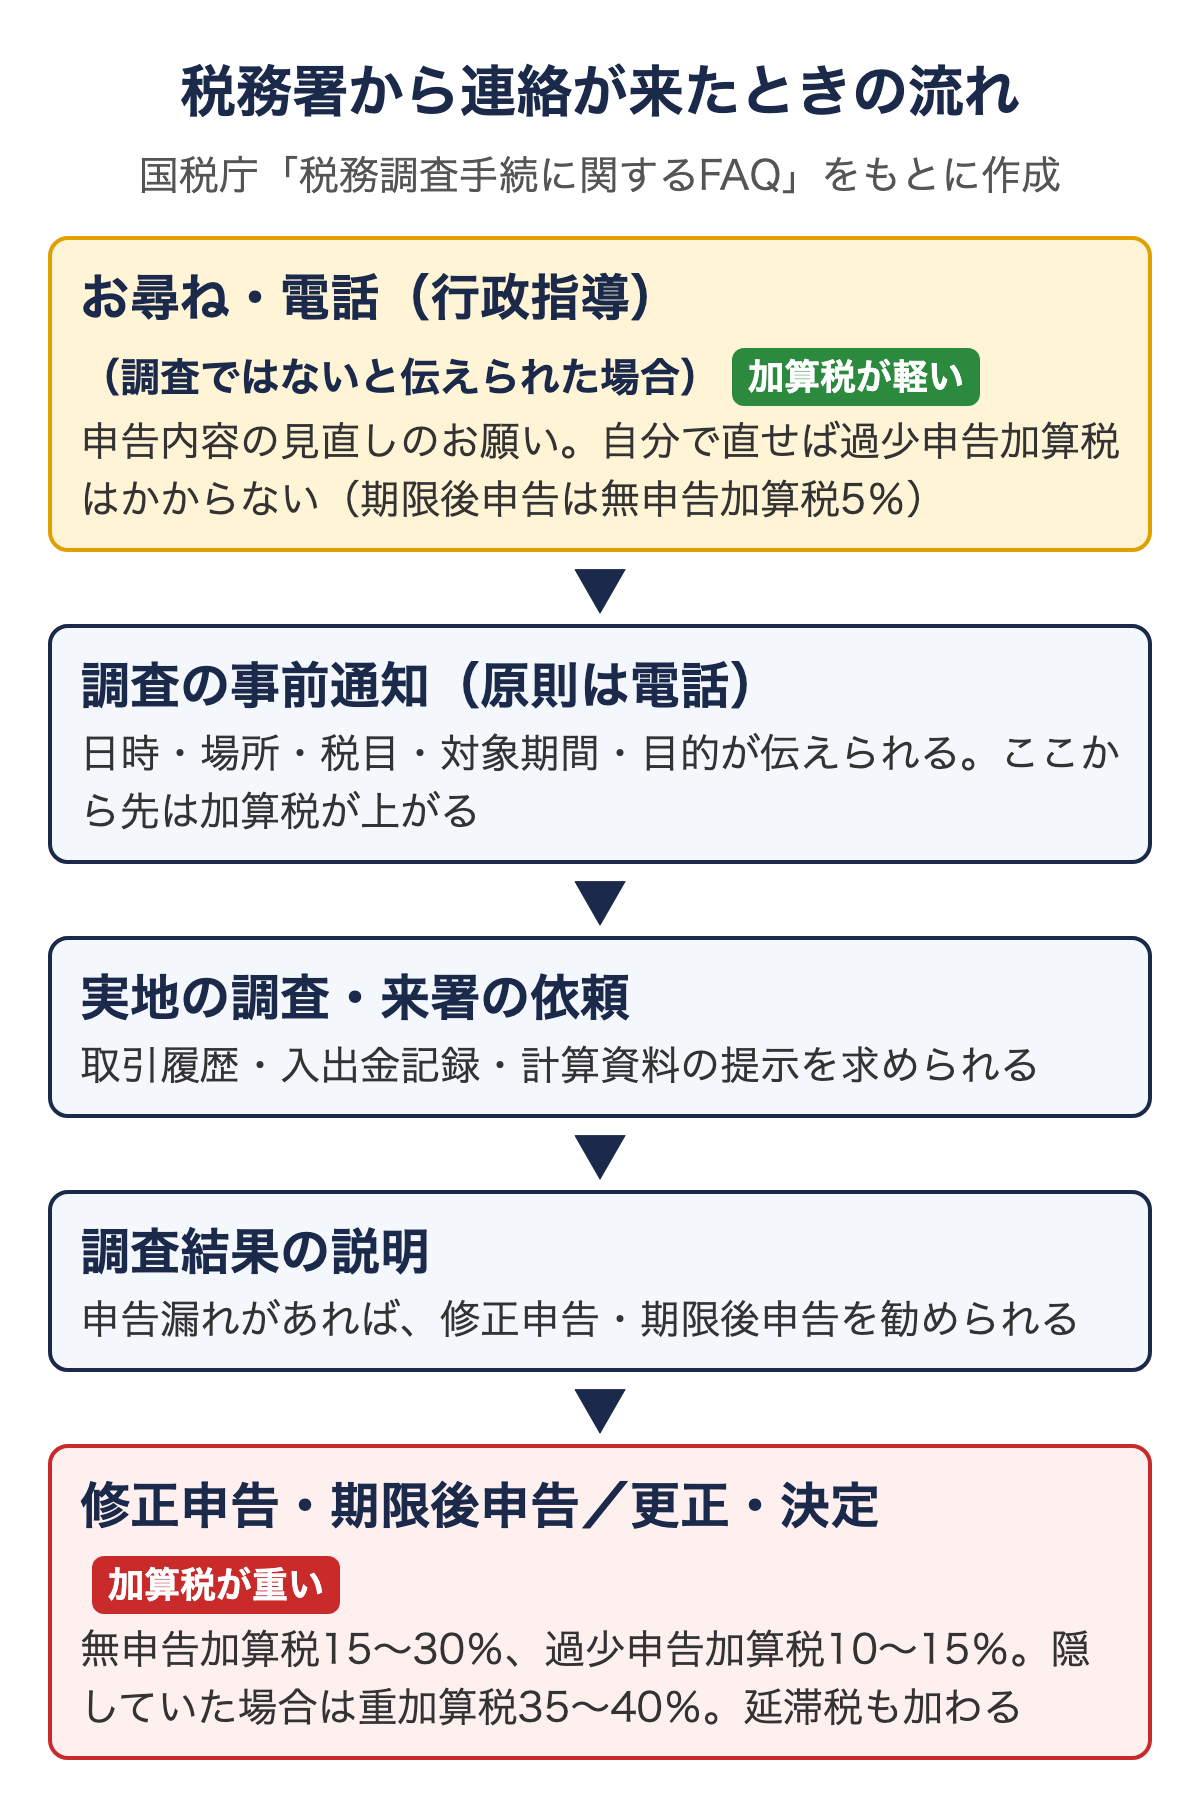
- 事前通知:原則は電話で、調査の開始日時・場所・税目・対象期間・目的などが伝えられます。都合が悪ければ日時の変更を相談できます(FAQ問16)。事前通知なしで調査が行われる場合もあります(問20)
- 調査:取引履歴や計算の資料の提示・提出を求められます。電子データは画面に表示して見せる形でもかまいません(問5)
- 結果の説明:申告漏れがあれば内容の説明があり、原則として修正申告・期限後申告を勧められます(問25)
- 申告しない場合:税務署が更正・決定をします。税額が決まると、加算税と延滞税の通知が届きます
仮想通貨の税務調査で準備しておく書類
| 書類・データ | どこで手に入れるか | 確認されること |
|---|---|---|
| 国内取引所の年間取引報告書 | 各社の会員ページ(例年1月ごろ交付)。コインチェックの現物は発行されないので、取引履歴(CSV)で代わりにする | 売買の合計、年末の残高 |
| 海外取引所の取引履歴 | 各取引所のエクスポート機能(CSV・Excel) | 現物・先物・資金調達料・キャンペーン報酬 |
| 入出金・送金の記録 | 取引所の入出金履歴、ウォレットのアドレスとブロックチェーンの記録 | 取引所間の移動、日本円への出金 |
| 銀行口座の通帳・明細 | 銀行 | 取引所への入金、取引所からの出金 |
| 損益計算の資料 | 国税庁の計算書、損益計算ツールの出力 | 取得価額の計算方法(総平均法・移動平均法) |
| 経費の領収書 | 手元 | 取引手数料、損益計算ツールの利用料など |
やってはいけないこと
- 取引履歴を消す・書き換える、取引を隠す:仮装・隠蔽と判断されると重加算税(無申告の場合40%)になり、さかのぼる期間も7年になります
- 正当な理由なく資料の提示・提出を拒む:1年以下の拘禁刑または50万円以下の罰金の対象になることがあります(FAQ問3)
- お尋ねの文書や電話を放置する:自分で直せる段階を逃し、加算税が重くなる可能性があります
今からやること:取引所ごとの取引履歴を保存する
税務調査への一番の備えは、取引所の取引履歴が取れるうちに全期間分をダウンロードして保存し、年ごとの損益を計算しておくことです。とくに日本居住者向けのサービスを終える海外取引所は、履歴を出せる期間に限りがあります。
| 取引所・サービス | 急ぎ度 | ポイント | 手順の解説 |
|---|---|---|---|
| Bitget | 最優先(11月1日まで) | 11月1日11時から日本居住者は決済専用モード。履歴はPCのウェブ版だけで出せる(1回最長2年) | Bitgetの確定申告と取引履歴 |
| MEXC | 高 | 現物・先物・入出金の履歴を種類ごとに出す。先物の資金調達料も忘れずに | MEXCの税金・確定申告のやり方 |
| Bybitなど撤退した取引所 | 高 | 日本居住者向けサービスは終了。出せる履歴が残っていれば今すぐ保存し、なければサポートに依頼 | 海外取引所の日本撤退まとめ |
| 国内取引所 | 中 | 年間取引報告書(例年1月ごろ。コインチェックの現物は発行なし)と取引履歴。海外への送金記録も確認 | 各社の会員ページ |
| DEX・ウォレット | 中 | DEXのCSVには件数の上限があるものも。ウォレットはアドレスからブロックエクスプローラーで取得 | — |
Bitgetは2026年11月1日11時(日本時間)から日本居住者のアカウントを決済専用モードにし、12月31日に残ったポジションを強制決済します(Bitget公式)。Bitgetを使っていた人は、10月中に全期間の履歴を保存してください。
損益を計算する:国税庁の計算書か損益計算ツール
取引が少なければ、国税庁が無料で出している「暗号資産の計算書」(総平均法用・移動平均法用のExcel)で計算できます。取引所が複数ある、先物やDEXを使っている、取引が数百件以上ある場合は、損益計算ツールを使うと手間が減ります。
損益計算ツールのクリプタクトは、無料プラン(損益の表示は50件まで)から有料プランまであり、MEXCやBitgetなどの取引履歴ファイルの取り込みに対応しています。同じく損益計算ツールのGtaxは2026年10月5日にクリプタクトへ統合され、データやログイン情報は引き継がれます(クリプタクト発表)。
自分の取引で試すなら、【CRYPTACT(クリプタクト)】 の無料プランから始められます【PR】。
2026年分の申告は2027年3月15日まで
2026年分の確定申告と納税の期限は2027年3月15日(月)です(国税庁)。2026年に利益が出た人は、年が明けてから慌てないように、今のうちに履歴を保存しておきましょう。2025年以前の申告漏れがある人は、2026年分の申告とは別に、その年分の期限後申告・修正申告が必要です。
仮想通貨の税務調査についてよくある質問(知恵袋に多い疑問)
Q1. 利益が数万円でも税務調査は来ますか?
A. 国税庁は「いくら以上なら調査する」という基準を公表していません。会社員で給与以外の所得が20万円以下なら所得税の確定申告は不要ですが、住民税の申告は必要です。少額の申告漏れは、実地調査よりも「お尋ね」の文書や電話で指摘されることが多いと考えられます。
Q2. 海外取引所で取引して、日本円に出金していなければバレませんか?
A. 仮想通貨の利益は、売却・別の仮想通貨への交換・買い物に使った時点で発生し、日本円に出金したかどうかは関係ありません(国税庁FAQ 1-2・1-3)。国内取引所から海外への送金記録は残り、海外の取引所の情報も2027年以降、CARFで順次各国から届く予定です。「バレるかどうか」にかかわらず、申告が必要な人には申告義務があります。
Q3. KSK2でSNSの投稿も監視されているのですか?
A. 確認できません。国税庁はCoinPostの取材(2026年10月9日掲載)で、SNSの投稿などが情報を集める対象になるかを問われ、調査の手法にかかわる内容だとして回答を差し控えました。「監視している」とも「していない」とも答えていないので、どちらとも言い切れないのが正確なところです。国税庁が取材で答えたKSK2の変化は、データベースを統合して税目をまたいで一元管理できるようにした点です。
Q4. 何年前の分までさかのぼって申告すればいいですか?
A. 税務署が税額を決定・更正できるのは原則5年、偽りなどの不正がある場合は7年です(国税通則法70条)。利益が出ていたのに申告していない年が5年以内にあれば、その年分の期限後申告を検討してください。
Q5. 税務署から「お尋ね」の書類が届きました。無視してもいいですか?
A. 無視しないでください。お尋ねが行政指導の段階であれば、自分で修正申告すれば過少申告加算税はかからず、期限後申告でも無申告加算税は5%で済みます(税務調査手続FAQ問2)。放置して調査に進むと、無申告加算税は15〜30%になります。
Q6. 取引所が撤退して、取引履歴がダウンロードできません。どうすればいいですか?
A. まず取引所のサポートに履歴の提供を依頼し、銀行の入出金記録や国内取引所の送金記録も集めます。取得価額が分からない場合は、売却価額の5%を取得価額とする方法も認められています(国税庁FAQ 2-7)。
Q7. 損失しか出ていない年も申告は必要ですか?
A. 仮想通貨の雑所得の損失は給与などと差し引きできず(国税庁FAQ 2-11)、損益通算の対象外なので純損失の繰越控除の対象にもならず、繰り越しもできません(国税庁No.2250・No.2070)。損失だけの年は申告しても税金は減りません。ただし、同じ年に別の取引所や別の通貨で利益が出ていれば合算するので、全体で計算してください。
Q8. 今から過去の分を申告したら、かえって調査されやすくなりませんか?
A. 国税庁は、申告を忘れていたことに気づいたら「できるだけ早く申告する」よう案内しています。自主的な期限後申告なら無申告加算税は5%で、調査の後(15〜30%)より大きく軽くなります。個別の事情は税務署か税理士に相談してください。
Q9. DEXやウォレットの取引も申告が必要ですか?
A. 必要です。DEXでの交換も、利益が出れば課税対象です。DEXやウォレットは取引所のような年間取引報告書がないので、ブロックチェーンの記録やDEXのCSVから、自分で履歴を残しておく必要があります。
Q10. 仮想通貨の税金は将来20%(分離課税)になるので、それまで申告を待てば得ですか?
A. いいえ。分離課税20%の対象は、金融商品取引法の改正の施行日の翌年1月1日以後に、国内の登録業者で行う「特定暗号資産」の取引で、2026年分は総合課税のままです。海外取引所やDEXの取引は、分離課税が始まった後も対象外と読めます。詳しくは仮想通貨の分離課税はいつから?で解説しています。
Q11. KSK2とは何ですか?いつから始まりましたか?
A. KSK2は国税庁の新しい基幹システム(次期国税総合管理システム)で、2026年9月24日から使われています(国税庁「国税システムの更改について」)。CoinPostによると約25年ぶりの入れ替えで、国税庁は同社の取材に、税目ごとのデータベースを統合し、同じ納税者の情報を税目をまたいで一元管理・検索できる構造になったと答えています(CoinPost、2026年10月9日掲載)。
Q12. KSKとKSK2の違いは何ですか?
A. 一番の違いはデータベースのつくりです。旧システム(KSK)は課税・債権管理など事務ごとにデータベースが分かれていて、税目をまたいだ参照が十分ではなかったと国税庁は説明しています。KSK2はデータベースを統合し、紙の帳票を前提にした事務からデータを前提にした事務に変わりました。申告する人から見える変化は、通知書の「お問い合わせ番号」、申告書の様式、電子交付の拡大などです。
Q13. 「KSK2はやばい」と聞きました。仮想通貨をやっている人は何をすればいいですか?
A. 利益をきちんと申告している人は、KSK2で新たにやることはありません。国税庁が認めている変化は「税目をまたいで情報を探しやすくなった」ことで、「AIで仮想通貨を監視」「SNSと照合」は確認できていません。一方、仮想通貨の取引を把握する仕組み(取引所への情報照会、国外送金等調書など)はKSK2の前からあり、令和6事務年度にも暗号資産の調査で46億円が追徴されています。申告していない利益がある人は、税務署から調査の事前通知が来る前に自分で直せば、加算税を軽くできます。確定申告をしていなかった年は、自分で期限後申告をすれば無申告加算税は5%(国税庁タックスアンサーNo.2024)、申告はしたが仮想通貨の利益を入れ忘れた年は、修正申告なら原則として過少申告加算税はかかりません(同No.2026)。どちらも延滞税は別にかかります。申告のやり方は仮想通貨の確定申告のやり方で解説しています。
Q14. KSK2で仮想通貨の税金は上がりますか?
A. 上がりません。税率や課税の対象は法律で決まっていて、システムを新しくしても変わりません。仮想通貨の利益は2026年分も雑所得として総合課税され、税率は所得に応じて所得税5〜45%(ほかに復興特別所得税)と住民税10%です。KSK2で変わったのは税務署の内部の情報の管理のしかたと、通知書の番号などの手続面です。
まとめ
- 仮想通貨の税務調査に「いくら以下なら来ない」という基準はない。暗号資産の実地調査は1件あたり追徴745万円(令和6事務年度)
- KSK2は2026年9月24日に稼働。国税庁は「税目別のデータベースを統合し、税目をまたいで一元管理・検索できる構造」と取材に回答。「AIで仮想通貨を監視」「SNSと照合」は未確認
- 把握の仕組みはすでにある:国内取引所への情報照会、国外送金等調書(100万円超)、CRS、2027年からのCARF(セーシェル・シンガポール・香港などは2028年交換)
- 無申告加算税は、自主申告なら5%、調査の後なら15〜30%、隠していれば重加算税40%。延滞税は2026年が年2.8%/9.1%
- 今やること:取引履歴の保存(Bitgetは11月1日まで)→損益計算→申告。2026年分の期限は2027年3月15日
本記事の情報は2026年9月30日時点のものです。2026年10月10日に、KSK2についての国税庁の取材回答(CoinPost、10月9日掲載)を確認して追記しました。国税庁・OECDの公表内容が更新された場合は、この記事も更新します。本記事は一般的な制度の解説で、個別の税務の判断は、税務署または税理士に確認してください。