本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「コインチェックで仮想通貨を売ったけど、確定申告の書類はどこからもらえるの?」「CSVをダウンロードしたけど、何をどう計算すればいいか分からない」「申告書の『支払者の所在地』には何を書くの?」
国内の暗号資産(仮想通貨)取引所コインチェック(Coincheck)は、現物の取引について確定申告用の「年間取引報告書」を発行していません。そのため、コインチェックの利用者は自分で取引履歴(CSV)をダウンロードし、1年分の損益を計算して申告します。この記事では、コインチェック公式FAQ、金融庁の登録業者一覧、国税庁のFAQと計算書を2026年10月2日に確認した内容をもとに、申告が必要かどうかの判断から、CSVの出し方、計算、申告書の書き方までを順番に解説します。
税制の確認日:2026年10月10日
税金のルールは、国税庁のタックスアンサー(令和8年4月1日現在法令等)と「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月版)、住民税は総務省と市区町村の案内で確かめています。この記事は2026年分(令和8年分。所得税の申告期限は2027年3月15日)向けです。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論
コインチェックの確定申告は、PCのブラウザで「アカウント」→「取引履歴」から業界標準フォーマットのCSVを1年分ダウンロードし、国税庁の計算書か損益計算ツールで損益を出して、雑所得(暗号資産)として申告します。
CSVはアプリやスマホのブラウザでは出せません。貸暗号資産アカウントで受け取ったステーキング報酬はCSVに入らないので、貸暗号資産の画面から別のCSVを取ります(公式FAQ)。
給与を1か所から受ける会社員は、給与以外の所得が20万円以下なら所得税の確定申告は不要ですが、住民税の申告は別に必要です。申告書の支払者の欄には「コインチェック株式会社」と、所在地「東京都渋谷区桜丘町1-4」(金融庁の登録一覧)を入れます。
コインチェックの確定申告の流れ(5ステップ)
申告が必要か確認(20万円・住民税)
PCで取引履歴CSV+貸暗号資産の報酬CSV
国税庁の計算書かクリプタクトで損益を出す
雑所得(暗号資産)で入力、e-Taxで送信
2026年分は2027年3月15日まで
- コインチェックで利益が出たら確定申告は必要?必要な人・不要な人
- コインチェックは年間取引報告書を出さない?例外はCoincheckレバレッジ
- 【手順】コインチェックの取引履歴(CSV)をダウンロードする方法は?
- ステーキング・貸暗号資産・つみたて・NFTの履歴はどこ?CSVに入るもの・入らないもの
- コインチェックの損益の計算方法は?総平均法・移動平均法の例
- 損益計算ツールを使うなら?クリプタクト・Gtax統合・実現損益チェッカー終了
- 確定申告書の書き方は?雑所得・支払者の名称と所在地
- 他の取引所や海外取引所も使っている場合は?
- 分離課税が始まったらコインチェックの取引はどう変わる?
- コインチェックの確定申告についてよくある質問
- この記事で確認した一次情報(2026年10月2日)
- 関連記事
コインチェックで利益が出たら確定申告は必要?必要な人・不要な人
コインチェックでの利益が確定申告の対象になるかは、「給与以外の所得の合計」と働き方で決まります。国税庁のタックスアンサーNo.1900によると、給与を1か所から受けて年末調整を受けている会社員は、給与所得と退職所得以外の所得の合計が20万円を超えると所得税の確定申告が必要です。ここでいう20万円は売った金額ではなく、利益(所得)の金額です。
| あなたの立場 | 所得税の確定申告 | 住民税の申告 | 根拠 |
|---|---|---|---|
| 会社員(給与1か所・年末調整済み)で、暗号資産などの所得が20万円超 | 必要 | 確定申告をすれば不要 | 国税庁No.1900 |
| 同じ会社員で、所得が20万円以下 | 不要 | 必要 | 国税庁No.1900、横浜市FAQ |
| 20万円以下だが、医療費控除・ふるさと納税などで確定申告をする | 暗号資産の所得も含めて申告 | 確定申告をすれば不要 | 国税庁「スマホで確定申告(暗号資産編)」 |
| 給与の年間収入が2,000万円超 | 必要 | 確定申告をすれば不要 | 国税庁No.1900 |
| 公的年金を受け取っている人 | 年金収入400万円超なら必要。400万円以下でも年金以外の所得が20万円超なら必要 | 市区町村に確認 | コインチェックFAQ(国税庁の案内の抜粋) |
| 個人事業主・フリーランス・無職・専業主婦(主夫) | 20万円の基準はない。ほかの所得と合わせて納税額があれば必要 | 確定申告をすれば不要 | コインチェックFAQ |
出典:国税庁 タックスアンサーNo.1900「給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)、国税庁「スマホで確定申告(暗号資産編)」、コインチェックFAQ「確定申告は必ず行う必要はありますか」、横浜市「給与以外に副収入がある場合の住民税の申告は…」(2026年4月1日更新)。2026年10月2日確認。
所得税の確定申告が不要な20万円以下の人も、住民税の申告は別に必要です。横浜市は、住民税は所得の多少にかかわらず給与と合算して計算するため、所得税の確定申告をしなかった場合は住民税の申告が必要だと案内しています。たとえば、コインチェックでの利益が6万5,000円なら、住民税(所得割10%)の目安は約6,500円です。
この記事はコインチェックの履歴の出し方と計算に絞っています。取引所を問わない確定申告の全体の流れ(判定・必要書類・e-Taxの入力・住民税)は仮想通貨の確定申告のやり方で、海外取引所でも取引した人の税金(USDTに替えた時点で課税されるかなど)は海外取引所の税金と確定申告のやり方で解説しています。
売っていない・持っているだけなら申告は必要?
暗号資産を買って持っているだけなら、値上がりしていても所得は発生しません。コインチェックFAQも、暗号資産の取得時点では課税対象にならないと説明しています。所得が発生するのは、次のようなときです(国税庁FAQ 1-1・1-2・1-3・1-7)。
- 販売所・取引所で暗号資産を日本円に売ったとき
- BTC建ての取引など、暗号資産同士を交換したとき
- 暗号資産で商品やNFTを買ったとき(支払った暗号資産を手放したことになる)
- ステーキング報酬・貸暗号資産の利用料など、暗号資産を受け取ったとき(受け取った時点の時価)
ステーキング報酬は、売っていなくても受け取った時点で所得になります。コインチェックのステーキングは28日ごとに報酬が付与されるので、1年で十数回分の受け取りが発生します。報酬の時価の合計も、20万円の判定に含めてください。
コインチェックは年間取引報告書を出さない?例外はCoincheckレバレッジ
コインチェックは、現物取引について確定申告用の報告書(年間取引報告書)を発行していません。コインチェックの公式FAQは「確定申告用の報告書は発行いたしておりません」と明記し、取引履歴(CSV)を取得して1月1日から12月31日までの損益を自分で計算するよう案内しています(2026年7月10日更新)。
国税庁は、国内の暗号資産交換業者に「年間取引報告書」の交付をお願いしており(国税庁FAQ 2-7)、多くの国内取引所はこの報告書を出しています。コインチェックはこの報告書がない取引所なので、「国内の取引所なら1月に報告書が届く」と思って待っていても届きません。
| 取引の種類 | 年間取引報告書 | 確定申告に使うもの |
|---|---|---|
| 販売所・取引所(板取引)・つみたて・ステーキング・貸暗号資産・NFT | × 発行なし | 取引履歴(業界標準フォーマットのCSV)+貸暗号資産の報酬CSV |
| Coincheckレバレッジ(2026年9月24日開始のCFD) | ○ 年次でPDFを電子交付 | 年間取引報告書(PDF)、取引報告書 兼 証拠金受領書、取引残高報告書 |
出典:コインチェックFAQ「確定申告用の報告書は発行してもらえますか?」(2026年7月10日更新)、「確定申告とはなんですか」、「取引報告書は確認・ダウンロードできますか?」(2026年9月29日公開)、国税庁FAQ 2-7。2026年10月2日確認。
Coincheckレバレッジの年間取引報告書はどこで見る?
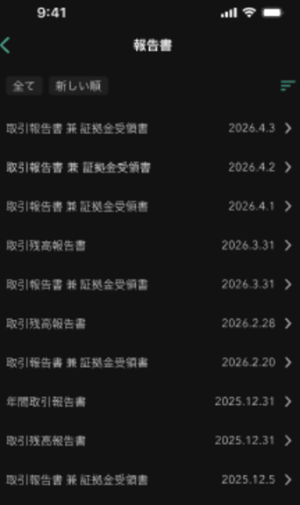
2026年9月24日に始まった「Coincheckレバレッジ」(暗号資産のCFD、最大2倍)は例外で、コインチェックは各種の報告書をPDFで電子交付しています。公式FAQによると、報告書は次の4種類です。
- 取引報告書 兼 証拠金受領書(日次):その日に発注・約定・振替があった人
- 取引残高報告書(月次):その月にレバレッジ口座を持っていた人
- 年間取引報告書(年次):その年にレバレッジ口座を持っていた人
- インボイス(月次):課税事業者として登録済みの人
アプリでは「メニュー」タブの「報告書」から一覧を開き、帳票を選んで「ダウンロードする」でPDFを保存します。Web版では、メニューの「レバレッジ取引履歴」から、画面上部のタブ(すべて/年間取引報告書/取引残高報告書/取引報告書 兼 証拠金受領書)で切り替えて「ダウンロード」します。2026年分の年間取引報告書がいつ交付されるかは、公式FAQに書かれていません(2026年10月2日確認)。
Coincheckレバレッジの損益が業界標準フォーマットのCSVに入るかどうかも、公式FAQには記載がありません。レバレッジ取引をした人は、CSVとは別に年間取引報告書のPDFを保存しておいてください。Coincheckレバレッジの倍率やロスカットの仕組みはコインチェックのレバレッジは何倍?で解説しています。
【手順】コインチェックの取引履歴(CSV)をダウンロードする方法は?
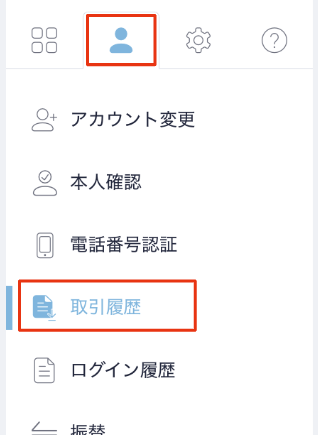
コインチェックの取引履歴(CSV)は、PCのブラウザでログインし、左メニューの「アカウント」→「取引履歴」→取得したい期間の「ファイル作成」→「ダウンロード」の順に進めて取得します。ファイルはZIPで保存されるので、解凍してCSVを開きます。アプリ(iOS・Android)やスマホのブラウザからはダウンロードできません(コインチェック公式FAQ)。推奨ブラウザはGoogle Chromeの最新版です。以下の画像はコインチェック公式FAQに掲載されている手順の図です。
手順1:PCでログインし、「アカウント」→「取引履歴」を開く
PCのブラウザでコインチェックにログインし、画面左のメニューで左から2番目の人型アイコン(アカウント)をクリックします。表示されたメニューの「取引履歴」をクリックします。
手順2:取得したい年・月の「ファイル作成」をクリックする
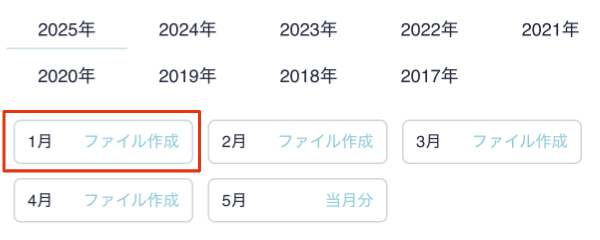
「取引履歴 業界標準フォーマット」の画面で年のタブを選び、取得したい月の「ファイル作成」をクリックします。取引が多い月は、ファイルの作成に時間がかかることがあります。確定申告には1月から12月までの12か月分が必要なので、月ごとに作る場合は12回くり返します。
手順3:「ダウンロード」をクリックして保存する
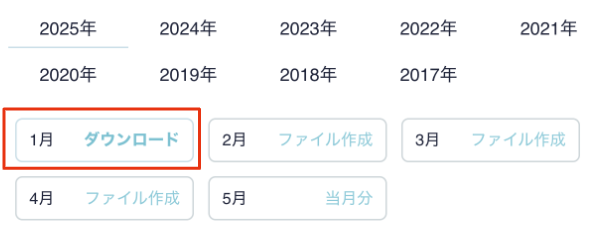
ファイルができると、同じ場所が「ダウンロード」に変わります。クリックしてZIPファイルを保存します。一度ダウンロードした月には、緑のチェックマークが付きます。
手順4:ZIPを解凍し、ExcelかGoogleスプレッドシートで開く
ZIPファイルを解凍すると、CSVファイルが出てきます。コインチェックは、Microsoft ExcelやGoogleスプレッドシートで開いて確認するよう案内しています。開いたら、最初と最後の行の日付が取得したい期間になっているかを確かめてください。
CSVの仕様:1年分か月ごと、1ファイル10万件まで
コインチェックの業界標準フォーマットのCSVには、次の決まりがあります(公式FAQ「業界標準フォーマットでの取引履歴(CSV)の仕様」ほか)。
| 項目 | 内容 |
|---|---|
| 取得できる単位 | 1年分、または月ごと |
| 1ファイルの件数 | 最大100,000件。超える場合は分割して作成 |
| 日時 | 日本時間(JST) |
| 載る取引 | 資産の変動が確定した取引だけ(キャンセルした操作は載らない) |
| 当月分 | 作成した時点までの履歴。確定した履歴は翌月に前月分として取得 |
| 取得できる環境 | PCのブラウザだけ(推奨はGoogle Chrome最新版)。アプリ・スマホのブラウザは不可 |
| ファイル形式 | ZIP(解凍するとCSV) |
| 取引がない月 | ダウンロードできる。「取引履歴なし」と表示される場合は問い合わせ |
出典:コインチェックFAQ「業界標準フォーマットでの取引履歴(CSV)の取得方法を教えてください」「業界標準フォーマットでの取引履歴(CSV)の仕様について教えてください」。2026年10月2日確認。
「業界標準フォーマット」は、日本暗号資産ビジネス協会(JCBA)が起点となった、複数の交換業者で形式をそろえた取引履歴です。コインチェックは2021年1月29日のお知らせで、この形式のCSVの提供を2021年2月下旬〜3月上旬に始めると案内しました(2月18日加筆)。公式FAQは「現時点では確定したフォーマットではなく、今後改定となる場合がある」としているので、損益計算ツールに取り込むときは、ツール側の対応状況も確認してください。
何年前までさかのぼって出せる?
何年分まで出せるかは、コインチェックの公式FAQに文章では書かれていません(2026年10月2日確認)。ただし、公式FAQの手順の図(2025年5月時点の画面)には、2017年から2025年までの年のタブが並んでいます。前年から持ち越した暗号資産がある人は、取得価額を計算するために前年以前の履歴も必要になるので、口座を作った年から全部保存しておくと安心です。
アプリの取引履歴では足りない?
アプリの「取引履歴」画面は、確定申告には使えません。コインチェックFAQによると、アプリの取引履歴は短期間に取引が多いと、一定期間の履歴を円や暗号資産ごとにまとめて表示する場合があります。1件ごとの全履歴を確認できるのはCSVだけなので、必ずPCでCSVを出してください。PCがない場合は、家族のPCを借りるなどして作業し、ファイルは自分のクラウドに保存します。
取引所の「約定履歴」や販売所の古いCSVとの違いは?
- 取引所の約定履歴(通貨ペア別):取引所の画面下部の「約定履歴」から「CSVダウンロード」で出せますが、1回最大5,000件までです。上限を超える場合、公式FAQは業界標準フォーマットを使うよう案内しています
- 販売所の旧形式CSV(sells-…csv/buys-…csv):提供を終了しました。今は取引履歴ページの業界標準フォーマットで出します
CSVの項目と「取引種別」の読み方
業界標準フォーマットのCSVには、次の項目が出力されます(コインチェックFAQ。一覧は2024年7月時点の内容)。
| 項目 | 内容 | 計算での使い方 |
|---|---|---|
| 取引日時 | 日本時間 | 年の区切り(1/1〜12/31)の確認 |
| 取引種別 | 購入・売却・交換・受取など(下の表) | この列で絞り込んで集計する |
| 取引形態 | 販売所なら「自己」、取引所(板取引)なら「媒介」 | — |
| 通貨ペア | 売買した通貨の組み合わせ | 銘柄ごとに分ける |
| 増加通貨名・増加数量/減少通貨名・減少数量 | 増えた・減った通貨と数量 | 購入数量・売却数量 |
| 約定代金・約定価格 | 注文が成立した金額、1単位あたりの価格 | 購入金額・売却金額 |
| 手数料通貨・手数料数量 | 払った手数料 | 必要経費 |
| 送付元アドレス・送付先アドレス | 入金元・送金先のアドレス | 他の取引所・ウォレットとの移動の確認 |
| 登録番号・社名・備考 | 金融庁の登録番号、コインチェック株式会社、補足(「ステーキング報酬」など) | 報酬の種類の見分け |
| 取引種別 | 中身 | 税金の扱い(目安) |
|---|---|---|
| 購入 | 日本円で販売所・取引所で購入、つみたてなど | 取得価額になる(課税なし) |
| 売却 | 日本円への売却 | 損益が出る |
| 交換 | 暗号資産同士の交換(BTC建ての売買) | 損益が出る |
| 預入・送付 | 外部からの入金・外部への送金 | 移動だけなら課税なし |
| 入金・出金 | 日本円の入金・出金 | 課税なし |
| 受取 | コインチェックからの暗号資産・日本円の送付(備考に「ステーキング報酬」「エアドロップ」など) | 報酬は受け取った時の時価が所得 |
| 貸出・返済・受取利息 | 貸暗号資産の貸出、返却、利用料 | 利用料は受け取った時の時価が所得 |
| NFT購入・NFT売却・NFT送付 | Coincheck NFTでの売買・出庫 | 支払った暗号資産の損益、NFTの売却益 |
| ハードフォーク・その他 | 分岐による入金、システム手数料、リワードなど | 内容を備考で確認 |
出典:コインチェックFAQ「業界標準フォーマットでの取引履歴(CSV)の各項目の意味を教えてください」(一覧は2024年7月時点)、「ステーキング報酬の受取履歴を確認できますか?」、「FLR(Flare)の付与は取引履歴にはどのように表示されますか?」、国税庁FAQ 1-1〜1-3・1-7。税金の扱いの列は国税庁FAQをもとにCoin Mapがまとめた目安。2026年10月2日確認。
退会する前に必ずCSVを保存する
コインチェックの公式FAQによると、退会は原則として申請の翌営業日に完了し、退会後はログインできなくなるため、取引履歴も取得できません。退会を考えている人は、申請の前に全期間のCSVと、貸暗号資産の報酬のCSVを保存してください。なお、資産が残っていると退会申請はできません。
ステーキング・貸暗号資産・つみたて・NFTの履歴はどこ?CSVに入るもの・入らないもの
コインチェックの取引の大半は業界標準フォーマットのCSVに入りますが、貸暗号資産アカウントで受け取ったステーキング報酬だけはCSVに入りません。サービスごとの履歴の置き場所は次のとおりです。
| サービス | 業界標準CSV | 別に保存するもの | 所得になるタイミング |
|---|---|---|---|
| 販売所・取引所(板取引) | ○ | — | 売却・交換したとき |
| Coincheckつみたて | ○(「購入」) | Web版のつみたて画面のCSV(毎日の買付やレートの詳細) | 積み立てた暗号資産を売ったとき |
| ステーキング(取引アカウントで保有) | ○(備考「ステーキング報酬」) | — | 報酬を受け取ったとき |
| ステーキング(貸暗号資産アカウントで保有) | × 含まれない | 貸暗号資産の画面下部「こちらよりダウンロード」のCSV | 報酬を受け取ったとき |
| 貸暗号資産(貸出・利用料) | ○(貸出・返済・受取利息) | — | 利用料を受け取ったとき |
| Coincheck NFT | ○(暗号資産の増減) | Coincheck NFTマイページの[取引履歴](入出庫・出品・売買) | NFTを暗号資産で買ったとき・売ったとき |
| Coincheckでんき・ガス(ビットコイン付与プラン) | ○ | — | 付与されたBTCの扱いは税務署に確認。後で売れば損益が出る |
| Coincheckレバレッジ | 公式FAQに記載なし | 年間取引報告書(PDF) | 決済して損益が確定したとき |
出典:コインチェックFAQ「ステーキング報酬の受取履歴を確認できますか?」(2026年6月23日更新)、「業界標準フォーマットでの取引履歴(CSV)の取得方法」「各項目の意味」、「Coincheckつみたての履歴をブラウザから確認する方法」、「NFTの取引履歴ではどのように表示されますか?」、「Coincheckでんきの概要」「Coincheckガスの概要」、クリプタクト「coincheck(コインチェック)の履歴の対応状況」(2026年7月16日更新)。2026年10月2日確認。
貸暗号資産アカウントのステーキング報酬のCSVを出す手順
コインチェックでは、ETHなどを取引アカウント(つみたてを含む)で持っている人は取引アカウントに、貸暗号資産アカウントで持っている人は貸暗号資産アカウントにステーキング報酬が付与されます(公式FAQ)。貸暗号資産アカウントの報酬は、次の手順で別のCSVを取ります。
- Coincheck(Web)のメニューで「貸暗号資産」をクリックする(アプリの場合は、公式FAQのページをアプリで開き、FAQ内のリンクをタップする)
- 貸暗号資産の画面の下部にある「こちらよりダウンロード」をクリックする
- 保存したCSVをExcelやスプレッドシートで開き、受け取った日と数量を確認する
Coincheckアプリの貸暗号資産の画面では、この報酬の履歴を確認できません(公式FAQ)。Webの推奨ブラウザは、PCがGoogle Chrome、iOSがSafari、AndroidがGoogle Chrome(いずれも最新版)です。このCSVは業界標準フォーマットとは別のファイルなので、損益計算ツールに取り込むときも別に入れます。
ステーキング報酬の税金はいくら?
コインチェックFAQは、ステーキング報酬は雑所得として総合課税の対象になると案内しています。国税庁FAQ 1-7でも、ステーキングで取得した暗号資産は、取得した時点の時価が所得になります。たとえば、1回に0.001 ETHを受け取り、そのときのETHの価格が40万円なら、400円がその回の所得です。受け取った報酬の取得価額も同じ400円になり、あとで売ったときは売値との差が損益になります。
つみたて・NFTの履歴で気をつけること
- Coincheckつみたて:買付は業界標準CSVに「購入」として載ります。Web版のつみたて画面の「履歴」の横にあるメモ用紙アイコンから、毎日つみたての明細やレートを含むCSVも出せます。つみたてで買っただけなら課税はなく、売ったときに損益を計算します
- Coincheck NFT:NFTをETHなどで買うと、支払った暗号資産を手放したことになり、その暗号資産の損益が出ます(国税庁FAQ 1-2)。NFTを売った利益は、国税庁のタックスアンサーNo.1525-2で、値上がり益なら譲渡所得、営利目的で続けているなら雑所得か事業所得に分かれるとされています。NFTの明細はマイページの[取引履歴]に残るので、画面を保存しておいてください
取扱廃止になった銘柄を日本円に換えられた場合も、暗号資産を手放して日本円を受け取るので、売却と同じように損益を計算します。国内取引所の取扱廃止の予定は国内取引所の取扱廃止まとめにまとめています。
コインチェックの損益の計算方法は?総平均法・移動平均法の例
コインチェックの損益は「売った金額(受け取った報酬の時価を含む)-売った分の取得価額-手数料」で計算し、取得価額は銘柄ごとに総平均法か移動平均法で求めます。評価方法の届出を出していない人は、自動的に総平均法になります(国税庁FAQ 2-5)。
例1:BTCを1回買って1回売った(利益1万円)
2026年3月に販売所でBTCを10万円分(0.01 BTC)買い、10月に全部を11万円で売った場合、所得は11万円-10万円=1万円です(手数料は約定代金に含まれているものとします)。会社員でほかの副収入がなければ20万円以下なので所得税の確定申告は不要ですが、住民税の申告は必要で、所得割の目安は約1,000円です。
例2:ETHを2回買い、ステーキング報酬も受け取って一部を売った
次の取引で、総平均法と移動平均法の結果を比べます(手数料は計算に入れていません)。
- 2月:ETHを0.5 ETH、20万円で購入
- 5月:ETHを0.5 ETH、25万円で購入
- 8月:ETHを0.6 ETH、33万円で売却
- 11月:ステーキング報酬0.01 ETHを受け取る(そのときの時価5,000円)
| 計算の段階 | 総平均法(届出なしの場合) | 移動平均法(届出した場合) |
|---|---|---|
| 1 ETHあたりの取得価額 | 1年分の取得額の合計÷数量 (20万+25万+0.5万)÷1.01 ETH=約450,495円 |
売る前の時点の平均 (20万+25万)÷1.0 ETH=450,000円 |
| 売った0.6 ETHの取得価額 | 約270,297円 | 270,000円 |
| 売却の利益 | 33万円-約270,297円=約59,703円 | 33万円-270,000円=60,000円 |
| ステーキング報酬 | 5,000円 | 5,000円 |
| 2026年分の所得 | 約64,703円 | 65,000円 |
計算方法は国税庁FAQ 2-4(暗号資産の譲渡原価)にもとづく。数字は説明用の例で、実際の価格ではありません。
総平均法は、年の途中で受け取った報酬も含めた1年分の平均で計算するので、売ったあとに受け取った報酬の分だけ結果がずれます。どちらの方法でも、同じ銘柄は毎年同じ方法で計算します。移動平均法を使いたい人は、初めて暗号資産を取得した年分の確定申告期限までに「所得税の暗号資産の評価方法の届出書」を税務署に出す必要があります(国税庁FAQ 2-5)。
この例の所得(約6.5万円)は20万円以下なので、給与を1か所から受ける会社員は所得税の確定申告が不要で、かかるのは住民税の約6,500円です。医療費控除・ふるさと納税で確定申告をする人や、ほかの副収入と合わせて20万円を超える人は所得税もかかり、課税所得195万〜330万円なら合計で約1.3万円(64,703円×約20.2%)です。
| 課税所得の段階 | 税率の合計(目安) | 所得約6.5万円の税金 | 所得50万円の税金 |
|---|---|---|---|
| 195万円以下 | 約15.1% | 約1.0万円 | 約7.6万円 |
| 195万〜330万円 | 約20.2% | 約1.3万円 | 約10.1万円 |
| 330万〜695万円 | 約30.4% | 約2.0万円 | 約15.2万円 |
| 695万〜900万円 | 約33.5% | 約2.2万円 | 約16.7万円 |
| 900万〜1,800万円 | 約43.7% | 約2.8万円 | 約21.8万円 |
※所得税率×1.021(復興特別所得税)+住民税10%で計算した目安。利益を足しても同じ段階に収まる場合の概算で、住民税の均等割や控除の変化は含みません。会社員で所得が20万円以下なら、所得税の確定申告は不要で、住民税(約10%)だけがかかります。
年収別・利益額別の手取りの違いは仮想通貨の税金シミュレーションで詳しく計算しています。
国税庁の計算書(Excel)でコインチェックの損益を出す手順
コインチェックの公式FAQは、損益の計算に国税庁の「暗号資産の計算書」(Excel)を案内しています。計算書は「総平均法用」と「移動平均法用」の2種類で、国税庁の「暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月)」のページからダウンロードできます。
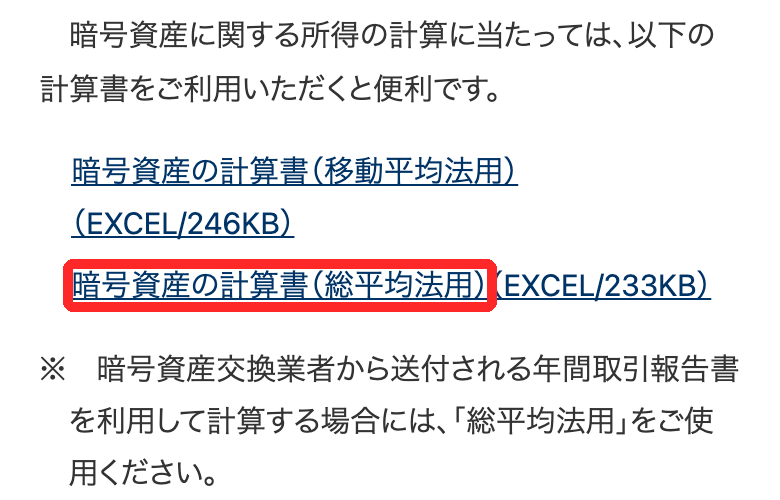
- 国税庁のページから、届け出た評価方法の計算書をダウンロードする(届出をしていなければ「総平均法用」)。どちらも1銘柄1シートで、10シート入っている
- コインチェックのCSVをExcelで開き、「取引種別」と「通貨ペア」で絞り込んで、銘柄ごとに1年分の購入(数量・約定代金)と売却(数量・約定代金)を合計する
- 交換・ステーキング報酬・貸暗号資産の利用料・NFTの支払いなど、売買以外の行も銘柄ごとに書き出す。報酬の行に円の金額がない場合は、受け取った日の価格で円に直す
- 計算書の「1 暗号資産の名称」に銘柄名を入れ、購入・売却の合計を入力する(年間取引報告書の欄に、自分で集計した合計を入れる)。それ以外の取引は「上記2以外の取引に関する事項」の欄に入れる
- 前年から持ち越した分がある人は、前年末の数量と金額を「年始残高」に入れる(分からない場合は前年分の計算書を作って求める。国税庁FAQ 2-8)
- 払った手数料を「手数料等」に入れると、売却原価・所得金額が自動で計算される
年をまたいで持っている人は、前年以前のCSVがないと年始の取得価額が分かりません。2017年から使っている人なら、2017年分から順番に計算書を作ることになります。銘柄や取引の数が多い人は、次の損益計算ツールを使うほうが現実的です。
手数料は経費になる?段階制手数料の導入(延期中)
国税庁FAQ 2-3によると、暗号資産を売ったときに払った手数料は必要経費になります。コインチェックのCSVでは「手数料通貨」「手数料数量」の列に記録されます。販売所の場合は、売買の価格に手数料相当額が含まれていて、約定代金にすでに反映されています。
コインチェックは2026年10月1日、取引所(板取引)の手数料を10月19日14時から段階制に変えると発表しましたが、10月16日に導入の延期を発表しました。新しい導入日時は未定で、それまでは今の料率のままです(コインチェック公式のお知らせ、2026年10月17日確認)。段階制が導入された後に取引所で払う手数料は、CSVの手数料の列を見て経費に入れてください。変更の内容と計算例はコインチェックの段階制手数料は延期|導入されたら料率はいくら?にまとめています。
損益計算ツールを使うなら?クリプタクト・Gtax統合・実現損益チェッカー終了
コインチェックの取引が多い人は、業界標準フォーマットのCSVを損益計算ツールのクリプタクトに取り込むと、銘柄ごとの計算を自動で行えます。コインチェックのアプリにあった「実現損益チェッカー」は提供を終了し、2024年10月16日以降にリリースされたアプリでは使えません(コインチェックFAQ、2026年6月19日更新)。
コインチェックの公式FAQは外部の計算サービスの例としてGtaxを挙げていますが、Gtaxは2026年10月5日にクリプタクトへの統合を完了しました(クリプタクト 2026年10月5日発表)。Gtaxの利用者は損益結果・取引データ・ログイン情報を引き継いでクリプタクトを使えるので、これから始める人は最初からクリプタクトを使うのが手間が少ない方法です。
コインチェックのCSVを取り込んで計算するなら、【CRYPTACT(クリプタクト)】 の無料プランから試せます【PR】(取引が50件を超えると、損益の計算結果の表示に有料プランが必要です)。
| 方法 | 費用 | 手間 | 向いている人 |
|---|---|---|---|
| 国税庁の計算書(Excel) | ◎ 無料 | △ CSVを銘柄ごとに手で集計 | 銘柄が1〜2つ、取引が年に数十件までの人 |
| クリプタクト | ○ 無料〜(件数で年額) | ◎ CSVを取り込むだけ | 取引が多い人、ステーキング・つみたて・他の取引所もある人 |
| 税理士に依頼 | △ 個別見積もり | ◎ 履歴を渡すだけ | 取引額が大きい人、事業所得に当たるか迷う人 |
クリプタクトにコインチェックのCSVを取り込む手順と注意点
- コインチェックで業界標準フォーマットのCSVを月ごとか1年分ダウンロードする(貸暗号資産の報酬CSVも別に出す)
- クリプタクトのファイルアップロード画面で取引所の一覧から「Coincheck」を選ぶ
- ファイルの種類に合ったアップロードボックスに、取引日時の古い順にアップロードする
- エラーになった行や、どちらにも対応していない取引は、カスタムファイルに自分で書いて追加する
クリプタクトの公式ヘルプ(2026年7月16日・4月8日更新)によると、コインチェックの取り込みには次の注意点があります。
- ファイルで取り込めるもの:販売所、現物取引、入出金、レンディング、ステーキング報酬、エアドロップ、キャンペーン報酬、コインチェックでんき・ガス、友達紹介、ポイント交換、積立など
- APIで取り込めるのは現物取引と入出金だけ:ステーキング報酬やつみたてはAPIでは入らないので、CSVのアップロードが必要
- 「その他/システム手数料」の行はエラーになる:その行をファイルから削除して残りをアップロードし、損益に影響する場合はカスタムファイルで補う
- 旧形式のファイルとの二重計上:クリプタクトは2025年4月3日に業界標準フォーマットへ統一した。同じ月を旧形式と業界標準フォーマットの両方で入れると二重になる
- 支払い・決済は自動で反映されない:対応表で非対応とされている取引は、内容を確認してカスタムファイルで入れる
| クリプタクトのプラン | 年額(税込) | 年間取引件数の上限 |
|---|---|---|
| Free | 0円 | 10万件(50件を超えると損益の結果は表示されない) |
| Basic | 6,600円 | 300件 |
| Prime | 22,000円 | 2,000件 |
| Pro/Pro+/Pro Unlimited | 38,500円/55,000円/77,000円 | 1万件/5万件/無制限 |
出典:クリプタクト「料金プラン」、「coincheck(コインチェック)の履歴の対応状況」(2026年7月16日更新)、「Coincheck(コインチェック)の取引履歴ファイルダウンロード方法」(2026年4月8日更新)、「Coincheck(コインチェック)のAPI取得方法」(2026年4月28日更新)、「Gtaxとクリプタクトのサービス一本化」(2026年7月1日)。2026年10月2日確認。
毎日つみたてやステーキング報酬は件数が増えやすく、毎日つみたてだけで1年に約365件になります。無料プランでCSVを取り込んで件数を確かめてから、プランを選ぶと無駄がありません。
確定申告書の書き方は?雑所得・支払者の名称と所在地
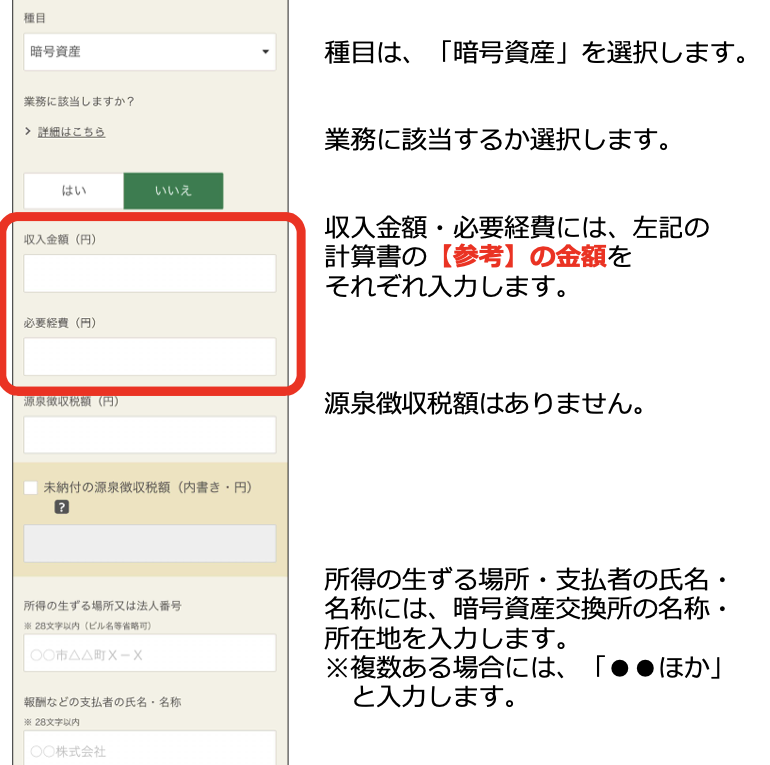
コインチェックの利益は、確定申告書等作成コーナーで「雑所得(その他)」を選び、種目を「暗号資産」にして、支払者の欄にコインチェック株式会社の名称と所在地を入れます。国税庁の「スマホで確定申告(暗号資産編)」は、所得の生ずる場所・支払者の氏名・名称の欄に「暗号資産交換所の名称・所在地」を入れ、複数ある場合は「●●ほか」と入れるよう案内しています。
| 入力欄 | コインチェックの場合に入れる内容 |
|---|---|
| 所得の種類 | 雑所得(その他) |
| 種目 | 暗号資産 |
| 業務に該当するか | 副業の投資として売買しているだけなら通常は「いいえ」。年間の取引の収入金額が300万円を超える場合は区分が変わる(国税庁FAQ 2-2) |
| 収入金額 | 計算書の【参考】の「収入金額計」(売却額・報酬の時価などの合計。利益ではない) |
| 必要経費 | 計算書の【参考】の「必要経費計」(売却原価+手数料など) |
| 源泉徴収税額 | なし(0円) |
| 所得の生ずる場所又は法人番号 | 東京都渋谷区桜丘町1-4(28文字以内、ビル名等は省略可) |
| 報酬などの支払者の氏名・名称 | コインチェック株式会社(複数の取引所なら「コインチェック株式会社ほか」) |
出典:国税庁「スマホで確定申告(暗号資産編)」(令和3年分の入力例。画面は年分で変わる場合があります)、国税庁FAQ 2-2、金融庁「暗号資産交換業者登録一覧」(令和8年9月1日現在)。2026年10月2日確認。
金融庁の暗号資産交換業者登録一覧(令和8年9月1日現在)では、コインチェック株式会社の本店所在地は東京都渋谷区桜丘町1-4 渋谷サクラステージ SHIBUYAサイド27階、登録番号は関東財務局長 第00014号、法人番号は1010001148860です。入力欄の名前は「所得の生ずる場所又は法人番号」なので、所在地のかわりに法人番号を入れることもできます。入力欄は28文字以内で、ビル名等は省略できると画面に書かれています。
e-Taxで申告する流れ
- 国税庁の「確定申告書等作成コーナー」を開き、所得税の申告書を作る
- マイナンバーカード方式かID・パスワード方式を選ぶ(郵送する人は印刷して提出)
- 給与所得者は源泉徴収票の内容を入力する
- 「雑所得(その他)」を選び、上の表のとおり暗号資産の収入金額・必要経費・支払者を入力する
- 医療費控除やふるさと納税などがあれば入力する
- 住民税の徴収方法(特別徴収か自分で納付)を選ぶ
- 内容を確認して送信し、申告書のPDFと入力データを保存する。納税はコンビニ納付・振替納税などで行う
2026年分(2026年1月〜12月の取引)の確定申告と納税の期限は、2027年3月15日(月)です(国税庁「主な国税の納期限」)。
所得税の払い方には、振替納税・ダイレクト納付・インターネットバンキング・クレジットカード・スマホアプリ・コンビニ・金融機関や税務署の窓口などがあります(国税庁「G-2 国税の納付手続」、2026年10月17日確認)。それぞれの手数料・期限と、住民税がいつ・どう引かれるかは「仮想通貨の税金はいつ・どう払う?」にまとめています。
住民税の「自分で納付」とは?
国税庁の入力例では、暗号資産の雑所得にかかる住民税について「特別徴収」か「自分で納付」を選ぶ画面があります。特別徴収は給与から天引き、自分で納付は自宅に届く納付書などで払う方法です。どちらを選んでも、申告した所得の内容は市区町村に伝わります。選べる範囲や扱いはお住まいの市区町村によって異なるので、迷う場合は市区町村の税務担当に確認してください。
コインチェックの確定申告で用意する書類
| 書類・データ | どこで手に入れるか | 必要な人 |
|---|---|---|
| 取引履歴(業界標準フォーマットのCSV) | PCのブラウザ:アカウント → 取引履歴 | 全員 |
| 貸暗号資産のステーキング報酬CSV | 貸暗号資産の画面下部「こちらよりダウンロード」 | 貸暗号資産アカウントでETHなどを持っていた人 |
| Coincheckレバレッジの年間取引報告書(PDF) | アプリ:メニュー → 報告書 | Coincheckレバレッジを使った人 |
| NFTの取引履歴 | Coincheck NFTのマイページ[取引履歴] | NFTを売買した人 |
| 暗号資産の計算書(またはツールの損益レポート) | 国税庁のページ、クリプタクト | 全員 |
| 源泉徴収票 | 勤務先 | 会社員・公務員 |
| マイナンバーカード(またはID・パスワード) | — | e-Taxで申告する人 |
| 他の取引所・ウォレットの履歴 | 各取引所の年間取引報告書・CSV | コインチェック以外も使った人 |
他の取引所や海外取引所も使っている場合は?
コインチェック以外の取引所やウォレットでの損益も、すべて合算して1つの雑所得として申告します。同じ年の暗号資産の利益と損失は、取引所が違っても雑所得の中で差し引きできます。一方で、雑所得の損失を給与など他の所得から差し引くことはできません(国税庁FAQ 2-11)。
- コインチェックから他の取引所へ送金した:送金そのものに課税はありませんが、送った先で売ったときの取得価額は、コインチェックで買った価格がもとになります。送金先の取引所の計算にも、コインチェックのCSVが必要です
- 総平均法は銘柄ごとに全取引所をまとめて計算:同じETHをコインチェックと別の取引所で買った場合、取得価額は両方を合わせて計算します(国税庁FAQ 2-8の入力例は、A取引所とB取引所の年間取引報告書を1枚の計算書に入れている)
- 海外取引所の取引:海外取引所は年間取引報告書を出さないので、各社の取引履歴を自分で書き出します。MEXCの例はMEXCの税金・確定申告のやり方、海外取引所全般は海外取引所の税金と確定申告のやり方、日本向けサービスを終える取引所の例はBitgetの確定申告と取引履歴の保存方法で解説しています
- 仮想通貨カードで支払った:暗号資産やUSDTで支払うと、その時点で損益が出ます。詳しくは仮想通貨カードの税金を参考にしてください
コインチェックから海外取引所へ送る手順と、送れる通貨・手数料はコインチェックからMEXCへの送金方法で解説しています(MEXCは日本の金融庁に登録されておらず、金融庁から2回・関東財務局から1回の警告を受けています。利用には本人確認(KYC)が必要です)。
コインチェックは2026年9月15日から、新しい送金先アドレスへの送金に制限を設けています。他の取引所へ送る予定がある人はコインチェックの新規アドレス送金の制限も確認してください。
分離課税が始まったらコインチェックの取引はどう変わる?
2026年分のコインチェックの利益は、今までどおり総合課税(雑所得)です。20%の分離課税は、金融商品取引法の改正法の施行日の翌年1月1日以後の取引から始まり、施行日しだいで2027年1月か2028年1月からになります(施行日は2026年10月2日時点で未定)。
分離課税の対象は、国内の登録業者に売る、または売却を委託した「特定暗号資産」の利益です。コインチェックは金融庁に登録された国内の業者(関東財務局長 第00014号)なので、分離課税が始まれば、コインチェックで売った特定暗号資産の利益は対象になる側です。ただし、どの銘柄が特定暗号資産になるかは、登録簿ができるまで確定しません。
| 項目 | 2026年分(今) | 分離課税の開始後 |
|---|---|---|
| コインチェックでの現物の売却 | 総合課税(雑所得)、所得税5〜45%+住民税10% | 特定暗号資産なら20.315%の分離課税 |
| Coincheckレバレッジ | 総合課税(国税庁FAQ 2-12) | 特定暗号資産のデリバティブなら、FX・先物と同じ分離課税の区分に入る見込み |
| 損失の繰越 | できない | 分離課税の対象の損失は3年繰越できる(毎年の確定申告が条件) |
| 確定申告 | 必要(20万円の基準あり) | 必要(株の特定口座のような申告不要の仕組みは法律にない) |
| 業者から税務署への報告書 | 法定の報告書はない | 分離課税の開始の翌年の取引から(氏名・マイナンバー・銘柄など) |
| ステーキング報酬 | 総合課税 | 売却ではないので総合課税のままと読める |
出典:財務省「令和8年度税制改正大綱」、所得税法等の一部を改正する法律(令和8年法律第12号)による改正後の租税特別措置法第38条の2・第38条の3・第41条の14(e-Gov法令検索)、金融庁「暗号資産交換業者登録一覧」。施行日の扱いは当サイトの解説記事(2026年9月30日確認)と同じ。
分離課税を待って売るのを先送りしても、2026年に売った分は総合課税で、開始日もまだ決まっていません。分離課税の仕組みと開始時期の決まり方は仮想通貨の分離課税はいつから?、申告しなかった場合に何が起きるかは仮想通貨の税務調査は少額でも来る?で解説しています。
コインチェックの確定申告についてよくある質問
Q1. コインチェックから日本円を出金したら税金がかかりますか?
A. 日本円の出金そのものには税金はかかりません。税金の対象は、暗号資産を売った・交換した・使った・報酬を受け取ったときの所得で、国税庁FAQ 2-1では、売却の場合は原則として暗号資産を引き渡した日の年分になります。2026年12月に売った分を2027年1月に出金しても、2026年分の所得です。
Q2. コインチェックで損失しか出ていない場合も確定申告は必要ですか?
A. 暗号資産の雑所得の損失は給与などと差し引きできず(国税庁FAQ 2-11)、翌年への繰越もできないため、損失だけなら所得税の申告で税金が減ることはありません。ただし、同じ年に別の取引所やステーキング報酬で利益があれば、コインチェックの損失と合算できるので、損失の記録も残してください。
Q3. スマホしか持っていません。CSVはどうやって出せばいいですか?
A. コインチェックの業界標準フォーマットのCSVは、PCのブラウザでログインしたときだけダウンロードできます(アプリ・スマホのブラウザは不可)。家族のPCなどを借りて作業するか、コインチェックに問い合わせてください。貸暗号資産のステーキング報酬のCSVは、スマホのブラウザやアプリからも取得できます。
Q4. コインチェックを退会したら取引履歴は取れますか?
A. 退会が完了するとログインできなくなるため、取引履歴は取得できません(コインチェックFAQ)。退会申請の前に全期間のCSVを保存してください。退会後に必要になった場合は、国税庁FAQ 2-7のとおり、銀行口座の入出金記録などから取得価額と売却価額を確かめます。取得価額が分からない場合は、売却価額の5%を取得価額にできます。
Q5. 何年分の取引履歴が必要ですか?
A. 申告する年の1月1日〜12月31日の分は必ず必要です。前年から持ち越した暗号資産がある場合は、年始の取得価額を出すために前年以前の分も必要になります。CSVは年ごとに保存し、コインチェックを使わなくなっても消さないでください。
Q6. コインチェックの所在地は申告書にどう書けばいいですか?
A. 「所得の生ずる場所」に「東京都渋谷区桜丘町1-4」、「支払者の名称」に「コインチェック株式会社」と入れます(金融庁の暗号資産交換業者登録一覧、令和8年9月1日現在)。欄は「所得の生ずる場所又は法人番号」なので、法人番号「1010001148860」でもかまいません。複数の取引所を使った場合は「コインチェック株式会社ほか」と入れます。
Q7. ステーキング報酬は売っていなくても税金がかかりますか?
A. かかります。国税庁FAQ 1-7では、ステーキングで取得した暗号資産は、取得した時点の時価が所得になります。コインチェックFAQも、ステーキング報酬は雑所得として総合課税の対象と案内しています。
Q8. Gtaxを使っていましたが、どうすればいいですか?
A. Gtaxは2026年10月5日にクリプタクトへの統合を完了し、損益結果・取引データ・ログイン情報・利用中のプランはそのまま引き継がれます(クリプタクト「Gtaxの統合完了のお知らせ」2026年10月5日)。コインチェックの公式FAQにはGtaxの名前が残っていますが、新しく始める人はクリプタクトを使ってください。
Q9. コインチェックの実現損益チェッカーはもう使えませんか?
A. 使えません。コインチェックFAQによると、実現損益チェッカーは提供を終了し、2024年10月16日以降にリリースされたアプリでは利用できません。国税庁の計算書か外部の損益計算サービスで計算します。
Q10. 2026年分の確定申告の期限はいつですか?
A. 2027年3月15日(月)です。納税の期限も同じ日です(国税庁「主な国税の納期限」)。
まとめ
- コインチェックは現物の取引について年間取引報告書を出さない。例外はCoincheckレバレッジ(年次でPDFを電子交付)
- 取引履歴はPCのブラウザで「アカウント」→「取引履歴」から業界標準フォーマットのCSVを出す。1年分か月ごと、1ファイル10万件まで、アプリ・スマホは不可
- 貸暗号資産アカウントのステーキング報酬はCSVに入らないので、貸暗号資産の画面から別のCSVを取る
- 計算は国税庁の計算書(届出なしなら総平均法)かクリプタクト(Gtaxは10月5日に統合)。実現損益チェッカーは終了
- 申告書は雑所得(暗号資産)、支払者は「コインチェック株式会社」、場所は「東京都渋谷区桜丘町1-4」。2026年分の期限は2027年3月15日
- 会社員で20万円以下なら所得税の申告は不要だが、住民税の申告は必要
迷ったときの無料の相談先(2026年10月10日確認)
国税庁の電話相談センターは0570-00-5901(国税相談専用ダイヤル。音声案内で所得税は「1」、平日8時30分〜17時)です。税理士に無料で聞くなら、各地の税理士会の無料相談会や、日本税務研究センターの電話の税務相談室(税理士が回答。一般的な質問が対象)があります。住民税は、お住まいの市区町村の税務担当に聞きます。窓口ごとの受付時間とリンクは仮想通貨の確定申告のやり方(税金の相談先)にまとめています。
本記事の情報は2026年10月2日時点のものです。コインチェックの公式FAQ、国税庁のFAQ、クリプタクトのヘルプが更新された場合は、この記事も更新します。本記事は一般的な制度と手順の解説で、個別の税務の判断は、税務署または税理士に確認してください。
この記事で確認した一次情報(2026年10月2日)
- コインチェックFAQ「確定申告用の報告書は発行してもらえますか?」「取引報告書は確認・ダウンロードできますか?」「業界標準フォーマットでの取引履歴(CSV)の取得方法・仕様・各項目の意味」「ステーキング報酬の受取履歴を確認できますか?」「暗号資産損益計算サービスは利用できますか」「退会する時の注意事項」「確定申告は必ず行う必要はありますか」
- コインチェック「取引履歴(CSV)の新フォーマット提供について」(2021年1月29日、2月18日加筆)、「【重要】取引所(板取引)における段階制手数料の導入について」(2026年10月1日)、「【重要】取引所(板取引)における段階制手数料の導入延期について」(2026年10月16日、2026年10月17日確認)
- 金融庁「暗号資産交換業者登録一覧」(令和8年9月1日現在)
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)、「暗号資産の計算書」、タックスアンサーNo.1900・No.1525-2、「スマホで確定申告(暗号資産編)」、「主な国税の納期限」
- クリプタクト「料金プラン」、Coincheckの対応状況・ファイルダウンロード方法・API取得方法のヘルプ、Gtaxとのサービス一本化のお知らせ
関連記事
- 仮想通貨の確定申告のやり方|会社員の20万円・計算・e-Taxの書き方【2026年分】
- 仮想通貨の分離課税はいつから?20%になる時期と対象、今年(2026年分)の確定申告はどうなるか
- 仮想通貨の税務調査は少額でも来る?KSK2稼働で何が変わったか
- 仮想通貨の利益、税金はいくら?年収別・利益額別シミュレーション
- 海外取引所の税金と確定申告のやり方|課税のタイミング・USDT・送金
- MEXCの税金・確定申告のやり方|取引履歴の出し方と損益計算
- bitFlyer(ビットフライヤー)の確定申告のやり方|年間取引報告書の出し方
- Bitgetの確定申告と取引履歴のダウンロード方法
- 仮想通貨カード(クリプトカード)の税金はどうなる?
- コインチェックの段階制手数料は延期|導入されたら料率はいくら?
- コインチェックのレバレッジは何倍?国内は2倍まで、海外は何倍か
- 販売所と取引所の違いは?国内4社の板で買える銘柄・手数料と買い方