本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「MEXCやHyperliquidで先物をやっていたけど、確定申告はどうすればいい?」「強制決済(ロスカット)で失った分や、資金調達料はどう計算するの?」「FXと同じ20%で申告できる?」
仮想通貨(暗号資産)の先物・レバレッジ取引の税金は、名前が似ているFX(外国為替証拠金取引)と扱いが大きく違います。2026年分の仮想通貨の先物・レバレッジ取引の利益は、国内の取引所でも海外の取引所でも、給与などと合算する総合課税(雑所得)です。
この記事では、国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」、タックスアンサー、租税特別措置法の条文、財務省の令和8年度税制改正の大綱を2026年10月2日に開いて確認し、10月27日に取り直した内容をもとに、税率、ほかの取引との相殺、資金調達料・手数料・強制決済の扱い、計算の例、取引所別の履歴の出し方を順番に整理します。
この記事の結論(2026年10月27日時点)
- 仮想通貨の先物・レバレッジ取引の利益は総合課税の雑所得。FXのような20.315%の分離課税ではない(国税庁FAQ 2-12)。税率は給与などと合計して所得税5〜45%+住民税10%
- 先物の損益は、同じ年の仮想通貨の現物の損益と相殺できる。海外の無登録業者のFX(為替)の損益とも雑所得の中で相殺できるが、国内の登録業者のFX・株とは相殺できない。損失は給与と相殺できず、翌年にも繰り越せない
- 強制決済の損は、決済した年の損失として計算に入れる。取引手数料は必要経費。資金調達料は国税庁の資料に名指しの記載がないため、計算の方法を1年間そろえ、金額が大きい人は税理士に確認する
- 分離課税の改正(法律は成立済み、開始時期は政令待ち)が始まっても、20%になるのは国内の登録業者のレバレッジ取引だけと読める。海外取引所・PerpDEXの先物は総合課税のまま
本記事のデータは2026年10月27日時点です。2026年分(2026年1〜12月の取引)の確定申告・納税の期限は2027年3月15日(月)です。確定申告の手順そのもの(e-Taxの入力、必要書類、住民税)は仮想通貨の確定申告のやり方にまとめているので、この記事では先物・レバレッジ取引に特有の点だけを扱います。
仮想通貨の先物・レバレッジ取引の利益は何所得?税率は?
仮想通貨の先物・レバレッジ取引の利益は、原則として雑所得で、給与などほかの所得と合計して税率が決まる総合課税です。国税庁のFAQ 2-12は、暗号資産の証拠金取引について、FXと違って申告分離課税(先物取引に係る雑所得等の課税の特例)は適用されず、総合課税で申告すると明記しています。
FXが20.315%の分離課税になるのは、租税特別措置法第41条の14が「先物取引に係る雑所得等」の対象にFXを入れているからです。同じ条文は、暗号資産(条文では「暗号等資産」)のデリバティブ取引を対象から明文で除いています(e-Gov法令検索「租税特別措置法」の第41条の14、2026年10月27日に現行の版(2026年10月16日施行)で確認)。そのため、国内の登録業者のレバレッジ取引でも、海外取引所の無期限先物でも、2026年分は同じ総合課税です。
FX・株・仮想通貨の税金の違い(2026年分)
| 取引 | 所得の区分 | 税率 | 損失の繰越 | 根拠 |
|---|---|---|---|---|
| 仮想通貨の先物・レバレッジ(国内・海外とも) | 雑所得(総合課税) | 所得税5〜45%+住民税10% | × できない | 国税庁FAQ 2-12・2-11 |
| 仮想通貨の現物の売買 | 雑所得(総合課税) | 所得税5〜45%+住民税10% | × できない | 国税庁FAQ 2-2・2-11 |
| 国内の登録業者のFX(為替) | 先物取引に係る雑所得等(申告分離) | 20.315% | ○ 3年 | タックスアンサーNo.1521 |
| 海外の無登録業者のFX(為替) | 雑所得(総合課税) | 所得税5〜45%+住民税10% | × できない | タックスアンサーNo.1521 |
| 上場株式(特定口座など) | 譲渡所得等(申告分離) | 20.315% | ○ 3年 | タックスアンサーNo.1463・1474 |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月)、タックスアンサーNo.1521「外国為替証拠金取引(FX)の課税関係」・No.1522「先物取引に係る雑所得等の課税の特例」・No.1463「株式等を譲渡したときの課税」・No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」、e-Gov法令検索「租税特別措置法」第41条の14。2026年10月27日確認。20.315%は所得税15%+復興特別所得税(所得税額の2.1%)+住民税5%。
税率はいくら?給与と合計した所得で決まる
総合課税の所得税の税率は、給与などと先物の利益を合計した課税所得で決まります。利益が同じ50万円でも、給与が多い人ほど税率が上がります。所得税のほかに、復興特別所得税(所得税額の2.1%)と住民税(原則10%)がかかります。
| 課税所得(給与などと合計) | 所得税の税率 | 住民税と合わせた目安 |
|---|---|---|
| 195万円以下 | 5% | 約15% |
| 195万円超〜330万円以下 | 10% | 約20% |
| 330万円超〜695万円以下 | 20% | 約30% |
| 695万円超〜900万円以下 | 23% | 約33% |
| 900万円超〜1,800万円以下 | 33% | 約43% |
| 1,800万円超〜4,000万円以下 | 40% | 約50% |
| 4,000万円超 | 45% | 約55% |
出典:国税庁 タックスアンサーNo.2260「所得税の税率」(令和8年4月1日現在法令等)。「目安」は所得税+住民税10%で、復興特別所得税は含めていない。2026年10月27日確認。
年収別の税額は仮想通貨の利益、税金はいくら?年収別シミュレーションで計算しています。
確定申告が必要なのはどんな人?
会社員は、先物・現物などを合わせた給与以外の所得が年20万円を超えると、所得税の確定申告が必要です。20万円以下でも、住民税の申告は別に必要です。「20万円」は売買の金額ではなく、手数料などを引いた後の利益の額で判定します。個人事業主・学生・主婦など、立場ごとの判定は確定申告のやり方の判定チャートを見てください。
どの年の所得になる?含み益は入る?
先物・レバレッジ取引の損益は、ポジションを決済して損益が確定した年の所得として計算するのが基本です。国税庁は、FXの損益を「差金等決済」で生じる損益として説明し(No.1521)、暗号資産の信用取引も「決済の日の属する年分」の所得としています(FAQ 2-13)。決済していないポジションの含み益・含み損は、その年の計算に入れません。
国税庁FAQで、年末に持っているポジションを決済したとみなして損益を出す「みなし決済」が出てくるのは、法人税の項目(3-1-14)だけです。年をまたいで大きなポジションを持ち越す人は、扱いを税理士に確認してください。また、取引所の履歴の時刻が世界標準時(UTC)のことがあり、日本時間の1月1日0時〜8時59分の決済は、UTCでは前の年の12月31日と表示されます。年の境目は日本時間に直して判断してください。
先物の損は現物と相殺できる?海外FX(為替)・国内FX・株とは?
仮想通貨の先物の損益は、同じ年の仮想通貨の現物の損益と相殺(合算)できます。どちらも雑所得で、雑所得の金額は1年分の収入と必要経費をまとめて計算するからです。一方、損失を給与など雑所得以外の所得と相殺すること(損益通算)はできません(国税庁FAQ 2-11)。
何と相殺できて、何とできない?
| 相手の取引 | 仮想通貨の先物の損益と相殺 | 理由・根拠 |
|---|---|---|
| 仮想通貨の現物の売買(国内・海外とも) | ◎ できる | どちらも雑所得。国税庁の「暗号資産の計算書」でも、証拠金取引の差益・差損を現物の売却と同じ表で計算する |
| 別の取引所の仮想通貨の先物 | ◎ できる | 取引所が違っても同じ雑所得(MEXCの利益とHyperliquidの損など) |
| ステーキング報酬・レンディングの利息 | ○ できる | 受け取った時の時価が収入になり(国税庁FAQ 1-7)、暗号資産の取引の所得は原則として雑所得(FAQ 2-2) |
| 海外の無登録業者のFX(為替) | ○ できる | 一般的に雑所得で、雑所得の範囲内で通算できる(No.1521) |
| 国内の登録業者のFX(為替)・日経225先物 | × できない | 申告分離課税の「先物取引に係る雑所得等」で、総合課税の雑所得とは別の枠(No.1521・1522) |
| 上場株式・投資信託 | × できない | 申告分離課税の譲渡所得等で、別の枠 |
| 給与・事業所得など | × できない | 雑所得の損失はほかの所得と通算できない(国税庁FAQ 2-11) |
出典:国税庁FAQ 1-7・2-2・2-11・2-12・計算書の入力例(2-8)、タックスアンサーNo.1521・No.1522・No.1463。2026年10月27日確認。
海外FX(為替)の損益とは、雑所得の中で相殺できる
見落とされやすいのが、海外のFX業者で為替の取引をしている人です。国税庁のタックスアンサーNo.1521は、FXのうち申告分離課税になるのは、金融商品取引法の市場デリバティブ取引か、日本の第一種金融商品取引業者・登録金融機関を相手方とする店頭デリバティブ取引だけと説明しています。それ以外の業者とのFXの損益は「一般的には雑所得」で、雑所得の範囲内での損益の通算は可能としています。
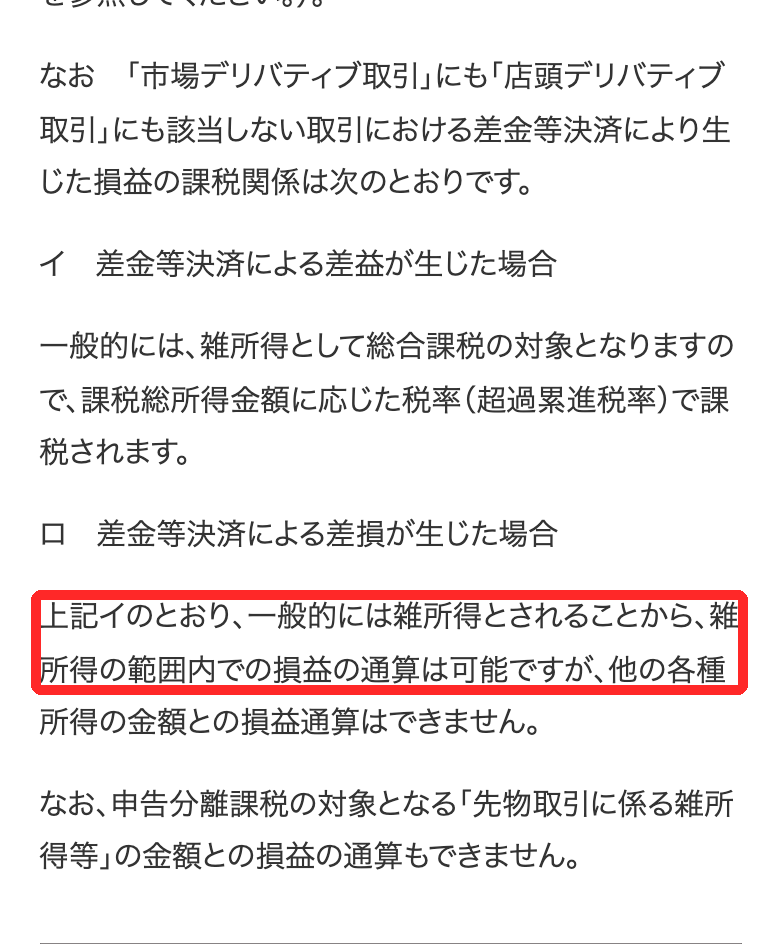
つまり、日本の登録がない海外のFX業者で為替の取引をした損益は、仮想通貨の先物・現物の損益と同じ雑所得の中で合算できます。反対に、国内の登録業者のFXで出た損は、仮想通貨の利益と相殺できません。国内FXは20.315%の分離課税の枠で、仮想通貨の雑所得とは別に計算します。
FX業者が日本の登録業者かどうかは、金融庁の「免許・許可・登録等を受けている業者一覧」の金融商品取引業者で確認できます。
国税庁の計算書でも、先物と現物は同じ表で計算する
国税庁が公開している「暗号資産の計算書(総平均法用)」は、最後の「暗号資産の所得金額の計算」の欄で、証拠金取引の差益を収入金額に、差損を必要経費に入れる作りになっています(FAQ 2-8の入力例)。先物の損益は、現物の売却と同じ1つの雑所得として計算する前提です。
| 収入金額 | 必要経費 | 所得金額 | |||
|---|---|---|---|---|---|
| 売却価額 | 信用・証拠金(差益) | 売却原価 | 手数料等 | 信用・証拠金(差損) | 収入−必要経費 |
| 現物を売った金額 | 先物・レバレッジで利益が出た決済の合計 | 売った現物の取得価額 | 取引手数料など | 先物・レバレッジで損が出た決済の合計 | 雑所得(その他)として申告 |
出典:国税庁FAQ 2-8「年間取引報告書を活用した暗号資産の所得金額の計算」の計算書の入力例(p.27)をもとにCoin Mapが欄の意味を書き起こし。2026年10月27日に版(令和7年12月)の変更なしを確認。
資金調達料・手数料・強制決済の損はどう扱う?
強制決済(ロスカット・清算)で確定した損は、自分で決済した損と同じく、決済した年の先物の損失として計算に入れます。取引手数料は必要経費です。一方、資金調達料(ファンディング)については、国税庁の資料に名指しの記載がありません。国税庁の資料で確かめられることと、確かめられないことを分けて整理します。
| 項目 | 国税庁の資料で確かめられること | 確かめられないこと・対応 |
|---|---|---|
| 強制決済(ロスカット・清算)の損 | 証拠金取引の損益は総合課税の雑所得(FAQ 2-12)。計算書では差損を必要経費の欄に入れる(FAQ 2-8) | 強制決済を名指しした記載はないが、決済の一種として損に入れる。履歴に入っていないことがあるので、出し方は下の章を参照 |
| 取引手数料(メイカー・テイカー) | 売却の際に支払った手数料は必要経費(FAQ 2-3)。年間取引報告書にも「支払手数料」の欄がある(FAQ 2-9) | 先物の手数料を名指しした記載はない。取引のために直接払った費用として必要経費に入れる |
| 資金調達料(ファンディング) | 記載なし | 受け取りを収入、支払いを損失(必要経費)として先物の損益に含める計算が、計算ツールや取引所別の解説で一般的。国税庁の資料では確認できないため、金額が大きい人は税理士に確認 |
| 国内のレバレッジ取引の手数料(建玉管理料など) | 暗号資産の信用取引では、支払う金利を買付け価額に含めて計算する(FAQ 2-13) | 証拠金取引の手数料を名指しした記載はない。年間取引報告書の「損益合計」に含まれているかは業者ごとに違うので、報告書の注記で確認 |
| USDT・USDCで受け取った損益 | 暗号資産の取引の損益は、日本円の価値に直して計算する | USDTの円換算のしかた(その時の円の時価か、ドルとみなして銀行のTTMを使うか)は国税庁の資料に記載がない。1年間同じ方法で計算し、迷う場合は税理士に確認 |
| パソコン・ネット代・情報サービス | 取引に直接必要な部分だけ必要経費にできる(FAQ 2-3) | 私用と分けられない分は入れない。高いパソコンは減価償却 |
出典:国税庁FAQ 2-3・2-8・2-9・2-12・2-13(令和7年12月版)。2026年10月27日確認。
強制決済の損は「履歴に入っていない」ことに注意
強制決済の損は計算に入れるべき損失ですが、取引所によっては、注文履歴のファイルに強制決済が入りません。たとえばMEXCは、先物の「注文履歴」には強制決済が含まれず、「ポジション履歴」には含まれます(MEXCの確定申告と取引履歴で解説)。Hyperliquidは、清算も約定の履歴(trade_history)に「Liquidation」と表示されて残ります(Hyperliquidの確定申告と履歴の出し方)。
強制決済の損を入れ忘れると、その分だけ利益を多く申告することになります。下の計算例では、20万円の強制決済の損を入れ忘れると、税金が約6万円多くなります。
資金調達料は受け取りと支払いの両方を記録する
資金調達料は、無期限先物のポジションを持っている間、ロングとショートの間で定期的にやりとりされるお金です。MEXCは8時間ごと、Hyperliquidは1時間ごとに発生します(MEXCの税金・確定申告のやり方、Hyperliquidの確定申告)。
決済損益とは別のファイル・別の画面に記録されることが多いため、決済損益の履歴と資金調達料の履歴を、両方そろえて保存してください。どちらか一方だけで計算すると、支払った資金調達料が抜けて所得が多くなったり、受け取った分が抜けて申告が少なくなったりします。扱いを決めたら、1年間同じ方法で計算するのが大切です。
計算の例:先物・現物・海外FXをまとめると税金はいくら?
ここでは、すべて説明用の仮の数字で、1年分の計算の流れを示します。実際の金額は、取引所の履歴をもとに円に直して計算してください。
例1:先物で利益、現物と海外FXで損をした会社員
給与の課税所得が500万円の会社員が、1年間に次の取引をしたとします(仮の数字)。
| 取引(2026年中に決済・売却) | 円に直した金額 | 入れる場所 |
|---|---|---|
| 海外取引所Aの先物:利益が出た決済の合計 | +900,000円 | 雑所得 |
| 海外取引所Aの先物:自分で損切りした決済の合計 | −150,000円 | 雑所得 |
| PerpDEX Bの先物:強制決済(清算)で確定した損 | −200,000円 | 雑所得 |
| 先物の取引手数料(A・Bの合計) | −50,000円 | 雑所得(必要経費) |
| 資金調達料:支払い | −40,000円 | 雑所得(扱いは上の表を参照) |
| 資金調達料:受け取り | +15,000円 | 雑所得(扱いは上の表を参照) |
| 国内取引所の現物:ETHを売って出た損 | −75,000円 | 雑所得 |
| 海外の無登録業者のFX(為替)の損 | −100,000円 | 雑所得 |
| 雑所得の合計 | +300,000円 | 総合課税 |
| 国内の登録業者のFX(為替)の利益 | +150,000円 | 別枠(申告分離)。上の合計とは相殺しない |
雑所得の30万円は給与と合計され、この人の課税所得は530万円になります。330万円超〜695万円以下の区分なので、増える税金の目安は次のとおりです。
| 税金 | 計算 | 金額(目安) |
|---|---|---|
| 所得税(雑所得30万円の分) | 300,000円×20% | 60,000円 |
| 復興特別所得税 | 60,000円×2.1% | 1,260円 |
| 住民税 | 300,000円×10% | 30,000円 |
| 雑所得の分の合計 | 91,260円 | |
| 国内FXの分(申告分離) | 150,000円×20.315% | 約30,472円 |
仮の数字による目安。住民税の調整控除や、ほかの所得控除の変化は考えていない。
この例の雑所得の分の税金は91,260円です。国内FXの利益15万円は、海外FXの損10万円と相殺できず、別に20.315%の税金がかかります。
入れ忘れると、税金はこれだけ変わる
同じ例で、損を入れ忘れた場合の差を計算すると次のとおりです(仮の数字)。損の記録をそろえるほど、払いすぎを防げます。
| 入れ忘れたもの | 雑所得 | 雑所得の分の税金 | 増える税金 |
|---|---|---|---|
| なし(正しく計算) | 300,000円 | 91,260円 | — |
| 海外FX(為替)の損10万円 | 400,000円 | 121,680円 | +30,420円 |
| 強制決済の損20万円 | 500,000円 | 152,100円 | +60,840円 |
例2:先物で大きく損をした年
同じ会社員が、PerpDEXの先物の強制決済で80万円の損、国内取引所の現物で30万円の利益を出したとします(仮の数字)。雑所得は差し引きマイナス50万円です。
- 現物の利益30万円は、先物の損と相殺されるので、税金はかかりません
- 残ったマイナス50万円は、給与と相殺できません(国税庁FAQ 2-11)。給与から引かれた税金は戻りません
- 雑所得の損失には繰越の制度がないため、翌年の利益からも差し引けません。
損をした年でも、取引の記録は残してください。現物の利益と相殺したことを説明する材料になり、翌年以後の取得価額の計算にも使います。
国内の暗号資産デリバティブと海外取引所の違いは?分離課税の改正で対象が分かれる
2026年分は、国内の登録業者のレバレッジ取引も、海外取引所・PerpDEXの先物も同じ総合課税です。ただし、分離課税の改正が始まると、20%になるのは国内の登録業者との取引だけで、海外取引所・PerpDEXの先物は総合課税のままと読めます。
改正後は「国内の登録業者のレバレッジ取引」だけがFXと同じ枠に入る
財務省の令和8年度税制改正の大綱は、「先物取引に係る雑所得等の課税の特例」と損失の繰越控除の対象に、暗号資産デリバティブ取引(特定暗号資産に係るものに限る)を加えるとしています。
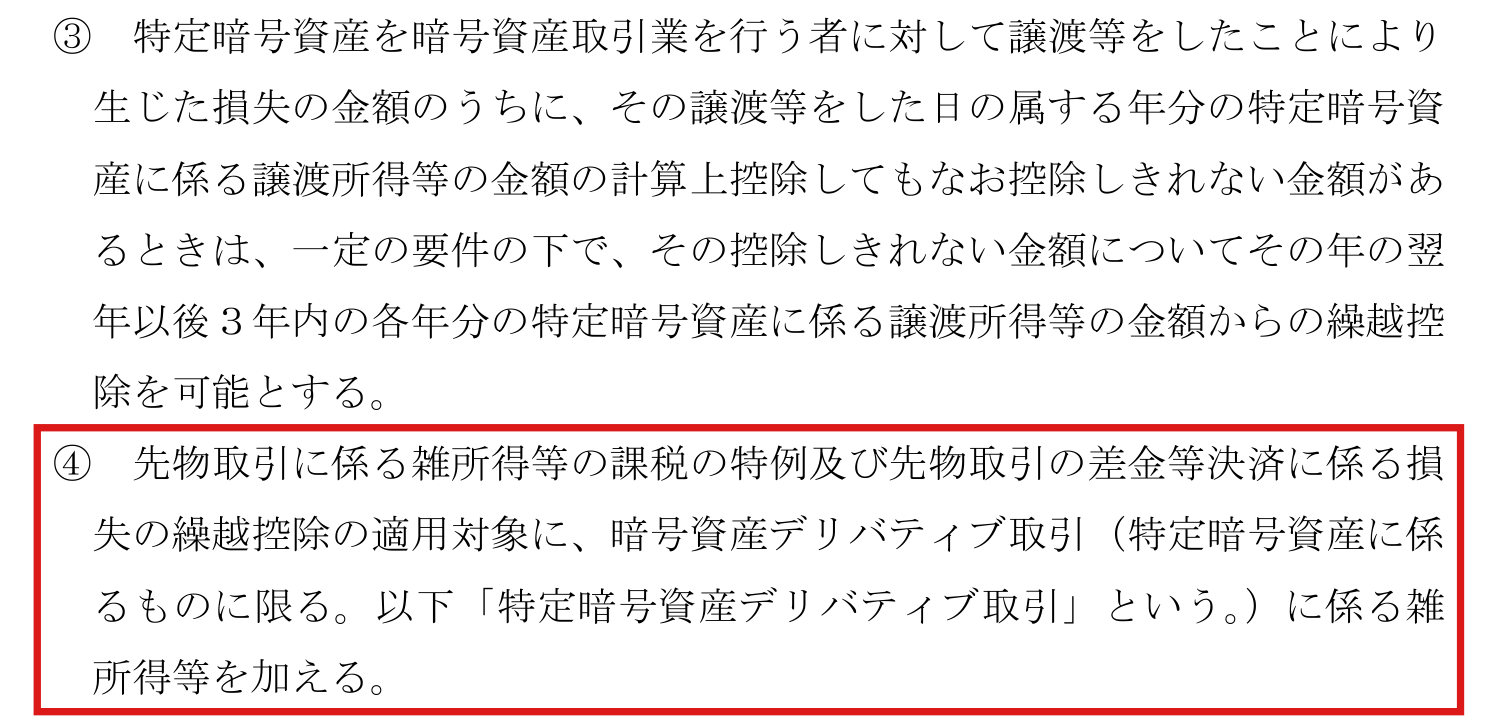
この改正は、適用開始日以後に行う特定暗号資産デリバティブ取引の差金等決済から適用されます。適用開始日は、金融商品取引法の改正法が施行された年の翌年1月1日です。
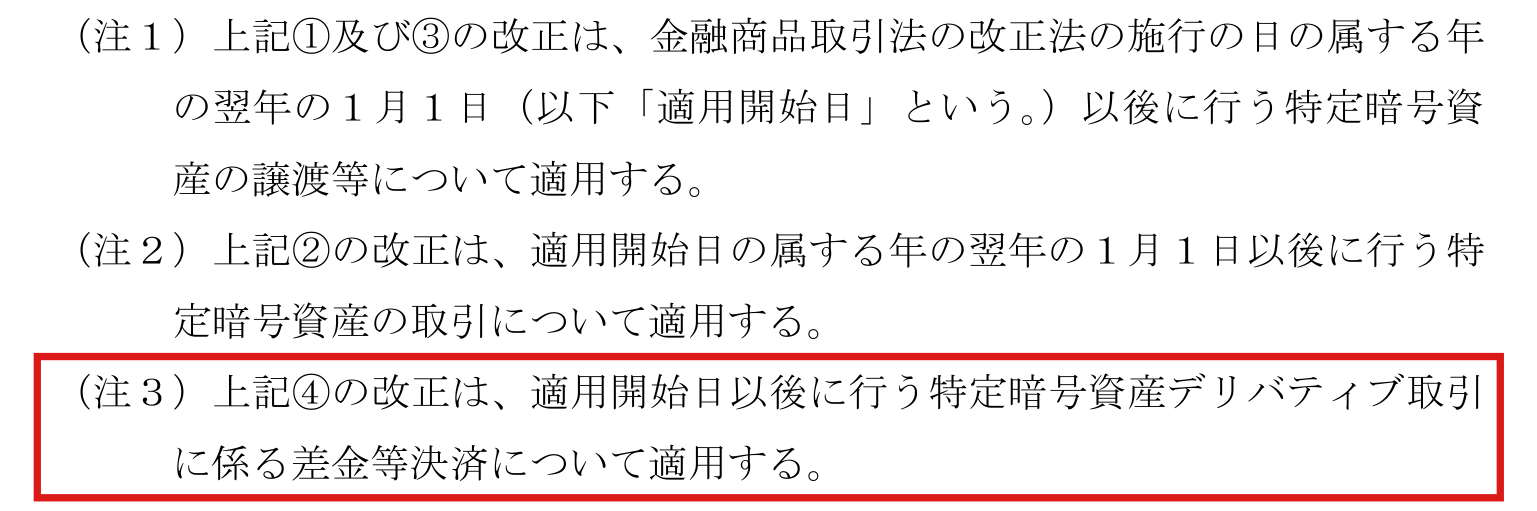
金融商品取引法の改正法は2026年7月23日に公布され、施行日は「公布から1年以内に政令で定める日」です。施行日の政令は2026年10月27日時点で出ていないため(金融庁の報道発表資料で確認)、2027年1月1日か2028年1月1日のどちらから始まるかは決まっていません。政令の最新の状況は仮想通貨の分離課税はいつから?(施行日の政令の状況)で更新しています。
なぜ海外取引所・PerpDEXの先物は対象外と読めるのか
「先物取引に係る雑所得等」の対象になる店頭デリバティブ取引は、もともと日本の第一種金融商品取引業者または登録金融機関を相手方として行うものに限られています(タックスアンサーNo.1522、租税特別措置法第41条の14)。今の制度では、その中からさらに暗号資産のデリバティブが除かれています。
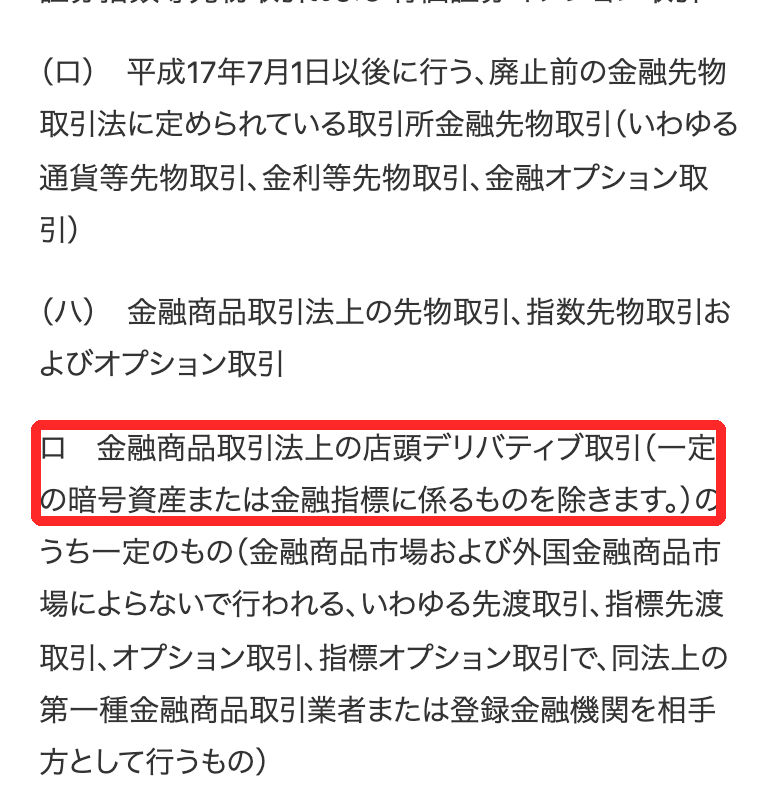
改正で暗号資産デリバティブの除外が外れても、日本の登録業者を相手にするという条件は残る仕組みです。日本の登録がないMEXCなどの海外取引所や、HyperliquidのようなPerpDEXの先物は、改正後も総合課税のままと読めます。FXでも、海外の無登録業者との取引が総合課税なのと同じ考え方です。
| 項目 | 今(2026年分) | 改正が始まった後 |
|---|---|---|
| 国内の登録業者のレバレッジ取引 | 総合課税(最大約55%) | 20.315%の申告分離(特定暗号資産のデリバティブに限る) |
| 国内のレバレッジ取引の損失の繰越 | × できない | ○ 3年間(毎年の確定申告が条件) |
| 国内のレバレッジ取引とFXの相殺 | × できない | ○ 同じ「先物取引に係る雑所得等」の枠で相殺できる |
| 海外取引所(MEXCなど)の先物 | 総合課税 | 総合課税のまま |
| PerpDEX(Hyperliquidなど)の先物 | 総合課税 | 総合課税のまま |
| 国内の最大レバレッジ | 2倍 | 2倍(税制の改正では変わらない) |
出典:財務省「令和8年度税制改正の大綱」p.23-24、国税庁タックスアンサーNo.1522、e-Gov法令検索「租税特別措置法」第41条の14。改正後の細かな計算方法は今後の政令・財務省令で決まります(2026年10月27日時点で未公表)。
国内と海外のレバレッジ取引の違い(倍率・ロスカット・追証)は国内は2倍まで、海外は何倍かで比べています。
Hyperliquidなどの株・金の先物はどうなる?
HyperliquidのHIP-3の市場や海外取引所では、米国株・金・原油などを対象にした無期限先物も、USDCやUSDTで取引できます。日本の登録業者との取引ではないため、FXや日経225先物のような申告分離課税の対象にはならないと読めます。ただし、仮想通貨以外を対象にしたこうした先物の所得区分を名指しした国税庁の資料はないため、金額が大きい人は税理士に確認してください。
取引所別の先物の履歴の出し方は?
海外取引所・PerpDEXは、国内の取引所のような年間取引報告書を出しません。先物の申告では、決済損益(強制決済を含む)・資金調達料・入出金の3種類の履歴を自分で保存することが出発点です。国内の登録業者は年間取引報告書の「損益合計」の欄に、その年の証拠金取引の損益の合計を載せています(国税庁FAQ 2-9)。
| 取引所 | 先物の決済損益 | 資金調達料 | 注意点 | 詳しい手順 |
|---|---|---|---|---|
| MEXC | 先物の「ポジション履歴」(強制決済を含む) | 先物の「資金フロー」 | 「注文履歴」には強制決済が入らない。1年分はPCの「アカウントデータのエクスポート」が確実 | MEXCの確定申告 |
| Hyperliquid | Trade History(清算も「Liquidation」で残る) | Funding History | CSVは自分で保存。資金調達料は1時間ごとで行数が多い | Hyperliquidの確定申告 |
| Bybit | 注文履歴の決済損益(Closed P&L) | 取引ログ(Transaction Log) | 2026年7月22日に日本居住者のポジションを強制決済。その損益も2026年分。期間はUTCで指定 | Bybitの確定申告 |
| Bitget | 先物の注文・取引履歴(USDT-M・USDC-M・Coin-M) | 先物の取引履歴に含まれる | 2026年11月1日11時から日本居住者は決済専用、12月31日11時に残ったポジションを強制決済と発表。PCのウェブ版でしか出せない | Bitgetの確定申告 |
| 国内の登録業者 | 年間取引報告書の「損益合計」 | 報告書に含まれるかは業者ごとに確認 | 業者から交付される年間取引報告書を使う | 確定申告のやり方 |
出典:各取引所の公式ヘルプ・公式発表(リンクは表の右の列の各記事に掲載。Bitgetの日程はBitget公式FAQで2026年10月27日に変更なしを確認、ほかは9月29日〜10月2日に確認)、国税庁FAQ 2-9。
これから先物を始める人、取引所の画面で決済損益や資金調達料がどこに出るかを先に確かめておきたい人は、取引所ごとの使い方の記事も参考にしてください。
- MEXCの先物取引のやり方:振替・注文・TP/SLの設定と、決済後に実現損益・資金調達料を確認する画面。MEXCは日本の登録業者ではなく、金融庁から2回(2023年3月・2024年11月)、関東財務局から1回(2025年6月)の警告を受けています。また、2026年2月から本人確認(初級KYC以上)をしないと入出金できません
- Hyperliquidの確定申告と取引履歴のダウンロード方法:Portfolio画面から約定・資金調達料のCSVを出す手順と、1万件の上限。Hyperliquidは日本の登録業者ではないPerpDEXです
集めた履歴をまとめて計算するなら、取引所のファイルを取り込んで先物・現物の損益を自動で計算する【CRYPTACT(クリプタクト)】 の無料プランから試せます【PR】。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です(クリプタクト公式「料金プラン」、2026年10月27日確認)。
どの取引所でも、撤退・閉鎖が決まった取引所の履歴は、ログインできるうちに全期間を保存してください。あとから取り出せないことがあります。海外取引所の申告全体(USDTでの売買、取引所間の送金)は海外取引所の税金と確定申告のやり方にまとめています。
税理士に相談したほうがいい場面は?
次のどれかに当てはまる人は、申告の前に税理士か税務署に相談してください。国税庁の資料に直接の答えがない論点ほど、金額が大きいと影響も大きくなります。
- 資金調達料の受け取り・支払いが年間で数十万円以上ある
- USDT・USDC建ての損益が大きく、円への換算方法で結果が大きく変わる
- 年末をまたいで大きなポジションを持ち越している
- 先物の取引の金額が大きく、仮想通貨の収入金額が300万円を超えそう(国税庁FAQ 2-2は、収入金額が300万円を超える場合、帳簿の保存があれば原則事業所得としている。先物の「収入金額」をどう数えるかは国税庁の資料に記載がない)
- Hyperliquidの株・金の先物(HIP-3)、オプション、コピートレードなど、扱いが分かれやすい取引がある
- 過去の年分を申告していなかった
税務署の電話相談は、国税庁の「税についての相談窓口」から案内されています。申告していない利益が見つかる仕組みは仮想通貨の税務調査とKSK2で解説しています。
仮想通貨の先物・レバレッジ取引の税金についてよくある質問
Q1. 仮想通貨のレバレッジ取引は、FXと同じ20%の分離課税ですか?
A. いいえ。2026年分の仮想通貨のレバレッジ取引・先物の利益は、国内・海外とも総合課税の雑所得です(国税庁FAQ 2-12)。分離課税の改正が始まった後は、国内の登録業者との取引だけがFXと同じ20.315%の枠に入る予定です。
Q2. 先物で損をして、現物で利益が出ました。相殺できますか?
A. できます。仮想通貨の先物と現物の損益は、同じ年の雑所得の中で合算します。取引所が違っても同じです。
Q3. 海外FX(為替)の損と、仮想通貨の先物の利益は相殺できますか?
A. 日本の登録がない海外のFX業者の損益なら、一般的に雑所得なので相殺できます(タックスアンサーNo.1521)。国内の登録業者のFXの損益は申告分離課税の別枠なので、相殺できません。
Q4. 強制決済(ロスカット)で失ったお金は損失になりますか?
A. なります。強制決済で確定した損は、決済した年の先物の損失として計算に入れます。取引所によっては注文履歴に強制決済が入らないため、ポジション履歴や約定履歴で確認してください。
Q5. 資金調達料(ファンディング)は経費になりますか?
A. 国税庁の資料に資金調達料を名指しした記載はありません。受け取りを収入、支払いを損失として先物の損益に含める計算が一般的ですが、金額が大きい人は税理士に確認してください。計算の方法は1年間そろえます。
Q6. 年末に持ち越したポジションの含み益にも税金がかかりますか?
A. 決済していない含み益・含み損は、その年の計算に入れないのが基本です。国税庁FAQで年末の「みなし決済」が出てくるのは法人税の項目だけです。持ち越すポジションが大きい人は税理士に確認してください。
Q7. 先物で損をした年は、翌年に損を繰り越せますか?
A. 2026年分はできません。雑所得の損失には繰越の制度がなく、給与と相殺することもできません(国税庁FAQ 2-11)。分離課税の改正後は、国内の登録業者のレバレッジ取引の損失だけ、3年間繰り越せるようになる予定です。
Q8. 先物の利益をUSDTのまま持っていて、日本円に戻していません。申告は必要ですか?
A. 必要です。国税庁FAQ 1-3は、暗号資産同士の交換でも、受け取った暗号資産の時価で損益を計算するとしています。USDTで受け取った先物の利益も、日本円に戻したときではなく、決済で確定した時点の日本円の価値で計算する方法が一般的です。そのUSDTを後で日本円に売ったときは、受け取った時の円の価値との差額を、もう一度計算します。円への換算のしかたは、上の「資金調達料・手数料・強制決済の損」の表を見てください。
Q9. 国内の取引所で2倍のレバレッジ取引をしています。申告に何を使えばいいですか?
A. 国内の登録業者が交付する年間取引報告書の「損益合計」の欄に、その年の証拠金取引の損益の合計が載ります(国税庁FAQ 2-9)。手数料が損益に含まれているかは、報告書の注記や業者のヘルプで確認してください。
Q10. 会社員で、先物の利益が20万円以下なら何もしなくていいですか?
A. 所得税の確定申告は不要な場合がありますが、住民税の申告は別に必要です。20万円は、現物・先物・ステーキングなど給与以外の所得の合計で判定します。詳しくは仮想通貨の確定申告のやり方を見てください。
まとめ
- 仮想通貨の先物・レバレッジ取引の利益は、2026年分は国内・海外とも総合課税の雑所得。FXのような20%ではない
- 先物の損益は、現物の損益、海外の無登録業者のFX(為替)の損益と雑所得の中で相殺できる。国内FX・株・給与とは相殺できず、損失の繰越もできない
- 強制決済の損は損失、取引手数料は必要経費。資金調達料は国税庁の資料に記載がないので、方法を1年間そろえ、金額が大きければ税理士に確認
- 決済損益(強制決済を含む)・資金調達料・入出金の3種類の履歴を、取引所ごとに保存する
- 分離課税の改正が始まっても、20%になるのは国内の登録業者のレバレッジ取引だけと読める。開始は2027年1月1日か2028年1月1日で、政令待ち
この記事で確認した一次情報(2026年10月2日、10月27日に取り直し)
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月):1-3、1-7、2-2、2-3、2-8、2-9、2-11、2-12、2-13、3-1-14
- 国税庁 タックスアンサーNo.1521「外国為替証拠金取引(FX)の課税関係」
- 国税庁 タックスアンサーNo.1522「先物取引に係る雑所得等の課税の特例」
- 国税庁 タックスアンサーNo.2260「所得税の税率」
- 国税庁 タックスアンサーNo.1463「株式等を譲渡したときの課税(申告分離課税)」・No.1474「上場株式等に係る譲渡損失の損益通算及び繰越控除」
- e-Gov法令検索「租税特別措置法」第41条の14(2026年10月27日に現行の版(2026年10月16日施行)で確認)
- 財務省「令和8年度税制改正の大綱」p.23-24
本記事は2026年10月27日時点の法令・国税庁の資料にもとづく一般的な説明で、個別の税務相談に代わるものではありません。2027年1月に、年間取引報告書の交付・申告期間の発表・分離課税の政令の有無を確認して更新します。