本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「MetaMaskでスワップしたけど、確定申告はどうすればいい?」「取引所みたいな年間取引報告書がないけど、履歴はどこから出すの?」「Phantomで交換しただけで、日本円にしていなくても税金はかかる?」
取引所ではなく、自分のウォレット(MetaMask・Phantom・Bitget Walletなど)でスワップ・ブリッジ・DeFiを使った人が、2026年分の確定申告の前に知っておきたいことを、国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」と、Etherscan・Solscan・MetaMaskの公式ガイドを2026年10月28日に開いて確かめた内容でまとめます。確定申告の全体の流れは仮想通貨の確定申告のやり方で解説しているので、この記事はウォレットの「何が課税か」「履歴をどう出すか」「どう円に直すか」に絞ります。
税制の確認日:2026年10月28日
税金のルールは、国税庁「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月26日版。令和7年12月1日現在の法令)とタックスアンサーで確かめています。本文の「FAQ 1-3」などは、このFAQの項目の番号です。CSVの出し方は、Etherscan・Solscan・MetaMaskの公式ページ(2026年10月28日に確認)です。この記事は2026年分(令和8年分。申告期限は2027年3月15日)向けです。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論
MetaMaskやPhantomなどのウォレットは年間取引報告書を出さないので、取引の履歴はブロックチェーンのエクスプローラ(Etherscan・Solscanなど)からアドレスごとにCSVで出し、自分で円に直して計算します。
DEXでのスワップは「暗号資産同士の交換」なので、日本円にしていなくても、交換した時点で手放した暗号資産の損益を計算します(国税庁FAQ 1-3)。自分のアドレスどうしで同じ暗号資産を動かすだけの送金は、売却・交換に当たりません。
時価は取引した時刻の価格を、同じルールで1年通して使います。取得価額がどうしても分からない暗号資産は、売却価額の5%を取得価額にすることが認められています(FAQ 2-7)。
- ウォレット(DEX・DeFi)で税金がかかるのはどの取引?【早見表】
- MetaMaskの取引履歴はどう出す?EtherscanでCSVを出す手順
- Phantomの取引履歴はどう出す?SolscanでCSVを出す手順
- 複数のチェーン・アドレスの履歴はどうまとめる?
- 時価(円換算)はどの価格を使う?24時間で6%違う実例
- 取得価額が分からない時はどうする?「売却価額の5%」の使い方
- 損益計算ツールでウォレットを読み込める?無料でどこまで使える?
- HyperliquidやLighterなどのPerp DEXは別に履歴を出す
- ウォレットの所得も20万円の判定に入る?申告が必要な人
- ウォレットの確定申告のよくある質問
- まとめ:ウォレットの分は「アドレスごとのCSV」と「時価のルール」で計算する
- 関連記事
ウォレット(DEX・DeFi)で税金がかかるのはどの取引?【早見表】
ウォレットの取引で所得の計算が必要になるのは、暗号資産を「売った」「交換した」「支払いに使った」時と、報酬などで暗号資産を「受け取った」時です。取引所かウォレットかで、税金のルールは変わりません。
国税庁のFAQは、暗号資産を日本円に売った場合(1-1)、暗号資産で商品を買った場合(1-2)、暗号資産同士を交換した場合(1-3)に所得の計算が必要だとしています。DEXでETHをARBに替える、SOLをJUPに替える、といった暗号資産どうしのスワップは1-3の「交換」です。ETHをUSDCなどのステーブルコインに替える場合は、下の計算例で説明します。
国税庁FAQ「1-3 暗号資産同士の交換を行った場合」より(原文どおり)
保有する暗号資産Aを他の暗号資産Bと交換した場合、暗号資産Aで暗号資産Bを購入したことになりますので、「1-2 暗号資産で商品を購入した場合」と同様に、暗号資産Aの譲渡に係る所得金額を計算する必要があります。
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」1-3(令和7年12月最終改訂、2026年10月28日確認)
| ウォレットでしたこと | 所得の計算 | 何を計算する? | 根拠 |
|---|---|---|---|
| DEXでスワップ(ETH→ARB、SOL→JUPなど暗号資産どうし。USDCに替える場合は下の計算例) | 必要 | 手放した暗号資産の「交換時の時価−取得価額」 | FAQ 1-3 |
| 暗号資産で買い物・NFTの購入 | 必要 | 支払った暗号資産の「支払時の時価−取得価額」 | FAQ 1-2 |
| ステーキング・レンディング・DeFiの報酬を受け取った | 必要 | 受け取った時点の時価(これが取得価額にもなる) | FAQ 1-7 |
| 取引所から自分のウォレットへ送った/自分のアドレスどうしで送った | 不要 | 売却・交換に当たらない。数量と日時だけ記録 | FAQ 1-1〜1-3の場面に当たらない |
| 同じ暗号資産を別のチェーンへブリッジ(自分のアドレスへ) | 原則不要 | 同じ暗号資産の移動なら送金と同じ。別のトークンに替わる場合はFAQに記載なし | — |
| 流動性の提供(LP)・ETHをWETHに替える(ラップ) | FAQに記載なし | 交換とみる考え方と、預けただけとみる考え方がある | — |
| 持っているだけ(値上がりしても) | 不要 | 売る・交換するまで所得は出ない | FAQ 1-1 |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」令和7年12月版 1-1・1-2・1-3・1-7をもとにCoin Map作成(2026年10月28日確認)。「FAQに記載なし」の行は、自分で扱いを決める前に所轄の税務署か税理士に確認してください。
スワップの計算例:1 ETHをUSDCに替えたら所得はいくら?
スワップでは、受け取ったものの時価(=手放した暗号資産を売った金額)から、手放した暗号資産の取得価額を引いた差が所得になります。FAQ 1-3の計算式は、BTCでXRPを買った例で「受け取ったXRPの時価−支払ったBTCの取得価額」としています。USDCは、日本の法律上は暗号資産ではなく「電子決済手段」に分類されます(金融庁の電子決済手段等取引業者登録一覧に、取り扱う電子決済手段としてUSDCが載っています)。ETHをUSDCに替えた時も、手放したETHの譲渡として「受け取ったUSDCの時価−ETHの取得価額」を計算する点は同じです(FAQ 1-2・1-3と同じ考え方)。ただし、受け取ったUSDCをあとで手放した時の個人の扱いは、国税庁FAQに記載がありません。
説明用の例として、平均の取得単価が1 ETHあたり300,000円のETHを持っている人が、2026年9月15日にDEXで1 ETHを2,500 USDCに替え、ガス代を0.0003 ETH払ったとします。
| 項目 | 計算 | 金額 |
|---|---|---|
| ETHを手放した金額(受け取ったUSDCの時価) | 2,500 USDC × 154.4円 | 386,000円 |
| 手放したETHの取得価額 | 300,000円 × 1 ETH | 300,000円 |
| ガス代(交換の時に払った手数料) | 0.0003 ETH × 388,326円 | 約116円 |
| このスワップの所得 | 386,000 − 300,000 − 116 | 85,884円 |
Coin Map試算。USDC・ETHの円建て価格はCoinGecko(2026年9月15日 9:00 JSTの値、2026年10月10日取得)。取得単価300,000円と数量は説明用の例です。受け取った2,500 USDCをあとで売ったり別のトークンに替えたりした時の個人の扱いは国税庁FAQに記載がないため、受け取った日時と円の価値(この例では386,000円)を記録しておき、金額が大きい場合は税務署か税理士に確認してください。
FAQ 2-3は、売却の際に払った手数料を必要経費の例に挙げています。スワップの時に払ったガス代は、この手数料として差し引くのが一般的な扱いです。一方で、自分のアドレスどうしの送金やブリッジで払ったガス代、ガス代として払ったETH自体の損益の扱いは、国税庁FAQに記載がありません。金額が大きい人は、税務署か税理士に確認してください。
LP・ラップ・ブリッジでトークンが替わる取引はどう扱う?
流動性の提供(LP)、ETHをWETHに替えるラップ、ブリッジで別のトークン(例:ETHがブリッジ先でWETHとして届く)に替わる取引は、国税庁FAQに個別の記載がありません。これらを「暗号資産同士の交換(FAQ 1-3)」とみて損益を計算する考え方と、「同じ価値のものを預けた・形を変えただけ」とみる考え方があり、損益計算ツールによっても扱いが違います。
- LPの手数料・ファーミングの報酬:トークンを受け取った時の時価を所得にする、FAQ 1-7(ステーキング・レンディングなど)と同じ考え方で計算するのが一般的です(受け取った報酬の集め方はステーキング報酬の税金と計算方法)
- LPトークンの受け取り・返却:交換とみるか、預けただけとみるかで、損益が出る時期が変わります
- どちらで計算する場合も、1年を通して同じ扱いにし、どう計算したかのメモを残しておくと、あとで説明しやすくなります
NFTやゲームのトークンを使った取引は、国税庁のタックスアンサーNo.1525-2が、財産的価値のある資産と交換できるNFT・FTを使った取引は所得税の対象、としています。NFTの購入・売却・ゲーム報酬の扱いはNFT・ブロックチェーンゲームの税金で解説しています。エアドロップでもらったトークンの注意点は仮想通貨エアドロップ最新情報にまとめています。
MetaMaskの取引履歴はどう出す?EtherscanでCSVを出す手順
MetaMaskの取引履歴は、Etherscan(イーサスキャン)などのエクスプローラでアドレスを検索し、CSVで出します。MetaMaskの公式ヘルプも、取引の記録をまとめる方法として、Etherscanでアドレスを検索して「Download CSV Export」から出す手順を案内しています。
MetaMaskの公式ヘルプは、MetaMaskは自分で管理するウォレットなので、利用者や税務当局に税金の書類を送らない、とも書いています。取引所と違い、ウォレットの取引は自分で記録を集める必要があります。
Etherscanの手順(5ステップ)
- MetaMaskで自分のアドレス(0xから始まる文字列)をコピーする。渡すのは公開アドレスだけで、リカバリーフレーズや秘密鍵は絶対に入力しない
- Etherscan(https://etherscan.io/)を開き、上の検索欄にアドレスを貼って検索する
- アドレスのページの取引一覧の一番下、右側の「Download CSV Export」を押す
- 書き出す種類(Transactions/Internal Transactions/Token Transfers (ERC-20)/NFT Transfers)を選び、開始日と終了日を入れる
- 画面の認証(ロボットでない確認)をして「Download」を押す。種類ごとに4回くり返す
Etherscanで履歴を出す時の注意3つ
- 1回で出せるのは5,000件まで:書き出し画面には「選んだ期間の最初の5,000件を書き出す」とあります(2026年10月28日確認)。取引が多い人は、期間を月ごと・四半期ごとに区切って出します
- 「内部トランザクション」は別に出す:MetaMaskの公式ヘルプは、通常のCSVには内部トランザクションが入らないと書いています。DEXでトークンをETHに替えた時に受け取ったETHは、内部トランザクションにだけ出ることがあります
- トークンの動きは「Token Transfers」:USDCなどのトークンの受け取り・送り出しは、通常の取引のCSVではなくトークンのCSVに出ます
Arbitrum・Base・BNBチェーンはどうする?
MetaMaskでは同じアドレスを複数のチェーンで使えるので、使ったチェーンごとに、そのチェーンのエクスプローラでCSVを出します。EthereumのEtherscanだけを出すと、ArbitrumやBaseでのスワップが漏れます。
| チェーン | エクスプローラ | CSVの出し方 |
|---|---|---|
| Ethereum | etherscan.io | 上の5ステップ |
| Arbitrum One | arbiscan.io | Etherscanと同じ運営で、画面の作りはほぼ同じ |
| Base | basescan.org | 同上 |
| BNB Smart Chain | bscscan.com | 同上 |
| そのほかのチェーン | 各チェーンの公式エクスプローラ | CSVが出せない場合は、損益計算ツールのアドレス連携を使う |
Bitget WalletやRabbyなど、MetaMask以外のEVMのウォレットも、アドレスが同じ「0x〜」の形なので、同じ手順で履歴を出せます。どのチェーンで使ったか思い出せない人は、ウォレットのアプリで切り替えられるネットワークを1つずつ確かめてください。
Phantomの取引履歴はどう出す?SolscanでCSVを出す手順
Phantom(ファントム)でSolana(ソラナ)のトークンを交換した人は、Solscan(ソルスキャン)で自分のアドレスを検索し、「Export CSV」から履歴を出します。Phantomは暗号資産交換業者ではないので、年間取引報告書は届きません。
- Phantomでソラナのアドレスをコピーする(EVMのアドレスとは別。公開アドレスだけを使う)
- Solscan(https://solscan.io/)を開き、アドレスを検索する
- 出したいタブを選ぶ:Transfers(トークンの送受信)/DeFi Activities(スワップ・ステーキング・流動性の操作)/Balance Changes(残高の増減)
- 期間などの絞り込みをしてから、右上の「Export CSV」を押し、「Download」を押す
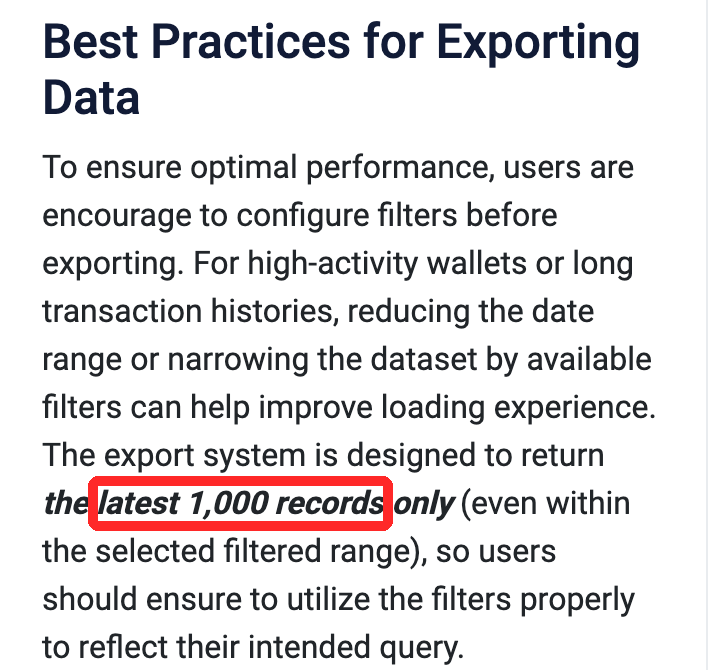
Solscanの公式ガイドによると(2026年10月28日確認)、1回に書き出せるのは1,000件までです。公式ガイドの中で「最初の1,000件」と「最新の1,000件」の両方の書き方があるため、期間を短く区切り、1回の件数が1,000件より少なくなるように出すのが確実です。Solscanのドキュメントは、2021年7月7日より前の取引は書き出しに入らないとも書いています(2026年10月28日確認)。
Phantomは2026年10月にBNBチェーンにも対応しました。PhantomでEthereumやBase、BNBチェーンを使った分は、上のEtherscan系の手順で出します。Phantomで使えるチェーンはPhantomウォレットの使い方で確認できます。
複数のチェーン・アドレスの履歴はどうまとめる?
チェーンやアドレスがいくつあっても、計算は「暗号資産の種類ごと」に1つにまとめます。FAQ 2-4は、譲渡原価(売った分の取得価額)を暗号資産の種類(ビットコインなど)ごとに計算するとしています。取引所で買ったETHと、ウォレットで受け取ったETHは、同じETHとして平均の取得単価を出します。
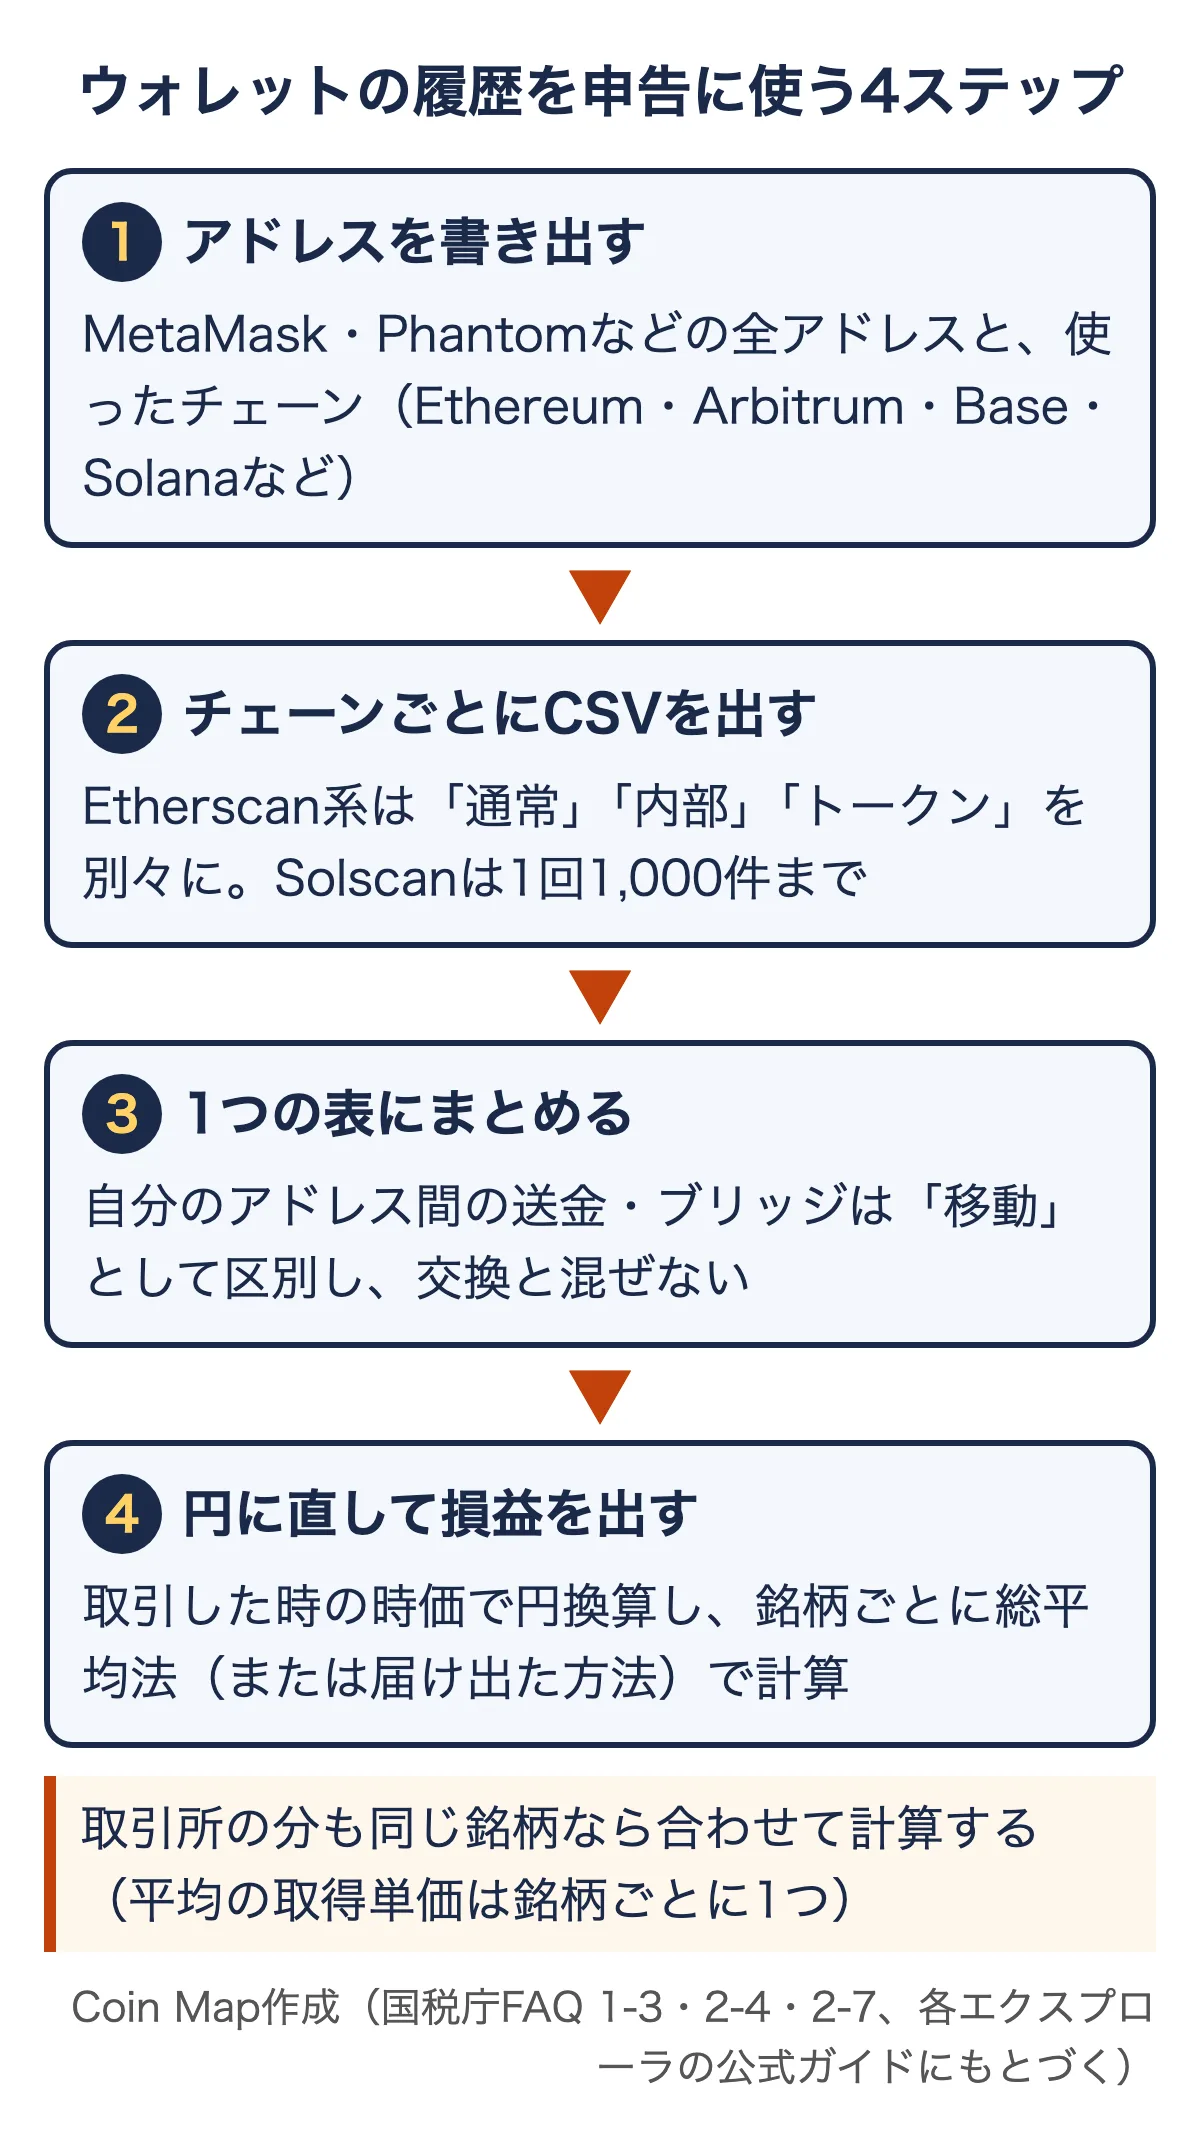
- アドレスの一覧を作る:ウォレットの名前、アドレス、使ったチェーンを表にする。古いウォレットや、使わなくなったアドレスも入れる
- チェーンごとにCSVを出す:EVMは「通常・内部・トークン」の3種類(NFTを扱った人は4種類)、Solanaは「Transfers」と「DeFi Activities」
- 1つの表にまとめる:日時・種類・出した暗号資産と数量・受け取った暗号資産と数量・手数料の列にそろえる。自分のアドレスどうしの送金・ブリッジは「移動」として区別し、交換と混ぜない
- 円に直して計算する:交換・報酬の1件ずつに時価を付け、暗号資産の種類ごとに総平均法(届け出をしていれば移動平均法)で損益を出す
取引所とウォレットの間の送金は、片方では「出金」、もう片方では「入金」として2回出てきます。両方を売却・購入として数えてしまう間違いが多いので、日時と数量が同じ行を見つけて「移動」とまとめてください。取引所ごとの履歴の出し方は仮想通貨の確定申告のやり方の一覧から各記事へ進めます。
国内の取引所の年間取引報告書とはどう合わせる?
ウォレットから国内の取引所に送って日本円にした分は、売却がその取引所の年間取引報告書に載りますが、取得価額はウォレット側の記録で計算し直す必要があります。取引所の報告書の「購入金額」には、その取引所で買った分しか入らないためです。
FAQ 2-8は、複数の交換業者の年間取引報告書の数字を合わせて所得を計算する方法を示しています。ウォレットの分は、この計算にウォレットで交換・受け取りをした分を足す形になります。日本円に戻す先として国内の登録業者(例:OKJ(オーケーコイン・ジャパン))に送るときは、送り先の入金画面で同じネットワークが選べるか確認し、選べなければ送らないでください。
時価(円換算)はどの価格を使う?24時間で6%違う実例
ウォレットの取引の円換算には、取引した時刻にできるだけ近い価格を使い、どこの価格を使うかを1年通して同じにします。DEXでは円で取引しないので、交換やもらった報酬に、自分で円の価格を付ける必要があります。
FAQ 2-7は、国外の交換業者・個人間取引については、取引の履歴と「暗号資産交換業者が公表する取引相場」を使って取得価額・売却価額を確かめる、としています。個人間取引は、主に使っている交換業者の相場を使う、と書かれています。
どの価格を使うかで、金額はどれくらい変わるのか。2026年9月15日のETHの円建て価格を、国内の取引所bitbankの公開APIと、価格サイトCoinGeckoで取得して比べました。
| 価格の取り方(2026年9月15日のETH) | 1 ETHの円建て価格 |
|---|---|
| bitbank 日足の始値 | 388,244円 |
| bitbank 日足の高値 | 389,998円 |
| bitbank 日足の安値 | 366,293円 |
| bitbank 日足の終値 | 373,167円 |
| CoinGecko(9:00 JSTの値) | 388,326円 |
| 同じ24時間の中の差(高値−安値) | 23,705円(約6.1%) |
出典:bitbank公開API(ETH/JPYの日足、2026年)、CoinGecko(ethereum、JPY、日次)を2026年10月10日に取得してCoin Map作成。bitbankの日足はUTC(協定世界時)0時区切りで、9月15日の足は日本時間の9月15日9時〜16日9時の値です(同じAPIの1時間足と照合)。
同じ24時間の中でも、時刻によって1 ETHあたり2万円以上違うことがあります。1 ETHを交換した人なら、どの時刻の価格を使うかで所得が2万円以上変わる計算です。
時価の付け方の決め方
- 一番近いのは約定した時刻の価格:CSVの日時(多くはUTC表記。日本時間は+9時間)に合わせ、その時刻の価格を使う
- 価格の出どころを決める:主に使っている国内の取引所の相場、または1つの価格サイトに決め、1年通して変えない
- ETHなどをUSDCに替えた時:受け取ったUSDCの数量×USDCの円建て価格で、手放したETHの時価を出すと計算しやすい(USDCは暗号資産ではなく電子決済手段。受け取ったUSDCの数量と円の価値も記録しておく)
- どの価格を使ったかをメモに残す:あとで税務署から聞かれた時に説明できるようにする
取得価額が分からない時はどうする?「売却価額の5%」の使い方
昔の取引の履歴がなく、売った暗号資産の取得価額がどうしても分からない時は、売却価額の5%を取得価額にすることが認められています(国税庁FAQ 2-7)。FAQ 2-7は、500万円で売った暗号資産の取得価額を25万円とする例を挙げています。
国税庁FAQ「2-7 暗号資産の取得価額や売却価額が分からない場合」より(原文どおり・抜粋)
② 上記①以外の暗号資産取引(国外の暗号資産交換業者・個人間取引)
・ 暗号資産取引の履歴及び暗号資産交換業者が公表する取引相場(注)を利用して、暗号資産の取得価額や売却価額を確認する。
(中略)
なお、売却した暗号資産の取得価額については、売却価額の5%相当額とすることが認められます。
例えば、ある暗号資産を500万円で売却した場合において、その暗号資産の取得価額を売却価額の5%相当額である25万円とすることが認められます。
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」2-7(令和7年12月最終改訂、2026年10月28日確認)。「(注)」は、個人間取引では主に利用する交換業者の取引相場を使うこと、正しい金額が分かったら修正申告か更正の請求をすることを定めた注記です。
ただし、5%を使うと所得は売却価額の95%になり、税金が大きく増えることがあります。その前に、FAQ 2-7が挙げる次の方法で、実際の取得価額を確かめてください。
- 暗号資産を買った時の銀行口座の出金、売った時の入金の記録から確かめる
- エクスプローラの取引の履歴(ウォレットに入ってきた日時と数量)と、交換業者が公表するその日の相場から確かめる
- 取引所から送った暗号資産なら、その取引所の取引履歴・年間取引報告書で買った時の金額を確かめる
ブロックチェーンの記録は消えないので、ウォレットの取引は、何年前の分でもエクスプローラで日時と数量をたどれます。FAQ 2-7は、申告した後に正しい金額が分かった場合は、修正申告か更正の請求で訂正するよう書いています。
損益計算ツールでウォレットを読み込める?無料でどこまで使える?
取引が多い人は、ウォレットのアドレスを登録すると履歴を読み込む損益計算ツールを使うと、CSVを集めてまとめる手間を減らせます。国内のツールでは、【CRYPTACT(クリプタクト)】 が料金ページに「ウォレットアドレス同期」「DeFi取引の自動識別」の機能を挙げています(2026年10月28日確認)【PR】。
| クリプタクトのプラン | 年額(税込) | 年間取引件数の上限 |
|---|---|---|
| Free | 0円 | 読み込みは100,000件まで。損益の計算結果が見られるのは50件まで |
| Basic | 6,600円 | 300件 |
| Prime | 22,000円 | 2,000件 |
| Pro | 38,500円〜 | 10,000件〜 |
出典:クリプタクト 料金プラン(2026年10月28日確認)。件数の数え方は公式の説明を確認してください。
DEXのスワップは、1回の交換でも「出す」「受け取る」「ガス代」の複数の記録になることがあります。無料枠の50件は、DeFiを少し使っただけでも超えやすいので、まずFreeで読み込んで件数を確かめてから、プランを決めるのが無駄がありません。
- Gtaxはクリプタクトに統合:クリプタクトの公式ページによると、Gtaxは2026年10月5日にクリプタクトへ統合され、取引データ・計算結果・契約中のプランが引き継がれています。Gtaxのメールアドレスとパスワードでそのままログインできると案内されています
- MetaMaskのTax Hub:MetaMaskの公式ヘルプは、Portfolioのサイドバーから使える「Summ」の税金ツールを案内しています。海外向けのツールなので、日本の申告に使う前に、計算方法(総平均法か移動平均法か)が日本のルールに合っているか確かめてください
- ツールの自動判定は確認が必要:自分のアドレスどうしの送金を売却と判定するなど、ツールの分類が実際と違うことがあります。損益が大きい取引は、1件ずつ中身を見てください
- どのツールでも、入力するのは公開アドレスだけ。リカバリーフレーズや秘密鍵を求めるツール・サイトは詐欺です
HyperliquidやLighterなどのPerp DEXは別に履歴を出す
HyperliquidやLighterなどのPerp DEX(先物のDEX)の損益は、エクスプローラのCSVではなく、それぞれのサービスの画面から履歴を出します。Perp DEXの取引は、注文・約定・資金調達料などがサービスの中で記録されるため、ウォレットのアドレスの送受信だけでは損益が分かりません。
- Hyperliquid:公式アプリの各タブの「Export as CSV」で出します。手順と、約定が最新1万件までといった注意点はHyperliquidの確定申告と取引履歴のダウンロード方法にまとめています。PhantomのPerps(Hyperliquidの先物)を使った分も同じです
- Lighter:取引の履歴は、Lighterの画面で出せる記録を保存しておいてください
- ウォレット側で記録するもの:Perp DEXへの入金・出金(USDCの送受信)は、ウォレットのCSVでは「移動」として扱います
ウォレットの所得も20万円の判定に入る?申告が必要な人
ウォレットのスワップや報酬で出た所得も、取引所の所得と合わせて、会社員の「給与以外の所得が20万円を超えるか」の判定に入ります。給与を1か所から受けて年末調整が済んでいる会社員は、給与以外の所得の合計が20万円以下なら所得税の確定申告は要りません(国税庁No.1900)。
- 20万円以下でも住民税の申告は必要です(1月1日に住んでいた市区町村へ)
- 暗号資産の所得は原則として雑所得(FAQ 2-2)で、損が出ても給与などと差し引きできません(FAQ 2-11)
- ウォレットで損が出て、取引所で利益が出た場合は、同じ雑所得の中で合わせて計算します
会社員の判定と住民税の申告は会社員の仮想通貨の税金、税額の目安は仮想通貨の税金シミュレーションで確認できます。
迷った時の相談先
- 税務署・国税局の電話相談:所得の区分や、FAQに記載のない取引の扱いなど、一般的な質問ができます(国税庁「税についての相談窓口」)
- 税理士:DeFi・複数チェーン・過去の無申告分など、計算が複雑で金額が大きい人は、暗号資産に詳しい税理士に依頼すると安心です
- この記事は一般的な説明です。個別の税額や取引の扱いは、税務署か税理士に確認してください
ウォレットの確定申告のよくある質問
Q. MetaMaskやPhantomから年間取引報告書は届きますか?
A. 届きません。国税庁FAQ 2-7で年間取引報告書の交付をお願いしているのは国内の暗号資産交換業者で、MetaMask・Phantomなどのウォレットは対象外です。MetaMaskの公式ヘルプも、利用者や税務当局に税金の書類を送らないと書いています。履歴はEtherscan・Solscanなどから自分で出します。
Q. スワップしただけで、日本円にしていなくても税金はかかりますか?
A. かかります。暗号資産同士の交換は、手放した暗号資産を売ったのと同じ扱いで、交換した時点の時価と取得価額の差が所得になります(国税庁FAQ 1-3)。
Q. 取引所から自分のMetaMaskに送っただけでも申告が必要ですか?
A. 送金だけなら所得は出ません。自分のアドレスへの移動は、売却・交換・支払いのどれにも当たらないためです。ただし、送金した数量と日時は、あとで取得価額をたどるのに使うので記録しておきます。
Q. ガス代は経費になりますか?
A. スワップなど、交換の時に払ったガス代は、売却の際の手数料として必要経費にするのが一般的です(国税庁FAQ 2-3)。自分のアドレスどうしの送金やブリッジのガス代の扱いはFAQに記載がないので、金額が大きい場合は税務署か税理士に確認してください。
Q. 身に覚えのないトークンがウォレットに入っていました。申告は必要ですか?
A. 勝手に送られてくるトークンの扱いは、国税庁FAQに個別の記載がありません。国税庁のNo.1525-2は、財産的価値のある資産と交換できないトークンを使った取引は所得税の対象外としています。それより大事なのは、知らないトークンを売ろうとしたり、トークン名に書かれたサイトを開いたりしないことです。承認詐欺の入口になっている例があり、手口はMetaMaskを名乗る詐欺の見分け方にまとめています。
Q. 詐欺でウォレットから抜かれた暗号資産は、損失として差し引けますか?
A. 国税庁のNo.1110によると、雑損控除の対象は災害・盗難・横領による損害で、詐欺や恐喝の場合は雑損控除を受けられません。ウォレットから抜かれた被害がどれに当たるか、暗号資産が雑損控除の対象の資産に当たるかは個別の判断になるため、所轄の税務署に相談してください。
Q. 何年前までさかのぼって履歴を出せばいいですか?
A. 総平均法で計算するには、前の年から持ち越した暗号資産の取得価額が必要です(FAQ 2-4)。初めて申告する人は、その暗号資産を最初に手に入れた時までさかのぼります。ウォレットの取引はエクスプローラで過去の分もたどれます(Solscanの書き出しは2021年7月7日以降)。
Q. ウォレットで申告しないと、税務署に分かりますか?
A. ブロックチェーンの記録は誰でも見られ、国内の取引所との入出金はアドレスで結び付きます。申告漏れがどう見つかるかと、無申告の場合の加算税は仮想通貨の税務調査は少額でも来る?で解説しています。
Q. MetaMaskも使っていますが、税理士に頼めますか?
A. 暗号資産に対応している税理士なら、ウォレット・DeFiの計算も依頼できる場合があります。依頼する時は、アドレスの一覧(使ったチェーンつき)と、ここで出したCSVをそろえておくと、話が早く進みます。対応範囲と料金は事務所ごとに違うので、事前に確認してください。
まとめ:ウォレットの分は「アドレスごとのCSV」と「時価のルール」で計算する
- MetaMask・Phantomなどのウォレットは年間取引報告書を出さない。履歴はEtherscan系・Solscanからアドレスとチェーンごとに出す
- DEXのスワップは暗号資産同士の交換で、交換した時点で損益を計算する(FAQ 1-3)。自分のアドレスどうしの送金は売却ではない
- Etherscanは1回5,000件、Solscanは1回1,000件まで。期間を区切り、Etherscanは内部トランザクションとトークンも別に出す
- 時価は取引した時刻の価格を、同じ出どころで1年通して使う。24時間の中で6%違うことがある
- 取得価額が分からない時は売却価額の5%も使えるが、まず銀行の記録と履歴で確かめる(FAQ 2-7)
- LP・ラップ・トークンが替わるブリッジはFAQに記載がない。迷ったら税務署・税理士へ
本記事のデータは2026年10月28日時点です。国税庁FAQ(令和7年12月版)、Etherscan・Solscan・MetaMask・クリプタクトの公式ページで確認しています。2027年1月に各画面を確かめ直して更新します。