本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「仮想通貨で少し利益が出たけど、会社員は申告しなくていいの?」「20万円以下なら何もしなくていい?」「会社に知られる?」「損した年は給料と相殺できる?」
給料をもらいながら仮想通貨(暗号資産)で利益が出た会社員が、年末の利益確定の前と、翌年の申告の前に判断しておきたいことを、国税庁のタックスアンサー・暗号資産FAQ、市区町村の住民税の案内を2026年10月5日に開いて確認した内容でまとめます。申告書の作り方は仮想通貨の確定申告のやり方、税金の払い方は仮想通貨の税金はいつ・どう払う?で解説しているので、この記事は「自分は何をすべきか」の判断に絞ります。
税制の確認日:2026年10月5日
税金のルールは、国税庁のタックスアンサー(令和8年4月1日現在法令等)と「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月版)、住民税は総務省と市区町村の案内で確かめています。この記事は2026年分(令和8年分。所得税の申告期限は2027年3月15日)向けです。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論(2026年分=令和8年分)
給与1か所・年末調整済みの会社員は、仮想通貨の利益を含む給与以外の所得の合計が20万円以下なら、所得税の確定申告は要りません。ただし合計には外為FXや副業の所得も足し、20万円以下でも住民税の申告(期限は2027年3月15日)は必要です。
会社に通知されるのは住民税の税額だけで、所得の内訳は載りません。確定申告書第二表で「自分で納付」を選べば仮想通貨の分は自宅で払えますが、損失の年や複数の給与がある人などは天引きに戻ることがあり、確実ではありません。
仮想通貨の損失は給与と相殺できず、翌年にも繰り越せません。2026年分は所得税の基礎控除が最大104万円に上がりましたが、利益で合計所得が489万円を超えると67万円に下がり、税金が段差で増えます。
- 会社員の仮想通貨の税金、まず確認することは?20万円・住民税・会社への通知の3つ
- 2026年分(令和8年分)は控除が変わった?基礎控除104万円・給与所得控除74万円
- 確定申告が要らない「20万円以下」とは?足すもの・足さないもの
- 20万円以下でも住民税の申告は必要?やり方と期限(2027年3月15日)
- 医療費控除・ふるさと納税・住宅ローン控除で申告するなら、20万円以下の利益も書く?
- 利益が出たら税金はいくら増える?年収別の目安と「基礎控除の崖」
- 会社に知られるのはなぜ?「自分で納付」を選べる条件と効かない場合
- 損した年はどうなる?仮想通貨・FX・株の損失の違い
- 年末までにやることは?利益確定の額・取引履歴の保存・ふるさと納税
- 会社員の仮想通貨の税金でよくある質問
- この記事で確認した一次情報(2026年10月5日)
- 関連記事
会社員の仮想通貨の税金、まず確認することは?20万円・住民税・会社への通知の3つ
会社員が最初に確認するのは、「給与以外の所得の合計が20万円を超えるか」「住民税の申告をどうするか」「住民税を給与から天引きにするか自分で払うか」の3つです。この3つで、確定申告が要るか、何をいつまでに出すか、会社に届く通知がどう変わるかが決まります。
| あなたの状況(給与1か所・年末調整済み) | 所得税の確定申告 | 住民税の申告 | 詳しく |
|---|---|---|---|
| 給与以外の所得の合計が20万円超 | 必要(2027年3月15日まで) | 不要(確定申告に含まれる) | 20万円の中身 |
| 20万円以下で、ほかに申告する理由がない | 不要 | 必要(市区町村へ、3月15日まで) | 住民税の申告 |
| 20万円以下だが、医療費控除・ふるさと納税(6団体以上)・住宅ローン控除の1年目で申告する | 仮想通貨の利益も書いて申告 | 不要(確定申告に含まれる) | ほかの理由で申告する人 |
| 仮想通貨は損失(赤字) | 仮想通貨の分は不要(給与と相殺できない) | 市区町村の案内に従う | 損した年 |
出典:国税庁 タックスアンサーNo.1900・No.1155・No.1213、暗号資産FAQ 2-11、広島市をもとにCoin Map作成(2026年10月5日確認)。
会社への通知については、会社に届くのは住民税の税額だけで、所得の種類や内訳は載りません(鹿児島市・西宮市の案内)。ただし、税額が急に増えれば気づかれる可能性はある、と西宮市も書いています。仕組みと「自分で納付」の限界は会社に知られるのはなぜ?で説明します。
2026年分(令和8年分)は控除が変わった?基礎控除104万円・給与所得控除74万円
2026年分の所得税は、令和8年度の税制改正で基礎控除と給与所得控除の最低額がもう一度引き上げられました。基礎控除は合計所得金額489万円以下なら104万円、給与所得控除の最低額は74万円です。改正は令和8年12月1日に施行され、2026年12月の年末調整と、2027年の確定申告で新しい額が使われます。ネットで「基礎控除48万円」「95万円」と書いている記事は、2024年分・2025年分の数字です。
| 項目 | 2024年分以前 | 2025年分 | 2026年分・2027年分 |
|---|---|---|---|
| 所得税の基礎控除(合計所得2,350万円以下) | 48万円 | 95万円〜58万円(5段階) | 489万円以下:104万円 489万円超655万円以下:67万円 655万円超2,350万円以下:62万円 |
| 給与所得控除の最低額 | 55万円 | 65万円(収入190万円まで) | 74万円(収入220万円まで) |
| 給与所得控除(収入360万円超) | 変更なし(例:360万円超660万円以下は収入×20%+44万円) | ||
| 所得税率・復興特別所得税 | 変更なし(5〜45%、復興特別所得税は所得税額の2.1%) | ||
| 住民税の基礎控除 | 43万円のまま(合計所得2,400万円以下) | ||
出典:国税庁 No.1199 基礎控除・No.1410 給与所得控除・No.2260 所得税の税率(令和8年4月1日現在法令等)、中央区「基礎控除、所得控除の種類と控除額」、大阪府「令和8年度の主な税制改正の紹介」(2026年10月5日確認)。2028年分以後の基礎控除は別の額(No.1199の表の右端の列)です。
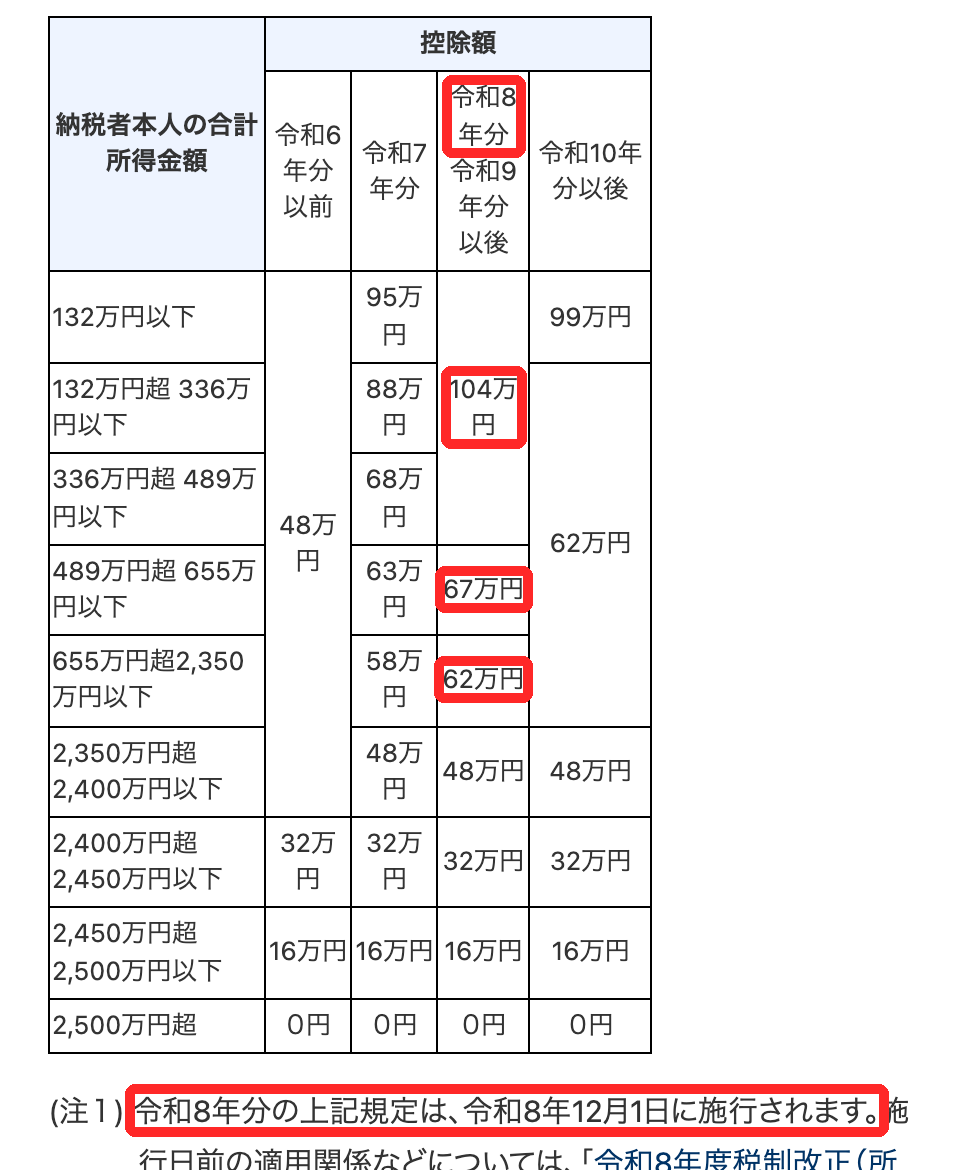
会社員にとっての意味は2つです。1つは、基礎控除は「給与所得+仮想通貨の利益」の合計で決まることです。給与だけなら104万円の人でも、仮想通貨の利益を足して合計所得が489万円を超えると67万円に下がり、税金が段差で増えます(年収別の目安で計算しています)。
もう1つは、給与所得控除の最低額74万円が効くのは、給与の収入が220万円までの人だということです。年収400万円以上の会社員の給与所得控除は変わっていません。
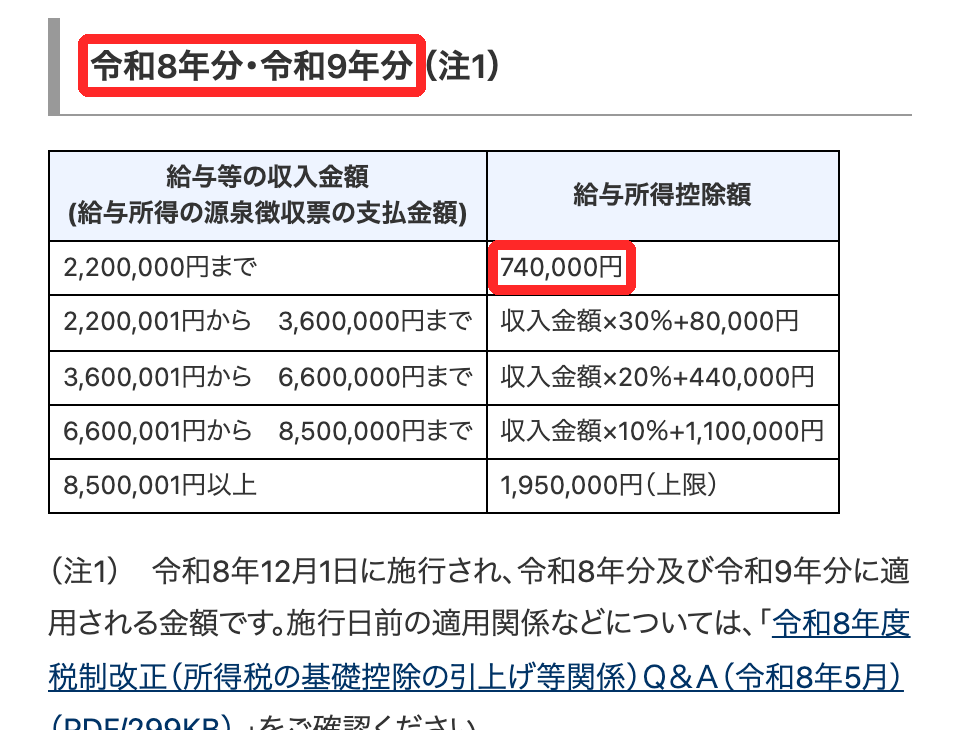
住民税は別の決まりです。住民税の基礎控除は43万円で、令和8年度の改正(大阪府の紹介)でも対象に入っていません。給与所得控除の最低額74万円は、住民税では2027年度分(2026年分の所得)から使われます。2027年度分の控除額は、お住まいの市区町村の案内でも確かめてください。
なお、2027年分(令和9年分)からは、復興特別所得税が1.1%に下がり、防衛特別所得税1%が加わります(合計は2.1%のまま。No.2260)。国内の登録業者での暗号資産の売却を20.315%の申告分離課税にする改正も法律で決まりましたが、2026年分の申告には関係しません。始まる時期は仮想通貨の分離課税はいつから?で整理しています。
確定申告が要らない「20万円以下」とは?足すもの・足さないもの
確定申告が要らないのは、給与を1か所から受けて年末調整が済んでいる会社員で、給与・退職所得以外の「各種の所得金額」の合計が20万円以下の人です。判定に使うのは売った金額ではなく、売った額から取得価額や手数料を引いた利益(所得)です。国税庁No.1900は、確定申告が必要な人を「合計額が20万円を超える人」としているので、ちょうど20万円なら申告は要りません。
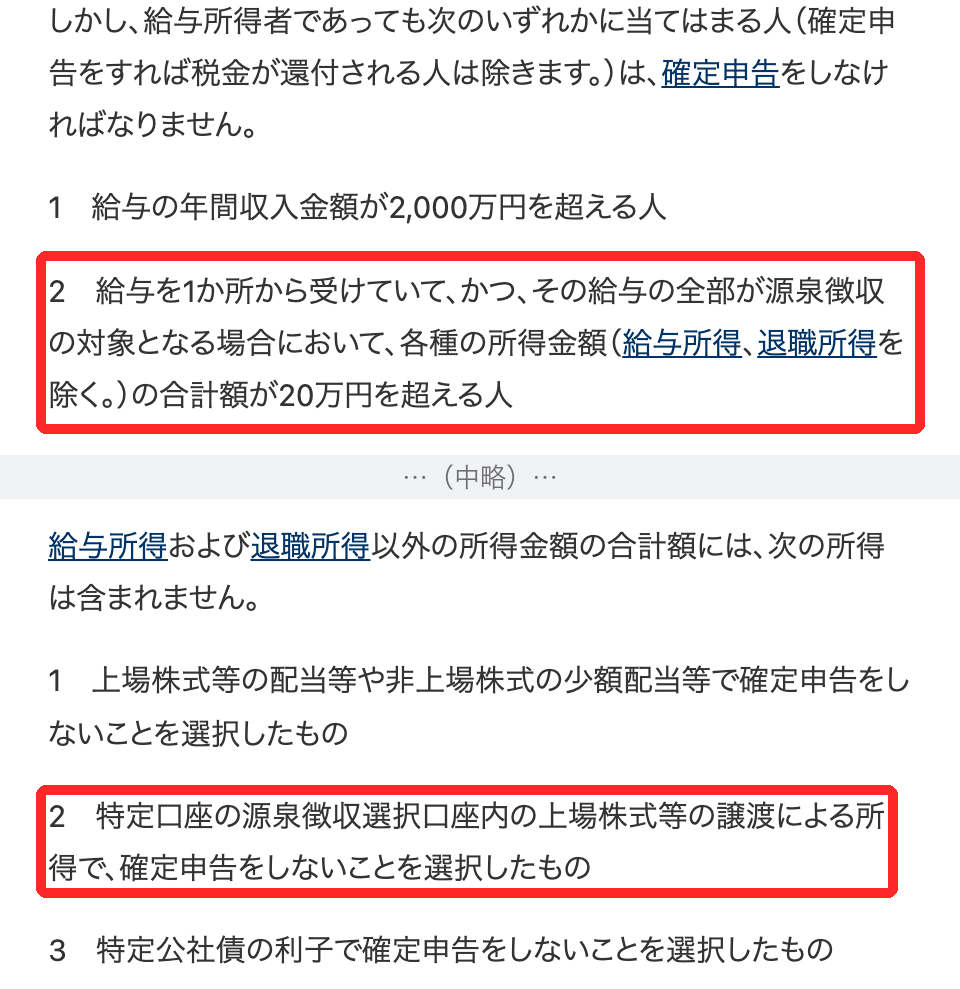
よくある勘違いは、「仮想通貨の利益が20万円以下ならよい」と仮想通貨だけで判断することです。20万円は給与以外の所得の合計なので、仮想通貨で10万円、外為FXで15万円なら合計25万円で、確定申告が必要です。
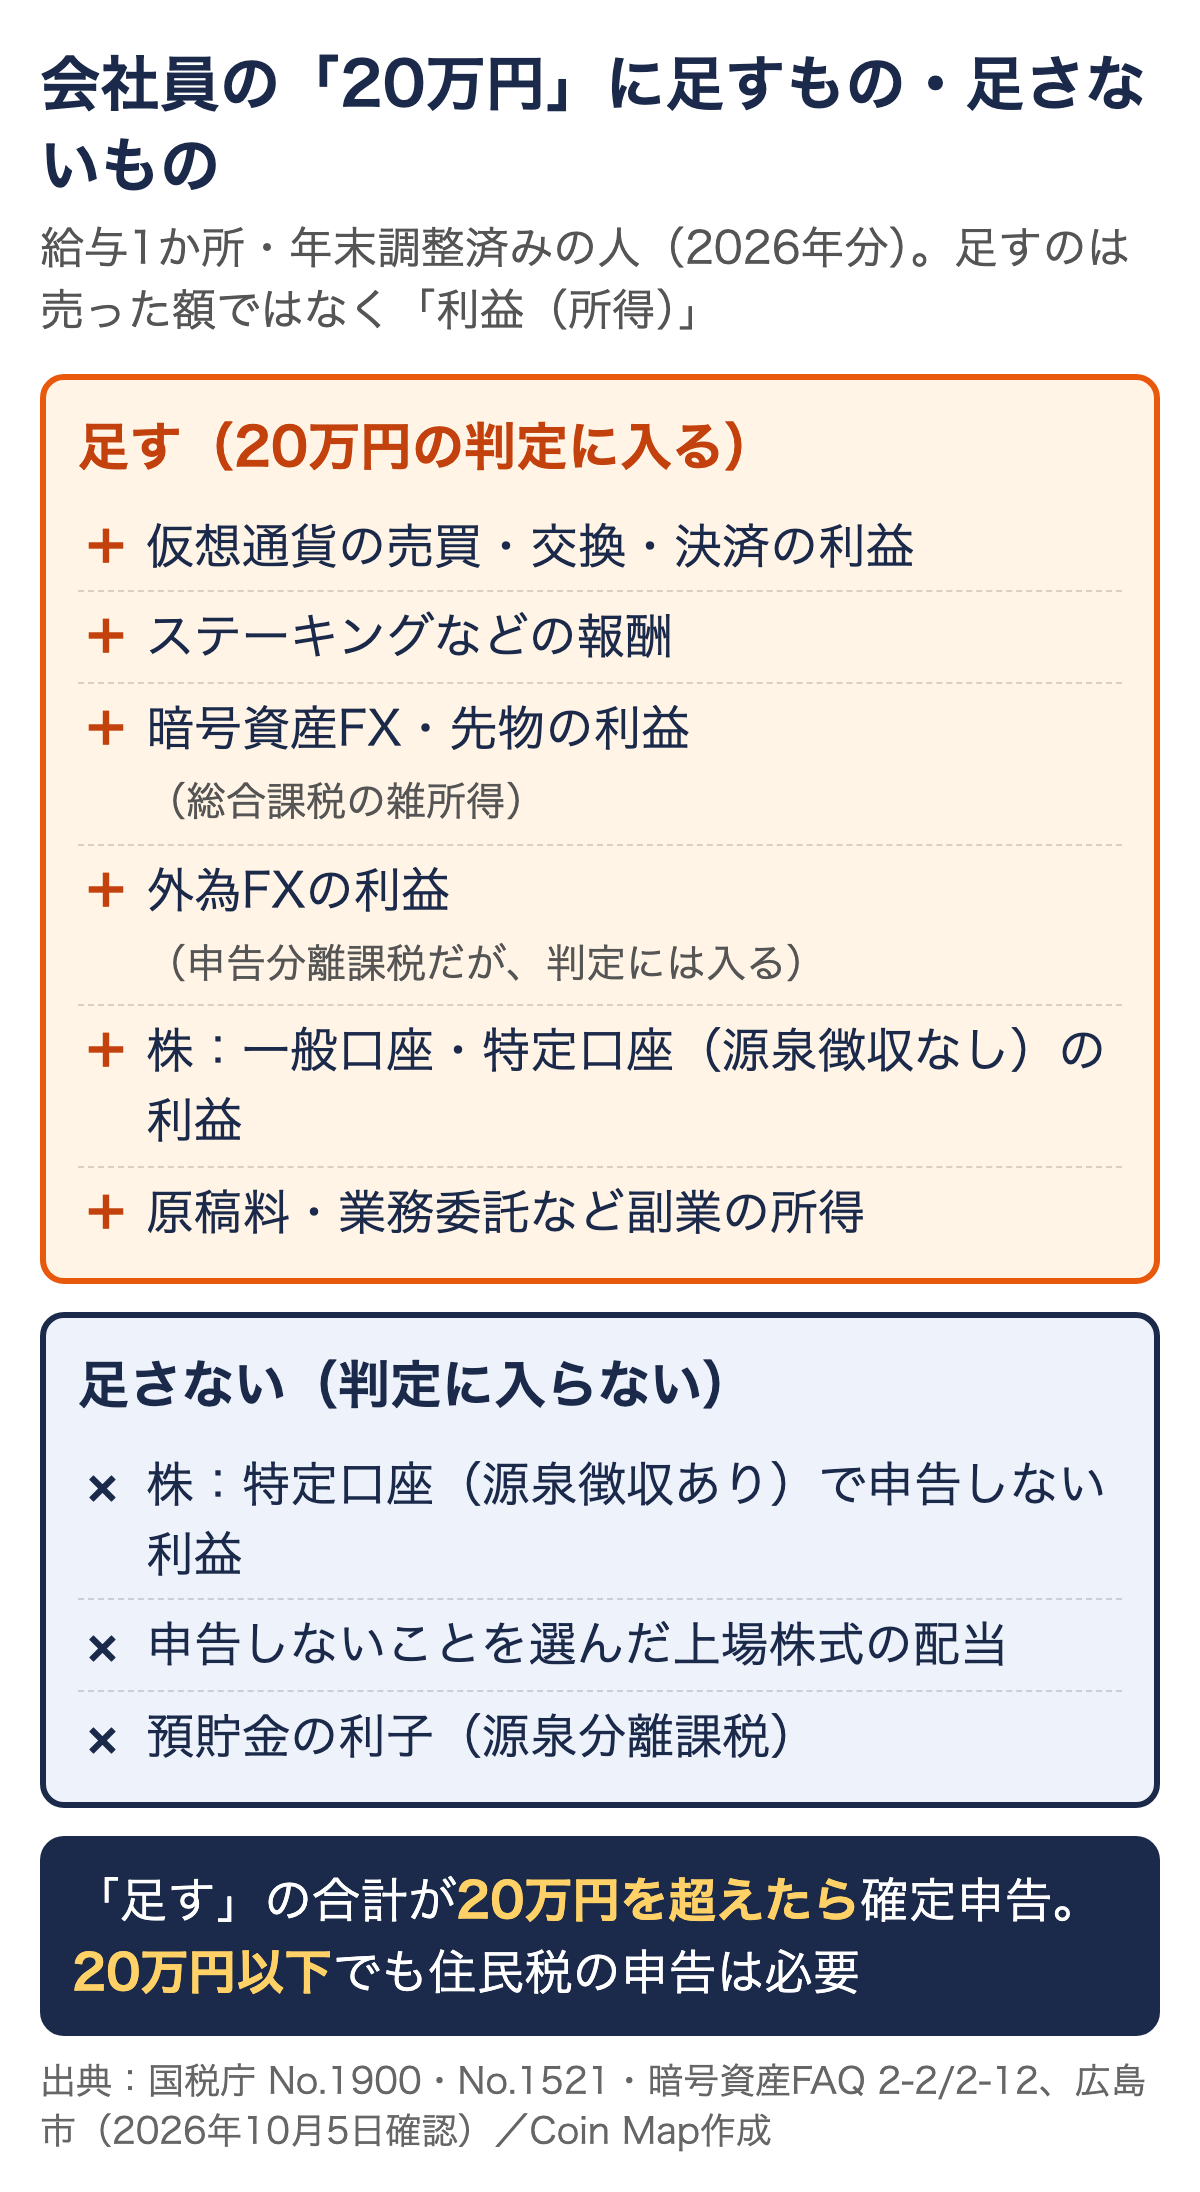
| 所得 | 20万円の判定 | 根拠 |
|---|---|---|
| 仮想通貨の売買・交換・決済・ステーキングなどの利益(雑所得) | 足す | 暗号資産FAQ 2-2、No.1906 |
| 暗号資産FX・先物・無期限先物(パーペチュアル)の利益 | 足す | FAQ 2-12(総合課税の雑所得) |
| 外為FX(国内業者)の利益=先物取引に係る雑所得等 | 足す | No.1521(税率は別でも、No.1900の除外に入っていない) |
| 原稿料・業務委託・せどりなど副業の所得 | 足す | No.1906 |
| 株:一般口座・特定口座(源泉徴収なし)の譲渡益 | 足す | No.1900の除外に入っていない |
| 株:特定口座(源泉徴収あり)で申告しないことを選んだ譲渡益 | 足さない | No.1900(除外の2) |
| 上場株式の配当で申告しないことを選んだもの | 足さない | No.1900(除外の1) |
| アルバイトなど2か所目の給与 | 別のルール | No.1900の3(下のFAQ) |
出典:国税庁 No.1900・No.1906・No.1521(令和8年4月1日現在法令等)、暗号資産FAQ 2-2・2-12(令和7年12月版)。2026年10月5日確認。
仮想通貨で買い物をしたときや、仮想通貨カードで払ったときも、その時点の値上がり分は利益として20万円の判定に入ります。カード決済の扱いは仮想通貨カードの税金はどうなる?にまとめています。
20万円ルールが使えるのは、給与の全部が源泉徴収の対象になっている人だけです。給与の年間収入が2,000万円を超える人や、源泉徴収されない給与がある人は、20万円以下でも確定申告が必要です(No.1900)。また、20万円ルールは「申告しなくてよい」というだけで、税金がかからないわけではありません。住民税は次の章のとおり別にかかります。
20万円以下でも住民税の申告は必要?やり方と期限(2027年3月15日)
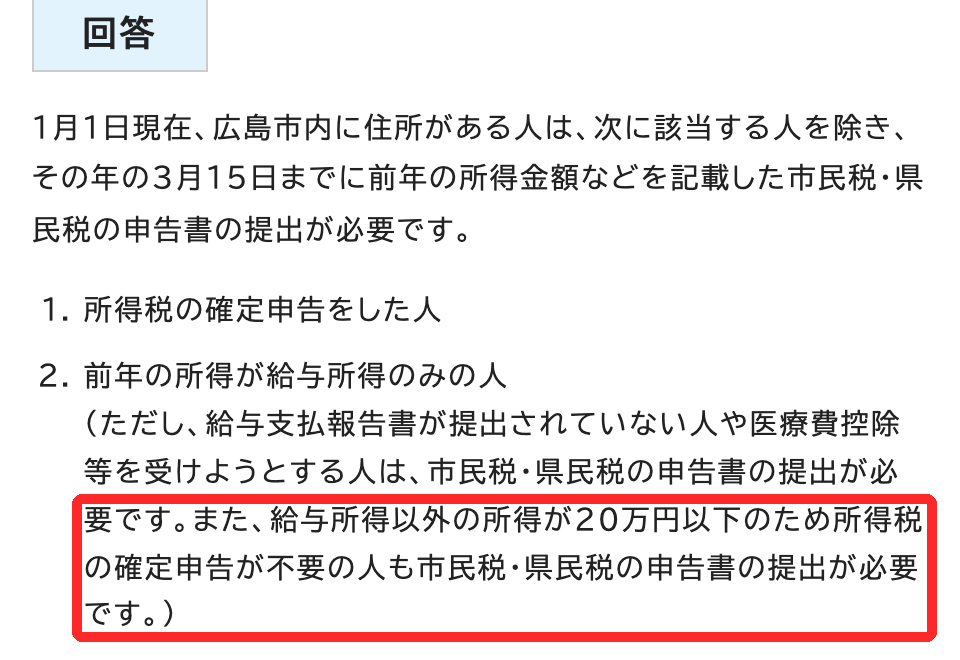
必要です。所得税の20万円ルールは住民税にはなく、確定申告をしない20万円以下の人は、市区町村に住民税の申告書を出します。広島市は「給与所得以外の所得が20万円以下のため所得税の確定申告が不要の人も」住民税の申告書の提出が必要と案内しています。鹿児島市も、住民税は所得税と違い所得の多い少ないにかかわらず申告が必要としています。
| 項目 | 住民税の申告(20万円以下で確定申告をしない人) |
|---|---|
| 期限 | 翌年3月15日まで。2026年分は2027年3月15日(月) |
| 出す先 | 2027年1月1日に住んでいる市区町村 |
| 出すもの | 市民税・県民税(特別区民税・都民税)申告書。仮想通貨の利益は雑所得(その他)として書く |
| 増える税金の目安 | 利益×10%(所得割)。利益15万円なら約1.5万円 |
| 天引きにしない場合 | 申告書の「自分で納付(普通徴収)」にチェック(西宮市など) |
| 確定申告をした人 | 住民税の申告は不要(確定申告書が住民税の申告を兼ねる) |
出典:広島市「個人の市民税・県民税(住民税)の申告が必要なのは、どのような人ですか」、鹿児島市「給与所得以外に収入がある場合、申告は必要ですか」、西宮市「副業分を納付書(普通徴収)で納めたい場合」、総務省「個人住民税」(所得割10%)、国税庁No.1155(確定申告書は住民税の申告を兼ねる)。2026年10月5日確認。
申告書は市区町村の窓口やホームページで手に入ります。郵送や電子申告(eLTAX)で受け付ける市区町村もあるので、出し方はお住まいの市区町村の案内で確かめてください。住民税の申告をしないと、仮想通貨の分の住民税が計算されず、後から申告漏れとして扱われるおそれがあります。
住民税の申告をする人がふるさと納税のワンストップ特例を出している場合は注意が必要です。横浜市は、ワンストップ特例の申請書を出したあとに確定申告または住民税申告をすると、ワンストップ特例は「無効」として扱うと案内しています。住民税の申告書にも、ふるさと納税の寄附を忘れずに書いてください。書かないと、寄附の控除が受けられなくなります。
損失(赤字)の年の住民税の申告は、市区町村によって扱いが違います。鹿児島市のように「所得の多少にかかわらず」申告を求める市区町村もあるため、迷ったら出しておくと、所得の証明書や国民健康保険料の計算でも困りません。
医療費控除・ふるさと納税・住宅ローン控除で申告するなら、20万円以下の利益も書く?
書きます。医療費控除やふるさと納税、住宅ローン控除の1年目などで確定申告書を出す人は、20万円以下の仮想通貨の利益も申告書に含めます。20万円ルールは「申告しなくてよい」という特例で、申告書から一部の所得だけを外せる制度ではないためです。国税庁の質疑応答事例も、確定申告の義務は「特定の所得を除外して判定されるべきものではなく」としています。
| 申告する理由 | 起きること | やること |
|---|---|---|
| 医療費控除 | 仮想通貨の利益を足すと、還付が減るか、追加で納税になることがある | 還付額と比べて申告するか決める。所得税の申告をしないなら、住民税の申告で医療費控除を受けることもできる(広島市) |
| ふるさと納税(6団体以上、またはワンストップを出していない) | 確定申告をするとワンストップ特例は無効 | ワンストップを出した分も含めて、全部の寄附を第二表に書く |
| 住宅ローン控除の1年目 | 1年目は確定申告が必須(2年目からは年末調整) | 仮想通貨の利益が数万円でも申告書に書く |
| 仮想通貨の利益が20万円超 | 確定申告が必要。ワンストップ特例は無効 | ふるさと納税を全部書き直す |
出典:国税庁 No.1155 ふるさと納税・No.1120 医療費控除・No.1213 住宅ローン控除・質疑応答事例「確定申告を要しない場合の意義」、広島市(2026年10月5日確認)。
いちばん見落としやすいのはふるさと納税です。国税庁No.1155は、確定申告を行う人は、ふるさと納税ワンストップ特例の申請が無効になると明記しています。ワンストップ特例は「確定申告が不要な給与所得者」で寄附先が5団体以内の人だけが使える仕組みだからです。
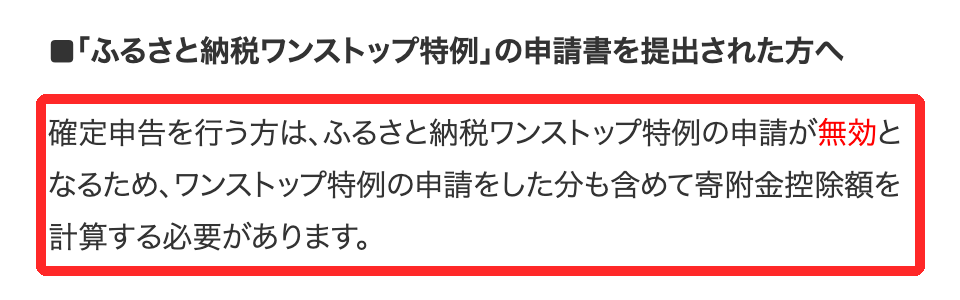
仮想通貨の利益が20万円を超えて確定申告をする年に、ワンストップを出したからと寄附を書かずに申告すると、寄附金控除が丸ごと受けられません。確定申告書の第二表の「寄附金控除に関する事項」と、「住民税に関する事項」の「都道府県、市区町村への寄附(特例控除対象)」の両方に書きます(No.1155)。書き忘れて申告した場合は、更正の請求で直せます。
医療費控除は、医療費が10万円(総所得金額等が200万円未満の人は総所得金額等の5%)を超えた部分が対象です(No.1120)。還付を受けるつもりで申告書に20万円以下の仮想通貨の利益を足すと、還付が減ることがあります。申告書を作る前に、確定申告書等作成コーナーで両方の金額を入れて比べてください。
利益が出たら税金はいくら増える?年収別の目安と「基礎控除の崖」
会社員の仮想通貨の利益にかかる税金は、年収400〜500万円なら利益100万円までで利益の約15〜19%、年収700万円以上なら約30%が目安です(2026年分)。利益は給与に上乗せされるので、給与が多い人ほど高い税率がかかります。「最大55%」は、課税所得が4,000万円を超える人の話です。
| 年収\利益 | 30万円 | 50万円 | 100万円 | 300万円 |
|---|---|---|---|---|
| 400万円 | +45,300円(15.1%) | +75,600円(15.1%) | +159,800円(16.0%) | +723,200円(24.1%)※ |
| 500万円 | +51,400円(17.1%) | +91,900円(18.4%) | +192,900円(19.3%) | +833,000円(27.8%)※ |
| 700万円 | +91,200円(30.4%) | +152,100円(30.4%) | +304,200円(30.4%) | +922,800円(30.8%)※ |
| 1,000万円 | +91,200円(30.4%) | +152,100円(30.4%) | +304,200円(30.4%) | +973,200円(32.4%) |
所得税(復興特別所得税2.1%を含む)と住民税(所得割10%)の増加額の合計。かっこ内は利益に対する割合。※は利益で基礎控除が下がるケース(年収400万円・500万円は104万円→67万円・62万円、700万円は67万円→62万円)。前提:独身・扶養なし、社会保険料は年収の15%、所得控除は社会保険料控除と基礎控除だけ。給与所得控除は速算式(660万円未満は本来千円単位の端数処理があり数百円ずれる)。均等割・調整控除は増加額の比較では除いた。国税庁No.1410・No.1199・No.2260、総務省「個人住民税」をもとにCoin Mapが計算(2026年10月5日)。
たとえば年収500万円で利益100万円なら、所得税が92,900円、住民税が100,000円増え、合計で約19.3万円です。自分の源泉徴収票の数字で計算する手順と、課税所得別のシミュレーションは仮想通貨の利益の税金シミュレーションにまとめています。
年収500万円なら利益133万円が境目:1万円の差で税金が5.8万円増える
2026年分は、所得税の基礎控除が合計所得金額(給与所得+仮想通貨の利益など)で段差になっています。利益を足して合計所得が489万円を超えると、基礎控除が104万円から67万円に37万円下がり、その分だけ課税所得が増えます。
| 年収500万円(給与所得356万円)の利益 | 合計所得 | 基礎控除 | 税金の増加額(合計) |
|---|---|---|---|
| 133万円 | 489万円 | 104万円 | +259,600円 |
| 134万円 | 490万円 | 67万円 | +317,800円(1万円の差で+58,200円) |
| 299万円 | 655万円 | 67万円 | +819,700円 |
| 300万円 | 656万円 | 62万円 | +833,000円(1万円の差で+13,300円) |
上の表と同じ前提・同じ計算スクリプトの出力(2026年10月5日)。住民税の基礎控除は2,400万円以下なら43万円で変わらないため、この段差で増えるのは所得税だけです。
境目になる利益の目安は、年収400万円(給与所得276万円)で約213万円、年収500万円(356万円)で約133万円、年収700万円(520万円、もともと67万円)で約135万円(62万円に下がる)です。自分の境目は、源泉徴収票の「給与所得控除後の金額」を489万円・655万円から引くと分かります。境目の近くで年末に利益を確定させるかどうかは、年末までにやることも参考にしてください。
会社に知られるのはなぜ?「自分で納付」を選べる条件と効かない場合
会社に仮想通貨の利益が伝わる経路として考えられるのは、住民税の税額です。会社員の住民税は、市区町村が会社に税額を通知し、会社が6月から翌年5月の給与から天引きします(特別徴収)。仮想通貨の利益の分も合算されると、天引きの額が給与の割に大きくなります。
会社に通知される内容は限られています。鹿児島市は、会社用の税額通知書には「給与から差し引く税額のみが記載され」、所得の種類や金額、控除は載らないと案内しています。西宮市も、会社には年税額と毎月の額が通知されるので、給与以外の所得が極端に多いと副業を疑われる可能性はあるが、所得の種類は分からない、としています。
確定申告書第二表で「自分で納付」を選ぶと、仮想通貨の分は自宅に納付書が届く
確定申告書の第二表「住民税・事業税に関する事項」にある「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」を選ぶと、仮想通貨など給与以外の所得の分の住民税は、自宅に届く納付書で払う普通徴収になります。住民税だけを申告する人も、市・県民税申告書に同じ選択欄があります(西宮市)。欄の場所と払い方は仮想通貨の税金の払い方(「自分で納付」の欄)で画像つきで説明しています。
「自分で納付」が効かない3つの場合
「自分で納付」を選んでも、必ず天引きから外れるとは言えません。市区町村の案内には、次のような例があります。
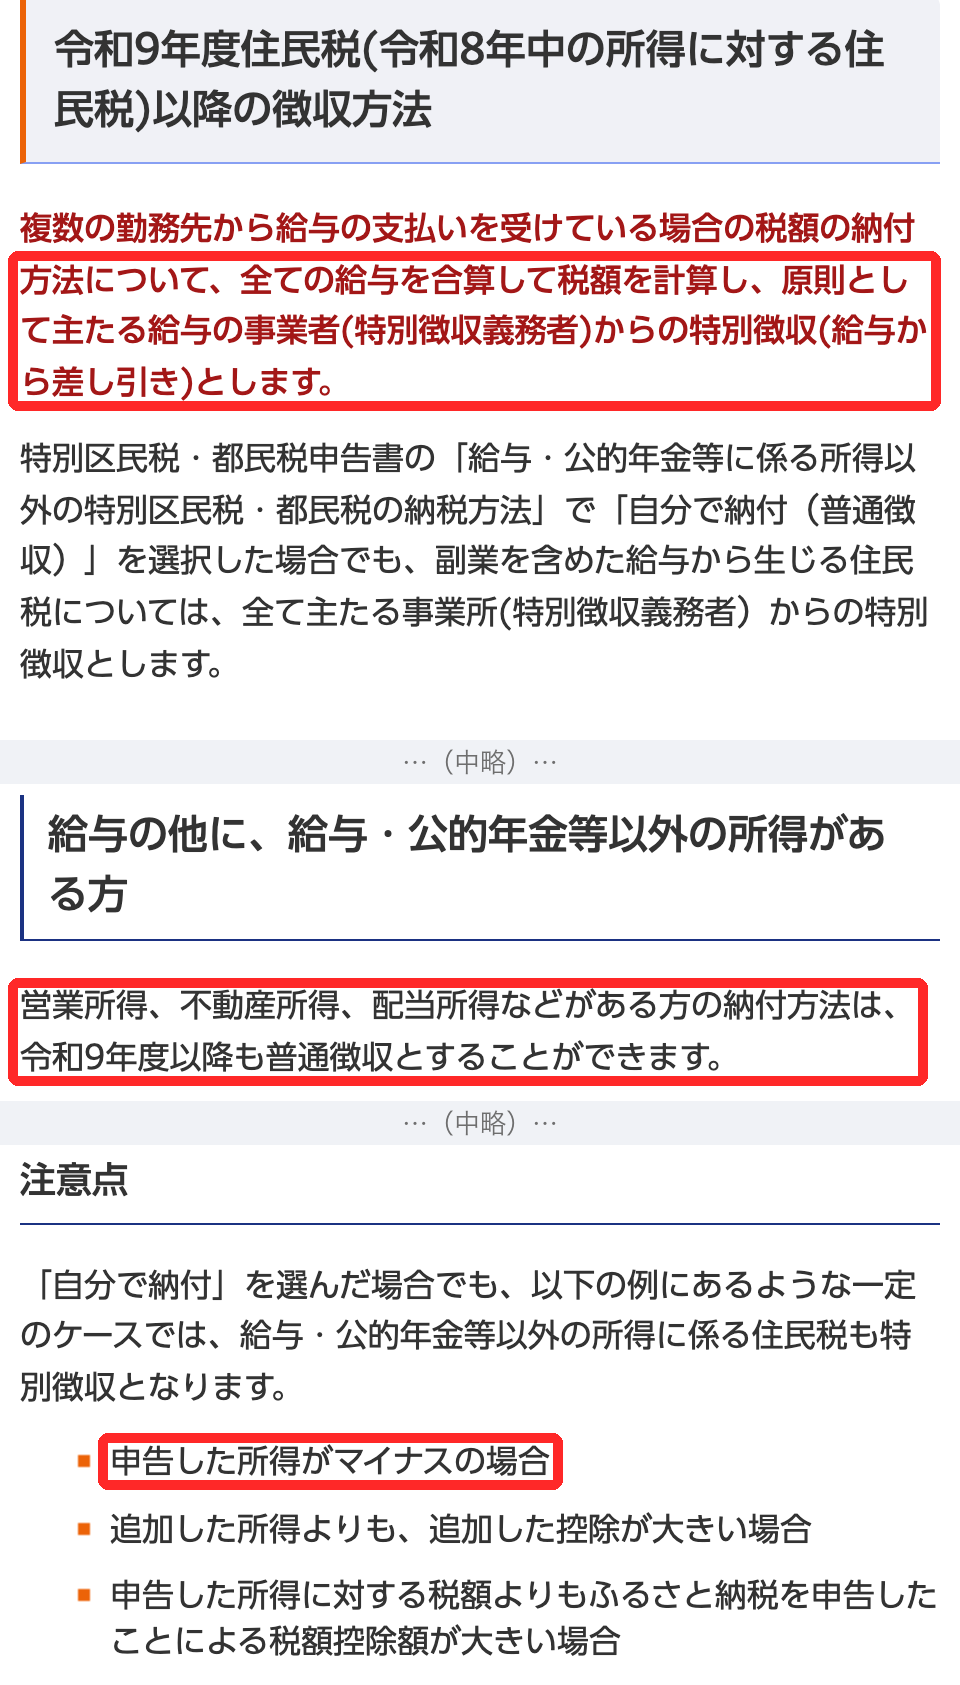
- 普通徴収にする税額が出ない年:申告した所得がマイナス(損失)の場合、追加した控除が追加した所得より大きい場合、ふるさと納税の税額控除が申告した所得の税額より大きい場合は、すべての税額が特別徴収になります(鹿児島市・中央区)。
- 2か所目の給与がある:アルバイトなどの給与は、給与どうしなので一部だけを普通徴収にすることは「法律上はできません」(西宮市)。中央区は令和9年度(2026年中の所得)から、鹿児島市は令和8年度から、複数の給与はすべて合算して本業の会社の天引きにしています。仮想通貨のような給与以外の所得は、引き続き「自分で納付」を選べます。
- 市区町村の処理:箕面市は、「自分で納付」を選んでも、合算して徴収する方法でしか対応できない場合があるとしています。
確実にしたい人は、5〜6月に勤務先から渡される「特別徴収税額決定通知書」(本人用)で、天引きの税額が給与分だけになっているかを自分で確かめてください。仮想通貨の分が入っていたら、すぐに市区町村の住民税の担当に連絡します。申告書を出したあと、5月ごろに市区町村に問い合わせて確かめる方法もあります。
なお、仮想通貨の売買が勤務先の就業規則でどう扱われるかは、税金とは別の問題です。勤務先の規定は自分で確認してください。税務署が海外取引所の取引をどう把握するかは海外取引所の税金と確定申告で解説しています。
損した年はどうなる?仮想通貨・FX・株の損失の違い
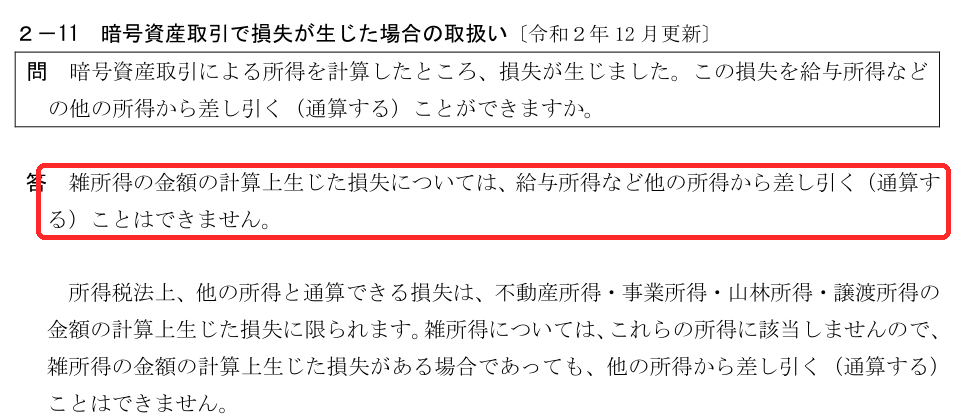
仮想通貨の損失は、給与と相殺できず、翌年以降にも繰り越せません。国税庁の暗号資産FAQ 2-11は、雑所得の計算で出た損失は「給与所得など他の所得から差し引く(通算する)ことはできません」としています。同じ年の仮想通貨どうしの利益と損失、ほかの雑所得(原稿料など)とは相殺できます。
| 給与と相殺 | 翌年以後に繰越 | 相殺できる相手 | 根拠 | |
|---|---|---|---|---|
| 仮想通貨(現物・暗号資産FX・先物) | × | × | 同じ年の雑所得(ほかの仮想通貨の利益・原稿料など) | FAQ 2-11・2-12 |
| 外為FX・CFDなど(先物取引に係る雑所得等) | × | ○ 3年(毎年続けて申告) | 先物取引に係る雑所得等の中だけ | No.1521・No.1523 |
| 上場株式(特定口座・一般口座) | × | ○ 3年 | 上場株式等の譲渡益・申告分離を選んだ配当など | No.1474 |
| NISA口座の上場株式 | × | × | なし(損益通算も繰越控除もできない) | No.1474 |
出典:国税庁 暗号資産FAQ 2-11・2-12(令和7年12月版)、No.1521・No.1523・No.1474(令和8年4月1日現在法令等)。2026年10月5日確認。
3つの箱は互いに相殺できません。株の損失をFXの利益と、FXの損失を仮想通貨の利益と、仮想通貨の損失を給与と、それぞれ差し引くことはできません。仮想通貨で100万円損して、外為FXで30万円もうけた年は、FXの30万円に税金がかかります。
外為FXと株の損失を翌年以後に繰り越すには、損失が出た年に確定申告をして、その後も毎年続けて申告する必要があります(No.1523)。仮想通貨の損失にはこの仕組みがないので、仮想通貨だけの損失なら所得税の申告は要りません(住民税の申告は上の章のとおり市区町村の案内に従います)。
年末までにやることは?利益確定の額・取引履歴の保存・ふるさと納税
2026年分の所得は、2026年12月31日までに売った・交換した・使った取引で決まります。年をまたいで2027年1月に売れば2027年分の所得になります(暗号資産FAQ 2-1)。年末までに、次の4つを確かめておくと、2027年の申告で慌てずに済みます。
取引履歴は、国内の暗号資産交換業者なら国税庁の依頼で「年間取引報告書」が交付されます(FAQ 2-7)。交付のしかたは取引所ごとに違い、たとえばbitFlyerの年間取引報告書は電子交付だけで、郵送はされません(bitFlyer公式FAQ、2026年10月17日確認。出し方は「bitFlyerの確定申告のやり方」)。海外の取引所や分散型取引所(DEX)は年間取引報告書がないので、自分で履歴をダウンロードして保存します。取引所が日本から撤退したり、閉鎖したりすると履歴が取れなくなることがあります。取引所ごとの出し方は、MEXCの税金・取引履歴の出し方、Hyperliquidの取引履歴のダウンロード方法、海外取引所の税金と確定申告にあります。海外取引所の仮想通貨を国内の登録業者に送って日本円にすると、その後の売却は年間取引報告書に載ります。手順はOKJ(オーケーコイン・ジャパン)を日本円の出口に使う方法で説明しています。
集めた履歴から年間の損益を出すときは、取引所のファイルを取り込んで自動で計算する【CRYPTACT(クリプタクト)】 の無料プランから試せます【PR】。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です(クリプタクト公式「料金プラン」、2026年10月11日確認)。
ふるさと納税の上限額の目安は、住民税の所得割のおおむね2割です(横浜市)。仮想通貨の利益で住民税が増えると上限も変わるので、利益の見込みを入れて計算し直してください。仮想通貨の利益で確定申告をする年は、ワンストップ特例の申請書を出しても無効になるため、寄附の受領証明書を確定申告まで保管しておきます。
同じ年の仮想通貨の利益と損失は相殺できるので、含み損のある仮想通貨を年内に売るかどうかで、2026年分の所得が変わります。ただし、税金だけを理由に売買を決めると、値動きで損が大きくなることもあります。年末の損切りの税金上の扱いは仮想通貨の確定申告のやり方の「年末までにやっておくこと」で説明しています。
会社員の仮想通貨の税金でよくある質問
Q. 「20万円以上」と「20万円超」、どちらが正しい?
「20万円超」が正しいです。国税庁No.1900は、確定申告が必要な人を、給与以外の所得の合計額が「20万円を超える人」としています。利益がちょうど20万円なら所得税の確定申告は要りませんが、住民税の申告は必要です。
Q. アルバイトの副業がある場合も20万円ルールは同じ?
違います。給与を2か所以上から受けている人は、年末調整されなかった給与の「収入金額」(手取りではなく額面)と、仮想通貨など給与以外の「所得金額」を足して20万円を超えるかで判定します(No.1900の3)。給与の収入から一部の所得控除を引いた額が150万円以下で、給与以外の所得の合計が20万円以下なら申告は不要という例外もあります。住民税は、2か所目の給与の分を「自分で納付」にはできません。
Q. 暗号資産FX(レバレッジ取引)の利益も、外為FXと同じ20.315%?
違います。国税庁の暗号資産FAQ 2-12は、暗号資産の証拠金取引には外為FXのような申告分離課税(先物取引に係る雑所得等の特例)は適用されず、総合課税で申告するとしています。仮想通貨の現物と同じく給与と合算した税率がかかり、損失の繰越もできません。
Q. 仮想通貨の利益が20万円以下なら、所得税は本当に払わなくていい?
給与1か所・年末調整済みで、給与以外の所得の合計が20万円以下なら、所得税の確定申告をする義務はありません(No.1900)。ただし、医療費控除などで確定申告書を出すときは、20万円以下の利益も含めて申告します。住民税は申告して払います。
Q. NISAで損した分を、仮想通貨の利益と相殺できる?
できません。NISA口座の上場株式の売却損は、ほかの所得との損益通算も繰越控除もできません(No.1474)。仮想通貨の利益は雑所得なので、そもそも株の損失とは相殺できません。
Q. 住民税だけの申告を忘れたら?
気づいた時点で、1月1日に住んでいた市区町村の住民税の担当に連絡して申告してください。3月15日を過ぎても受け付けてもらえます。所得税の確定申告を忘れた場合の扱いと、税務調査の仕組みは仮想通貨の税務調査とペナルティにあります。
Q. 会社に知られないように、20万円以下に抑えればいい?
20万円以下でも住民税の申告は必要なので、仮想通貨の分の住民税はかかります。住民税の申告書で「自分で納付」を選べば仮想通貨の分を自宅で払えますが、損失の年や複数の給与がある人などは天引きに戻ることがあります(効かない3つの場合)。
まとめ:会社員の仮想通貨の税金(2026年分)
- 給与1か所・年末調整済みなら、給与以外の所得の合計が20万円超で確定申告(2027年3月15日まで)。合計には外為FX・副業も足す
- 20万円以下でも住民税の申告は必要(3月15日まで、1月1日の住所の市区町村へ)。住民税申告をするとワンストップ特例は無効なので、寄附も書く
- 医療費控除・ふるさと納税・住宅ローン控除の1年目で申告するなら、20万円以下の利益も書く
- 2026年分の基礎控除は最大104万円。利益で合計所得が489万円を超えると67万円に下がり、税金が段差で増える
- 会社に届くのは住民税の税額だけ。「自分で納付」は損失の年・複数の給与などでは効かない。6月の通知書を自分で確かめる
- 仮想通貨の損失は給与と相殺できず、繰越もできない。FX・株とも相殺できない
迷ったときの無料の相談先(2026年10月10日確認)
国税庁の電話相談センターは0570-00-5901(国税相談専用ダイヤル。音声案内で所得税は「1」、平日8時30分〜17時)です。税理士に無料で聞くなら、各地の税理士会の無料相談会や、日本税務研究センターの電話の税務相談室(税理士が回答。一般的な質問が対象)があります。住民税は、お住まいの市区町村の税務担当に聞きます。窓口ごとの受付時間とリンクは仮想通貨の確定申告のやり方(税金の相談先)にまとめています。
この記事の内容は2026年10月5日時点の国税庁・総務省・市区町村の公開情報にもとづく一般的な説明で、税理士の監修は受けていません。令和8年分の確定申告書の様式(第二表)が公開されたら、画像と説明を更新します。個別の判断は、所轄の税務署・市区町村の税務担当・税理士に確認してください。(Coin Map編集部)
この記事で確認した一次情報(2026年10月5日)
- 国税庁 タックスアンサー No.1900・No.1906・No.1199・No.1410・No.2260・No.1155・No.1120・No.1213・No.1474・No.1521・No.1523(令和8年4月1日現在法令等)、質疑応答事例「確定申告を要しない場合の意義」
- 国税庁「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月版)2-1・2-2・2-7・2-11・2-12
- 総務省「個人住民税」
- 広島市「個人の市民税・県民税(住民税)の申告が必要なのは、どのような人ですか」、鹿児島市「給与所得以外に収入がある場合、申告は必要ですか」「給与を2か所以上から受けている場合の個人住民税の徴収方法」、西宮市「副業分を納付書(普通徴収)で納めたい場合」、箕面市「確定申告書の作成と提出にあたってのご注意」、中央区「給与所得が複数ある場合の住民税の徴収方法について」「基礎控除、所得控除の種類と控除額」、横浜市「寄附方法/寄附控除」、大阪府「令和8年度の主な税制改正の紹介」