本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
この記事の結論
仮想通貨の利回りに「この%以下なら安全」という線はありません。ただし物差しはあります。2026年9月25日時点で、イーサリアム(ETH)のステーキングは年2〜3%、ステーブルコイン(USDC・USDT)の貸付は年3〜6%、ドルの安全資産である米国の短期国債は年4%前後です。
ドル建てで年10%を超える利回りを「固定」「保証」で長期間約束する案件は、説明できる源泉がほぼなく、まず疑ってください。「年600%」のような数字は、少額・短期間に限った新規ユーザー向けキャンペーンであることがほとんどです。
利回りの高さより先に、「その利息はどこから来るのか」「運営会社は金融庁に登録しているか」「出金できるか」を確認しましょう。
本記事の利回りは、各社の公式ページ・公式データで2026年9月25日に確認した数字です(SBI VCトレードは同社公表の2026年9月実績)。2026年10月1日に主な数字を確認し直し、MEXC Earnの段階金利(USDT・ETH・BTC)、Lido(年2.25%)、Aave(USDCの貸付は年4%前後)に大きな変化がないことを確かめました。利回りは毎日変わるため、申し込む前に必ず公式ページで最新の数字を確認してください。本記事は特定の商品の購入や運用を勧めるものではありません。
利回りを国内の登録業者で受け取りたい人には、OKJ(オーケーコイン・ジャパン)のステーキングが1つの例です。SOLはいつでも解除できる(資産が戻るまで3日)「フレキシブル」で推定年率2.28%、60日の定期で6.33%です(定期を途中で解除すると、受け取った報酬の100%が手数料になります。2026年10月2日、OKJ公式サイトで確認)。ただし、SOLの60日の定期は申し込みが上限に達していて、2026年10月3日時点では新しく申し込めません(30日の定期の4.88%とフレキシブルは受付中)。OKJの定期プランは受付が上限に達して止まることがあるので、申し込む前に、ステーキングの商品一覧で受付中かどうかを確かめてください。12銘柄の推定年率と、上限に達しているプランの一覧はOKJのステーキングのやり方にまとめています。口座開設の手順はOKJの始め方にまとめています。この記事で比べたMEXC Earnを使う場合の登録手順はMEXCの口座開設ガイドで解説していますが、MEXCは日本の金融庁に登録していない海外の取引所で、金融庁から2回(2023年3月・2024年11月)、関東財務局から1回(2025年6月)の警告を受けています。2026年2月からは本人確認(KYC)をしないと入金・出金ができません。
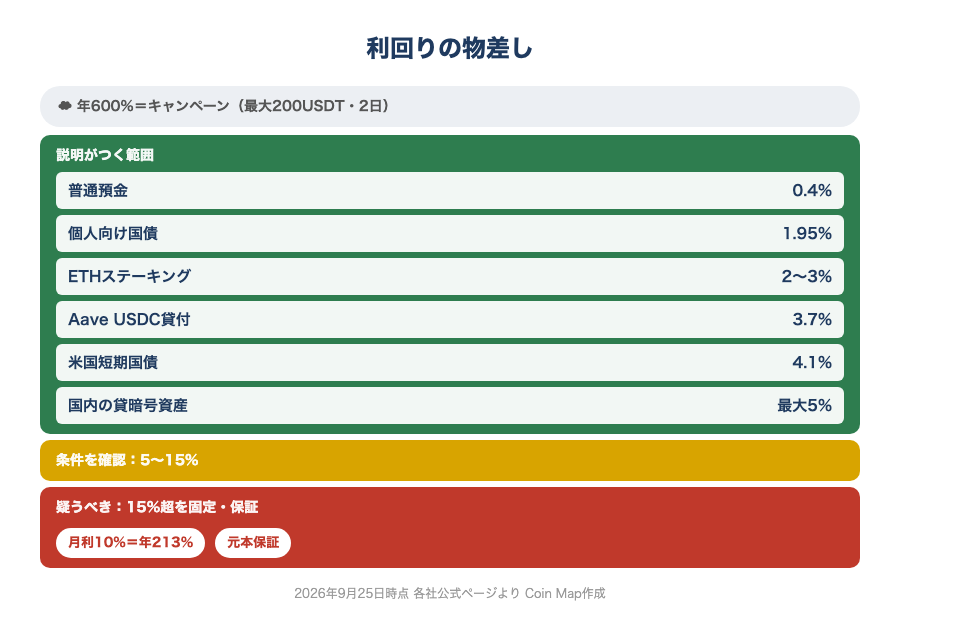
利回りの物差し(2026年9月25日時点、各社公式ページをもとにCoin Map作成)
仮想通貨の利回りは何%なら安全?まず3段階の目安を知る
仮想通貨の利回りは、年5%までが「仕組みで説明がつく範囲」、5〜15%が「条件を必ず確認する範囲」、15%超を常時・固定で約束するものが「疑うべき範囲」です。これは、次の章で紹介する国内取引所・海外取引所・DeFi(分散型金融)の実際の利回りと、世の中の安全資産の金利を並べて出した目安です。
| 利回りの水準 | 判定 | よくある中身 | 読者がすべきこと |
|---|---|---|---|
| 年0〜5% | ○ 仕組みで説明がつく | ETH・SOLなどのステーキング、Aave等でのステーブルコイン貸付、国内取引所の貸暗号資産 | 元本割れ・運営会社の破綻リスクを理解したうえで検討 |
| 年5〜15% | △ 条件を必ず確認 | 段階金利の一番上の数字、ロック期間つきの固定型、新規発行(インフレ)の多い銘柄のステーキング | 「いくらまで」「何日間」「何の通貨で」の3つを確認 |
| 年15%超を常時・固定 | × 疑うべき | 源泉の説明がない利回り、紹介報酬つきの投資案件、ポンジ・スキーム | 預けない。勧誘されたら相談窓口へ |
| 年100%超 | △ ほぼキャンペーン | 新規ユーザー限定、最大数百ドル・数日間だけの販促 | 受け取れる金額を計算する(多くは数ドル) |
「安全」とは元本が保証されるという意味ではありません。年2%のステーキングでも、仮想通貨そのものの価格が下がれば、日本円で見た資産は減ります。利回りの目安は「その数字が詐欺かどうか」を見分けるための物差しで、損をしないことを約束するものではない点に注意してください。
【実数比較】国内取引所・MEXC Earn・DeFiの利回り一覧(2026年9月25日取得)
国内取引所・海外取引所・DeFiの利回りを、各社の公式ページで確認した数字で並べます。正規のサービスの利回りは、ETHで年1.5〜3%、ステーブルコインで年3〜6%程度に集まっています。
| サービス | 種類 | 通貨 | 利回り(年率) | 条件・注意 | 出典(取得日) |
|---|---|---|---|---|---|
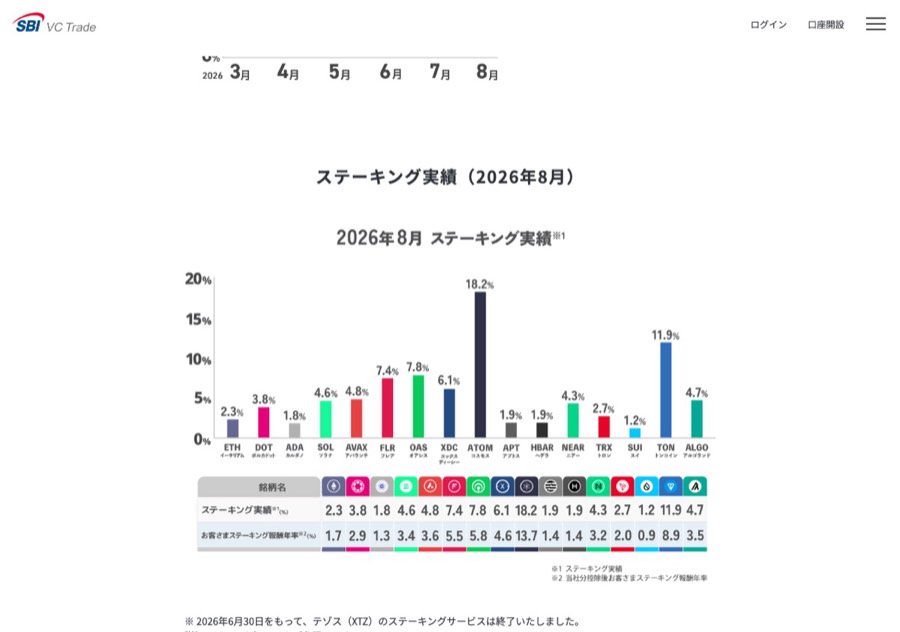
| SBI VCトレード | ステーキング | ETH | 実績2.5%(利用者の受取はその75%=約1.9%) | 申込不要・保有だけで対象 | 公式(2026年9月実績) |
| SBI VCトレード | ステーキング | SOL | 実績4.4%(受取は75%) | 同上 | 同上 |
| SBI VCトレード | ステーキング | ATOM | 実績16.4%(受取は75%) | 新規発行の多い銘柄(後述) | 同上 |
| bitbank | ステーキング | ETH | 参考値2.83%/利用者利回り1.78% | ETH.STOREの2025年12月31日の値を参照 | 公式(9/25確認) |
| Coincheck | 貸暗号資産 | BTC・ETH等 | 最大5.0% | 貸出期間は14〜365日。分別管理の対象外 | 公式(9/25確認) |
| bitbank | 貸して増やす | 全取扱銘柄 | 最大5% | 1年間の貸出。預金保険の対象外 | 公式(9/25確認) |
| SBI VCトレード | 貸コイン(募集型) | USDC | 5.0%(税込) | 貸出84日(12月31日まで)。10月8日に締切済みの募集条件。途中解約なし | 公式(10/1確認) |
| SBI VCトレード | 貸コイン(募集型) | JPYSC(円建てステーブルコイン) | 3.0%(税込) | 貸出168日(2027年3月25日まで)。同上 | 同上 |
| MEXC Earn | フレキシブル | USDT | 200USDTまで6.0%、200〜500USDTは3.0%、500USDT超は0.5% | 段階ごとに利率が下がる | 公式(9/25取得) |
| MEXC Earn | フレキシブル | ETH | 0.2ETHまで8.0%、0.5ETHまで2.0%、それ以上1.0% | 同上 | 同上 |
| MEXC Earn | 新規ユーザー限定(固定) | USDT | 600% | 期間2日・100〜200USDTまで | 同上 |
| Aave V3(イーサリアム) | 貸付(供給) | USDC | 約4.2%(10月8日。10月1〜8日は3.7〜4.6%) | 変動金利。スマートコントラクトのリスク | 公式アプリ(9/25取得) |
| Aave V3(イーサリアム) | 貸付(供給) | USDT | 3.7% | 同上 | 同上 |
| Aave V3(イーサリアム) | 貸付(供給) | ETH | 1.44% | 同上 | 同上 |
| Lido | リキッドステーキング | ETH→stETH | 2.25%(7日平均2.24%) | 変動・保証なし | 公式(9/25取得) |
| ether.fi | リキッドステーキング | ETH→weETH | 2.33% | 変動・保証なし | 公式(9/25取得) |
| ether.fi Liquid | 運用型の金庫(Vault) | USD | 5.71%(10月9日) | 複数のDeFiに自動配分。変動・保証なし | 同上 |
※利回りは取得時点の表示値で、毎日変わります。SBI VCトレードの数字は同社が公表する「直近1か月間の当社実績値」で、利用者が受け取るのはその75%です。
国内取引所のステーキング・貸暗号資産は年1.5〜5%
国内の登録業者のステーキングは、ETHで利用者の受取が年1.8〜1.9%前後です。SBI VCトレードはETHの実績を年2.5%と公表し、利用者にはその75%を配ります。bitbankはETHのステーキング年率を2.83%、利用者利回りを1.78%と示しています(いずれも参考値)。
貸暗号資産(レンディング)は、Coincheckとbitbankがどちらも「最大年率5%」です。貸暗号資産は取引所との消費貸借契約で、分別管理の対象外・預金保険の対象外です。Coincheckは公式ページで、当社が破綻した場合は貸し付けた暗号資産が返還されないリスクがあると明記しています。
募集型の例では、SBI VCトレードが2026年10月1日〜8日の募集で、USDCを年5.0%(貸出84日)、円建てステーブルコインのJPYSCを年3.0%(貸出168日)で募っていました(税込)。10月8日20時からは次の募集(10月15日19時締切)が始まっており、年率は募集画面で確認してください。1,000USDCを84日貸すと利用料は「1,000×5%×84÷365」で約11.5USDC、10万円分のJPYSCを168日貸すと約1,380円です。今回のSBI VCトレードの募集では、ドル建てで年5%、円建てで年3%で、これが日本の利用者にとっての現実的な物差しです。これを大きく超える数字を見たら、上限額・期間の短さ・登録の有無のどこに理由があるかを確かめてください。なお、貸コインは途中解約ができず、年率の高いコースほど貸出期間が長い傾向があるため、期間中に売りたくなる可能性がある分は貸さないのが基本です。
海外取引所MEXC Earnは「表示の最大値」と「実際の利回り」が違う
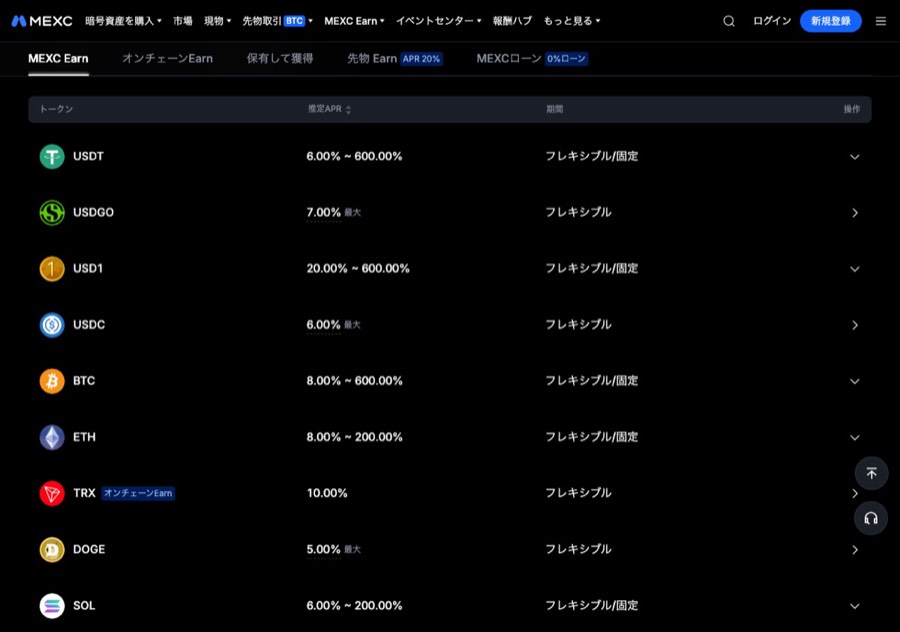
MEXC Earnの一覧には「USDT 最大11%」「新規ユーザー限定600%」といった数字が並びます。しかし公開されている利率表を見ると、高い利率が付くのは預入額の最初の一部だけです。
たとえばUSDTのフレキシブル(いつでも引き出せる型)は、2026年9月25日時点で次の段階金利でした。
- 0〜200USDTの部分:年6.0%
- 200〜500USDTの部分:年3.0%
- 500USDTを超える部分:年0.5%
この区分どおりに計算すると、1,000USDTを預けた場合の年間の利息は「200×6%+300×3%+500×0.5%」で23.5USDT、実質の利回りは年2.35%です。表示の「6%」の半分以下になります。
「600%」の新規ユーザー限定商品は、期間2日・預入は100〜200USDTまでです。200USDTを預けて満期まで置いても、受け取れる利息は「200×600%×2日÷365日」で約6.6USDTです。数字の大きさに比べて、実際の金額は小さいことが分かります。
2026年9月28日〜10月25日の「MEXC Earn 秋の感謝祭」でも、MEXC Japanの公式Xは「新規ユーザーはUSDTのステーキングで最大600% APR」「Earn Plusのミッション達成で最大800% APRのブースター券」と宣伝しています。こうした「最大◯%」は、対象者・預入額の上限・期間が絞られた宣伝値です。年率のまま比べず、「いくらを何日預けて、いくら受け取れるか」に直してから判断してください。
DeFi(Aave・Lido・ether.fi)はETHで2%台、ドルで3〜5%台
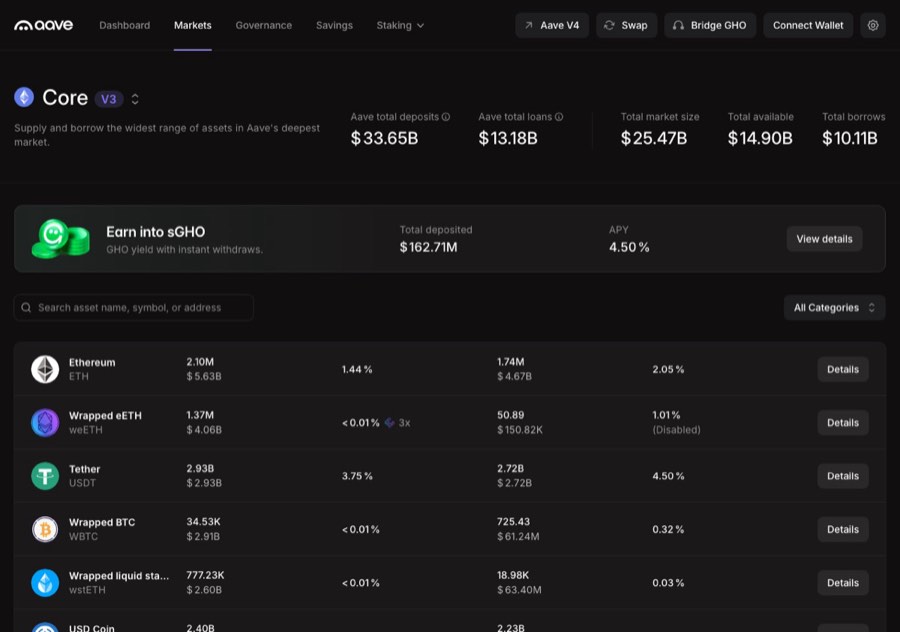
DeFiの代表的なサービスでも、利回りは国内取引所と大きくは変わりません。世界最大級の貸借プロトコルAaveで、USDCを貸したときの利回りは年約4.2%でした(2026年10月8日。10月1〜8日は3.7〜4.6%)。
ETHのリキッドステーキング(預けたETHの代わりに、取引にも使える証書トークンを受け取る仕組み)は、Lidoが年2.25%、ether.fiのweETHが年2.33%です。複数のDeFiに自動で振り分けるether.fi LiquidのUSD金庫は年5.71%(10月9日)で、仕組みを重ねる分だけ利回りもリスクも上がります。
Aaveの仕組み・過去のトラブル・始め方はAave(アーベ)とは?仕組み・使い方・元本保証の有無まで徹底解説、ether.fiのステーキングとカードはether.fi(イーサファイ)とは?ステーキングとCashカードの使い方で詳しく解説しています。
比べる物差し:預金・個人向け国債・米国短期国債
仮想通貨の利回りを見るときは、「リスクがほぼない資産でいくらもらえるか」と比べると、高すぎる数字に気づきやすくなります。
| 資産 | 利回り(年率・税引前) | 出典 |
|---|---|---|
| 三菱UFJ銀行 普通預金 | 0.40% | 三菱UFJ銀行(9/25確認) |
| 三菱UFJ銀行 スーパー定期1年 | 0.50% | 同上 |
| 個人向け国債 変動10年(第199回・2026年10月募集) | 2.05% | 財務省 |
| 米国財務省短期証券(13週) | 4.15%(クーポン換算。割引利回り4.05%) | 米財務省(2026年10月7日) |
利回りの物差し(年率・2026年9月25日時点)
棒の長さは年20%を右端とした比率。出典は本記事の各表のとおり。
USDCやUSDTはドルに連動するステーブルコインです。ドルの安全資産が年4%前後の環境で、ドル建ての利回りが年10%、20%と約束されるなら、その差はどこかで大きなリスクを取っているか、誰かのお金で払われているかのどちらかです。
利回りはどこから生まれる?4つの源泉とリスク
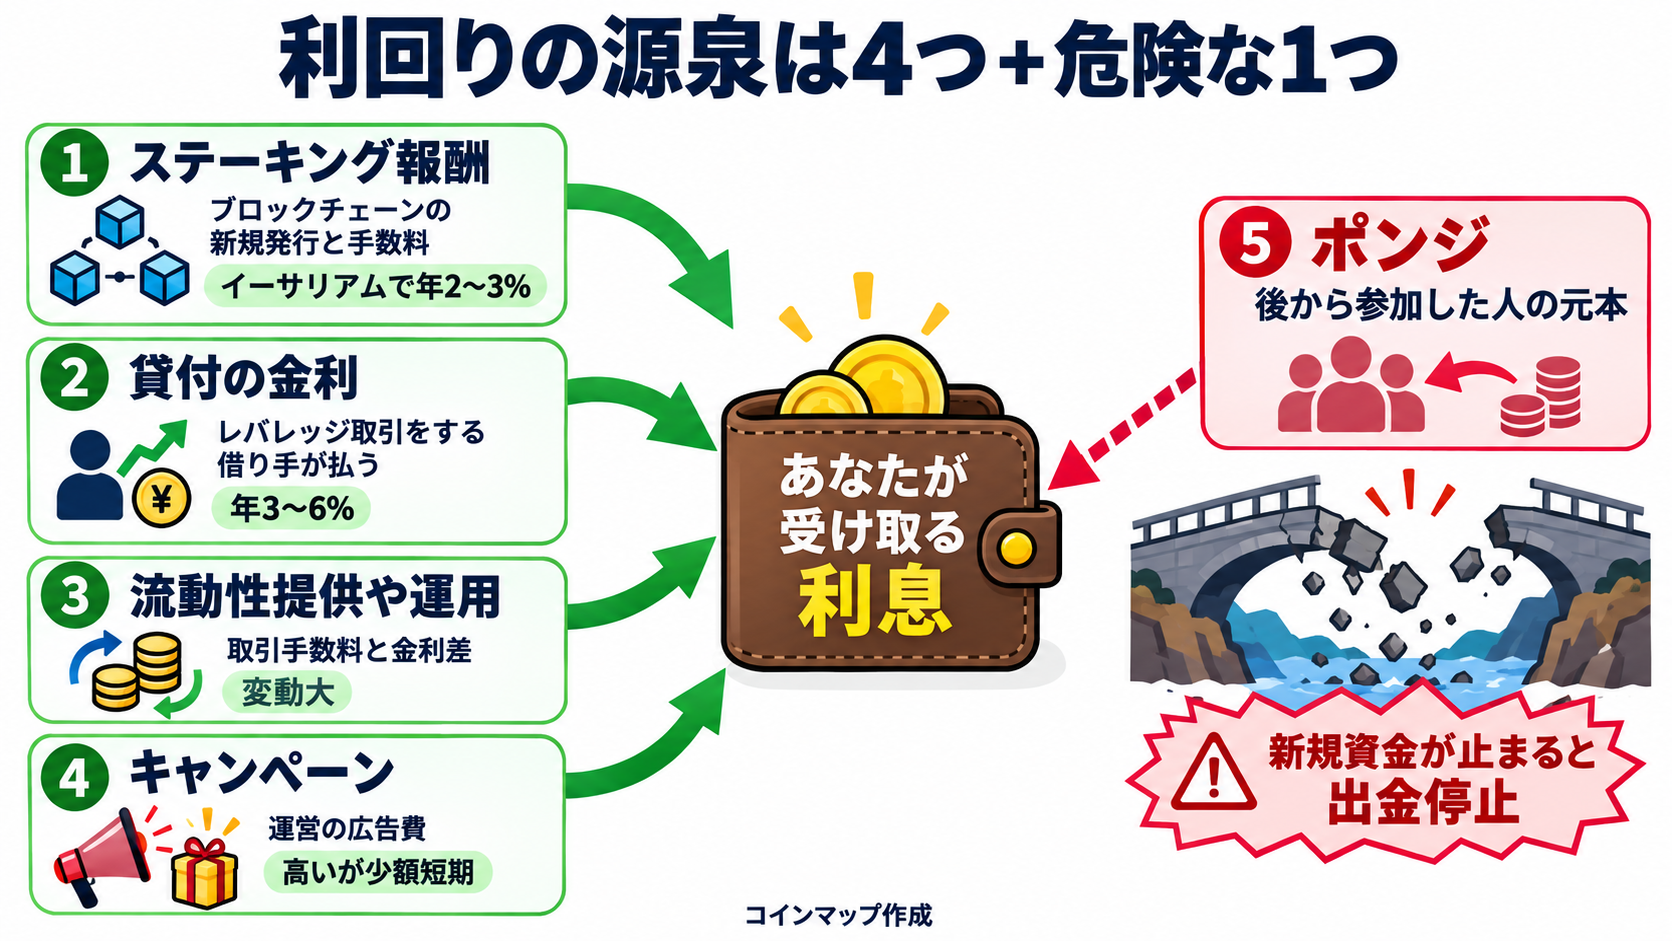
仮想通貨の利回りの源泉は、「ステーキング報酬」「貸付の金利」「流動性の提供・運用戦略」「販促費」の4つです。このどれにも当てはまらない利回りは、後から参加した人の資金で配当を払う「ポンジ・スキーム」を疑います。
利回りの源泉(Coin Map作成)
| 源泉 | お金の出どころ | 利回りの目安 | 持続性 | 主なリスク |
|---|---|---|---|---|
| ステーキング報酬 | ブロックチェーンが新しく発行するコインと取引手数料 | ETHで年2〜3% | ◎ | 価格変動、新規発行による価値の目減り |
| 貸付の金利 | お金を借りてレバレッジ取引などをする人が払う金利 | ステーブルコインで年3〜6% | ○ | 貸付先の破綻、スマートコントラクトの不具合 |
| 流動性の提供・運用戦略 | 取引手数料、金利差、複数の運用の組み合わせ | 年3〜10%程度(変動大) | △ | 価格差による損失、仕組みの連鎖的な破綻 |
| 販促費(キャンペーン) | 運営会社の広告費 | 年数十〜数百% | ×(短期のみ) | 上限額が小さく、期間が短い |
| ポンジ・スキーム | 後から参加した人の元本 | 月利数%〜年100%超を「固定」で | × | 新規資金が止まった時点で出金停止・破綻 |
ステーキング報酬:ブロックチェーンの新規発行と手数料
ステーキングは、コインを預けてブロックチェーンの取引承認に参加し、その対価を受け取る仕組みです。報酬の出どころはブロックチェーンが新しく発行するコインと取引手数料なので、利回りの上限はブロックチェーンの設計でほぼ決まっています。ETHの年2〜3%は、この設計から来る数字です。
ATOM(コスモス)のように年10%を超えるステーキング利回りもありますが、これは新規発行が多い設計によるものです。新しいコインが大量に発行されれば、1枚あたりの価値は薄まるため、利回りの数字ほど資産が増えるとは限りません。
貸付の金利:借りる人が払う利息
貸付(レンディング)の利息は、仮想通貨を借りる人が払います。借りる人の多くは、レバレッジ取引や裁定取引(価格差を狙う取引)をするトレーダーです。相場が過熱して借りたい人が増えると金利が上がり、落ち着くと下がります。
Aaveのような貸借プロトコルは、借り手に預けた額以上の担保を差し入れさせ、担保が足りなくなると自動で売却(清算)する仕組みで貸し倒れを防いでいます。一方、取引所が行う貸付は、その取引所の信用が頼りです。
流動性の提供・運用戦略:手数料と金利差の組み合わせ
分散型取引所に2種類のコインを預けて取引の相手方になる「流動性提供」は、取引手数料の一部を受け取れます。ただし、預けたコインの価格が大きく動くと、ただ持っていた場合より損をする「インパーマネントロス」が起きることがあります。
ether.fi Liquidのような運用型の金庫は、複数のDeFiを組み合わせて利回りを積み上げます。組み合わせる仕組みが増えるほど、どれか1つの不具合で全体が損をする可能性も増える点を理解しておきましょう。
販促費とポンジ:「高すぎる数字」の正体は2つだけ
年100%を超える利回りは、ほとんどが運営会社が広告費として払う期間限定のキャンペーンか、後から来た人のお金を配当に回すポンジ・スキームのどちらかです。
見分け方は簡単で、キャンペーンは「上限額が小さく、期間が短い」、ポンジは「上限額が大きく、期間が長く、利回りが固定」です。MEXCの600%は最大200USDT・2日間なので前者です。「100万円預ければ毎月10%」のような案件は後者の典型です。
何%から疑うべき?通貨別の目安と根拠
疑うべき水準は、利回りが「何の通貨で」支払われるかで変わります。ドル建て(ステーブルコイン)なら年10%超、ETH・BTC建てなら年5%超を常時約束する案件は、源泉の説明を求めてください。
| 支払われる通貨 | 正規サービスの相場(2026年9月) | 疑うべき水準 | 根拠 |
|---|---|---|---|
| ステーブルコイン(USDC・USDT) | 年3〜6% | 年10%超を固定・長期で | 米国短期国債4.15%、Aave 約4.2%との差が説明できない |
| ETH | 年1.5〜3% | 年5%超を固定で | ETHのステーキング報酬そのものが年2〜3% |
| BTC | 年0〜1%台(貸付・運用型) | 年5%超を固定で | BTCにはステーキングの仕組みがなく、利息は貸付需要だけ |
| 日本円 | 預金0.4%、国債2.05% | 年5%超の「元本保証」 | 元本保証で不特定多数から出資を集めることは出資法で禁止 |
ステーブルコインで年10%超が続かない理由
ステーブルコインを貸して年10%を払うには、借り手が年10%以上の金利を払い続ける必要があります。ドルの安全資産が年4%前後の中で、それ以上の金利を払ってまで借りたい人が常にいるのは、相場が過熱した一時期だけです。
実際、2022年に破綻した米国の暗号資産レンディング会社Celsius(セルシウス)は、預け入れに最大18%の利回りをうたっていました。米連邦取引委員会(FTC)は、Celsiusが利用者の預かり資産を十分な準備なく運用し、出金停止の直前まで「いつでも引き出せる」と説明していたと指摘しています。
ETH・BTCで年5%超が続かない理由
ETHの利回りの土台は、ステーキング報酬の年2〜3%です。それを大きく超える利回りを払うには、預かったETHをさらに貸したり、レバレッジをかけて運用したりする必要があり、その分リスクが積み上がります。
BTCはステーキングの仕組みがないため、利息の源泉は貸付需要しかありません。MEXC EarnのBTCフレキシブルも、年8%が付くのは0.01BTCまでで、0.03BTCを超える部分は年0.15%です。BTCで年5%超を無制限・固定で約束する案件は、源泉の説明がつきません。
「月利」表示は年率に直して比べる
詐欺的な案件は、年率ではなく「月利」「日利」で小さく見せることがよくあります。月利を年率に直すと、次のようになります(毎月の利息を再投資した場合)。
| 表示 | 年率に直すと | 100万円を1年預けた場合の利息 |
|---|---|---|
| 月利1% | 約12.7% | 約12.7万円 |
| 月利3% | 約42.6% | 約42.6万円 |
| 月利10% | 約213.8% | 約213.8万円 |
| 日利1% | 約3,678% | 約3,678万円 |
月利3%は控えめに聞こえますが、年率では約42.6%です。国債の20倍以上の利回りを、元本を減らさずに払い続けられる事業はほとんどありません。
過去に破綻・停止した高利回りサービス3例
高利回りをうたったサービスの多くは、「利回りは固定」「いつでも出金できる」と説明したまま、ある日突然出金を止めています。代表的な3つの例を並べます。
| サービス | うたっていた利回り | 何が起きたか | 出典 |
|---|---|---|---|
| Celsius(米国) | 最大18%(APY) | 2022年7月に破産申請。FTCは預かり資産40億ドル超の不正流用を指摘 | FTC(2023年7月13日) |
| Anchor Protocol(Terra) | 最大20% | 2022年5月にステーブルコインUSTが崩壊。SECは利回りの原資不足を運営が資金を注入して補っていたと主張 | SEC(2023年2月16日) |
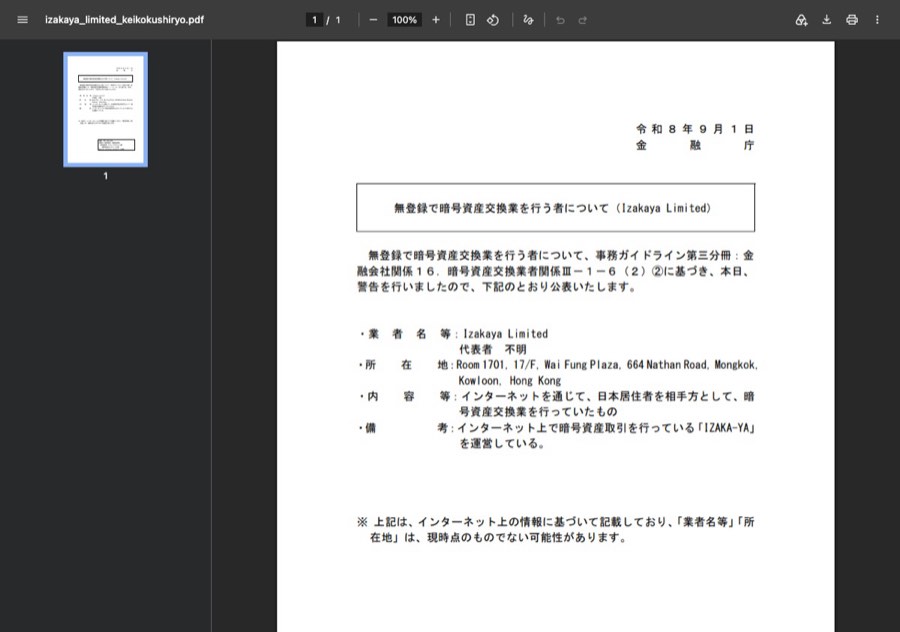
| IZAKA-YA(香港) | BTC等の預け入れに2桁%の年利 | 2026年8月24日に一部アカウントの送金・出金を停止。9月1日に金融庁が無登録営業で警告し、9月17日に日本居住者へのサービス終了を発表 | 金融庁・IZAKA-YA公式告知(9/17公開・10/5更新) |
IZAKA-YAのケース:本人確認不要・高利回り・無登録
IZAKA-YAは、香港のIzakaya Limitedが運営する暗号資産のレンディングウォレットです。本人確認(KYC)なしで使えることと、2桁%の年利を特徴にしていました。
2026年8月24日、IZAKA-YAはマネーロンダリングの疑いがある取引の調査を理由に、一部アカウントの送金・出金を停止しました。その後、金融庁は2026年9月1日、Izakaya Limitedに無登録で暗号資産交換業を行っているとして警告を出しました。警告書の代表者欄は「不明」です。
IZAKA-YAは9月17日、この警告を受けて日本居住者へのサービスを終了すると発表しました。新規登録とレンディングの新規申込みを止め、日本語サイトは9月末で公開を終えました(出金申請フォームは10月1日時点でも開けます)。預けた資産の出金は、公式の出金申請フォームからの申請制で、本人確認書類や資金の出どころの説明などを求められます。
出金申請のやり方、証拠の残し方、相談先はIZAKA-YAで出金できない|金融庁が警告、日本居住者向けサービス終了・出金申請の方法と相談先で詳しく解説しています。
IZAKA-YAは公式のお知らせで「出金を代行する」「資産を取り戻す」といった連絡に注意するよう呼びかけています。出金が止まった人を狙う「資産回収詐欺」の二次被害にも注意してください。
BitradeXなど国内で広がるポンジ型の勧誘
日本国内では、SNSやセミナーで「AIが自動で運用」「毎日配当」とうたうポンジ型の案件が繰り返し問題になっています。手口と見分け方はBitradeX(ビットレードX)は詐欺?ポンジスキームの見分け方で、すでに出金が止まっている人がやることはBitradeXで出金できないときの対処と相談先で詳しく解説しています。
警察庁によると、2025年のSNS型投資詐欺の被害は9,523件・1,288.0億円で、前年より47.9%増えました(2026年6月5日公表の確定値)。高利回りの勧誘は、この被害の入り口になっています。
怪しい高利回り案件のチェックリスト10項目
次の10項目のうち2つ以上に当てはまる案件には、お金を預けないでください。1つでも「元本保証」「紹介報酬」に当てはまる場合は、それだけで強く疑う理由になります。
| No. | チェック項目 | 危険度 | 確認方法 |
|---|---|---|---|
| 1 | 「元本保証」「絶対に減らない」と説明される | ×(最重要) | 正規の暗号資産サービスは元本を保証しない。金銭の出資で元本の払い戻しを約束することは出資法第1条で禁止 |
| 2 | 利回りが「固定」で、市場に関係なく変わらない | × | 正規サービスの利回りは毎日変動する(MEXC・Aave・Lidoとも変動) |
| 3 | ドル建てで年10%超、ETH・BTC建てで年5%超を長期間約束 | × | 本記事の比較表と見比べる |
| 4 | 知人を紹介すると報酬がもらえる | × | 紹介報酬で集めた資金を配当に回すのがポンジの典型 |
| 5 | 利息の出どころを聞いても説明がない、または「AIの自動売買」だけ | × | 源泉が4つ(ステーキング・貸付・流動性・販促)のどれか答えられるか |
| 6 | 金融庁の登録がなく、日本語で勧誘している | △〜× | 金融庁の「暗号資産交換業者登録一覧」と「無登録業者への警告」一覧を確認 |
| 7 | 運営会社の代表者・所在地が分からない | △〜× | 公式サイトの会社概要、利用規約の準拠法を確認 |
| 8 | 本人確認(KYC)なしで預けられる | △ | マネーロンダリング対策で突然凍結されるリスクが高い |
| 9 | SNSやLINEの個人から誘われた | △〜× | SNS型投資詐欺の典型的な入り口 |
| 10 | 出金に「手数料」「税金」の先払いを求められる | ×(最重要) | 出金のための追加入金を求めるのは詐欺の典型。支払わず相談窓口へ |
金融庁に登録している業者は、暗号資産交換業者登録一覧(PDF)で確認できます。警告を受けた無登録業者は、金融庁の「暗号資産・電子決済手段関係」ページの「無登録業者関連」にまとめられています。
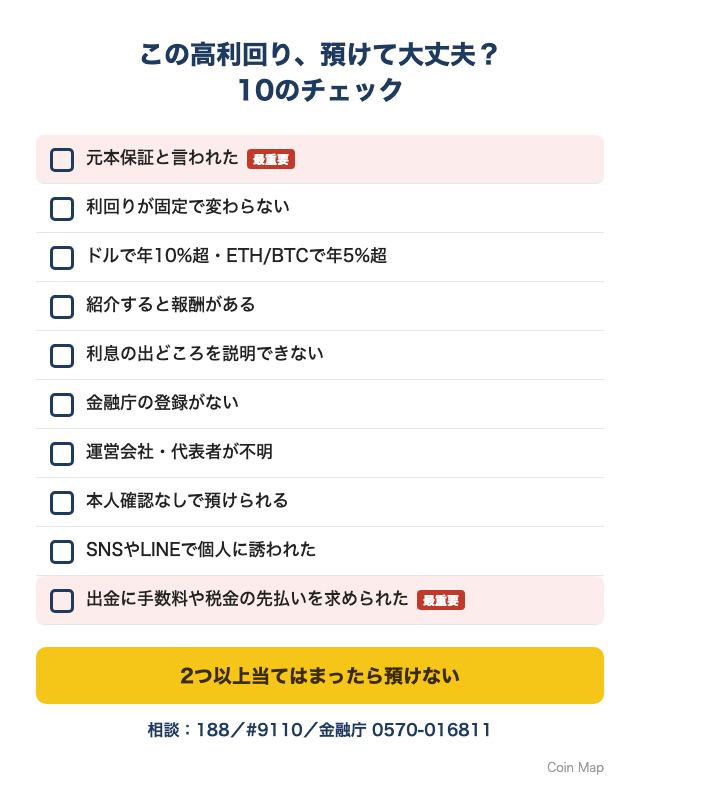
高利回り案件のチェックリスト(Coin Map作成)
高い日利をうたう案件の会社情報を、公式サイト・SEC・州の記録で確かめた例として、予測市場AIをうたうORCAの会社情報の確認例も参考にしてください。
正規のサービスにも残る5つのリスク
利回りが相場どおりで、運営会社の実態が確認できるサービスでも、リスクはゼロになりません。「詐欺ではない」ことと「損をしない」ことは別です。
| リスク | 国内取引所 | 海外取引所(MEXC等) | DeFi(Aave等) |
|---|---|---|---|
| 価格変動で円換算の資産が減る | あり | あり | あり |
| 運営会社の破綻で返ってこない | あり(貸暗号資産は分別管理の対象外) | あり(日本の法律の保護の外) | 運営会社はないが、仕組みの不具合で失う可能性 |
| ハッキング・不具合 | 低い〜中 | 中 | 中(スマートコントラクトの不具合) |
| すぐに引き出せない | 貸出期間中は不可 | 固定型は満期まで(早期解約で利息減) | 貸付が埋まると一時的に引き出せない |
| 税金 | 報酬は雑所得(総合課税) | 同左 | 同左 |
ステーキング報酬やレンディングの利息は、受け取った時点の時価で雑所得になり、給与などと合算して最大55.945%の総合課税がかかります。2027年1月か2028年1月から始まる申告分離課税(20.315%)の対象外である点にも注意してください。詳しくは仮想通貨の分離課税はいつから?(ステーキング報酬は対象外)で解説しています。
「ステーキング機能」をうたう独自のウォレットで資産が流出した例もあります。XRPHウォレットで約267,000XRPが流出した事件では、4,011件が被害を受けました。運営の調査では、原因はステーキングではなく、ウォレットの鍵を作る処理の欠陥でした。
MEXC Earnの位置づけと使う前に確認すること
MEXC Earnは、利率の区分や期間を公式ページで公開している一方、日本の金融庁には登録していない海外取引所のサービスです。無名の高利回り案件とは違いますが、国内の登録業者と同じ保護は受けられません。
| 項目 | MEXC Earnの内容(2026年9月25日時点) |
|---|---|
| 商品の種類 | フレキシブル(いつでも引き出せる)、固定(期間を決めて預ける)、オンチェーンEarn、先物Earn |
| 利率の決まり方 | 預入額の段階ごとに利率が下がる。USDTは200USDTまで年6.0%、500USDT超は年0.5% |
| 利息の出どころ(公式の説明) | オンチェーンのステーキングや、レバレッジ・ローン商品を通じた他のMEXCユーザーへの貸付 |
| 固定型の途中解約 | 商品によって可能。未払いの利息にペナルティがかかる |
| 本人確認 | 2026年2月5日から初級KYC以上が必須。KYCなしでは入金・出金ができない |
| 日本の規制上の位置づけ | 金融庁の登録なし。金融庁から2回(2023年3月・2024年11月)、関東財務局から1回(2025年6月)警告を受けている |
MEXCの規制上の立場:金融庁2回・関東財務局1回の警告
MEXCは、金融庁から2023年3月と2024年11月の2回、無登録で暗号資産交換業を行っているとして警告を受けています。さらに2025年6月20日には、関東財務局から店頭デリバティブ取引の無登録での勧誘について警告を受けました。MEXCに預けた資産は、日本の法律による分別管理や、トラブル時の行政の監督の対象外です。
日本居住者が海外取引所を使うこと自体は罰せられませんが、国内の口座凍結など別のリスクがあります。詳しくは海外取引所の利用履歴で国内口座凍結の可能性?を確認してください。
MEXC Earnに預ける前に画面で確認する3点
- 段階金利の区分:表示の「最大○%」が、いくらまでの部分に付くのかを確認する。1,000USDT以上預けるなら、実質の利回りは表示の半分以下になることがある
- フレキシブルか固定か:固定型は満期まで引き出せないか、途中解約で利息が減る。相場が急に動いたときに売れない可能性を考える
- キャンペーンの上限額と期間:「新規ユーザー限定600%」は100〜200USDT・2日間。受け取れる金額を「預入額×年率×日数÷365」で計算してから判断する
MEXCの登録から本人確認・入金までの手順はMEXCの口座開設・登録方法を画像付きで解説、他の海外取引所との手数料・安全性の比較はMEXCとBingXを徹底比較を参考にしてください。
リスクを理解したうえでMEXCを使う場合は、以下の公式登録ページから登録できます。
当サイトの招待リンク特典:上記リンクからMEXCに登録すると、現物・先物・予測取引の取引手数料の20%がキャッシュバックされます(2026年9月時点)。
※MEXCは2026年2月5日から初級KYC(本人確認)以上が必須です。MEXC Earnの利率・キャンペーンは予告なく変わります。余裕資金の範囲で、ご自身の判断で利用してください。
MEXC Earnの利率・解除のタイミングはMEXC Earn(ステーキング)のやり方で解説しています。
DeFi(Aave)の利回りを自分で確認する方法
DeFiの利回りは、運営の宣伝ではなく、公式アプリの画面で誰でもリアルタイムに確認できます。高利回りの勧誘を受けたときの「物差し」として、Aaveの数字を見る習慣を持つと判断しやすくなります。
- Aaveの公式アプリ(app.aave.com/markets)を開く。ウォレットをつながなくても閲覧できる
- 「Markets」で「Core」(イーサリアムのメイン市場)を選ぶ
- USDC・USDTの行の「Supply APY」(貸したときの年利)を見る。2026年10月8日はUSDC 約4.2%、USDT 約3.7%
- 「Borrow APY」(借りるときの年利)も確認する。貸す側の利回りは、借りる側が払う金利(USDTで4.50%)より必ず低い
勧誘された案件の利回りが、Aaveの貸付利回りの2倍、3倍もあるなら、その差を生む理由を説明してもらう必要があります。
Aaveに実際に資金を預ける場合は、ウォレットの秘密鍵の管理、スマートコントラクトのリスク、ガス代を理解してから始めてください。Aaveの公式サイトは以下のリンクから開けます。
※Aaveは運営会社が元本を保証するサービスではありません。利回りは変動し、スマートコントラクトの不具合などで資産を失う可能性があります。
高利回りの勧誘・出金停止にあったときの相談先
高利回りの勧誘を受けた、または出金できなくなったときは、追加でお金を払う前に公的な相談窓口に連絡してください。「出金には手数料が必要」「税金を先に払えば出金できる」と言われた場合は、詐欺の可能性が非常に高いです。
| 相談先 | 連絡方法 | こんなときに |
|---|---|---|
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話 03-5251-6811)平日10時〜17時/ウェブ受付は24時間 | 業者が登録しているか知りたい、無登録業者から勧誘された |
| 消費者ホットライン | 188(いやや) | 契約・返金のトラブル全般。最寄りの消費生活センターにつながる |
| 警察相談専用電話 | #9110 | だまされたかもしれない、脅された |
| 警察(110番・最寄りの警察署) | 110 | お金をだまし取られた、今まさに送金を求められている |
「資産を取り戻します」「被害金を回収します」と近づいてくる業者や個人にお金を払わないでください。出金停止の被害者を狙った二次被害が起きています。
よくある質問
Q. 仮想通貨の利回りで年10%は怪しいですか?
A. ステーブルコインで年10%を固定・長期間約束するなら、怪しいと考えてください。2026年10月8日時点で、Aaveでの USDCの貸付利回りは年約4.2%、米国の短期国債は年4.15%(10月7日、クーポン換算)です。一方、預入額の一部だけに付く段階金利や、新規発行の多い銘柄のステーキングで一時的に年10%を超えることはあります。
Q. ステーキングは元本保証ですか?
A. いいえ。ステーキングは元本保証ではありません。ステーキング報酬は受け取れても、コインの価格が下がれば日本円で見た資産は減ります。取引所のステーキングは取引所の破綻、DeFiのステーキングは仕組みの不具合のリスクもあります。
Q. 国内取引所の貸暗号資産は安全ですか?
A. 国内の登録業者なので運営の実態は確認できますが、貸暗号資産は分別管理の対象外です。Coincheckは公式ページで、当社が破綻した場合は貸し付けた暗号資産が返還されないリスクがあると明記しています。利回りは最大年5%程度です。
Q. MEXC Earnの「600%」は本当にもらえますか?
A. 条件を満たせば表示どおりの利率が付きますが、2026年9月25日時点の新規ユーザー限定商品は期間2日・最大200USDTです。200USDTを預けて受け取れる利息は約6.6USDTです。MEXCは金融庁の登録がない海外取引所で、2026年2月5日から本人確認が必須です。
Q. 「月利3%」はどのくらいの利回りですか?
A. 毎月の利息を再投資すると、年率で約42.6%です。個人向け国債(変動10年)の年2.05%の20倍以上で、この水準を元本を減らさずに払い続けられる事業はほとんどありません。
Q. 高利回りの案件に預けて出金できなくなったらどうすればいいですか?
A. 追加のお金(出金手数料・税金など)は払わず、取引の記録(送金履歴、やり取りの画面)を保存して、消費者ホットライン188、警察相談専用電話#9110、金融庁の金融サービス利用者相談室に相談してください。「資産を取り戻す」と近づいてくる業者は二次被害の可能性があります。
Q. 利回りでもらった仮想通貨に税金はかかりますか?
A. かかります。ステーキング報酬やレンディングの利息は、受け取った時点の時価で雑所得として総合課税(最大55.945%)の対象です。将来始まる申告分離課税(20.315%)の対象外とされています。
まとめ:利回りの数字より「源泉」と「出金できるか」を見る
この記事のまとめ(2026年10月1日時点)
- 正規サービスの利回りは、ETHのステーキングで年2〜3%、ステーブルコインの貸付で年3〜6%、国内取引所の貸暗号資産で最大5%
- ドル建てで年10%超、ETH・BTC建てで年5%超を「固定」「保証」で長期間約束する案件は疑う
- 年100%超の数字は、上限額が小さく期間が短いキャンペーンか、ポンジのどちらか
- 利回りの源泉は、ステーキング・貸付・流動性提供・販促費の4つ。どれにも当てはまらなければ預けない
- MEXC Earnは利率を公開しているが、日本の登録はなく、金融庁2回・関東財務局1回の警告を受けている。本人確認は必須
- 出金を止められたら追加でお金を払わず、188・#9110・金融庁の相談室へ
高い利回りを見たら、まず本記事の比較表と見比べて「その差はどこから来るのか」を考えてください。数字の大きさではなく、説明できる源泉があるか、いつでも出金できるかが、安全かどうかを分けます。
本記事のデータは2026年9月25日に取得し、2026年10月1日に主な数字を確認し直したものです。利回り・キャンペーン・規制の状況は変わるため、利用前に各社の公式ページで最新の情報を確認してください。
関連記事
- BitradeX(ビットレードX)は詐欺?ポンジスキームの見分け方
- BitradeXで出金できない|今やるべきことと相談先
- IZAKA-YAで出金できない|金融庁が警告、日本居住者向けサービス終了・出金申請の方法と相談先
- Aave(アーベ)とは?仕組み・使い方・過去のトラブル・元本保証の有無まで徹底解説
- ether.fi(イーサファイ)とは?ステーキングとCashカードの使い方・安全性
- MEXCの口座開設・登録方法を画像付きで解説|本人確認・入金・取引・出金まで
- 仮想通貨の分離課税はいつから?20%になる時期と対象、今年(2026年分)の確定申告はどうなるか
- 海外取引所の利用履歴で国内口座凍結の可能性?