本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「ステーキングの報酬って、売っていなくても税金がかかるの?」「受け取った時と売った時の2回かかるのはおかしくない?」「毎日入る少額の報酬を、どうやって集計すればいい?」
ステーキング報酬を受け取っている人が、2026年分の申告の前に知っておきたいことを、国税庁の「暗号資産等に関する税務上の取扱いについて(FAQ)」と、国内6社の公式ヘルプ・サービスページを2026年10月28日に開いて確かめた内容でまとめます。確定申告の全体の流れは仮想通貨の確定申告のやり方で解説しているので、この記事はステーキング報酬の「いつ・いくらで」「どう集めるか」に絞ります。
税制の確認日:2026年10月28日
税金のルールは、国税庁「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月26日版。令和7年12月1日現在の法令)とタックスアンサーで確かめています。各取引所の報酬の仕組みは、各社の公式ページ(2026年10月28日に確認)です。この記事は2026年分(令和8年分。申告期限は2027年3月15日)向けです。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論
ステーキング報酬は、受け取った時点の時価が所得(原則として雑所得)になり、売っていなくても課税されます(国税庁FAQ 1-7)。受け取った時の時価は、その報酬の取得価額にもなります。
報酬を後で売った時に所得になるのは「売値−受け取った時の時価」だけなので、同じ金額に2回かかる二重課税ではありません。ただし、受け取った年に課税され、翌年以降に値下がりして売った損は前の年に戻せません。
報酬の集め方は取引所で違います。OKJは年間取引報告書に「ステーキング報酬金額」が載り、SBI VCトレード・コインチェックなどは取引履歴から自分で集計します。HYPEやETHを自分でステーキングしている人は、受け取った日ごとの数量と時価を記録します。
ステーキング報酬の税金はいつ・いくらでかかる?受け取った時の時価で雑所得
ステーキング報酬は、報酬を受け取った時点で、その時点の時価(円に直した価格)が所得になります。日本円に換えていなくても、報酬をそのまま持っていても、受け取った時に所得が発生します。
国税庁のFAQ 1-7は、マイニング・ステーキング・レンディングなどで暗号資産を取得した場合、取得した時点の価額(時価)を所得の計算上の収入に入れると説明しています。あわせて、ステーキングのためにかかった費用は必要経費になる、とも書いています。
所得の区分は、ほかの暗号資産取引と同じく原則として雑所得(その他雑所得)です(FAQ 2-2)。給与などと合算する総合課税なので、所得税は5〜45%の累進税率、これに復興特別所得税(所得税額の2.1%)と住民税10%がかかります。暗号資産取引の収入が年300万円を超え、帳簿を保存している人などは、事業所得や業務に係る雑所得になることもあります(同じFAQ 2-2)。
| 場面 | 所得になる? | 所得の額 | 国税庁FAQ |
|---|---|---|---|
| 報酬を受け取った(口座に付与された) | なる | 受け取った時点の時価 | 1-7 |
| 報酬をそのまま持っている | ならない | 値上がりしても、売るまで所得なし | 1-1 |
| 報酬を日本円に売った | なる | 売値−取得価額(受け取った時の時価) | 1-1・1-5 |
| 報酬を別の暗号資産と交換した | なる | 受け取った暗号資産の時価−取得価額 | 1-3 |
| ステーキングを始めた・預けた(ロックした) | ならない | 取引所の中で預けるだけなら売却ではない | — |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」令和7年12月版 1-1・1-3・1-5・1-7・2-2をもとにCoin Map作成(2026年10月28日確認)。ウォレットからDeFiのプロトコルに預ける・リキッドステーキングのトークンに替える場合はオンチェーンの報酬を参照。
20万円以下なら申告しなくていい?報酬も「給与以外の所得」に入る
ステーキング報酬の時価は、売買の利益と同じく、会社員の「給与以外の所得が20万円を超えるか」の判定に入ります。給与を1か所から受けて年末調整が済んでいる会社員は、給与以外の所得の合計が20万円以下なら所得税の確定申告は要りません(国税庁No.1900)。
ただし、注意点が3つあります。
- 報酬だけで判定しない:報酬の時価に、暗号資産の売買益、FX、副業の所得などを足した合計で判定します
- 20万円以下でも住民税の申告は必要です(期限は2027年3月15日、1月1日に住んでいた市区町村へ)
- 医療費控除やふるさと納税(6団体以上)などで確定申告をするなら、20万円以下の報酬も含めて申告します
会社員の判定と住民税の申告のしかたは、会社員の仮想通貨の税金で詳しく解説しています。
12月分の報酬が翌年1月に入ったら、どちらの年の所得?
国税庁FAQ 1-7は「取得した時点」の時価を所得にするとしているので、報酬が口座に付与された日の年の所得として扱うのが基本です。月ごとに配る取引所では、12月分の報酬が翌年の1月に付与されます。
- bitFlyer:毎月第2金曜日に前月分を付与(2026年12月分は2027年1月の第2金曜日)
- SBI VCトレード:月末締めで、翌月15日までに付与(通常7営業日以内)
- GMOコイン:毎月10日〜17日に順次配布
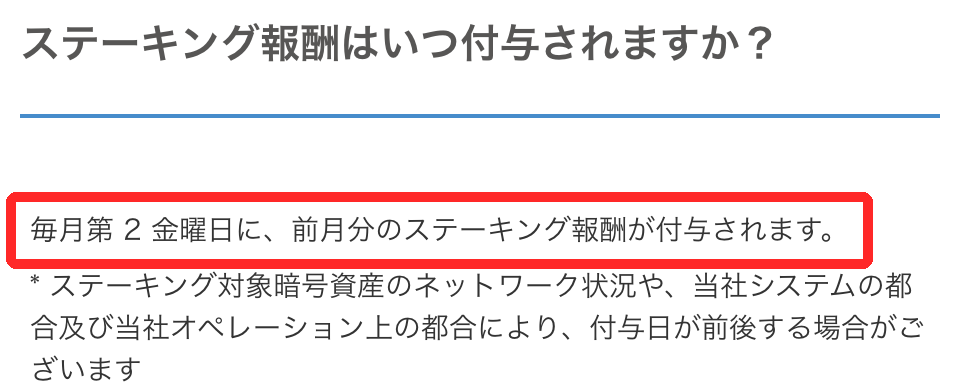
取引所の画面や取引履歴に出る「付与日」を、その報酬を受け取った日として記録しておけば、年の区切りで迷いません。年をまたぐ報酬の扱いに迷う場合は、所轄の税務署に確認してください。
報酬が年10万円なら、税金はいくら?(一般的な例)
報酬そのものに決まった税率があるわけではなく、給与などと合算した課税所得の段階で税率が決まります。一般的な例として、報酬の時価が年10万円で、ほかの所得とあわせた課税所得が330万円超695万円以下(所得税率20%)の人なら、報酬分の税金の目安は次のとおりです。
| 税金 | 計算 | 目安 |
|---|---|---|
| 所得税 | 10万円×20% | 20,000円 |
| 復興特別所得税 | 20,000円×2.1% | 420円 |
| 住民税 | 10万円×10% | 10,000円 |
| 合計 | 30,420円 |
出典:国税庁 タックスアンサーNo.2260 所得税の税率をもとにしたCoin Map試算(2026年10月10日計算、10月28日に税率を再確認)。基礎控除などの段差や住民税の調整は含めていない一般的な例で、読者個人の税額ではありません。
年収別・利益別の目安は仮想通貨の利益、税金はいくら?で計算しています。
売った時にまた税金?「二重課税でおかしい」への答え
ステーキング報酬を売った時に所得になるのは、「売った金額−受け取った時の時価」の差額だけです。受け取った時に課税された金額が、そのまま報酬の取得価額(買った値段にあたるもの)になるので、同じ金額に2回税金がかかるわけではありません。
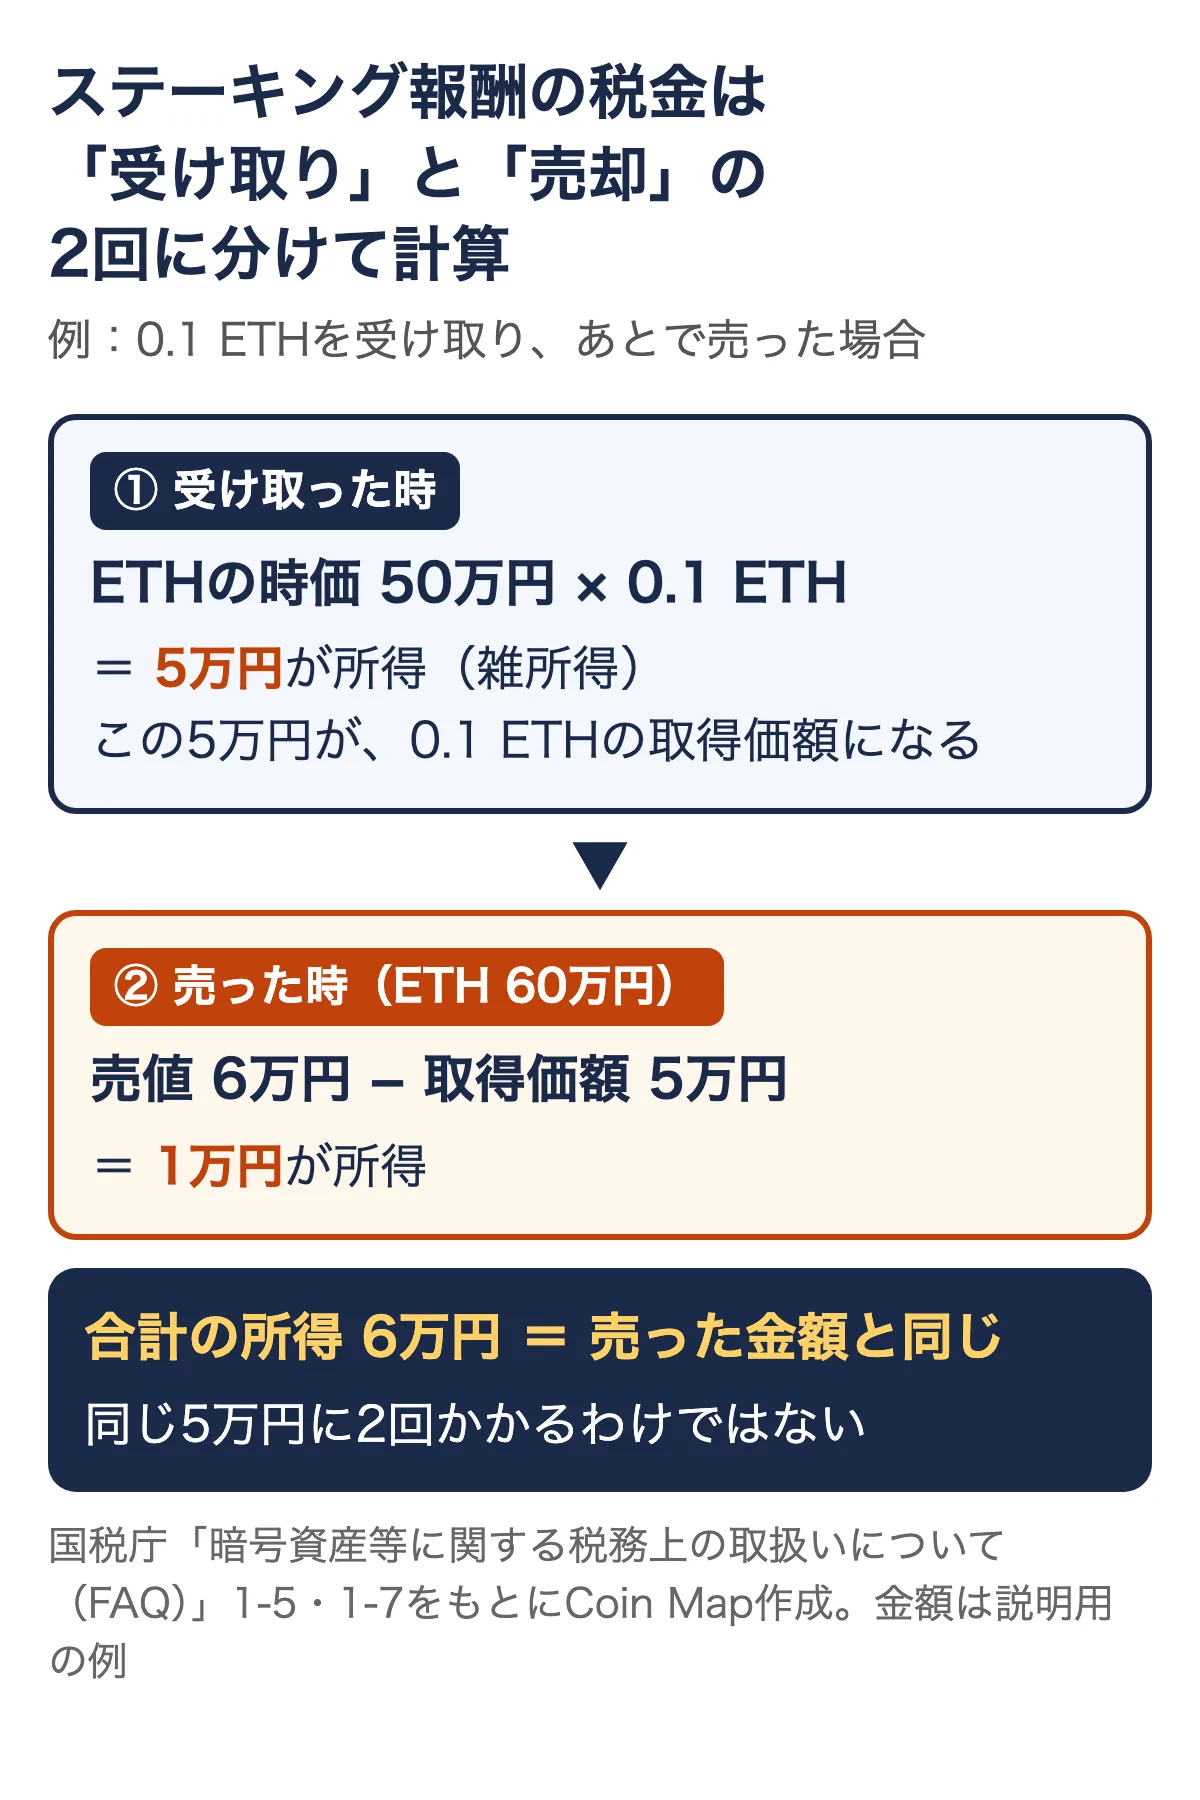
報酬の取得価額が受け取った時の時価になることは、国税庁FAQ 1-5に書かれています。購入・贈与・相続のどれにも当たらない取得は「取得時点の価額(時価)」が取得価額になり、その例にマイニングが挙がっています。ステーキング報酬もFAQ 1-7で同じ「マイニング等」に含まれています。
「おかしい」と感じやすいのは、次の3つの場面です。
| 0.1 ETHを時価50万円の時に受け取り | 受け取った年の所得 | 売った年の所得 | 合計 |
|---|---|---|---|
| A:同じ年に60万円で売った | 5万円+1万円(同じ年に合算) | 6万円 | |
| B:同じ年に30万円で売った | 5万円−2万円(同じ年の雑所得の中で差し引き) | 3万円 | |
| C:翌年に30万円で売った | 5万円(課税済み) | −2万円(前の年に戻せない) | 年ごとに5万円と−2万円 |
出典:国税庁 暗号資産FAQ 1-5・1-7・2-11をもとにしたCoin Map試算(金額は説明用の例。2026年10月28日確認)。
本当に不利になるのはCの場合です。暗号資産の損失は給与などほかの所得と差し引けず、翌年への繰越もできません(FAQ 2-11。雑所得の損失に繰越の制度はない)。Cの−2万円は、売った年にほかの暗号資産の利益などの雑所得があれば差し引けますが、なければ使えずに終わります。報酬を長く持つほど、受け取った年の税金と、その後の値動きの差が大きくなりえます。
また、受け取った報酬に値上がりがあっても、売るまでは所得になりません。報酬をたくさん受け取った年は、報酬の分の税金を払う日本円を手元に用意しておくことが大切です(所得税の納付期限は2027年3月15日)。払い方は仮想通貨の税金はいつ・どう払う?にまとめています。
取得価額は、買った分と報酬の分をまとめて平均する
同じ銘柄を買った分と報酬でもらった分の両方を持っている場合、売った時の取得価額は、銘柄ごとに総平均法(または届け出た移動平均法)で平均します(FAQ 2-4)。報酬は「受け取った時の時価で、その数量を買った」と考えて、その年の取得価額の合計と数量に足します。
たとえば、年の初めにETHを持っておらず、その年に1 ETHを40万円で買い、報酬で0.1 ETH(時価5万円)を受け取った場合、総平均法の1 ETHあたりの取得価額は(40万円+5万円)÷1.1 ETH=約409,091円です。報酬の分を足し忘れると、取得価額が低くなり、売った時の利益を多く計算してしまいます。
国内取引所の報酬は年間取引報告書に載る?6社の集め方の違い
国内取引所のステーキング報酬が年間取引報告書にそのまま載るかは、取引所によって違います。2026年10月28日に6社の公式ページで確かめ直した範囲では、報告書に報酬の金額の欄があると明記していたのはOKJだけでした。ほかの5社は、報酬の付与日・数量を取引履歴から取り出して、自分で時価を掛けて集計します。各社の年間取引報告書・取引履歴の出し方は国内8社の年間取引報告書の出し方の一覧にまとめています。
| 取引所 | 対象銘柄 | 報酬が入る頻度 | 申込 | 年間の報告書での扱い | 集計に使うもの |
|---|---|---|---|---|---|
| OKJ | SOL・ETH・SUIなど | 毎日16時 | 銘柄・プランごとに申請 | ◎「ステーキング報酬数量・金額」の欄あり | 年間取引報告書(翌年1月中旬〜下旬) |
| SBI VCトレード | ETH・SOL・ADA・DOTなど14銘柄 | 毎月(翌月15日までに付与) | 不要(保有だけで対象) | △ 報告書だけでは計算できない人に「マイニング等で取得した方」を明記 | 入出庫履歴、損益計算用データ(CSV) |
| bitFlyer | ETH | 毎月第2金曜日に前月分 | 受取設定が必要(6か月ごとに更新) | − 確かめたFAQに記載なし | お取引レポート(取引履歴) |
| GMOコイン | ETH・DOT・ATOM・ADA・SOL・ASTR | 毎月10日〜17日 | 不要(受け取らない設定も可) | − 公式コラムはCSVからの計算を案内 | 明細のCSV(「ステーキング」の行)+終値一覧 |
| コインチェック | ETH | 28日ごとの水曜日 | 不要(保有だけで対象) | × 現物取引の年間取引報告書は発行なし | 取引履歴(CSV)。貸暗号資産アカウントの報酬は別のCSV |
| bitbank | ETH | 毎週(月曜0時に判定) | 受取設定が必要 | − 確かめた公式ページに記載なし | 取引履歴 |
出典:OKJヘルプ「年間取引報告書」、SBI VCトレード「ステーキング」「年間損益報告書について」、bitFlyer FAQ「ステーキング報酬はいつ付与されますか?」ほか、GMOコイン「ステーキング」と公式コラム、コインチェックFAQ「ステーキング報酬はいつ付与されますか?」「確定申告用の報告書は発行してもらえますか?」、bitbank「ステーキングルール」(すべて2026年10月28日確認)。「−」は、確かめた公式ページに報告書での扱いの記載が見つからなかったという意味で、載らないと決まったわけではありません。
OKJ:年間取引報告書の「ステーキング報酬金額」をそのまま使える
OKJの年間取引報告書には、1年間に受け取ったステーキング報酬の数量と、受け取った日の16時のレートで円に直した「ステーキング報酬金額」が載ります。途中で解除して手数料がかかった場合は、その分を差し引いた数字です(OKJヘルプ「年間取引報告書」)。報酬は毎日16時頃に付与される(OKJヘルプ「ステーキング報酬はどうやって受取れますか?」)ので、1年で最大365回の受け取りがありますが、自分で1回ずつ時価を調べる必要はありません。
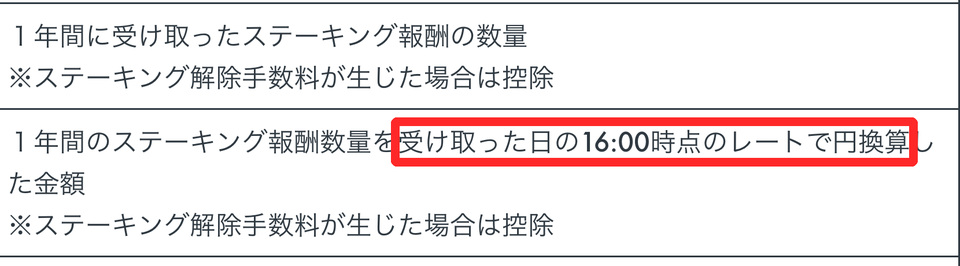
OKJの報告書の集計期間は、前年12月31日16時から当年12月31日16時までです。報告書は翌年1月中旬〜下旬ごろに交付されます。OKJのステーキングの申請方法・対象銘柄・解除にかかる日数はOKJのステーキングのやり方、年間取引報告書の出し方と申告書の書き方はOKJの確定申告のやり方で解説しています。
SBI VCトレード:年間損益報告書の実現損益に、報酬の所得を足す
SBI VCトレードは、年間損益報告書だけで確定申告の損益を計算できない人として「マイニング等によって暗号資産を取得した方」を挙げています。ステーキング報酬を受け取っている人は、報告書の実現損益(売却などで確定した損益)とは別に、報酬の分の所得を自分で集計して足します。
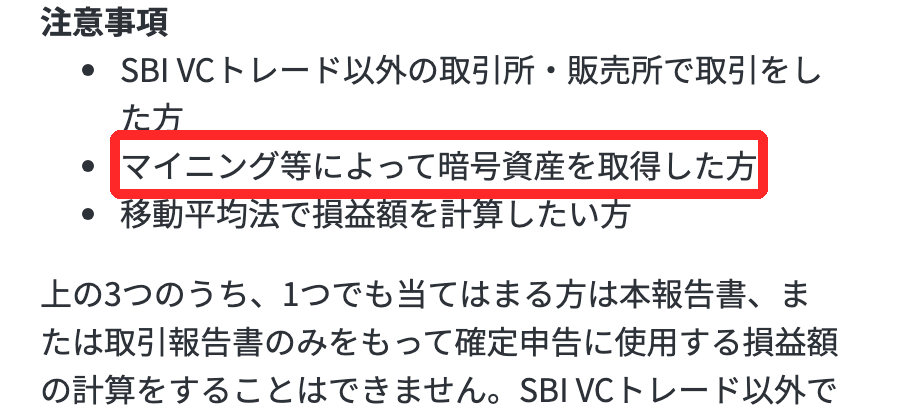
SBI VCトレードのステーキングは、申込なしで対象銘柄を持っているだけで対象になり、月末締めで翌月15日までに報酬が口座に入庫されます。報酬は「入出庫履歴」で確認できると公式ページが案内しています。自分で計算する人向けに、年間損益報告書の画面から約定履歴とキャッシュフロー履歴(CASHFLOW)のCSVが入った「損益計算用データ」も出せます。付与日ごとの数量に、その日の時価を掛けた合計が、その年の報酬の所得です。
なお、SBI VCトレードは報酬を日本円建てのステーブルコイン「JPYSC」で受け取る設定も用意しています(公式ページ。JPYSCは日本円ではないと注記。2026年10月28日確認)。JPYSCで受け取っても、ステーキングの報酬であることは変わりません。電子決済手段で受け取った報酬の扱いは国税庁FAQに個別の記載がないため、迷う場合は税務署に確認してください。
bitFlyer・GMOコイン・コインチェック・bitbank:取引履歴から付与の行を取り出す
4社とも、報酬の付与は月1回〜週1回なので、1年の受け取りは12〜52回ほどです。取引履歴のCSVから「ステーキング」「受取」などの行を取り出し、付与日の時価を掛けて合計します。
- bitFlyer:「お取引レポート」から取引履歴を出します。年間取引報告書の出し方と申告書の書き方はbitFlyerの確定申告のやり方にあります。受取設定は「有効」にしてから6か月で自動的に無効になり、無効の間の報酬はさかのぼって受け取れません(公式FAQ 36-4・36-7)
- GMOコイン:公式コラムは、会員ページの「明細」からCSVを出し、「ステーキング」と書かれた行の数量に受け取った日のレート(公式の終値一覧)を掛けて計算する手順を案内しています。GMOコインは報酬を配った後に手数料(報酬の最大28%)を差し引く仕組みで、同じコラムは手数料を経費として差し引くとしています
- コインチェック:現物取引の年間取引報告書を発行していません(公式FAQ。レバレッジ取引の報告書は発行)。取引履歴のCSVの「受取」の行(備考に「ステーキング報酬」)を集計します。貸暗号資産アカウントで受け取った報酬は別のCSVです。手順はコインチェックの確定申告のやり方にあります
- bitbank:受取設定を有効にしている人に、前週月曜〜日曜の保有に応じて毎週報酬を付与します(公式「ステーキングルール」)。年52回の付与日と数量を取引履歴で確かめます
HYPE・ETHを自分でステーキングしている場合の集計は?
取引所を通さずに自分のウォレットでステーキングしている報酬は、報告書を出してくれる会社がないので、受け取った日・数量・時価を自分で記録して集計します。海外の取引所のEarn・ステーキングも同じで、年間取引報告書はありません。
HYPE(Hyperliquid):報酬は毎日。Staking Reward HistoryのCSVで集計
Hyperliquidの公式ドキュメント「Staking」によると、HYPEのステーキング報酬は毎分計算されて毎日配られ、同じバリデーターに自動で再ステーキングされます。自分で引き出していなくても、毎日報酬を受け取っていることになります。報酬の履歴は、Web画面の「Staking」→「Staking Reward History」からCSVで保存できます(列は時刻・種類・数量)。CSVの出し方はHyperliquidの確定申告と取引履歴のダウンロード方法にまとめています。
実際の価格でどれくらいになるかを計算しました。100 HYPEを年率2.2%(報酬率はステーキングの総量によって変わる(Hyperliquid Docs「Staking」、2026年10月28日確認)ため、2026年9月25日時点の目安として置いた前提)でステーキングすると、1日の報酬は約0.00603 HYPEです。2026年9月の30日分を、CoinGeckoの日次の円建て価格(毎日9時の値)で計算した結果は次のとおりです。
| 計算のしかた(2026年9月、100 HYPE) | 報酬の数量 | 所得(円) |
|---|---|---|
| 毎日の数量×その日の価格を30日分合計 | 約0.1808 HYPE | 2,441円 |
| 1か月分をまとめて9月30日の価格(13,545円)で計算 | 約0.1808 HYPE | 2,449円 |
| 参考:9月中の価格の幅 | 11,868円〜15,304円(最大で約1.3倍) | |
出典:CoinGeckoの日次の円建て価格(hyperliquid、JPY、2026年10月10日取得)をもとにしたCoin Map試算。報酬の再ステーキングによる複利は含めていない概算です。
この月は、毎日計算しても月末の価格でまとめても差は8円でした。ただし、月の中で価格が大きく動いた月は差が開きます。国税庁FAQは「取得時点の時価」としているので、原則は受け取った日ごとの時価です。月末の価格でまとめる方法は、FAQに書かれた方法ではありません。損益計算ツールを使えば、日ごとの時価で自動計算できます。
なお、この例の報酬は1年で約2.2 HYPE、9月の価格水準なら年3万円前後です。100 HYPEのステーキングだけで20万円を超えることはありませんが、ほかの利益と合算して判定します。
ETH:リキッドステーキング・ソロステーキングは国税庁FAQに記載がない
ETHを国内取引所に預けている場合は、上の表の取引所のとおりです。自分でETHをステーキングしている場合は、次の論点が国税庁FAQで個別に示されていません。どの扱いにするかで所得の年や額が変わるので、断定せず、税務署か暗号資産に詳しい税理士に確認してください。
| 方法 | 仕組み(公式の説明) | はっきりしていない点 |
|---|---|---|
| リキッドステーキング(LidoのstETHなど) | stETHの残高は、Lidoのオラクルの報告にあわせて通常は毎日増える(Lido公式ドキュメント) | ETHをstETHに替える操作が暗号資産同士の交換(FAQ 1-3)に当たるか。残高が増えた日ごとに報酬と考えるか |
| 数量が増えない型(wstETHなど) | 数量は変わらず、1枚あたりのETHの価値が上がる | 受け取った時点がいつか(売った時にまとめて所得になるのか) |
| ソロステーキング(32 ETH) | 報酬はバリデーターの残高に積み上がり、出金用アドレスへ自動で引き出される | 残高が増えた時と、出金用アドレスに入った時のどちらを取得の時点とするか |
出典:国税庁 暗号資産FAQ(令和7年12月版。上の論点を個別に扱った問は無い)、Lido公式ドキュメント「Lido tokens integration guide」(2026年10月28日確認)。
どの扱いで考える場合でも、ウォレットのアドレスごとに、増えた日・数量・その日の価格を記録しておけば、後から税務署や税理士に相談した時に計算し直せます。Etherscanでは、アドレスのページで送受信の履歴や(ソロの場合は)引き出しの記録を確認・CSVで保存できます。
時価はどの価格を使う?同じ方法を1年通して使う
時価は、報酬を受け取った日のその暗号資産の価格を円に直したものです。国税庁FAQは「どの価格を使うか」を細かく決めていないので、合理的な価格を選び、1年を通して同じ方法を使うのが基本です。
| 報酬の受け取り方 | 使いやすい価格 | 根拠・例 |
|---|---|---|
| 国内取引所の報告書に金額が載る | 報告書の金額をそのまま | OKJ:受け取った日の16時のレート |
| 国内取引所で、自分で集計する | その取引所が公表する付与日の価格(終値など) | FAQ 2-7は、取引所が公表する取引相場で確認する方法を挙げる。GMOコインは終値一覧を案内 |
| 海外取引所・ウォレット(ドル建ての価格しかない) | ドル建ての価格×その日の為替レート | 年間取引報告書も外貨の取引はTTM(電信売買相場の仲値)で円換算(FAQ 2-9) |
| 損益計算ツールを使う | ツールが付ける時価 | どの価格を使っているかをツールの説明で確認しておく |
出典:国税庁 暗号資産FAQ 2-7・2-9、OKJヘルプ「年間取引報告書」、GMOコイン公式コラムと終値一覧(2026年10月28日確認)。
避けたいのは、銘柄や月によって有利な価格を選び分けることです。年の途中で価格の取り方を変えると、説明がつかなくなります。どの価格を使ったかをメモに残し、計算の元データ(CSVと価格の一覧)を保存しておきましょう。
報酬の件数が多い人(毎日付与のOKJ・HYPE、複数の取引所やウォレット)は、損益計算ツールにCSVを取り込むのが現実的です。国税庁の計算書・損益計算ツール・税理士の比べ方は、仮想通貨の確定申告のやり方にまとめています。
たとえば【CRYPTACT(クリプタクト)】 は、取引所のファイルやウォレットのアドレスから、ステーキング報酬を受け取った日ごとの時価で計算でき、無料プランから使えます【PR】。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です(クリプタクト公式「料金プラン」、2026年10月28日確認)。
ロックアップの解除手数料・ガス代は経費になる?
国税庁FAQ 1-7は、ステーキングなどに要した費用は必要経費になるとしています。ただし、どの支出が「ステーキングに要した費用」に当たるかは、FAQに一覧があるわけではありません。よくある支出を、確かめた事実と一緒に整理します。
| 支出 | 扱いの考え方 | 確かめた事実 |
|---|---|---|
| 取引所が報酬から差し引く手数料 | 手数料を引いた後の数量が付与されるなら、受け取った数量の時価で計算すれば足りる | bitFlyerは事務管理費(約30%)を引いた年利率、bitbankは手数料率を引いた額を付与。GMOコインは配布後に手数料を差し引き、公式コラムは経費として差し引くと案内 |
| 途中で解除した時の手数料 | 報告書の金額に反映済みかを先に確認する | OKJは年間取引報告書の報酬の数量・金額から解除手数料を控除済み |
| ウォレットでのステーキングのガス代(手数料) | ステーキングのために直接払った分は、必要経費として考えられる(FAQ 1-7) | ガス代を暗号資産で払うと、その暗号資産を手放したことになる点にも注意 |
| パソコン・回線代 | 暗号資産のために直接必要と区分できる部分だけ(FAQ 2-3) | 10万円以上のパソコンなどは数年に分けて経費にする(減価償却) |
出典:国税庁 暗号資産FAQ 1-7・2-3、bitFlyer「ステーキング」、bitbank「ステーキングルール」、GMOコイン「ステーキング」と公式コラム、OKJヘルプ「年間取引報告書」(2026年10月28日確認)。
二重に差し引かないことも大切です。取引所がすでに手数料を引いた数量で報酬を付与しているのに、さらに手数料を経費に入れると、手数料を2回引くことになります。付与の仕組みを公式ページで確かめてから計算してください。
レンディング・Earnとは何が違う?税金の考え方はほぼ同じ
レンディング(貸暗号資産)の利用料も、国税庁FAQ 1-7でステーキングと同じ「マイニング等」に含まれ、受け取った時点の時価が所得になります。税金の考え方はステーキングとほぼ同じで、違いは仕組みと記録の場所です。
| 項目 | ステーキング | レンディング(貸暗号資産) |
|---|---|---|
| 報酬の出どころ | ブロックチェーンの運営への参加 | 取引所などに貸した利用料 |
| 所得になる時 | どちらも受け取った時点の時価(FAQ 1-7) | |
| 途中で売れるか(国内の例) | SBI VC・GMOコインは売却・送付が可能 | SBI VCは中途解約できない、GMOコインは貸出中の売却・送付が不可 |
| 分別管理(国内の例) | SBI VCは対象 | SBI VCは対象外 |
出典:国税庁 暗号資産FAQ 1-7、SBI VCトレード「ステーキング」(ステーキングとレンディングの違いの表)、GMOコイン「ステーキング」(2026年10月28日確認)。
海外取引所のEarn(預けて利回りを得る商品)は、中身がステーキングかレンディングかが商品ごとに違いますが、受け取った時の時価が所得になる点は同じです。レンディング・Earn・ポイントの記録のしかたは仮想通貨の確定申告のやり方、海外取引所の課税のタイミングは海外取引所の税金と確定申告のやり方で解説しています。
ステーキングの税金のよくある質問
Q. 毎日入る報酬を、1件ずつ計算しないといけない?
国税庁FAQ 1-7は「取得時点の時価」としているので、原則は受け取った日ごとの時価です。OKJのように年間取引報告書に報酬の金額が載る取引所はその金額を使えます。件数が多い場合は、損益計算ツールにCSVを取り込めば日ごとの時価で自動計算できます。
Q. ステーキング報酬が20万円以下なら、何もしなくていい?
いいえ。20万円の判定は、報酬だけでなく売買益・FX・副業などの給与以外の所得の合計で行います(No.1900)。確定申告が不要な場合でも、住民税の申告は必要です。医療費控除などで確定申告をするなら、20万円以下の報酬も含めて申告します。
Q. 報酬を売らずに持ち続けたら、税金はかからない?
かかります。ステーキング報酬は受け取った時点で所得になるので、売らなくても受け取った年に課税されます。値上がりした分は、売るまで所得になりません。
Q. 報酬を受け取った後に値下がりした。払いすぎにならない?
受け取った年の所得は、受け取った時の時価で決まり、その後の値下がりでは減りません。値下がりした報酬を売った年に損が出れば、その年のほかの暗号資産の利益などと差し引けますが、前の年には戻せず、翌年への繰越もできません(FAQ 2-11。雑所得の損失に繰越の制度はない)。
Q. ステーキング報酬も、将来の20%の分離課税の対象になる?
報酬を受け取った時の所得は、分離課税の対象外で総合課税のままと読めます。分離課税の対象は、国内の登録業者に対する「特定暗号資産」の譲渡などで、受け取ること自体は譲渡ではないためです。2026年分は全体が総合課税です。対象は仮想通貨の分離課税はいつから?で整理しています。始まる時期を決める政令は2026年10月28日時点で未公布で、最新の状況は同じ記事の「施行日の政令の状況」で更新しています。
Q. 取引所の報酬の画面と年間取引報告書の数字が違う。
集計期間(OKJは前年12月31日16時〜当年12月31日16時)や、解除手数料の控除、換算する時刻の違いが考えられます。どの期間・どのレートで集計しているかを各社の報告書の説明で確かめ、分からない場合は取引所の問い合わせ窓口に聞いてください。
Q. 法人でステーキングしている場合は?
法人は、報酬の受け取りが益金になるのに加え、事業年度末に持っている暗号資産の時価評価の対象になることがあります。国税庁FAQ 3-1-6は、活発な市場がある暗号資産をステーキングのためにロックアップしていても、期末時価評価の対象になるとしています。個人とは計算が大きく違うので、顧問の税理士に確認してください。
Q. 報酬を申告しなかったら、ばれる?
国内の取引所の取引は記録が残り、税務署は取引所に照会できます。申告漏れの把握の仕組みと、あとから申告する場合のペナルティは仮想通貨の税務調査とペナルティで解説しています。
まとめ:ステーキング報酬の税金(2026年分)
- 報酬は受け取った時点の時価が雑所得。売らなくても課税される(FAQ 1-7)
- 受け取った時の時価が報酬の取得価額。売った時は値上がり分だけが所得で、二重課税ではない(FAQ 1-5)
- 受け取った年に課税され、翌年以降の値下がりの損は前の年に戻せない。報酬の分の税金を払う日本円を用意する
- 20万円の判定は給与以外の所得の合計で。20万円以下でも住民税の申告は必要
- 12月分が翌年1月に付与される取引所は、付与日の年の所得として扱うのが基本
- OKJは年間取引報告書に報酬の金額が載る。SBI VC・コインチェックなどは取引履歴から自分で集計
- HYPE・ETHを自分でステーキングしている人は、日ごとの数量と時価を記録。リキッド・ソロの扱いは税務署・税理士に確認
迷ったときの無料の相談先(2026年10月28日確認)
国税庁の電話相談センターは0570-00-5901(国税相談専用ダイヤル。音声案内に従って相談内容を選ぶ。8時30分〜17時、土日祝日・12月29日〜1月3日を除く)です。税理士に無料で聞くなら、各地の税理士会の無料相談会や、日本税務研究センターの電話の税務相談室(税理士が回答。一般的な質問が対象)があります。住民税は、お住まいの市区町村の税務担当に聞きます。窓口ごとの受付時間とリンクは仮想通貨の確定申告のやり方(税金の相談先)にまとめています。
この記事の内容は2026年10月28日時点の国税庁と各取引所の公開情報にもとづく一般的な説明で、税理士の監修は受けていません。各社の報酬の仕組み・報告書の様式は変わることがあるので、申告の前に各社の最新のヘルプも確かめてください。個別の判断は、所轄の税務署・市区町村の税務担当・税理士に確認してください。(Coin Map編集部)
この記事で確認した一次情報(2026年10月28日)
- 国税庁「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月26日版)1-1・1-3・1-5・1-7・2-2・2-3・2-4・2-7・2-9・2-11・3-1-6
- 国税庁 タックスアンサー No.1500(雑所得)・No.1524・No.1900・No.2260
- OKJヘルプ「年間取引報告書」(2026年6月15日更新)、「ステーキング報酬はどうやって受取れますか?」(2026年6月15日更新)
- SBI VCトレード「ステーキング」「年間損益報告書について」
- bitFlyer「ステーキング」、FAQ「ステーキング報酬はいつ付与されますか?」「報酬設定の有効期間はありますか?」、確定申告のFAQ(9-28〜9-35)
- GMOコイン「ステーキング」、公式コラム「ステーキング報酬に税金はかかる?」(2026年4月2日更新)、終値一覧
- コインチェックFAQ「ステーキング報酬はいつ付与されますか?」「確定申告用の報告書は発行してもらえますか?」「Coincheck ステーキングの始め方を教えてください」
- bitbank「ステーキングルール」
- Hyperliquid公式ドキュメント「Staking」、Lido公式ドキュメント「Lido tokens integration guide」、CoinGecko(HYPEの日次の円建て価格)