本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
本記事にはアフィリエイト広告(MEXC・BingX・Hyperliquidの招待リンク)が含まれます。本記事は一般的な税務の情報です。個別の判断に迷うときの無料の相談先は、記事の末尾にまとめています。
「海外取引所で出た利益にも税金はかかる?」「USDTのままなら課税されない?」「日本に送金しただけで税金がかかる?」「そもそも税務署にばれるの?」
この記事では、国税庁のFAQ(2025年12月最終改訂)・タックスアンサー・調査の実績と、各取引所の公式ヘルプで確かめた内容だけを使い、海外取引所の税金がかかるタイミング、税務署に知られる仕組み、確定申告の手順、取引所ごとの取引履歴の出し方を1ページにまとめました。
税制の確認日:2026年10月5日
税金のルールは、国税庁「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月版)とタックスアンサー(令和8年4月1日現在法令等)で確かめています。本文の「(FAQ1-8)」などの番号は、このFAQの項目の番号です。取引所の画面・上限は2026年9月26日に確認した内容です。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論(2026年9月26日時点)
- 税金はかかる:日本の居住者は、海外取引所で得た利益も日本で課税されます(国税庁FAQ1-8)。所得の区分は原則として雑所得(総合課税)で、税率は所得税と住民税を合わせて最大55.945%です
- 課税のタイミング:売却、USDTや他の銘柄への交換、先物の決済、報酬の受け取りの時点です。日本円に戻していなくても課税されます。送金・出金だけなら課税されません
- 「ばれない」は通用しない:国内取引所の送金記録、銀行の国外送金等調書、各国の税務当局が暗号資産の取引情報を交換するCARFがあり、国税庁は暗号資産取引をしている個人を重点的に調査しています(2024事務年度は613件、1件あたりの追徴税額745万円)
- 申告のやり方:海外取引所は年間取引報告書を出さないため、取引履歴を自分で書き出して円で損益を計算し、雑所得として申告します。撤退・閉鎖した取引所は、口座が使えるうちに履歴を保存してください(Bitgetは10月中が目安)
国内の分離課税が「いつから・誰に」始まるかは仮想通貨の分離課税はいつから?20%になる時期と対象、年収別に税金がいくらになるかは仮想通貨の利益、税金はいくら?年収別シミュレーションで詳しく解説しています。この記事は「海外取引所を使っている人の申告」に絞ります。国内の取引所を含めた確定申告全体の流れと、申告が必要かどうかの判定は仮想通貨の確定申告のやり方にまとめています。
海外取引所の税金はいつかかる?課税のタイミング一覧(USDT・送金・出金)
海外取引所の税金は、暗号資産を「手放して別のものに替えた時」にかかります。日本円に出金した時ではありません。国税庁FAQは、売却(1-1)、商品の購入(1-2)、暗号資産同士の交換(1-3)のいずれも利益を計算する場面としています。
日本に住む人は、全世界で得た所得が課税対象です(国税庁FAQ1-8)。取引所が海外にあることや、日本の登録業者でないことは、税金がかかるかどうかに関係ありません。
反対に、自分が海外に移住して日本の居住者でなくなる場合は、扱いが変わります。出国税(国外転出時課税)の対象資産(有価証券等・未決済信用取引等・未決済デリバティブ取引)に暗号資産は挙げられていませんが(国税庁 タックスアンサーNo.1478、2026年10月17日確認)、日本に住んでいた間に売った・交換した利益の所得税と、出国する年までの住民税は残ります。移住の前後で残る税金は「仮想通貨を持って海外移住したら税金は?」で整理しています。
課税される取引・されない取引の一覧
| 海外取引所での行動 | 課税 | いくらが所得になるか | 国税庁の根拠 |
|---|---|---|---|
| BTCなどを売ってUSDT・USDCに替える | ◎ かかる | 受け取ったUSDTの円の価値−売ったBTCの取得価額−手数料 | FAQ1-1・1-3と同じ考え方 |
| BTCでETHなど別の銘柄を買う(交換) | ◎ かかる | 手に入れたETHの円の価値−手放したBTCの取得価額 | FAQ1-3 |
| 先物(無期限先物など)のポジションを決済する | ◎ かかる | 決済損益−手数料±資金調達料 | FAQ2-12・2-13 |
| ステーキング・Earn・レンディングの報酬を受け取る | ◎ かかる | 受け取った時の時価 | FAQ1-7 |
| 暗号資産で買い物・カード決済をする | ◎ かかる | 支払った暗号資産の円の価値−取得価額 | FAQ1-2 |
| 国内取引所から海外取引所へ送金する | × かからない | 自分の口座間の移動で、売っていない | FAQ1-1(売却がない) |
| 海外取引所から国内取引所・ウォレットへ出金する | × かからない | 同上 | 同上 |
| 買ったBTCを持っているだけ(値上がりした) | × かからない | 売るまで利益は確定しない | FAQ2-1 |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂、2026年9月26日確認)
表の「暗号資産で買い物・カード決済をする」は、BTCやETHなどの暗号資産で払う仮想通貨カードでも同じで、支払いのたびに損益が出ます。USDTをチャージして払うカードの場合は、USDTを暗号資産とみるか電子決済手段とみるかで扱いが変わり、国税庁FAQに個人向けの記載がありません(下の「ドル(USDT)建ての損益は、取引のたびに円に換算する」の節を参照)。カードで支払いに使う場合の選び方は、日本で使える仮想通貨カードの比較で、手数料と還元率から比べられます。
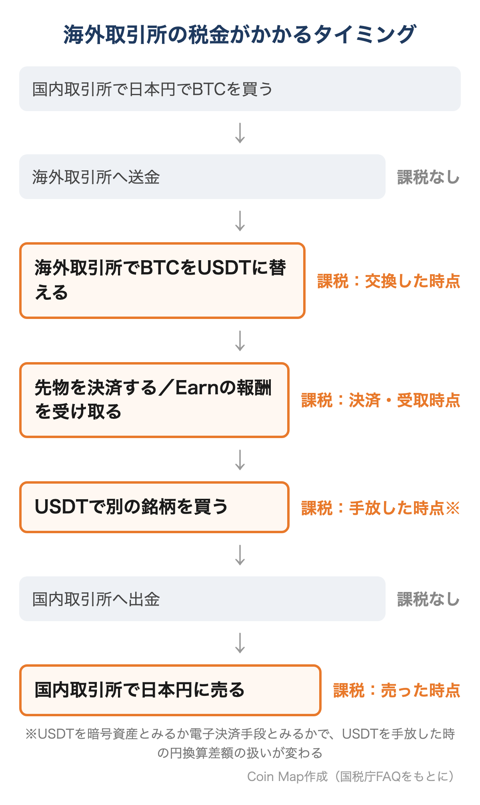
いつの年分の所得になるかは、原則として売却などをした暗号資産の引渡しがあった日で決まります(FAQ2-1)。12月31日の深夜の取引は、日本時間で何日かを確認してください。海外取引所の履歴は協定世界時(UTC)やUTC+8で記録されていることが多く、そのままでは年がずれることがあります。
USDTに替えた時点で税金がかかる(「USDTのままなら非課税」は誤り)
BTCやアルトコインをUSDTに替えた時点で、手放した暗号資産の利益が確定します。日本円に出金していなくても、その年の所得に入ります。
「USDTのまま置いておけば税金はかからない」と考えて1年分の利益をUSDTで持ち越すと、翌年の確定申告で「利益は出ているのに手元に日本円がない」状態になりがちです。利益が出た年は、税金の分を早めに確保しておきましょう。
ドル(USDT)建ての損益は、取引のたびに円に換算する
海外取引所の損益はUSDTやドル建てで表示されますが、確定申告では取引のたびに日本円に換算して計算します。年末にUSDTの損益の合計を円に直すやり方では、正しい金額になりません。
次の例で確かめます(手数料は省略、1USDTの円換算は例です)。
| 日付 | 取引 | USDT | 1USDTの円換算 | 日本円の価値 |
|---|---|---|---|---|
| 3月10日 | 0.1BTCを買う | 6,000 USDT | 150円 | 900,000円(取得価額) |
| 10月20日 | 0.1BTCを売る | 7,000 USDT | 145円 | 1,015,000円(売却価額) |
| 正しい利益(取引ごとに円換算) | +1,000 USDT | − | 115,000円 | |
| 誤り(USDTの利益を売却時のレートで換算) | +1,000 USDT | 145円 | 145,000円 | |
USDT建ての利益は同じ1,000 USDTでも、円に直す時点が違うだけで30,000円の差が出ます。国税庁FAQ2-9は、国内の業者が外貨で行った取引を報告書に書く場合、取引時の電信売買相場の仲値(TTM)で円に換算するとしています。外貨建ての取引の円換算も、原則として取引日のTTMです(所得税基本通達57の3-2)。
換算に使うレートは、1年を通じて同じ方法(例:取引日の米ドルのTTM)で決め、使ったレートの出典を記録しておきましょう。なお、USDCは日本の法律上「電子決済手段」で、暗号資産ではありません(金融庁の電子決済手段等取引業者登録一覧に、SBI VCトレードとコインチェックが扱う電子決済手段として載っています)。USDTは国内の登録業者での扱いがなく、USDTそのものを「暗号資産」とみるか「外貨建ての電子決済手段」とみるかで、USDTを手放した時の円換算の差額の扱いが変わります。国税庁FAQには個人向けの明確な記載がないため、金額が大きい人は税務署か税理士に確認してください。
送金・出金だけなら課税されない(手数料には注意)
国内取引所から海外取引所へ送金する、海外取引所から国内取引所へ出金する、といった自分の口座どうしの移動には税金がかかりません。検索で多い「海外取引所 出金 税金」「送金 税金」の答えはこれです。
ただし、出金した暗号資産を国内取引所で日本円に売った時点で、その売却に税金がかかります。海外から戻したBTCの取得価額は、海外取引所で買った時の円の価値です。国内取引所の年間取引報告書には海外で買った価格が載らないため、海外取引所の履歴が必要になります。
税率はいくら?年収別の税額の目安
暗号資産の利益は原則として雑所得(その他雑所得)で、給与などと合算して税率が決まる総合課税です(国税庁FAQ2-2)。海外取引所の先物(証拠金取引)もFXのような分離課税にはならず、総合課税です(FAQ2-12)。
| 給与などの課税所得 | 海外取引所の利益 | 増える所得税(復興特別所得税を含む) | 増える住民税(10%) | 合計の目安 |
|---|---|---|---|---|
| 300万円 | 100万円 | 173,570円 | 100,000円 | 273,570円 |
| 500万円 | 100万円 | 204,200円 | 100,000円 | 304,200円 |
| 800万円 | 300万円 | 908,690円 | 300,000円 | 1,208,690円 |
計算:国税庁 No.2260 所得税の税率の速算表で「利益を足した後の所得税−足す前の所得税」を出し、復興特別所得税(2.1%)と住民税(一律10%として概算)を加えました。2026年分の計算です。2027年1月1日以後の所得は、復興特別所得税が1.1%になり、防衛特別所得税1%が加わります(合計は2.1%のまま)。表は、利益を足しても所得控除の額が変わらない場合の目安です。2026年分・2027年分は、利益を足して合計所得金額が489万円や655万円を超えると所得税の基礎控除が下がり(国税庁 No.1199)、その分だけ税金が増えます。自分の数字で計算する手順は、次の段落でリンクしている年収別シミュレーションの記事の「自分の数字で計算するには?」の節にまとめています。
課税所得800万円の人が300万円の利益を出すと、利益の約4割が税金です。所得税の最高税率45%と住民税10%を合わせると、最大55.945%になります。年収・利益額ごとの手取りは仮想通貨の利益、税金はいくら?年収別シミュレーションで確認できます。
損失が出た場合と、確定申告が必要な人
- 雑所得の場合、損失は給与と相殺できない:雑所得の場合、損失は給与など他の所得と相殺できず(FAQ2-11)、損益通算の対象外なので純損失の繰越控除の対象にもならず、翌年への繰り越しもできません(国税庁No.2250・No.2070)。収入金額が300万円を超え、帳簿を保存していて事業所得にあたる場合は扱いが変わるので、税務署か税理士に確認してください
- 取引所をまたいだ損益は合算できる:MEXCの利益とBybitの損失、現物の利益と先物の損失は、同じ年の雑所得の中で合算します
- 会社員は給与以外の所得が年20万円を超えたら申告:給与を1か所から受けて年末調整を受けている人の基準です(国税庁 No.1900)。20万円は利益(所得)で判定します
- 20万円以下で所得税の確定申告が不要な人も、住民税の申告は必要です(お住まいの市区町村へ)
- 収入金額が300万円を超える人:帳簿を保存していれば原則として事業所得、保存していなければ業務に係る雑所得に区分されます(FAQ2-2、2025年12月更新)。収入金額は利益ではなく売却額などの合計です
分離課税の改正は海外取引所に効く?
暗号資産の申告分離課税(税率20.315%)が始まっても、MEXC・BingXなど海外取引所での取引は対象外で、今と同じ総合課税のままです。分離課税は改正金融商品取引法の施行日の翌年1月1日から始まり、開始は2027年1月か2028年1月のどちらかです(分離課税そのものは、2026年3月31日に公布された所得税法等の一部を改正する法律(令和8年法律第12号)で決まりました。改正金融商品取引法の施行日を決める政令は、2026年10月5日時点で出ていません。財務省「令和8年度 税制改正の解説」)。対象は国内の登録業者(暗号資産取引業者)への売却などに限られます。2026年中の取引は、国内・海外を問わず総合課税で申告します。
| 取引 | 分離課税が始まった後 |
|---|---|
| 海外取引所(MEXC・BingX・BTCCなど)・DEX(Hyperliquidなど)での売却・交換・先物 | × 対象外(総合課税のまま、最大55.945%) |
対象・対象外の一覧、国内の利益と海外の損失を相殺できない点、3年の損失繰越は仮想通貨の分離課税はいつから?で詳しく解説しています。
海外の先物は日本では税金がかかる?(韓国は「対象外」と報道)
日本では、海外取引所の先物(無期限先物を含む)で出た利益にも税金がかかり、原則として雑所得として総合課税で申告します。2026年10月に韓国で「海外取引所の無期限先物の利益は、2027年から始まる暗号資産の課税の対象外」と報じられましたが、これは韓国の法律の話で、日本の扱いは変わりません。
韓国の報道:韓国の暗号資産メディアBlockmediaによると、2026年10月13日の国会(財政経済企画委員会)の国政監査で、イム・イジャ議員(国民の力)が海外の無期限先物の所得に課税するかを尋ね、韓国国税庁のイム・グァンヒョン庁長は「非課税」と答えました(Blockmedia、2026年10月14日)。韓国で2027年1月から始まる予定の課税は、暗号資産の「譲渡・貸付」による所得が対象で、先物などデリバティブの損益はこれに入らない、というのが報道の説明です(同記事、Newsworks、2026年10月13日)。同じ国政監査では、議員から「国内で納税する人が不利になる」として課税の1年延期を求める声も出ています(Newspim、2026年10月13日)。Bitget Walletの日本語公式Xも同じ内容を伝えています(10月14日の投稿)。国会の会議録は2026年10月14日時点で確認できていないため、ここでは報道として紹介します。
日本の扱い:国税庁のFAQは、暗号資産の証拠金取引の所得について、FXのような申告分離課税(先物取引に係る雑所得等の課税の特例)は使えず、総合課税で申告すると説明しています(FAQ2-12)。FAQに「無期限先物」という言葉はありませんが、取引所が国内か海外かで扱いを分ける記述もありません。日本に住む人は全世界で得た所得が課税対象で(FAQ1-8)、暗号資産取引の利益は原則として雑所得です(FAQ2-2)。無期限先物も証拠金を預けて売買の差額を決済する取引のため、上の「課税される取引・されない取引の一覧」でもFAQ2-12に沿って「かかる」としています(国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」、令和7年12月最終改訂、2026年10月14日確認)。
分離課税(20%)の改正では:財務省の「令和8年度 税制改正の解説」は、先物取引の分離課税の特例の対象を「金融商品取引法上の規制対象となる国内取引所取引及び国内店頭取引のうち一定のデリバティブ取引」と説明し、そこに特定暗号資産のデリバティブ取引を加えたとしています(p.351)。現物の分離課税も、譲渡の相手を金融商品取引業者(暗号資産取引業を行う者)に限っています(p.329〜330)。金融商品取引業者は、金融商品取引法で「内閣総理大臣の登録を受けた者」と決められています(金融商品取引法 第2条第9項)。一方で、無登録の海外業者での先物をどう扱うかを名指しした記述は、解説にもFAQにも書かれていません。書かれている対象は国内の取引所取引・店頭取引なので、「海外取引所の先物がこの改正で20%になる」とは書かれていない、というのが確かめられる範囲です(財務省「令和8年度 税制改正の解説」、2026年10月14日確認)。
韓国のように「海外の先物は課税しない」とする規定は、日本の国税庁FAQにも財務省の解説にも書かれていません。海外取引所で先物を取引した年は、ほかの暗号資産の損益と合わせて申告が必要かを確かめてください。申告の手順はこの記事の「海外取引所の確定申告のやり方は?6ステップで解説」、改正の全体は仮想通貨の分離課税はいつから?で解説しています。
海外取引所の税金は税務署にばれる?知られる仕組み4つ
「海外取引所なら税務署にばれない」は通用しません。国税庁は、暗号資産取引をしている個人について「資料情報の収集・分析に努め、積極的に調査を実施」していると公表しています。
| 暗号資産取引をしている個人への実地調査 | 2023事務年度 | 2024事務年度 |
|---|---|---|
| 調査件数 | 535件 | 613件 |
| 1件あたりの申告漏れ所得 | 2,356万円 | 2,538万円 |
| 1件あたりの追徴税額 | 662万円 | 745万円 |
| 追徴税額の総額 | 35億円 | 46億円 |
出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」(2025年12月公表)。2024事務年度は2024年7月〜2025年6月。所得税の実地調査全体の1件あたり追徴税額は299万円で、暗号資産はその2.5倍です。
この調査で使われる情報のもとになる仕組みを、4つに分けて説明します。会社員の場合に、会社へ届く住民税の通知から知られるかどうかは、会社員の仮想通貨の税金(会社に知られるのはなぜ?)で解説しています。
1. 国内取引所に「海外への送金」の記録が残る
海外取引所に入金する人の多くは、国内取引所で買った暗号資産を送金します。国内の多くの暗号資産交換業者が交付する年間取引報告書には、売却以外で口座から払い出した数量を書く「移出数量」の欄があります(国税庁FAQ2-9)。
さらに、2023年6月から、国内の交換業者が暗号資産を送る時は、送金元と送金先の情報を相手の業者に通知するトラベルルールが始まりました(金融庁)。国内取引所から海外取引所へ送った記録は、送金先の取引所名とともに国内側に残ります。国内取引所の口座と海外取引所の利用の関係は、海外取引所の利用履歴で国内口座凍結の可能性?でも解説しています。
2. 銀行の「国外送金等調書」(100万円超の送金)
海外への送金や海外からの送金で、1回の金額が100万円を超えるものは、銀行などの金融機関が送金者・受取人の氏名や金額を書いた国外送金等調書を税務署に出します(国税庁の手続案内:F4-1 国外送金等調書)。
対象は銀行送金などの為替取引です。海外取引所の利益を海外の口座や個人間取引(P2P)を経由して日本の銀行口座で受け取ると、この調書の対象になる場合があります。
3. 各国の税務当局が暗号資産の取引情報を交換する「CARF」
CARF(暗号資産等報告枠組み)は、暗号資産取引所が非居住者の取引情報を自国の税務当局に報告し、その人が住む国の税務当局に自動で送る国際的な仕組みです。OECDが定め、日本も実施を約束しています。
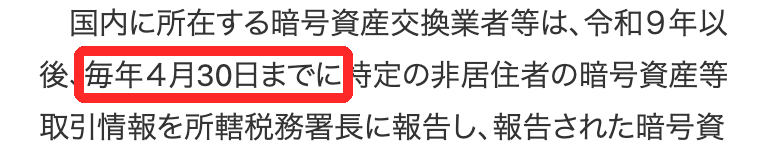
- 日本の動き:2026年1月1日から、国内の交換業者と取引する人は居住地国を届け出る必要があります。国内の業者は2027年以後、毎年4月30日までに非居住者の取引情報を税務署に報告し、各国と交換します(国税庁 CARFコーナー)
- 日本居住者の情報:逆に、CARFを実施する国・地域の取引所で日本居住者が取引すると、その国の当局から日本の国税庁に情報が届く仕組みです
- 参加する国・地域:2026年9月14日時点で77の国・地域が実施を約束しています。2027年までに交換を始めるのが日本・英国・EU諸国・ケイマン諸島など46、2028年までがシンガポール・香港・アラブ首長国連邦・英領ヴァージン諸島・セーシェル・パナマなど27、2029年までが米国など4です(OECD)
ただし、すべての海外取引所がすでに報告しているわけではありません。たとえばBingXは、公式ページ(2026年5月28日更新)で「BingX Globalは現在、CRS/CARFに基づく利用者の取引データの自動報告はしていない」と説明しています。同じページで、報告の有無に関係なく居住国の税法を守る責任は利用者にあり、税務当局は他の手段で情報を得る可能性があるとも明記しています。
なお、よく一緒に語られるCRS(共通報告基準)は、海外の銀行・証券会社などの「金融口座」の情報を交換する仕組みです(国税庁 CRSコーナー)。暗号資産取引所の取引を対象にしたのがCARFです。
4. 申告しなかった場合の加算税
申告期限を過ぎてから申告すると、本来の税金に加えて無申告加算税と延滞税がかかります。
| ケース | 無申告加算税の割合 |
|---|---|
| 税務署の調査の事前通知の前に、自分から期限後申告した | 納める税金の5% |
| 調査の事前通知の後、調査を予知する前に申告した | 50万円までの部分10%、50万円超300万円までの部分15%、300万円超の部分25% |
| 調査を受けた後に申告した・税務署に決定された | 50万円までの部分15%、50万円超300万円までの部分20%、300万円超の部分30% |
出典:国税庁 No.2024 確定申告を忘れたとき(2024年1月1日以後に法定申告期限が来るもの=2023年分以降)。自主的な期限後申告(5%)の場合を除き、前年分・前々年分の所得税でも無申告加算税(または重加算税)を課されている場合は、さらに10%が加算されます。税務調査を受けた後の申告や決定では、過去5年以内に調査後の無申告加算税や重加算税を課されたことがある場合も同じく10%が加算されます(No.2024)。
申告を忘れていた年がある人は、税務署から連絡が来る前に自分で期限後申告するほうが、加算税は5%で済みます。海外取引所の履歴が書き出せるうちに、過去の年分も計算しておきましょう。
税務調査の流れや、申告漏れに気づいたときの期限後申告・修正申告は仮想通貨の税務調査は少額でも来る?で解説しています。
海外取引所の確定申告のやり方は?6ステップで解説
海外取引所の確定申告は「全取引所の履歴を集める→円で損益を出す→雑所得として申告書を作る→提出・納税→書類を保存」の流れです。国内の多くの取引所と違い、海外取引所は年間取引報告書を出さないため、最初の2ステップを自分で行います(国税庁FAQ2-7)。
- 1年分(1月1日〜12月31日)の履歴を集める:使ったすべての海外取引所から、現物・先物・入出金・報酬の履歴を書き出す。国内取引所は年間取引報告書(コインチェックの現物のように報告書が出ない取引所は取引履歴のCSV)、ウォレットやDEXは取引記録もそろえる(取引所ごとの出し方は次のH2)
- ファイルを開いて中身を確認する:期間の抜け、タイムゾーン(UTCかUTC+8か)、ファイルの行数を確認する。書き出しの回数に上限がある取引所が多いので、足りない分はその月のうちに取り直す
- 円に換算して損益を計算する:国税庁の計算書か損益計算サービスを使う。同じ銘柄を複数の取引所で買った場合、平均単価は取引所ごとではなく銘柄ごとに出す(FAQ2-4は「暗号資産の種類ごと」に計算するとしている)。届出をしていなければ総平均法(FAQ2-5)
- 申告が必要か判定する:現物・先物・報酬を合計した雑所得が、会社員なら20万円を超えるか確認する
- 確定申告書を作って提出・納税する:確定申告書等作成コーナーで雑所得の「その他」に、種目(暗号資産)・収入金額・必要経費を入力する。e-Taxならマイナンバーカードとスマホで提出できる
- 書類を保存する:書き出したファイル、計算書、円換算に使ったレートの記録を、パソコンとクラウドの2か所に保存する
計算ツールは「国税庁の計算書」か「損益計算サービス」
| 道具 | 費用 | 向いている人 | 注意点 |
|---|---|---|---|
| 国税庁「暗号資産の計算書」(Excel、総平均法用・移動平均法用) | 無料 | 取引が年数十件程度の人 | USDT建ての取引は1件ずつ円に換算して入力する |
| 民間の損益計算サービス | 無料枠〜有料 | 取引が多い人、先物・報酬・複数の取引所がある人 | 取引所のファイル形式が変わると読み込めないことがある。取り込み後、年末の保有数量が取引所の残高と一致するか照合する |
国税庁の計算書は国税庁「暗号資産等に関する税務上の取扱い及び計算書について」からダウンロードできます。国内取引所の年間取引報告書を使う場合は「総平均法用」を使うよう案内されています。

作成コーナーの収入金額には「利益」ではなく売却額などの合計、必要経費には売った分の取得価額(譲渡原価)と手数料を入れます。計算書の「収入金額計」「必要経費計」をそのまま使えます。
民間の損益計算サービスなら、【CRYPTACT(クリプタクト)】 の無料プランから試せます【PR】。クリプタクトはMEXC・BingX・Bitget・BTCC・BybitのAPI連携に、Hyperliquidはファイルの取り込みに対応しています(クリプタクト公式ヘルプ、2026年10月11日確認)。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です(クリプタクト公式「料金プラン」、2026年10月11日確認)。
2026年分の申告スケジュール
| 時期 | やること |
|---|---|
| 2026年10月中 | Bitgetを使っている人は、決済専用モード(11月1日11時)の前に履歴を保存する |
| 2026年12月31日 | 2026年分の取引が締まる(日本時間で判定) |
| 2027年1月〜2月上旬 | 全取引所の履歴を書き出し、損益を計算する |
| 2027年2月16日〜3月15日 | 確定申告書を提出する |
| 2027年3月15日 | 所得税の納付期限 |
履歴が足りない・古い履歴が出せないときは?
取引所が閉鎖した、書き出せる期間を過ぎた、といった理由で履歴がそろわない場合、国税庁FAQ2-7は次の方法を示しています。
- 銀行口座の記録から確認する:暗号資産を買った時の出金、売った時の入金の記録から、取得価額・売却価額を確かめる
- 残っている履歴と取引相場から計算する:国内取引所から送った記録(送金日・数量)と、その日の相場で取得価額を出す
- 売却価額の5%を取得価額にする:どうしても分からない場合に認められる方法です。500万円で売った場合、取得価額は25万円とされ、利益は475万円になります。実際の取得価額が分かるなら、そちらを使うほうが税金は少なくなります
申告した後で正しい金額が分かったら、修正申告か更正の請求で直せます(FAQ2-7)。税務署が申告内容を直せる期間は、法定申告期限から原則5年のため(国税通則法70条)、書き出したファイルは少なくとも5年分は残しておきましょう。
取引所別の取引履歴の出し方(MEXC・BingX・BTCC・Hyperliquid・Bybit・Bitget)
海外取引所の履歴は、取引所ごとに「書き出せる期間」と「月の回数」に上限があります。上限を過ぎた古い履歴は、あとから取り出せないことがあります。まず全体を表で比べます。
| 取引所 | 書き出す場所 | 期間・回数の上限 | 形式 | 日本居住者の状況 |
|---|---|---|---|---|
| MEXC | Web版ヘルプセンター→セルフサービス→アカウントデータのエクスポート | 2024年10月1日以降のデータ、1回最大3年分、種類ごとに月10回、リンクは7日で失効 | Excel・PDF | 利用可(本人確認必須) |
| BingX | 資産→資産記録→エクスポート/ヘルプセンターの明細書作成 | 明細書は1回最大1年分、取引履歴・注文履歴それぞれ月5回まで(UTC+8で期間を指定) | CSV・Excel | 利用可 |
| BTCC | 右上のプロフィール→取引レポート/資産→資金履歴 | 上限は画面の表示に従う(公式ヘルプに明記なし) | ダウンロード可 | 利用可 |
| Hyperliquid | Portfolio画面の下の各タブ→Export as CSV | 約定の履歴は最新1万件まで | CSV | DEX(本人確認なし) |
| Bybit | Web版のアカウント→データのエクスポート(アプリ不可) | 1回最大12か月分、全種類で月50回、作成に1〜3日 | CSV(口座明細はPDF) | 2026年7月22日に取引終了、出金は可能 |
| Bitget | PC版の資産→取引履歴→エクスポートデータ | 月10回、ダウンロード期限1週間 | CSV・Excel | 11月1日11時に決済専用、12月31日11時に強制決済 |
出典:各取引所の公式ヘルプ(MEXC・BingX・Hyperliquid・Bybit・Bitget)。2026年9月26日確認。画面の名前や上限は変わることがあります。
MEXC:ヘルプセンターの「アカウントデータのエクスポート」
MEXCは、Web版のページ下部「ヘルプセンター」→「セルフサービス」→「アカウントデータのエクスポート」で、現物・先物・資金調達履歴(入出金など)・Earnなどのデータを書き出せます。計算に使うならExcelを選びます。
- 対象は2024年10月1日以降のデータで、1回で最大3年分
- 現物・先物・資金調達履歴は、それぞれ月10回まで
- ダウンロードのリンクは7日間で失効
MEXCは2026年2月から本人確認(KYC)が必須で、書き出しにもログインが必要です。USDT建ての計算例や先物・Earnの扱いはMEXCの税金・確定申告のやり方、口座の使い方はMEXCの口座開設・登録方法で解説しています。
BingX:「資産記録」からCSVで書き出す
BingXは、ログイン後に「資産」→「資産記録」→「エクスポート」で、指定した期間の取引履歴をCSVで書き出せます(2026年5月28日更新の公式ページ)。現物・無期限先物・標準先物の取引履歴は、ヘルプセンターの明細書作成ページから種類ごとにExcelで作れます。
明細書作成の期間はUTC+8(日本時間より1時間遅い)で指定するため、年の区切りでは12月31日と1月1日の取引が正しい年に入っているか確認してください。明細書は1回最大1年分で、取引履歴・注文履歴それぞれ月5回までです。登録や入出金の手順はBingXの口座開設の手順を参照してください。
BTCC:「取引レポート」と「資金履歴」
BTCCは、画面右上のプロフィールアイコン→「取引レポート(Transaction Report)」で、先物・現物の取引履歴・注文履歴を確認・ダウンロードできます。入出金などの資金の動きは、「資産」→「資金履歴(Fund History)」で、通貨・種類・期間を絞ってダウンロードします(BTCC公式ヘルプ)。
BTCCは、ダウンロードしたデータを税務の参考用として提供すると説明しています。期間や回数の上限は画面に表示される内容に従ってください。BTCCの使い方はBTCCの登録・口座開設方法で解説しています。
Hyperliquid:各タブの「Export as CSV」(約定は最新1万件まで)
Hyperliquidは本人確認のないDEX(分散型取引所)ですが、日本居住者の利益は同じく課税されます。公式アプリのPortfolio画面の下にある「Trade History」「Funding History」「Deposits and Withdrawals」などのタブで「Export as CSV」を押すと、約定・ファンディング・入出金の履歴を書き出せます。
公式APIの仕様では、取り出せる約定は最新の10,000件までです。取引回数が多い人は、古い約定がCSVに入らなくなる前に、毎月保存してください。使い方はHyperliquidの始め方で解説しています。
Bybit・Bitget・CoinEx・BitMEX:撤退・閉鎖した取引所は口座が使えるうちに保存
日本から撤退した取引所や閉鎖した取引所は、ログインできる今のうちに全期間の履歴を保存してください。口座が使えなくなると、確定申告に必要な取得価額を証明できなくなります。
| 取引所 | 今の状況(日本時間) | 履歴を保存する目安 | 書き出し方 |
|---|---|---|---|
| Bitget | 11月1日11時に決済専用モード、12月31日11時に残ったポジションを強制決済。出金は12月31日以降も可能 | 10月中(11月1日11時より前) | PC版の資産→取引履歴→現物・先物などを選んで「エクスポートデータ」。月10回、ダウンロード期限1週間 |
| Bybit | 2026年7月22日に取引終了(残ったポジションは強制決済済み)。出金は今も可能 | 今すぐ | Web版のアカウント→データのエクスポート。取引ログ・注文履歴はCSV、口座明細はPDF。1回12か月分まで |
| CoinEx | 9月29日11時に現物取引を停止、12月22日11時に出金の受付を終了 | 今すぐ(遅くとも12月22日11時より前) | ログインして取引履歴・入出金履歴を保存 |
| BitMEX | 2026年9月23日13時に閉鎖。ログイン・履歴の閲覧・出金は可能 | 今すぐ | ウォレットの取引履歴(Wallet History)・約定履歴・確定損益と資金調達料をCSVで保存 |
出典:Bitget公式「日本居住者の皆様への重要なご案内」(2026年8月3日)、Bybit公式ヘルプ「How to Self-Export My Account Data」(2026年9月30日更新)ほか。撤退の詳細は海外取引所の日本撤退まとめ、CoinEx撤退の記事、BitMEX閉鎖の記事を参照してください。
強制決済で確定した損益も、2026年分の雑所得です。Bybit(7月22日)とBitget(12月31日)の強制決済は、どちらも2026年分の申告に入ります。強制決済の価格と損益が分かる画面も、履歴と一緒に保存しておきましょう。
これから海外取引所を選ぶ人へ:履歴を出しやすいかも比べる
申告の手間は、履歴を長い期間まとめて書き出せるかで変わります。上の表の条件と、手数料・銘柄数を比べて選んでください。
- MEXC:2024年10月以降を1回最大3年分まとめて書き出せる。手数料と銘柄数を重視する人向け(書き出しの手順と損益の計算はMEXCの税金・確定申告のやり方)
- BingX:資産記録をCSVで書き出せる。日本語サポートとコピートレードを使いたい人向け(手順はこの記事の上の「BingX:「資産記録」からCSVで書き出す」)
- Hyperliquid:資産を取引所に預けずに先物を取引したい人向け(DEX)。約定は最新1万件までなので毎月保存(CSV5種類の出し方はHyperliquidの確定申告と取引履歴のダウンロード方法)
日本から撤退した取引所を使っていた人は、Bybitの確定申告と取引履歴のダウンロード方法・Bitgetの確定申告と取引履歴のダウンロード方法で、口座が使えるうちに履歴を保存する手順を解説しています。
手数料・本人確認・日本語サポートまで含めた取引所の比較は、海外仮想通貨取引所おすすめランキングにまとめています。
※MEXC・BingX・Hyperliquidは、いずれも日本の金融庁・財務局の登録業者ではありません。MEXCは2026年2月から本人確認(KYC)が必須で(MEXC公式「KYC必須化の告知」)、金融庁から2回(2023年3月・2024年11月)、関東財務局から1回(2025年6月20日)、無登録営業などについて警告を受けています(金融庁「無登録で暗号資産交換業を行う者の名称等について」、関東財務局「無登録業者の一覧」。2026年10月17日確認)。海外取引所の利益は分離課税の対象外で、総合課税(最大55.945%)です。仕組みとリスクを理解したうえで利用してください。
海外取引所の税金についてよくある質問
Q1. 海外取引所から日本の取引所に出金したら税金はかかりますか?
A. 出金(送金)しただけではかかりません。自分の口座どうしの移動で、暗号資産を売っていないためです。出金した暗号資産を国内取引所で日本円に売った時点で、その売却に税金がかかります。
Q2. USDTのまま持っていれば税金はかかりませんか?
A. かかります。BTCなどをUSDTに替えた時点で、手放した暗号資産の利益が確定します(国税庁FAQ1-3の暗号資産同士の交換と同じ考え方)。日本円に出金したかどうかは関係ありません。
Q3. 海外取引所の損益はドル(USDT)のまま申告できますか?
A. できません。確定申告は日本円で行うため、取引のたびに円に換算します。換算は原則として取引日の電信売買相場の仲値(TTM)です(所得税基本通達57の3-2)。USDTの損益を年末にまとめて円に直すと、金額がずれます。
Q4. 利益が20万円以下なら何もしなくていいですか?
A. 給与を1か所から受けて年末調整を受けている会社員は、給与以外の所得が20万円以下なら所得税の確定申告は不要です。ただし住民税の申告は必要です。医療費控除などで確定申告をする場合は、20万円以下の利益も含めて申告します。
Q5. 海外取引所で損失が出た年も確定申告は必要ですか?
A. 雑所得の場合、損失は給与など他の所得と相殺できず(国税庁FAQ2-11)、損益通算の対象外なので純損失の繰越控除の対象にもならず、翌年への繰り越しもできません(国税庁No.2250・No.2070)。このため、損失だけなら申告しても原則として税金は戻りません。収入金額が300万円を超え、帳簿を保存していて事業所得にあたる場合は扱いが変わるので、税務署か税理士に確認してください。ただし同じ年の別の取引所や先物で利益がある場合は、損益を合算して申告します。
Q6. 海外FXの利益と暗号資産の損益は相殺できますか?
A. 国内のFX業者との取引は申告分離課税の「先物取引に係る雑所得等」で、暗号資産の損益とは相殺できません。金融商品取引業者を相手にしない取引の損益は一般的に総合課税の雑所得とされ、雑所得の範囲内で通算できると国税庁は説明しています(No.1521)。自分の取引がどちらに当たるかは税務署に確認してください。
Q7. 海外取引所の暗号資産は国外財産調書に書く必要がありますか?
A. 書く必要はありません。暗号資産の所在は持ち主の住所で判定されるため、日本居住者が海外取引所に預けている暗号資産は「国外にある財産」になりません(国税庁FAQ7-3)。財産債務調書の提出が必要な人は、国内・海外の取引所を問わず12月31日の保有分を記載します(FAQ7-1)。
Q8. 海外取引所が閉鎖して履歴が出せません。どうすればいいですか?
A. 銀行口座の入出金、国内取引所からの送金記録、以前に保存したファイルやスクリーンショットから取得価額を確認します。どうしても分からない場合は、売却価額の5%を取得価額にする方法が認められています(国税庁FAQ2-7)。閉鎖の予定がある取引所は、閉鎖前に全期間の履歴を保存してください。
Q9. 過去に申告していなかった年があります。今からでも申告できますか?
A. できます。期限後申告として扱われ、税務署の調査の事前通知の前に自分から申告すれば、無申告加算税は納める税金の5%です(国税庁No.2024)。調査を受けた後だと15〜30%になるため、早めに計算して申告してください。
まとめ:海外取引所の確定申告は「履歴の保存」から始まる
この記事のまとめ(取引所の仕様は2026年9月26日、税制は2026年10月10日に確認)
- 海外取引所の利益も日本で課税される。原則として雑所得の総合課税で、最大55.945%
- 課税されるのは売却・USDTや他の銘柄への交換・先物の決済・報酬の受け取り。送金・出金だけなら課税されない
- USDT建ての損益は、取引のたびに円に換算する。年末にまとめて換算するとずれる
- 分離課税(2027年1月か2028年1月に開始)が始まっても、海外取引所は対象外
- 国内取引所の送金記録、銀行の国外送金等調書、CARFがあり、「ばれない」は通用しない。国税庁の暗号資産の調査は1件あたり追徴税額745万円
- 取引所ごとに書き出しの期間・回数に上限がある。Bitgetは10月中、Bybit・CoinEx・BitMEXは今すぐ履歴を保存する
まず今日できるのは、使っているすべての海外取引所から2026年分の履歴を書き出し、パソコンとクラウドに保存することです。計算は来年1月でも間に合いますが、閉じてしまった口座の履歴は取り戻せません。
本記事のデータは2026年9月26日時点の国税庁(FAQ・タックスアンサー・調査等の状況)、金融庁、OECD、各取引所の公式ヘルプにもとづきます。税制や取引所の仕様は変わることがあります。税制の部分(分離課税の状況・税率・基礎控除)は2026年10月5日に国税庁・財務省の資料で確かめ直しました。
迷ったときの無料の相談先(2026年10月5日確認)
国税庁の電話相談センターは0570-00-5901(国税相談専用ダイヤル。音声案内で所得税は「1」、平日8時30分〜17時)です。税理士に無料で聞くなら、各地の税理士会の無料相談会や、日本税務研究センターの電話の税務相談室(税理士が回答。一般的な質問が対象)があります。住民税は、お住まいの市区町村の税務担当に聞きます。窓口ごとの受付時間とリンクは仮想通貨の確定申告のやり方(税金の相談先)にまとめています。