本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「今年は仮想通貨で損をした。確定申告はしなくていい?」「損失は給料と相殺できる?来年に繰り越せる?」「年末に含み損の銘柄を売ったほうが得なの?」
仮想通貨(暗号資産)で損をした年の税金は、「損失だけなら申告は不要なことが多いが、ほかの所得や控除によって扱いが変わる」のがポイントです。この記事では、国税庁のFAQ・タックスアンサー・確定申告の手引きと、所得税法の条文を確認した内容(2026年10月27日時点)をもとに、損した年に知っておきたいことを順番にまとめます。申告書の作り方(取引履歴の集め方・計算書・e-Taxの入力)は仮想通貨の確定申告のやり方で解説しているので、この記事では「損したとき」に特有の扱いに絞ります。
この記事の結論
仮想通貨の損益が1年の合計でマイナスで、ほかに申告する理由がない人は、仮想通貨のための確定申告は不要です。仮想通貨の損失は給与などと相殺できず(国税庁FAQ 2-11)、翌年に繰り越すこともできない(2026年分の時点)ため、申告しても税金は戻りません。
損失を差し引けるのは、同じ年の「雑所得」の中だけです。別の取引所・別の銘柄の仮想通貨の利益、副業の雑所得、公的年金などとは差し引きされますが、給与・株・国内FXとは差し引けません。
年末に含み損の銘柄を売って損を出すと税金が変わるのは、同じ年に雑所得の利益がある人だけです。2026年分になるのは12月31日(日本時間)までに約定・引渡しがあった売却で、すぐ買い直すと総平均法では損失が小さくなります。税金のために売買するかどうかは、値動きと売買のコストも含めて自分で判断し、迷う場合は税理士に相談してください。
仮想通貨で損失だけの年は、確定申告が必要?
仮想通貨の損益が1年の合計でマイナスで、ほかの所得や控除の関係で申告する必要がなければ、所得税の確定申告は不要です。仮想通貨の利益は原則として「雑所得」に区分され(国税庁FAQ 2-2)、雑所得の損失は給与など他の所得から差し引けません(FAQ 2-11)。申告書に書いても、仮想通貨の雑所得は0円として扱われるだけで、所得税は減りません。
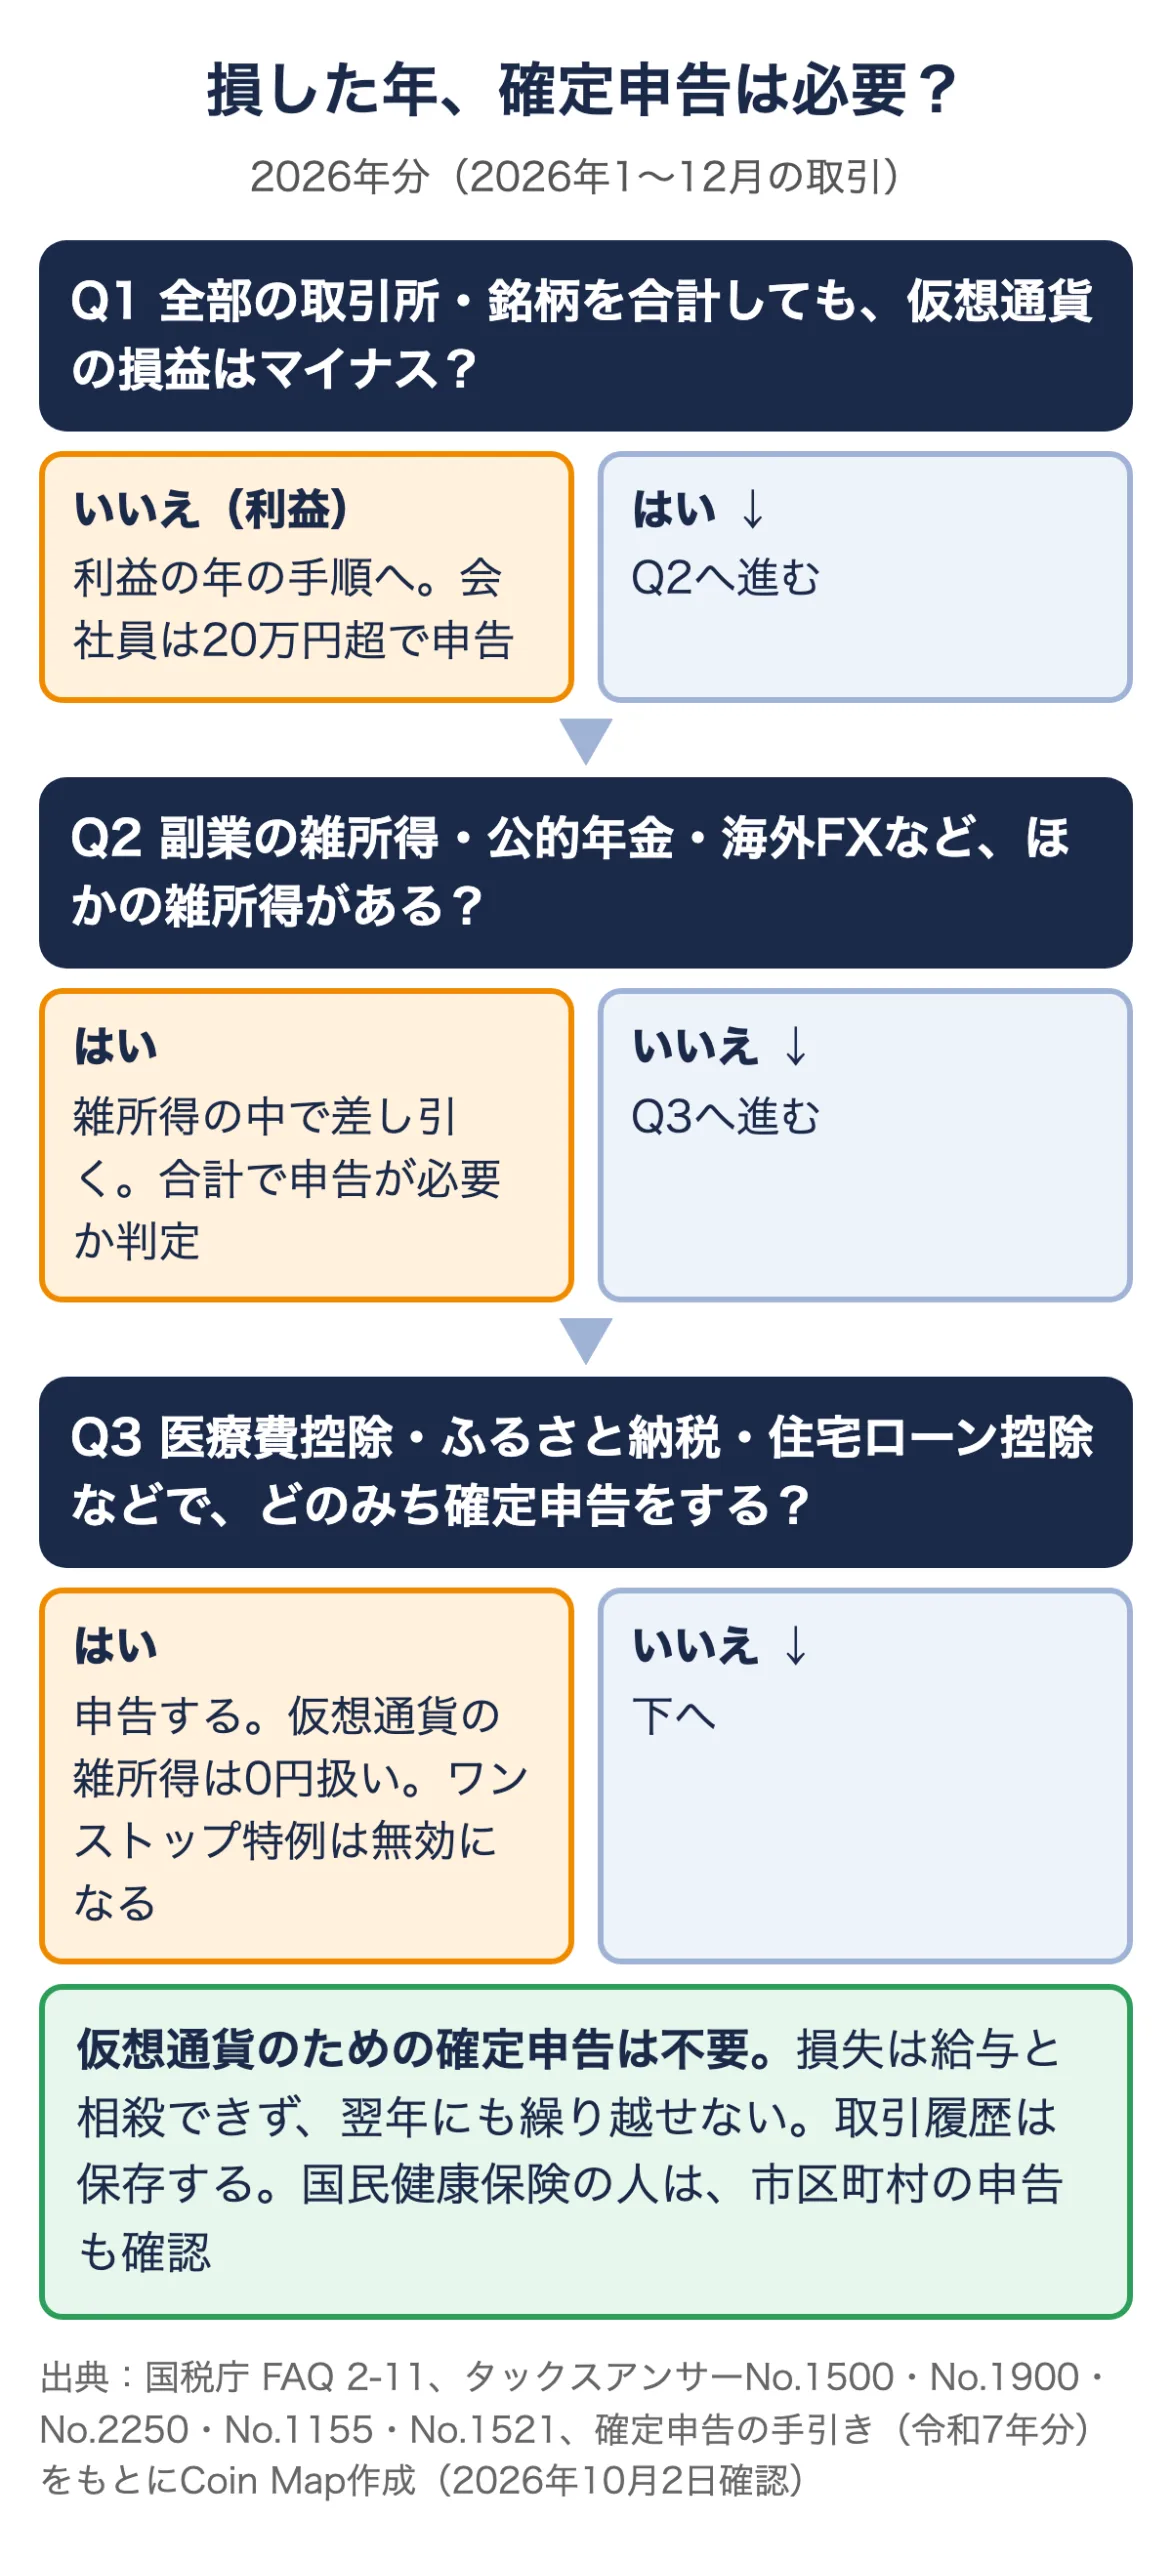
ただし、次の4つに当てはまる人は扱いが変わります。下の図と表で、自分がどれに当たるかを確認してください。
- 別の取引所や別の銘柄で利益が出ている(合計するとプラスかもしれない)
- 副業・公的年金など、ほかの雑所得がある
- 医療費控除・ふるさと納税・住宅ローン控除などで、どのみち確定申告をする
- 国民健康保険に入っていて、市区町村から所得の申告を求められている
| あなたの状況(2026年分) | 所得税の確定申告 | ポイント |
|---|---|---|
| 会社員(給与1か所・年末調整済み)で、仮想通貨は合計で損失だけ。ほかに申告する理由がない | 不要 | 申告しても税金は戻らない。取引履歴は保存しておく |
| 取引所Aで利益、取引所Bで損失 | 合計で判定 | すべての取引所・銘柄の損益を合計する。会社員は給与以外の所得の合計が20万円を超えたら必要(No.1900) |
| 副業の雑所得(原稿料・アフィリエイトなど)や公的年金がある | 合計で判定 | 仮想通貨の損失と差し引きされる(No.1500)。申告すれば税金が減ることがある |
| 医療費控除・住宅ローン控除(1年目)などで確定申告をする | する(控除のため) | 仮想通貨の雑所得は0円扱い。損失で税金はそれ以上減らない |
| ふるさと納税をワンストップ特例で済ませた | 不要なら、しない | 確定申告をするとワンストップ特例は無効になる(No.1155)。申告するなら寄附をすべて書く |
| 個人事業主・フリーランス | 本業の所得で判定 | 仮想通貨の損失は事業所得から差し引けない(No.2250) |
| 国民健康保険に入っている・所得の証明が必要 | — | 所得がなくても市区町村への申告を求められることがある(下で解説) |
出典:国税庁FAQ 2-2・2-11(令和7年12月版)、タックスアンサーNo.1500・No.1900・No.2250・No.1155(令和8年4月1日現在法令等)、港区・江戸川区の住民税申告の案内。2026年10月27日確認。
「損失だけ」かどうかは、全部の取引所・銘柄を合計して決まる
「損失だけの年」とは、その年のすべての仮想通貨の取引を合計してマイナスになる年のことです。ある取引所で損をしていても、別の取引所で利益が出ていれば、差し引いた残りで判断します。合計に入るのは、日本円への売却だけでなく、次の取引すべてです(国税庁FAQ 1-1〜1-3・1-7)。
- 仮想通貨同士の交換(例:SOLをUSDTに替えた)
- 仮想通貨での買い物・カード払い
- 先物(レバレッジ取引)の決済・強制決済(国内・海外とも2026年分は総合課税。FAQ 2-12)
- ステーキング報酬・エアドロップなどで受け取った分
たとえば、取引所Aで30万円の利益、取引所Bで15万円の損失なら、仮想通貨の雑所得は差し引き15万円です。給与1か所で年末調整を受けている会社員なら、給与以外の所得の合計が20万円以下になるので、所得税の確定申告は不要になります(No.1900)。ただし、この15万円には住民税がかかるので、市区町村への住民税の申告は必要です。20万円に何を足すか(足さないか)の判定は会社員の仮想通貨の税金(「20万円以下」とは?)で解説しています。
取引所が複数ある人は、取引所のファイルを取り込んで銘柄ごとの損益を合計する【CRYPTACT(クリプタクト)】 の無料プランで、合計がマイナスかどうかを確かめられます【PR】。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です(クリプタクト公式「料金プラン」、2026年10月27日確認)。
「含み損」だけの年は申告に関係ある?
売っていない銘柄の含み損は、その年の所得の計算に入りません。国税庁FAQ 2-4の計算方法では、年末に持っている仮想通貨は「取得価額」で評価し、年末の時価では評価しないためです。値下がりした銘柄を持ち続けているだけなら、損失も利益も出ていない扱いになります。
逆に言えば、含み損を「損失」として使えるのは、売る・交換するなどして手放したときだけです。年末に売るかどうかの扱いは、後半の「年末に売って損を出す(損出し)と、税金は何が変わる?」で説明します。
医療費控除・ふるさと納税で確定申告するとき、仮想通貨の損失は書く?
医療費控除などのために確定申告をするとき、仮想通貨が損失だけなら、雑所得は「0円」として計算されます。国税庁の「確定申告の手引き(令和7年分)」の雑所得の計算欄は、公的年金等・業務・その他の雑所得を合計し、「赤字のときは0円」とする形になっています。
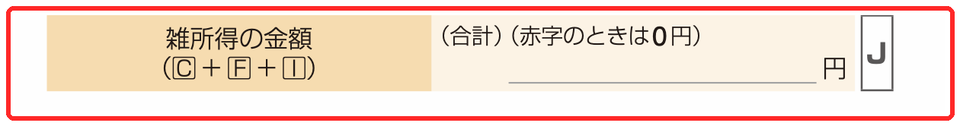
そのため、仮想通貨の損失を書いても書かなくても、所得税の額は変わりません。ただし、副業や年金などほかの雑所得がある人は、仮想通貨の損失を差し引いて書かないと、税金を多く払うことになります。差し引き方は次のH2で説明します。
もう1つ注意したいのが、ふるさと納税のワンストップ特例です。国税庁のNo.1155は、確定申告をする人はワンストップ特例の申請が無効になるため、ワンストップ特例を申請した分も含めて寄附金控除を計算する必要があると案内しています。
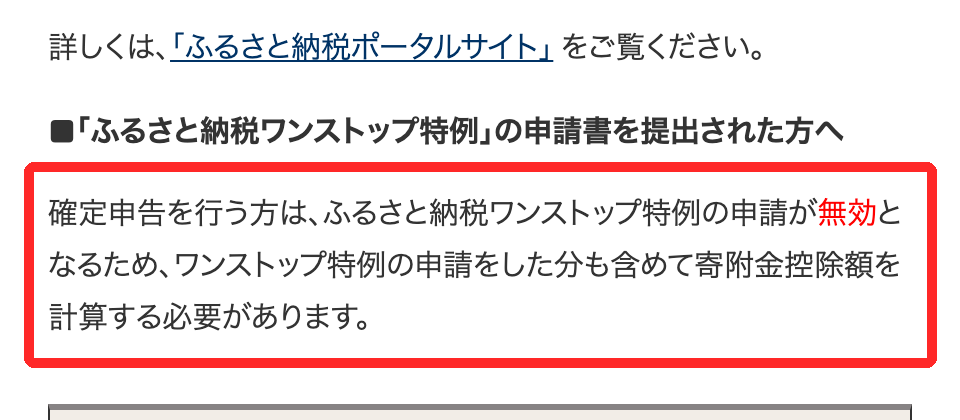
「損失を申告しておこう」と考えて確定申告をすると、ワンストップ特例で済んでいた寄附金控除が無効になり、確定申告書に寄附をすべて書き直す手間が増えます。損失だけで税金が戻らない人が、ワンストップ特例を使っている場合は、申告するかどうかを先に確認してください。
住民税の申告はいる?国民健康保険の人は注意
仮想通貨が損失だけの会社員は、仮想通貨のために住民税の申告をする必要は通常ありません。住民税の申告は、前の年に所得があった人のための手続きで、港区は「税務署に確定申告をした人」「給与所得のみで、勤務先から給与支払報告書が提出されている人」を申告が不要な人としています(2025年2月12日更新の案内)。
一方で、国民健康保険に入っている人は、所得がなくても市区町村への申告を求められることがあります。江戸川区は、所得がない人も毎年3月15日までに住民税の申告が必要で、申告しないと保険料の減額や高額療養費の支給などが受けられなくなる場合があると案内しています(2026年6月1日更新)。会社員でも、所得の多少にかかわらず住民税の申告を求める市区町村があります。扱いは市区町村によって違うので、お住まいの市区町村の案内で確認してください。住民税の申告のやり方と期限(2027年3月15日)は会社員の仮想通貨の税金(20万円以下でも住民税の申告は必要)にまとめています。
仮想通貨の損失は、ほかの所得と相殺できる?
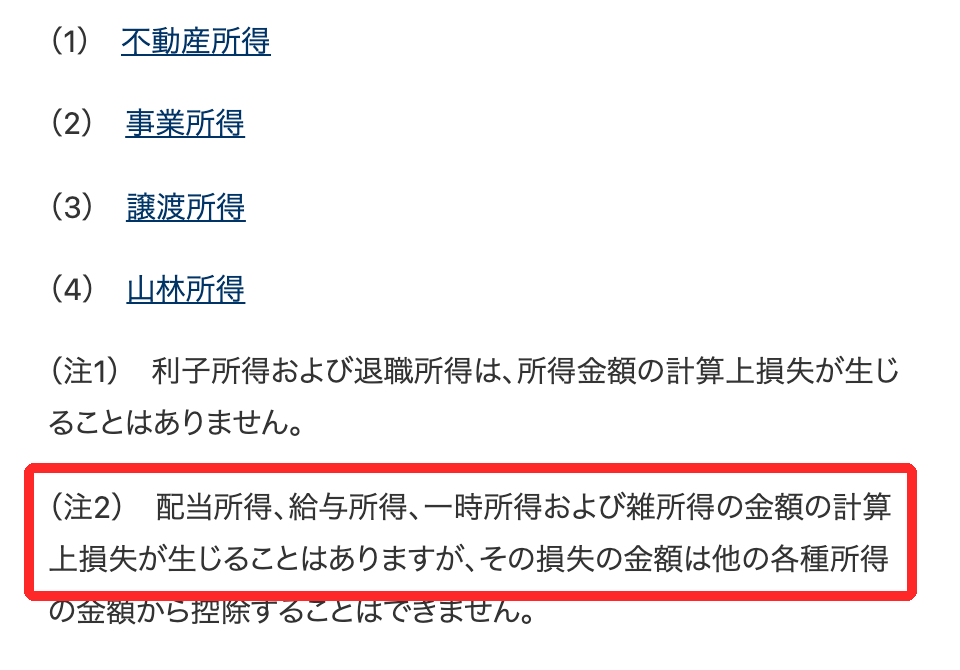
仮想通貨の損失は、同じ年の「雑所得」の中でしか相殺できず、給与・事業所得・株・国内FXの利益とは相殺できません。所得税法で他の所得と差し引き(損益通算)できる損失は、不動産所得・事業所得・山林所得・譲渡所得の損失に限られ、雑所得は入っていないためです(所得税法第69条、国税庁FAQ 2-11、No.2250)。
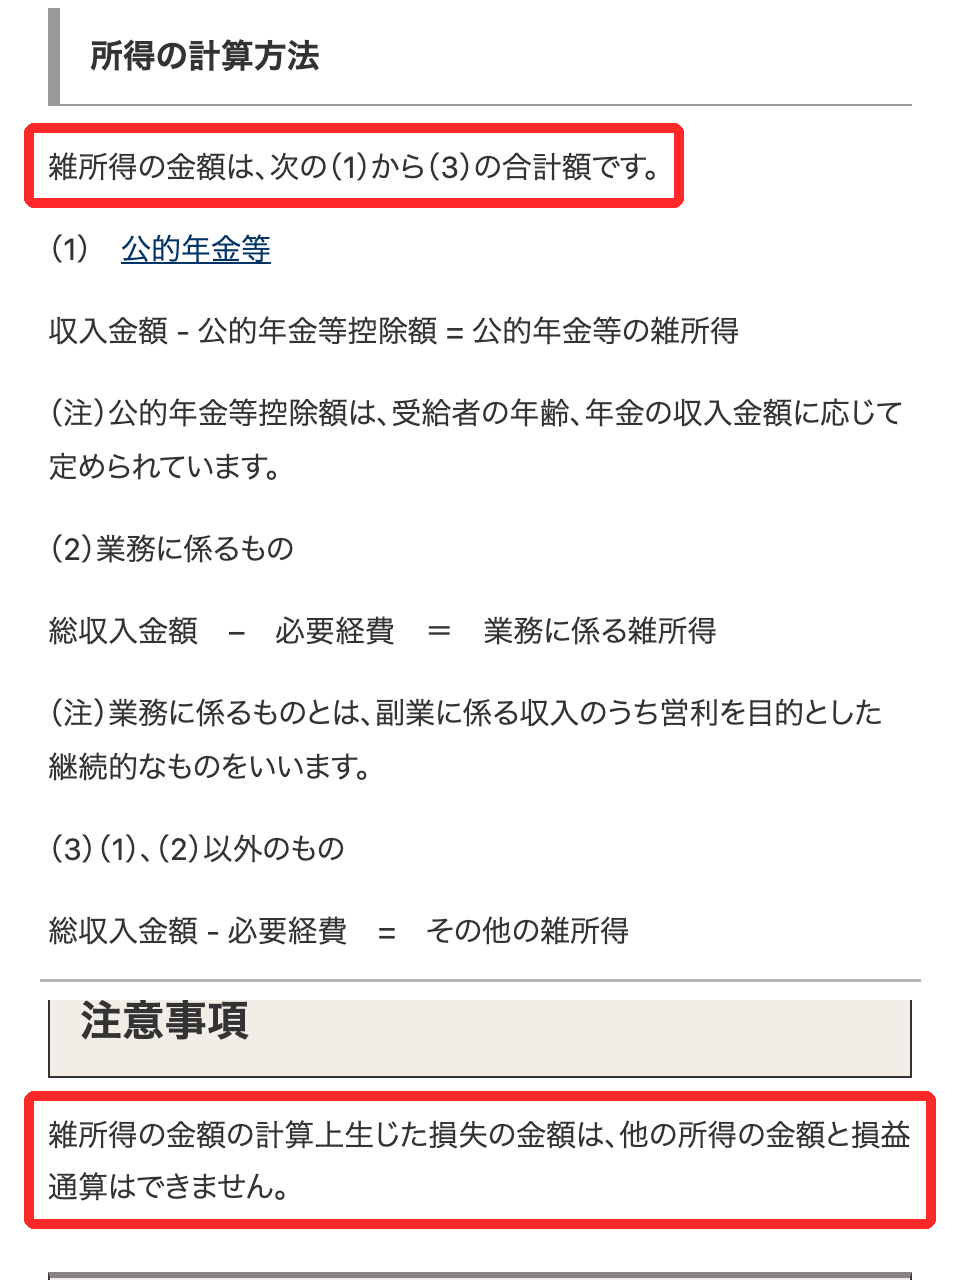
その一方で、雑所得の中は1つの計算です。国税庁のNo.1500は、雑所得の金額を「公的年金等」「業務に係るもの(副業)」「その他(仮想通貨など)」の合計額としています。仮想通貨の損失は、この合計の中で副業や年金の雑所得と差し引きされます。
相殺できるもの・できないものを表にまとめます。
| 仮想通貨の損失と差し引けるか | 判定 | 根拠 |
|---|---|---|
| 同じ年の、別の取引所・別の銘柄の仮想通貨の利益 | ○ | どちらも雑所得(FAQ 2-2) |
| 仮想通貨の先物(国内・海外)の利益、ステーキング報酬 | ○ | 2026年分は総合課税の雑所得(FAQ 1-7・2-12) |
| 副業の雑所得(原稿料・アフィリエイト・フリマの継続的な販売など) | ○ | 雑所得の合計(No.1500) |
| 公的年金等の雑所得 | ○ | 雑所得の合計(No.1500、確定申告の手引きの計算欄J) |
| 国内の登録業者ではない海外FX業者でのFXの利益 | ○(一般的に) | 一般的には雑所得で、雑所得の範囲内で通算できる(No.1521) |
| 給与所得 | × | FAQ 2-11、No.2250 |
| 本業の事業所得・不動産所得 | × | 雑所得の損失は他の所得から差し引けない(No.2250) |
| 株・投資信託(申告分離課税)の利益 | × | No.2250(注5) |
| 国内のFX・先物(申告分離課税)の利益 | × | No.2250(注6)、No.1521 |
出典:国税庁FAQ(令和7年12月最終改訂)1-7・2-2・2-11・2-12、タックスアンサーNo.1500・No.2250・No.1521、「令和7年分 確定申告の手引き」雑所得の計算欄。2026年10月27日確認。海外FXの扱いは取引の内容で変わることがあるため、金額が大きい人は税務署か税理士に確認してください。
計算例:副業の雑所得80万円と、仮想通貨の損失30万円
副業のブログ収入(業務に係る雑所得)が80万円、仮想通貨が1年で30万円の損失だった会社員の例です。所得税の税率が10%の範囲に収まる人として計算します。
| 項目 | 仮想通貨の損失を差し引かない | 差し引く(正しい扱い) |
|---|---|---|
| 雑所得の金額 | 80万円 | 50万円(80万円-30万円) |
| 所得税(10.21%) | 81,680円 | 51,050円 |
| 住民税(10%) | 80,000円 | 50,000円 |
| 合計 | 161,680円 | 101,050円(60,630円少ない) |
Coin Mapの説明用の計算。所得税は税率10%×1.021(復興特別所得税)、住民税は所得割10%で計算し、控除の変化・均等割は含めていません。
副業の雑所得がある人は、仮想通貨の損失を書かないと、この例では約6万円多く税金を払うことになります。副業の収入が「業務に係る雑所得」か「事業所得」かで扱いが変わる(事業所得なら差し引けない)ので、副業の区分が分からない人は、まず副業の所得区分を確認してください。
例外:仮想通貨の取引が「事業所得」に当たる場合
国税庁FAQ 2-2によると、その年の暗号資産取引の収入金額が300万円を超え、帳簿書類を保存している場合は、原則として事業所得に区分されます。事業所得の損失は、損益通算の対象です(No.2250)。
ただし、FAQ 2-2は、帳簿があっても営利性が認められない場合などは事業所得に当たるかを個別に判断するとしています。会社員が投資として売買しているだけの場合は、原則どおり雑所得として扱うのが基本です。損失を給与と差し引く目的で事業所得として申告する前に、必ず税理士か税務署に相談してください。
仮想通貨の損失は、翌年に繰り越せる?
2026年分の仮想通貨の損失は、翌年以後に繰り越せません。所得税法の「純損失の繰越控除」(第70条)で繰り越せるのは「純損失」で、純損失は損益通算(第69条)をしても引ききれない損失と定められています(第2条第1項第25号)。雑所得の損失はそもそも損益通算の対象ではないため、純損失にならず、繰り越しの対象にもなりません。
このため、損失だけの年に確定申告をしても、損失を来年に持ち越すことはできません。「損失を繰り越すために申告しておく」という手続きは、2026年分の仮想通貨にはありません。ほかの投資と比べると、次のとおりです。
| 損失の種類 | 翌年以後に繰り越せる? | 根拠 |
|---|---|---|
| 仮想通貨(2026年分、雑所得) | × できない | 所得税法第2条第1項第25号・第69条・第70条、No.2250 |
| 上場株式等の譲渡損失(証券会社経由) | ○ 3年 | No.1474(確定申告が必要) |
| 国内のFX(先物取引に係る雑所得等) | ○ 3年 | No.1521(一定の要件のもと) |
| 分離課税が始まった後の、国内の登録業者で売った「特定暗号資産」の損失 | ○ 3年(予定) | 租税特別措置法第38条の3(改正後の条文。開始時期は施行日を決める政令待ち) |
| 分離課税が始まった後の、海外取引所・DEXなどの損失 | × できない見込み | 総合課税のままと読める(2932で解説) |
出典:e-Gov法令検索(所得税法、租税特別措置法の令和8年法律第12号による改正後の条文)、国税庁タックスアンサーNo.2250・No.1474・No.1521。2026年10月27日確認。
分離課税が始まったら、損した年の扱いはどう変わる?
20%の分離課税は、改正金融商品取引法の施行日の翌年1月1日以後の取引から始まり、施行日しだいで2027年1月か2028年1月からになります(施行日を決める政令は2026年10月27日時点で未公布で、日本経済新聞(2025年12月)や大和総研(2026年2月)など報道・民間レポートの多くは2028年1月開始を見込んでいます)。政令の最新の状況は分離課税はいつから?(施行日の政令の状況)で更新しています。分離課税の対象は、国内の登録業者で売った「特定暗号資産」の利益で、対象の取引で出た損失は翌年以後3年間繰り越せるようになります(租税特別措置法第38条の3)。
損した年の申告に関わる変化は、次の3つです。
- 損失だけの年でも、申告する意味が出てくる:繰越を使うには、損失が出た年に明細書をつけて確定申告をし、その後も連続して確定申告をすることが条件です(第38条の3第3項)。1年でも申告を抜かすと使えません
- 2026年分など、総合課税の期間の損失は、分離課税の利益から差し引けません:3年繰越の対象は、分離課税の対象になった取引で出た損失だけです
- 海外取引所・DEXの損失は、分離課税が始まった後も繰り越せない見込み:海外取引所などでの取引は総合課税のままと読めるためです
始まる時期の決まり方と、対象になる取引の一覧は仮想通貨の分離課税はいつから?20%になる時期と対象で解説しています。
年末に売って損を出す(損出し)と、税金は何が変わる?
年末に含み損の銘柄を売って損失を出すと税金が変わるのは、同じ年に雑所得の利益がある人だけです。2026年に仮想通貨や副業などの雑所得の利益がなければ、損失を出しても給与とは差し引けず、翌年にも繰り越せないので、2026年分の税金は変わりません。
同じ年に利益がある人の場合、損失を出した分だけ雑所得が減ります(国税庁FAQ 2-2・2-3の、1年分の収入から必要経費を差し引く計算)。ここでは税金上の扱いだけを示します。売るかどうかは、売った後の値動き、売買の手数料・スプレッドも含めて自分で判断してください。この記事は売買を勧めるものではありません。
計算例:8月に100万円の利益、年末に40万円の含み損
2026年8月にETHを売って100万円の利益が出ていて、12月時点でSOLに40万円の含み損がある会社員の例です。所得税の税率が20%の範囲に収まる人として計算します。
| 項目 | SOLを持ち続ける | 12月中にSOLを売る |
|---|---|---|
| 2026年分の雑所得 | 100万円 | 60万円(100万円-40万円) |
| 所得税(20.42%) | 204,200円 | 122,520円 |
| 住民税(10%) | 100,000円 | 60,000円 |
| 2026年分の税金の合計 | 304,200円 | 182,520円 |
| 売買のコスト | なし | 手数料・スプレッドがかかる。買い直すなら往復分 |
| その後 | SOLの取得価額は高いまま | 買い直すと取得価額が下がり、将来売るときの利益がその分大きくなる |
Coin Mapの説明用の計算。所得税は税率20%×1.021(2026年分の復興特別所得税2.1%を含む。令和8年度税制改正で防衛特別所得税が創設され2027年分以後は内訳が変わりますが、防衛特別所得税と復興特別所得税の合計の税率は変わりません。国税庁 タックスアンサーNo.2260の※3、2026年10月27日確認)、住民税は所得割10%。税率の段階が変わらない範囲の概算で、手数料・スプレッドは含めていません。
この例では2026年分の税金が121,680円少なくなります。ただし、売った後に同じ銘柄を買い直して将来値上がりすれば、取得価額が下がった分だけ将来の利益が大きくなります。税金が「なくなる」のではなく、かかる年が変わる面があることを押さえておいてください。
12月31日の何時までの約定が2026年分?日本時間で判定する
2026年分の所得(損失)になるのは、原則として2026年12月31日(日本時間)までに約定・引渡しがあった売却です。国税庁FAQ 2-1によると、所得は原則として売却した暗号資産の引渡しがあった日の年分になり、選択で契約をした日の年分にすることもできます。注文を出しただけで約定していなければ、売却したことになりません。
| 取引所の履歴に出る時刻 | 日本時間 | 何年分? |
|---|---|---|
| 2026-12-31 14:59(UTC) | 2026年12月31日 23:59 | 2026年分 |
| 2026-12-31 15:00(UTC) | 2027年1月1日 0:00 | 2027年分 |
海外取引所の取引履歴はUTC(協定世界時)で記録されていることが多く、UTCの12月31日の夕方以降の約定は、日本時間ではすでに翌年です。年末は取引所のメンテナンスや注文の集中もありうるため、日付をまたぐ直前の約定は、どちらの年に入るかを後から確かめにくくなります。
国内の取引所でも、年間取引報告書の集計の区切りが12月31日の深夜ではないところがあります(例:OKJは12月31日16:00で締める)。年末ぎりぎりの約定は、報告書の上では翌年側に入ることがあります。日本時間の約定日と報告書の区切りがずれた取引をどちらの年に入れるかで迷ったら、税務署か税理士に確認してください。
売ってすぐ買い直すと、損失はどうなる?
売ってすぐ同じ銘柄を買い直すと、総平均法では、損失が含み損の額より小さくなります。総平均法は「1年間に買った分全体の平均単価」で売った分の取得価額を出す方法で(国税庁FAQ 2-4)、同じ年に買い直した安い分も平均に入るためです。評価方法の届出をしていない個人は、自動的に総平均法です(FAQ 2-5)。
例:2026年3月にSOLを10枚、1枚3万円(合計30万円)で買い、12月に1枚2万円まで下がったとき
| 項目 | 12月に売るだけ | 12月に売って同じ日に10枚買い直す(総平均法) | 12月に売って2027年1月に買い直す |
|---|---|---|---|
| 売った10枚の取得価額 | 30万円 | 25万円((30万円+20万円)÷20枚×10枚) | 30万円 |
| 2026年分の損失 | 10万円 | 5万円 | 10万円 |
| 買い直したSOL10枚の取得価額 | — | 25万円(2027年に持ち越す) | 2027年1月の買値(例:1枚2万円なら20万円) |
| 注意点 | その後の値上がりは取れない | 損失が半分になる | 年をまたぐ間の値動きの影響を受ける |
国税庁FAQ 2-4の総平均法の計算方法に当てはめたCoin Mapの説明用の例。手数料・スプレッドは考えず、数字は実際の価格ではありません。移動平均法の届出をしている人は、売った時点の平均単価(この例では1枚3万円)で計算するため、同じ日に買い直しても損失は10万円です。
ほかの取引所でも同じ銘柄を持っている人は、取引所ごとではなく銘柄ごとに平均単価を計算します(FAQ 2-4)。別の取引所で買い直しても、同じ年なら総平均法の平均に入ります。
家族や知人に安く売って損を出すのは?
時価の70%未満の価格で個人や法人に売ると、時価の70%で売ったものとして計算されます。国税庁FAQ 2-10は、時価100万円のビットコインを45万円で売った例で、収入金額を70万円(時価の70%)として扱うと示しています。家族に安く売って損失を作っても、思ったとおりの損失にはなりません。無償で渡した場合は、渡したときの時価が収入金額になります(FAQ 2-10)。
売買のコスト:販売所と取引所でいくら違う?
年末に売る・買い直すときは、税金だけでなく売買のコストも差し引いて考えます。国内の取引所には、取引所が決めた価格で売買する販売所と、利用者同士で売買する取引所(板)があり、販売所は買値と売値の差(スプレッド)が広くなりがちです。
たとえばOKJ(オーケーコイン・ジャパン)で同じ時刻に10万円分を買ってすぐ売った場合の目減りは、販売所ではXRPで約4,790円、取引所(板)では手数料を往復で払っても約440円でした(2026年10月2日5時22分の価格での試算)。銘柄別の手数料とスプレッドの比較は、OKJの取引所と販売所の手数料・スプレッドの比較で確認できます。
損出しの計算で見落としやすい5つの点
- 同じ年に雑所得の利益があるか:利益がなければ、2026年分の税金は変わらない
- すべての取引所の損益を集計したか:先物・交換・ステーキング報酬も含めて合計する。取引履歴の集め方は仮想通貨の確定申告のやり方
- 買い直すなら、総平均法で損失が減ることを計算に入れたか
- 手数料・スプレッドと、年をまたぐ間の値動きを考えたか
- 約定時刻は日本時間で12月31日中か
この節は税金上の扱いの説明で、売買を勧めるものではありません。売った後の値上がり・値下がりのリスクは税金の差より大きくなることもあります。売るかどうかは自分で判断し、迷う場合は税務署か税理士に確認してください。
取引所が撤退・閉鎖して損をした場合は?
取引所の撤退で、ポジションが強制決済されたり、コインが自動で別のコインに換えられたりした場合は、その時点で損益が確定し、その年の雑所得に入ります。自分で決済・交換したかどうかは関係ありません(国税庁FAQ 1-3・2-1)。2026年に起きた主な撤退・閉鎖では、次のとおりです。
| 起きたこと | 税金上の扱い | 何年分? |
|---|---|---|
| Bybit:2026年7月22日12時に日本居住者の残ったポジションを強制決済 | 決済した時点で損益が確定 | 2026年分 |
| Bitget:2026年12月31日11時(日本時間)に日本居住者の残ったポジションを強制決済(予定) | 決済した時点で損益が確定 | 2026年分 |
| CoinEx:出金期間中に、残ったコインをUSDTに順次交換 | 暗号資産同士の交換として損益を計算(FAQ 1-3) | 交換された日の年分 |
| 同じコインを自分の別の口座・ウォレットへ送っただけ | 送金だけでは損益は出ない | — |
| 取引所の破綻・閉鎖で、資産が戻ってこない | 国税庁のFAQ・タックスアンサーに直接の記載なし | 税務署か税理士に相談 |
| 投資詐欺で送った仮想通貨が戻らない | 詐欺の損害は雑損控除の対象外(No.1110) | — |
出典:国税庁FAQ 1-3・2-1、タックスアンサーNo.1110、Bitgetの日程はBitget公式FAQ「日本居住者の皆様への重要なお知らせ」、CoinExの日程はCoinEx撤退の記事(同記事の出典を参照)。2026年10月27日確認。Bitgetの日程は変わることがあります。
Bitgetの強制決済は12月31日11時なので、残ったポジションの損益は2026年分に入ります。Bitgetの日本居住者のアカウントは、2026年11月1日11時(日本時間)から決済専用モードになりました(Bitget公式FAQの日程で予定どおり始まり、日程の変更のお知らせがないことを確認(2026年11月3日))。決済専用モードで取引履歴をダウンロードできるかは公式に書かれていないため、ログインできるうちに全期間の取引履歴を保存してください。日程と出金の手順は海外取引所の日本撤退まとめ|Bybit・Bitgetの出金期限と資産の移し方、CoinExはCoinEx撤退、出金は12月22日11時までで解説しています。
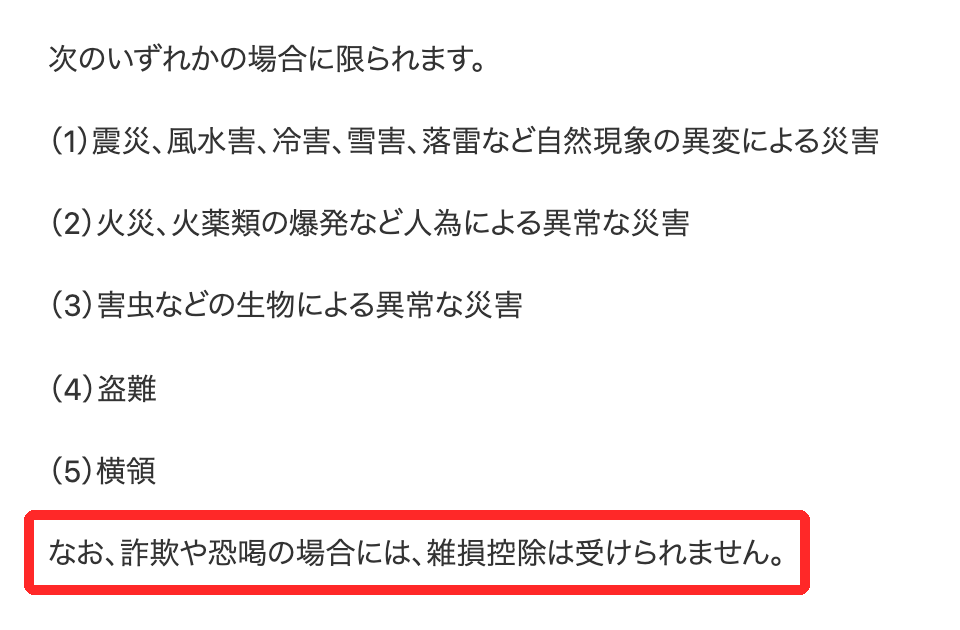
詐欺の被害について、国税庁のNo.1110は、雑損控除(災害・盗難・横領で資産に損害を受けたときの所得控除)の対象を限っていて、詐欺や恐喝の場合には雑損控除は受けられないと明記しています。
税理士・税務署に相談したほうがいいのはどんなとき?
損失だけで、ほかに申告する理由がない人は、自分で判断できることがほとんどです。一方で、次の場合は扱いが分かれるので、申告の前に税務署の相談窓口か税理士に確認してください。
| こんなとき | 理由 |
|---|---|
| 暗号資産取引の収入金額が300万円を超え、帳簿をつけている | 事業所得に当たるかは個別に判断される(FAQ 2-2) |
| 取引所の破綻・閉鎖で資産が戻らない | 国税庁の資料に直接の記載がない |
| 海外FXの損益と仮想通貨の損益を差し引きたい | 取引の内容によって所得区分が変わることがある(No.1521) |
| 副業の所得が「業務に係る雑所得」か「事業所得」か分からない | 事業所得なら仮想通貨の損失と差し引けない |
| 取引履歴がそろわず、取得価額が分からない | FAQ 2-7の方法(売却価額の5%など)を使うかの判断が必要 |
相談するときは、取引所ごとの1年の損益(収入金額と必要経費)と、ほかの所得の種類・金額をメモにしておくと話が早く進みます。
仮想通貨の損失と確定申告についてよくある質問
Q1. 仮想通貨で損をしました。確定申告をすると税金が戻ってきますか?
A. 損失だけでは戻りません。仮想通貨の雑所得の損失は給与と差し引けないので(国税庁FAQ 2-11)、会社員の源泉徴収された所得税が還付されることはありません。ただし、副業や年金などほかの雑所得がある人は、その雑所得が減る分だけ税金が少なくなります。医療費控除や住宅ローン控除など、損失とは別の理由で税金が戻ることはあります(No.2030)。
Q2. 損失だけの年、申告しないと何か不利になりますか?
A. 2026年分については、損失を翌年に繰り越す制度がないため、申告しないことで繰越の権利を失うことはありません。ただし、翌年以後の計算に使うので、取引履歴と1年の損益の計算結果は保存しておいてください。総平均法では、年末に持っている分の取得価額が翌年の計算のスタートになります(FAQ 2-4)。
Q3. Bybitの強制決済で損失が出ました。確定申告は必要ですか?
A. 2026年7月22日のBybitの強制決済の損益は2026年分です。ほかの取引所・銘柄の損益と合計してマイナスなら、ほかに申告する理由がなければ確定申告は不要です。合計してプラスなら、通常どおり申告が必要か判定します。Bybitの取引履歴の出し方はBybitの確定申告と取引履歴のダウンロード方法で解説しています。
Q4. 確定申告書に損失を書くときは、どこにどう書きますか?
A. 「雑所得(その他)」の欄に、仮想通貨の収入金額(売却額など)と必要経費(売った分の取得価額・手数料)を書きます。差引金額はマイナスになりますが、ほかの雑所得と合計した雑所得の金額が赤字なら0円です(確定申告の手引き)。入力の手順は仮想通貨の確定申告のやり方にあります。
Q5. 損失が出た年は、扶養の判定で有利になりますか?
A. なりません。雑所得の赤字は0円として扱われ、ほかの所得を減らさないためです(No.2250、確定申告の手引き)。扶養の判定に使う合計所得金額も、仮想通貨の損失で下がることはありません。
Q6. 2026年の損失を、分離課税が始まった後の利益と相殺できますか?
A. できません。3年の繰越控除の対象は、分離課税の対象になった取引で生じた損失だけです(租税特別措置法第38条の3)。2026年分の雑所得の損失は、翌年以後に繰り越せません。
Q7. ステーキング報酬を受け取った年に値下がりして損をしました。
A. ステーキング報酬は、受け取った時点の時価が所得になり、その時価が報酬の取得価額になります(FAQ 1-5・1-7)。その後に値下がりした分は、売ったときに損失として出ます。受け取った年に売っていれば、報酬の所得と売った損失が同じ年の雑所得の中で差し引きされます。売っていなければ、含み損は所得に入りません。
Q8. 年をまたいで12月31日深夜に売った取引は、どちらの年になりますか?
A. 原則として、暗号資産の引渡しがあった日の年分です(FAQ 2-1)。海外取引所の履歴がUTCなら、日本時間に直すと9時間進みます。UTCの12月31日15時以降の約定は、日本時間では翌年の1月1日です。
まとめ
- 仮想通貨の損益が1年の合計でマイナスで、ほかに申告する理由がなければ、確定申告は不要
- 損失と差し引けるのは同じ年の雑所得の中だけ(仮想通貨の利益・副業・公的年金など)。給与・株・国内FXとは差し引けない
- 2026年分の損失は翌年に繰り越せない。分離課税が始まった後の3年繰越は、国内の登録業者での対象の取引の損失だけで、2026年分の損失には使えない
- 医療費控除などで申告するなら、ワンストップ特例は無効になり、仮想通貨の雑所得は0円扱い
- 年末の損出しで税金が変わるのは同じ年に利益がある人だけ。2026年分になるのは12月31日(日本時間)までに約定・引渡しがあった売却で、買い直すと総平均法で損失が減る
本記事の情報は2026年10月27日時点のものです。国税庁のFAQ・タックスアンサーの改訂や、分離課税の施行日を定める政令の公布があれば、この記事も更新します。本記事は一般的な制度の解説で、個別の税務の判断は、税務署または税理士に確認してください。
この記事で確認した一次情報(2026年10月27日)
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)1-1〜1-3・1-5・1-7・2-1〜2-5・2-7・2-10・2-11・2-12
- 国税庁 タックスアンサー No.1500(雑所得)、No.2250(損益通算)、No.1900(給与所得者で確定申告が必要な人)、No.1155(ふるさと納税)、No.1110(雑損控除)、No.1521(FXの課税関係)、No.1474(上場株式等の譲渡損失の繰越控除)、No.2030(還付申告)、No.2260(所得税の税率)(いずれも令和8年4月1日現在法令等)
- 国税庁「令和7年分 所得税及び復興特別所得税の確定申告の手引き」雑所得の計算欄
- e-Gov法令検索:所得税法 第2条第1項第25号・第69条・第70条、租税特別措置法 第38条の2・第38条の3(令和8年法律第12号による改正後の条文)、金融商品取引法の改正履歴(令和8年法律第64号)。施行日の政令が出ていないことは金融庁の報道発表資料(10月27日掲載分まで)で確認
- 日本経済新聞(2025年12月)「仮想通貨所得、20%分離課税に 28年から」、大和総研(2026年2月6日)のレポート(分離課税の開始時期の見込み)
- 港区「住民税(特別区民税・都民税)の申告が必要な人は、どんな人ですか。」(2025年2月12日更新)、江戸川区「所得がない人の住民税申告と国民健康保険料」(2026年6月1日更新)
関連記事
- 仮想通貨の確定申告のやり方|会社員は20万円以下でも住民税の申告が必要、損益計算・必要書類・e-Taxの書き方を5ステップで
- 会社員の仮想通貨の税金|20万円以下でも住民税の申告は必要、会社に知られる仕組み・損した年・2026年分の控除104万円
- 仮想通貨の分離課税はいつから?20%になる時期と対象、今年(2026年分)の確定申告はどうなるか
- 仮想通貨の利益、税金はいくら?年収別・利益額別シミュレーション
- 海外取引所の税金と確定申告のやり方|課税のタイミング・USDT・送金
- Bybitの確定申告と取引履歴のダウンロード方法|撤退後も2026年分は申告が必要
- Bitgetの確定申告と取引履歴のダウンロード方法
- 海外取引所の日本撤退まとめ|Bybit・Bitgetの出金期限と資産の移し方