本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「仮想通貨で利益が出たら、親の扶養から外れる?」「専業主婦だけど、いくらまでなら税金がかからない?」「無職でも住民税はかかる?」
給与がない、または少ない学生・専業主婦(主夫)・無職の人が仮想通貨(暗号資産)で利益を出したときに、いくらから家族の扶養に響き、いくらから自分に税金がかかるかを、国税庁のタックスアンサー・暗号資産FAQ、日本年金機構、市区町村の住民税の案内を2026年10月28日に開いて確かめた内容でまとめます。会社員の人は会社員の仮想通貨の税金、申告書の作り方は仮想通貨の確定申告のやり方で解説しています。
税制の確認日:2026年10月28日
所得税は国税庁のタックスアンサー(令和8年4月1日現在法令等)と「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)、住民税は市区町村の案内、社会保険の扶養は日本年金機構のページで確かめています。この記事は2026年分(令和8年分。所得税の申告期限は2027年3月15日、住民税は2027年度分)向けです。2026年分の扶養と基礎控除の数字は、令和8年12月1日に施行される改正後の金額です。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論(2026年分=令和8年分)
親や配偶者の税金の扶養から外れるのは、仮想通貨の利益とアルバイト代などを合わせた「合計所得」が62万円を超えたときです。本人の住民税は合計所得45万円(自治体により38万円など)を超えるとかかり始め、所得税は104万円を超えるとかかります。
ただし、19〜22歳の子は62万円を超えても85万円までは親の控除額が変わらず、配偶者も95万円までは夫・妻の所得税の控除額が変わりません。控除が一気に消えるのは、16〜18歳・23歳以上の子や親などの一般の扶養です。
「20万円以下なら申告不要」は給与をもらっている人の所得税の話で、無職・専業主婦には当てはまりません。所得税の申告が要らなくても、住民税の申告(2027年3月15日まで)は必要です。社会保険の扶養(130万円・19〜22歳は150万円)は別の基準です。
学生・主婦・無職は、仮想通貨の利益がいくらから税金・扶養に響く?立場別の判定表
給与がない人の場合、仮想通貨の利益が45万円を超えると自分の住民税、62万円を超えると家族の扶養、104万円を超えると自分の所得税に響きます。アルバイトやパートの給与がある人は、給与所得(給与の収入から給与所得控除を引いた額)と仮想通貨の利益の合計で同じ線と比べます。
立場ごとに、どの線が関係するかを表にまとめました。金額はすべて「合計所得」で、仮想通貨の売却額ではなく利益(売った額−買った額−手数料)です。
| 立場 | 家族の扶養(税金) | 本人の住民税 | 本人の所得税 | 申告 |
|---|---|---|---|---|
| 学生(19〜22歳)・収入は仮想通貨だけ | 62万円超で扶養控除から外れるが、85万円までは親の控除額は同じ(特定親族特別控除)。123万円超でゼロ | 45万円超でかかる | 104万円超でかかる | 104万円以下なら住民税の申告、超えたら確定申告 |
| 学生・アルバイトあり(年末調整済み) | 給与所得+利益が62万円超で同上 | 給与所得+利益が45万円超でかかる | 給与所得+利益が104万円超でかかる | 利益が20万円以下なら所得税の確定申告は不要。住民税の申告は必要 |
| 高校生など16〜18歳 | 62万円超で親の扶養控除(38万円)がなくなる | 1月1日に18歳未満なら合計所得135万円まで非課税 | 104万円超でかかる | 同上 |
| 専業主婦(主夫)・パート | 62万円超で配偶者控除から外れるが、95万円までは配偶者特別控除で同額(38万円)。133万円超でゼロ | 45万円超でかかる | 104万円超でかかる | 学生と同じ |
| 無職(親・配偶者の扶養なし) | — | 45万円超でかかる。国民健康保険料も上がる | 104万円超でかかる | 104万円以下なら住民税の申告、超えたら確定申告 |
| 無職(23歳以上で親の扶養に入っている) | 62万円超で親の扶養控除(38万円)がなくなる | 45万円超でかかる | 104万円超でかかる | 同上 |
出典:国税庁 タックスアンサー No.1180・No.1177・No.1191・No.1195・No.1199・No.1900、大田区「特別区民税・都民税(住民税)が課税されない方」(2026年10月6日更新)。2026年10月28日確認。家族の控除額は、控除を受ける親・配偶者の合計所得が900万円以下の場合。住民税の線は単身の人の例で、均等割は自治体により低い。本人の線は、国民年金保険料を自分で払っているなど所得控除があれば上がります。
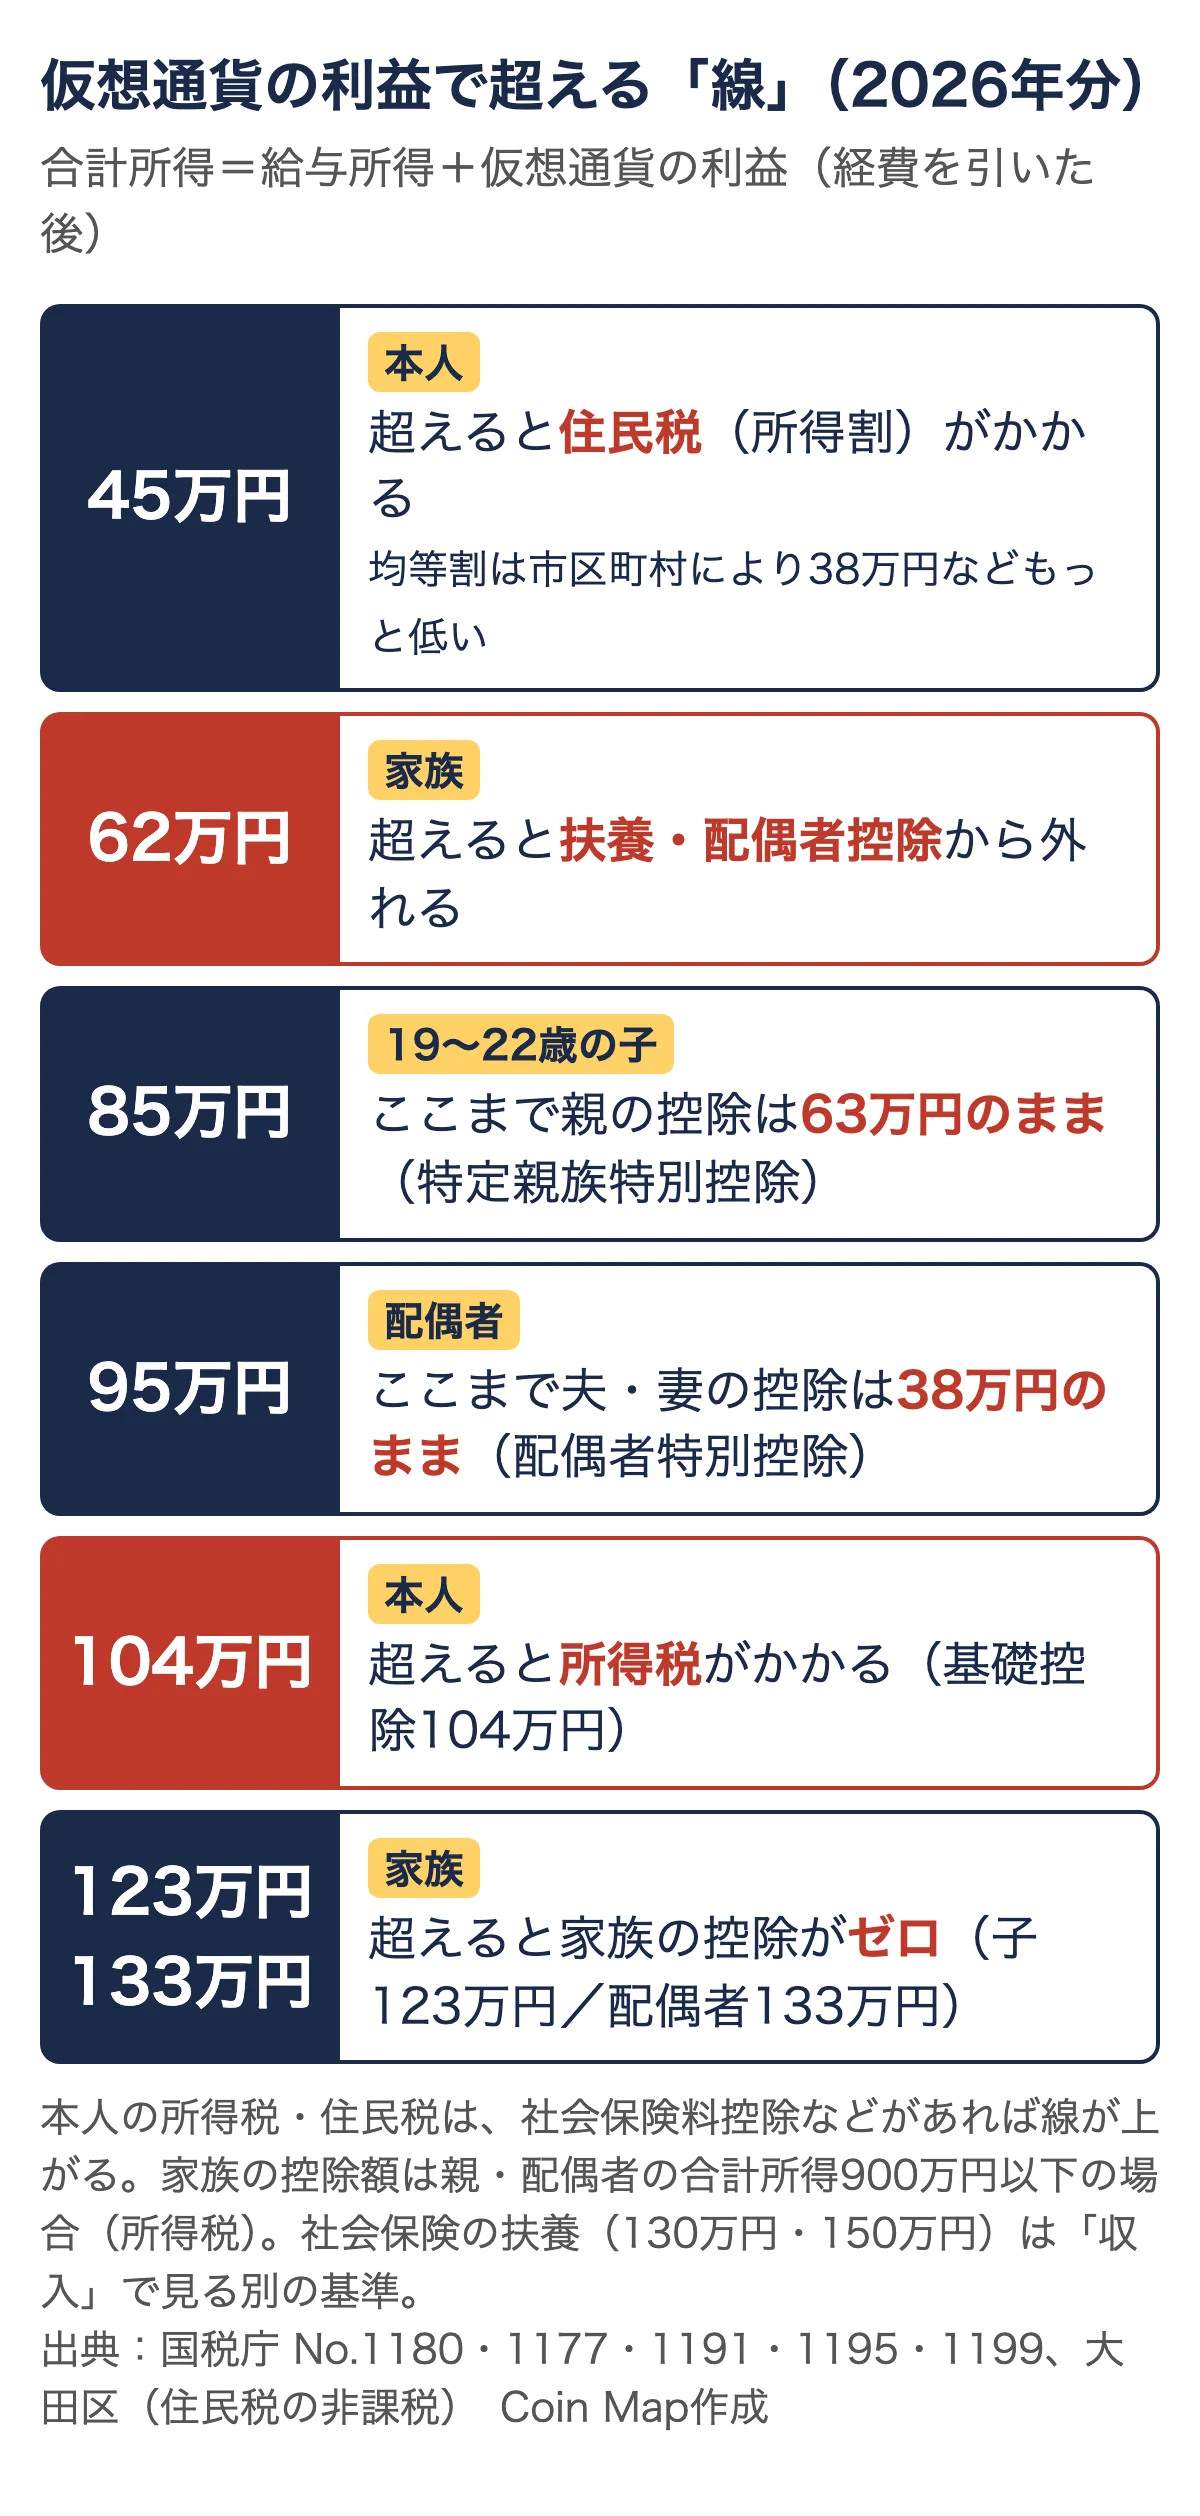
線は6本ありますが、読者が最初に押さえるのは3本です。45万円(本人の住民税)、62万円(家族の扶養)、104万円(本人の所得税)です。残りの85万円・95万円・123万円・133万円は、19〜22歳の子と配偶者の家族の控除が段階的に減っていく線です。
扶養から外れる「62万円」とは?仮想通貨の利益とアルバイト代の合計で決まる
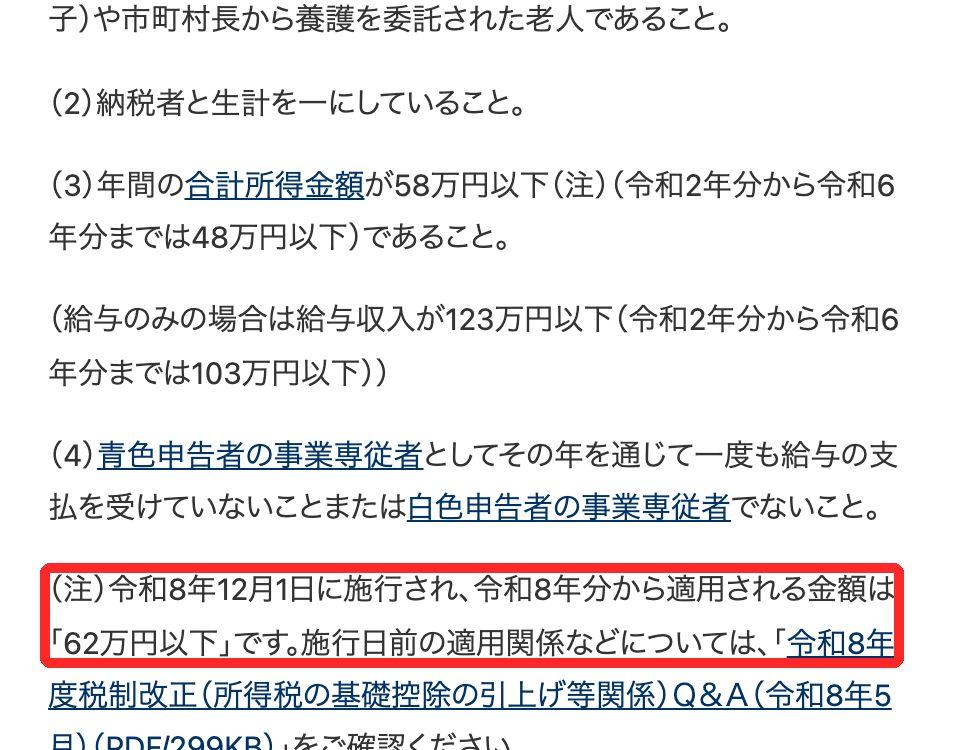
62万円は、2026年分の税金で家族の扶養親族・控除対象配偶者になれる「合計所得金額」の上限です。国税庁のNo.1180(扶養控除)とNo.1191(配偶者控除)に、令和8年12月1日に施行され、令和8年分から適用される金額として書かれています。2025年分は58万円、2024年分までは48万円でした。ネットで「48万円を超えると扶養から外れる」と書いている記事は、2024年分までの数字です。
仮想通貨の「所得」は、売った額ではなく利益
仮想通貨の利益は、原則として雑所得です(国税庁FAQ 2-2)。所得の金額は、売却額から、売った分の取得価額と手数料などの必要経費を引いた額です(FAQ 2-3)。30万円で買ったビットコインを50万円で売り、手数料が1,000円なら、所得は19万9,000円です。
日本円に換えたときだけでなく、暗号資産どうしの交換、暗号資産での買い物、ステーキングやエアドロップでの受け取りも所得になります(FAQ 1-2・1-3・1-7)。逆に、買ったまま持っているだけの含み益は所得になりません。1年の中に損をした売却があれば、同じ年の仮想通貨の利益と差し引きした後の額が所得です。
アルバイト・パートがある人は「給与所得+利益」で判定
給与がある人の合計所得は、給与所得(給与の収入−給与所得控除)と仮想通貨の所得の合計です。2026年分の給与所得控除の最低額は74万円なので、給与の収入が74万円以下なら給与所得は0円です(No.1800)。給与だけの人が扶養に入れる上限は給与収入136万円ですが、仮想通貨の利益があると、その分だけ給与の上限が下がります。
| アルバイト・パートの年収 | 給与所得(2026年分) | 扶養のままでいられる仮想通貨の利益 |
|---|---|---|
| 0円 | 0円 | 62万円まで |
| 50万円 | 0円(74万円以下のため) | 62万円まで |
| 100万円 | 26万円 | 36万円まで |
| 123万円 | 49万円 | 13万円まで |
| 136万円 | 62万円 | 0円(1円でも利益があると超える) |
計算:62万円−(年収−74万円)。給与所得の計算は国税庁 No.1800(令和8年分は給与所得控除の最低額74万円)による。2か所以上から給与をもらっている人は収入を合計します。
年収136万円ぎりぎりまで働いている学生・パートの人は、仮想通貨の利益が少しでも出ると扶養の線を超えます。「20万円以下なら関係ない」は扶養の判定には当てはまりません。20万円は会社員などの所得税の確定申告が要るかどうかの線で、扶養の62万円とは別の決まりです。
自分の税金はいくらから?住民税は45万円、所得税は104万円
給与がない人は、仮想通貨の利益が45万円を超えると住民税が、104万円を超えると所得税がかかり始めます。所得税の基礎控除は、2026年分は合計所得489万円以下なら104万円です(No.1199)。住民税の基礎控除は43万円のままで、単身の人は総所得金額等が45万円以下なら所得割がかかりません。
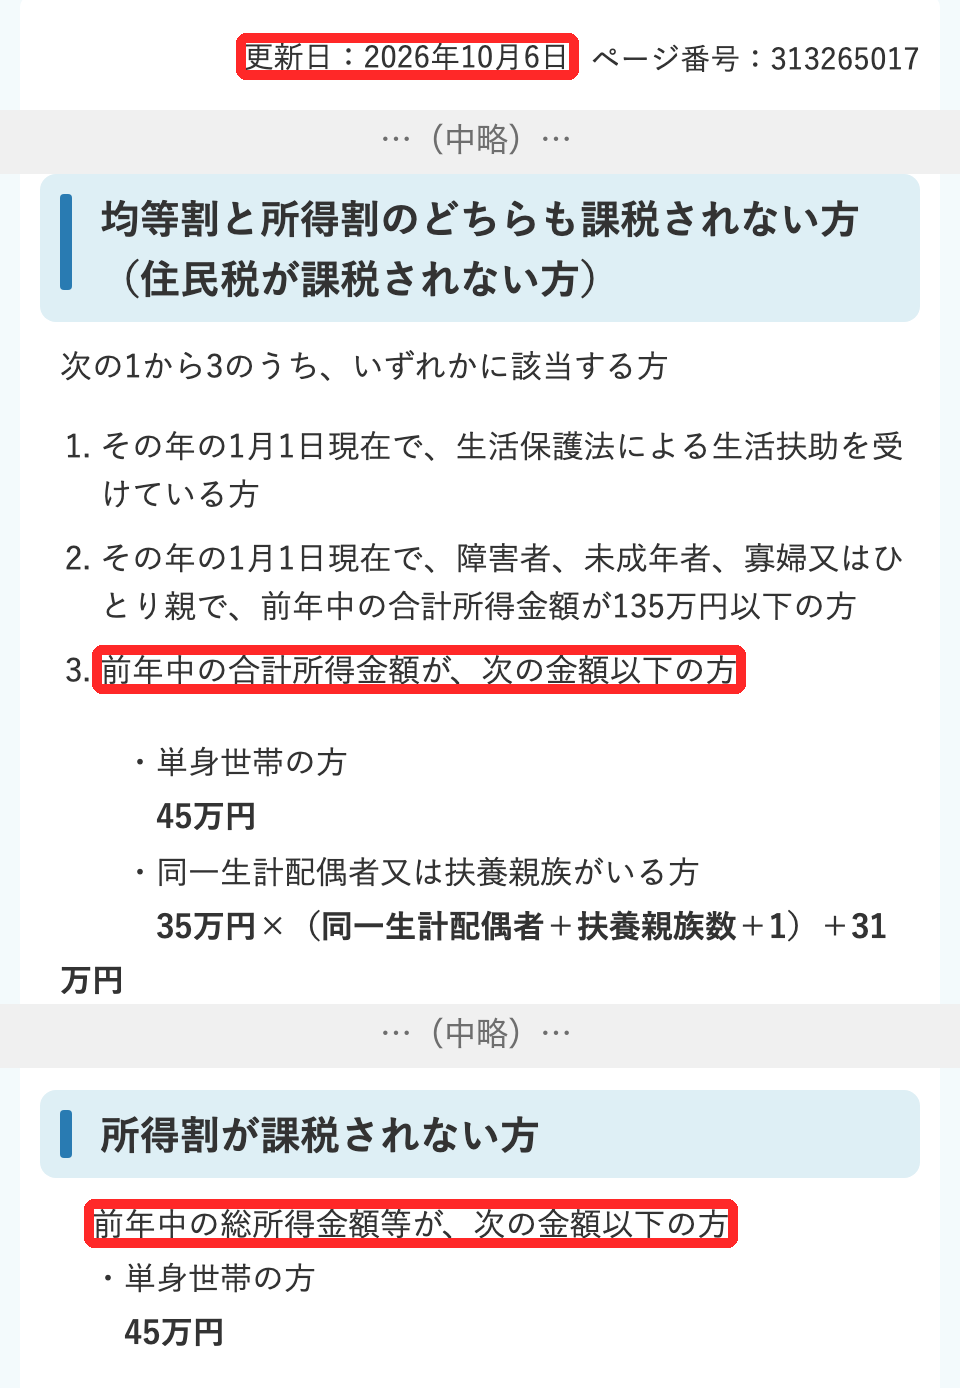
住民税には、所得に応じてかかる「所得割」と、定額の「均等割」があります。所得割の非課税の線(単身45万円)は全国共通ですが、均等割の非課税の線は市区町村で違います。大田区は45万円、佐賀県鳥栖市は38万円です(鳥栖市「令和8年度個人市民税のしおり」)。お住まいの市区町村の「住民税が課税されない方」のページで確かめてください。
利益別の税金の目安(給与なし・単身・ほかに控除なし)
| 仮想通貨の利益(年間) | 所得税(復興特別所得税込み) | 住民税(所得割+均等割の目安) | 合計の目安 |
|---|---|---|---|
| 30万円 | 0円 | 0円 | 0円 |
| 45万円 | 0円 | 所得割0円。均等割は線が45万円の自治体なら0円、38万円の自治体なら約5,000円 | 0〜約5,000円 |
| 62万円 | 0円 | 約21,500円 | 約21,500円 |
| 80万円 | 0円 | 約39,500円 | 約39,500円 |
| 104万円 | 0円 | 約63,500円 | 約63,500円 |
| 150万円 | 約23,400円 | 約109,500円 | 約132,900円 |
| 200万円 | 約49,000円 | 約159,500円 | 約208,500円 |
Coin Map試算(2026年10月10日計算、10月28日に前提を再確認)。前提:所得税は(利益−基礎控除104万円)×5%×1.021、100円未満切り捨て(No.1199・No.2260)。住民税の所得割は(利益−住民税の基礎控除43万円)×10%から調整控除2,500円を引いた額、均等割は標準の年5,000円(市町村3,000円・道府県1,000円・森林環境税1,000円)。実際の均等割は自治体の上乗せで変わり(鳥栖市は5,500円)、端数処理で数百円ずれます。国民年金保険料などの社会保険料控除があれば、税額はこれより下がります。
利益が104万円以下なら所得税は0円ですが、住民税は45万円を超えたところから少しずつかかります。「104万円までは税金がかからない」と考えて住民税の申告をしないと、市区町村から問い合わせが来ることがあります。
無職の人は国民健康保険料も上がる
無職で国民健康保険に入っている人は、仮想通貨の利益で翌年度の国民健康保険料も上がります。新宿区の案内では、国民健康保険料の所得割は「前年中の総所得金額等から基礎控除額43万円を差し引いた額」で計算し、総所得金額等には雑所得も含まれます。料率と、所得の低い世帯の保険料の軽減の基準は市区町村ごとに違うので、お住まいの市区町村の国民健康保険のページで確かめてください。
親・配偶者の税金はいくら増える?19〜22歳の子と配偶者は段階的に減る
親・配偶者の税金がどれだけ増えるかは、扶養されている人の年齢と続柄で大きく違います。16〜18歳・23歳以上の子や親などの一般の扶養親族は、合計所得が62万円を超えた時点で扶養控除(所得税38万円・住民税33万円)がなくなります。一方、19〜22歳の子と配偶者には、62万円を超えても控除が段階的に続く仕組みがあります。
19〜22歳の子:85万円までは親の控除額が変わらない(特定親族特別控除)
19歳以上23歳未満の子は、合計所得が62万円以下なら親は特定扶養控除63万円を受けます。62万円を超えると扶養控除からは外れますが、親は代わりに「特定親族特別控除」を受けられ、子の合計所得が85万円以下なら控除額は同じ63万円です(No.1177、令和8年分以後の所得税)。85万円を超えると控除額が段階的に減り、123万円を超えるとゼロになります。
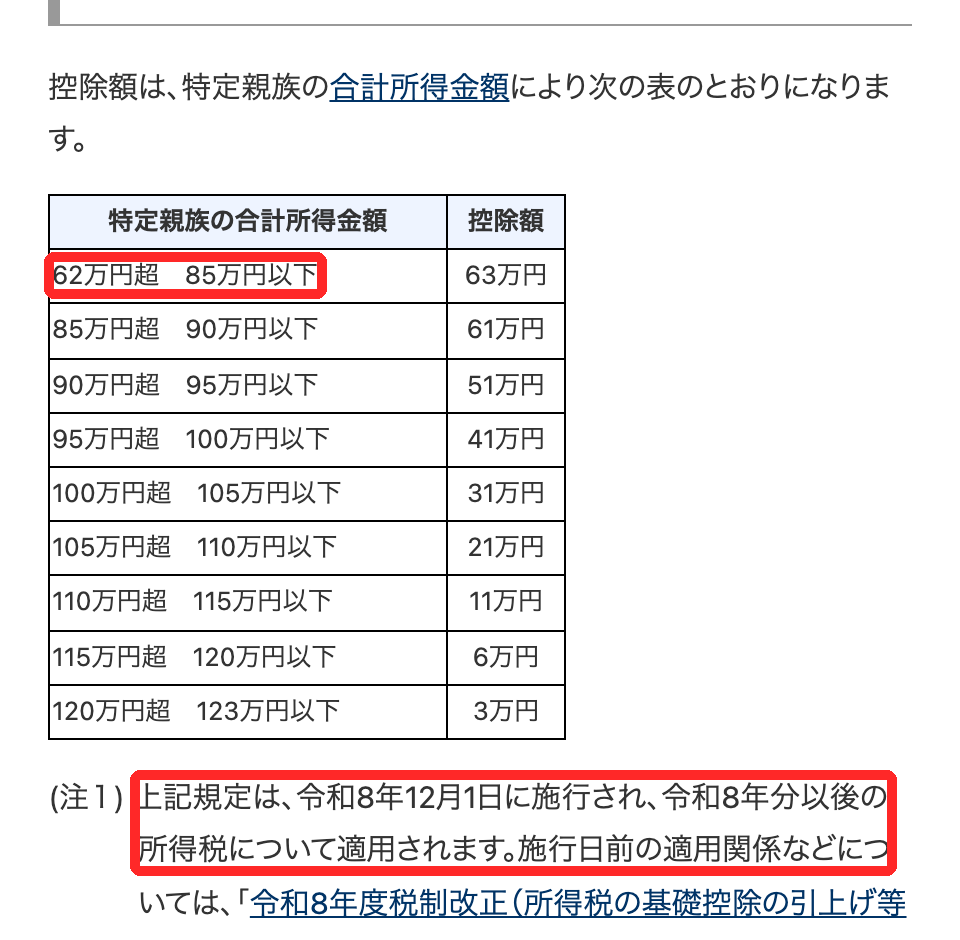
住民税にも特定親族特別控除があり、鳥栖市の「令和8年度個人市民税のしおり」の表では、控除額は特定扶養控除と同じ45万円から始まり、段階的に減ります。2027年度分(2026年の所得)の住民税の表の区切りは、お住まいの市区町村の案内で確かめてください。
配偶者:95万円までは夫・妻の控除額が変わらない(配偶者特別控除)
配偶者の合計所得が62万円以下なら、夫・妻は配偶者控除38万円を受けます(本人の合計所得900万円以下の場合)。62万円を超えると配偶者控除からは外れますが、配偶者特別控除に切り替わり、配偶者の合計所得が95万円以下なら控除額は同じ38万円です(No.1195、令和8年分以降の表)。133万円を超えるとゼロになります。
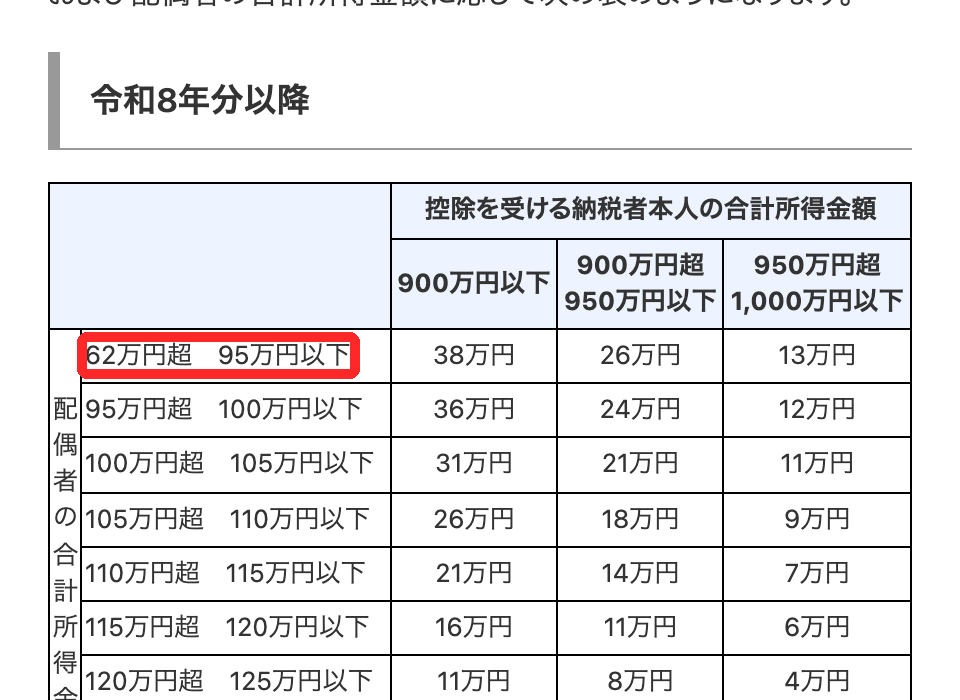
例外があります。配偶者が70歳以上(老人控除対象配偶者)の場合、配偶者控除は48万円なので、62万円を超えて配偶者特別控除(最高38万円)に変わると控除額が下がります。また、夫・妻の合計所得が1,000万円を超えると、どちらの控除も受けられません。勤務先の家族手当の基準は税金の線とは別に会社が決めているので、就業規則で確かめてください。
親・配偶者の税金が増える目安
| 扶養されている人の合計所得 | 一般の扶養(16〜18歳・23歳以上の子など) | 19〜22歳の子 | 配偶者(70歳未満) |
|---|---|---|---|
| 62万円以下 | 増えない | 増えない | 増えない |
| 62万円超〜85万円 | 親の税率10%なら約7.2万円、20%なら約11.1万円増える | 所得税は増えない(控除63万円のまま) | 所得税は増えない(控除38万円のまま) |
| 85万円超〜95万円 | 同上 | 所得税の控除が61万円・51万円に下がる | 所得税は増えない |
| 100万円の例 | 同上 | 所得税の控除41万円(63万円から22万円減)。親の税率20%なら所得税が約4.5万円増える | 所得税の控除36万円(2万円減) |
| 123万円超/133万円超 | 同上 | 123万円超で控除ゼロ。親の税率20%なら約17.4万円増える | 133万円超で控除ゼロ |
Coin Map試算(2026年10月10日計算、10月28日に前提を再確認)。一般の扶養:所得税38万円×親の税率×1.021+住民税33万円×10%。19〜22歳の子が123万円超:所得税63万円×20%×1.021+住民税45万円×10%。19〜22歳の子の100万円の例は所得税の差だけで、住民税の段階分は含めていません。控除額は国税庁 No.1180・No.1177・No.1195、住民税の控除額は鳥栖市「令和8年度個人市民税のしおり」。親・配偶者の所得税の税率(5〜45%)は、その人の課税所得で決まります。
表のとおり、一般の扶養の家族は、62万円をわずかに超えただけで親の税金が数万円〜10万円以上増えることがあります。本人の住民税が2万円程度増えるのに比べて、家族の負担のほうが大きくなる場合があるので、扶養されている人は利益が出たら家族に伝えておくのが安全です。
社会保険の扶養(130万円)は別?仮想通貨の利益はどう数える?
健康保険・年金の扶養(社会保険の扶養)は、税金の扶養とは別の基準で、年間収入130万円未満(19歳以上23歳未満は150万円未満)が目安です。日本年金機構によると、19〜22歳の150万円は、扶養認定日が2025年10月1日以降の人に適用されています。
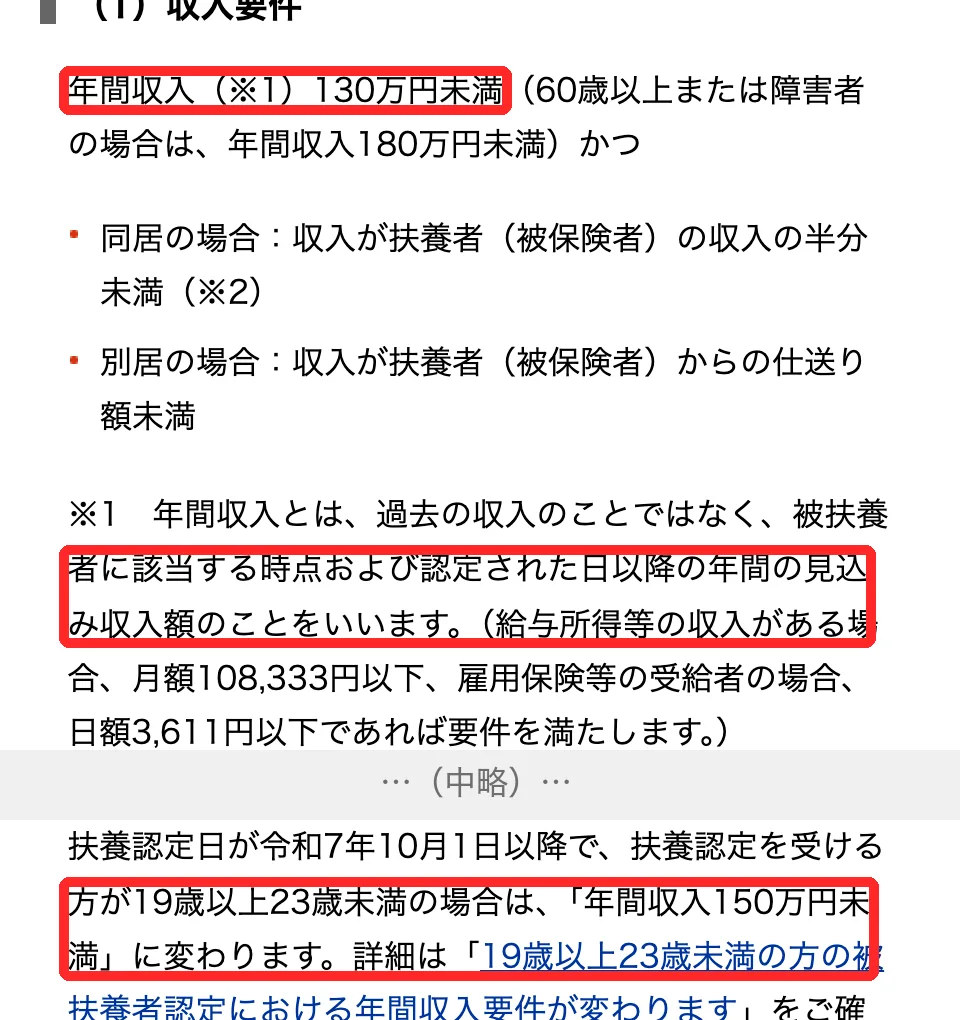
社会保険の扶養は、税金のように1月〜12月の合計所得ではなく、扶養に入っている時点から先の「年間の見込み収入」で判定します(日本年金機構)。同居なら扶養する人の収入の半分未満、別居なら仕送り額未満という条件もあります。
日本年金機構のページには、見込み収入に含まれるものとして給与、雇用保険の失業等給付、公的年金、傷病手当金などが挙がっていますが、仮想通貨の利益をどう数えるかは書かれていません。会社の健康保険組合や協会けんぽなど、加入している保険者によって確認のしかたが違うので、扶養する人の勤務先(健康保険の担当)に確かめてください。税金の扶養(62万円)を超えていなくても、社会保険の扶養は保険者の判断になります。
| 項目 | 税金の扶養 | 社会保険の扶養 |
|---|---|---|
| 基準の額 | 合計所得62万円以下(2026年分) | 年間収入130万円未満(19〜22歳は150万円未満、60歳以上・障害者は180万円未満) |
| 見る期間 | その年の1月1日〜12月31日の実績 | 認定の時点から先1年の見込み |
| 「所得」か「収入」か | 所得(収入−経費) | 収入(仮想通貨の扱いは保険者に確認) |
| 外れたときの影響 | 親・配偶者の所得税・住民税が増える | 自分で国民健康保険・国民年金に入り保険料を払う |
出典:国税庁 No.1180、日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき」(2026年9月30日更新、2026年10月28日確認)。
年内に利益を確定する前に確かめることは?12月31日・親の年末調整・総平均法
扶養の判定は、その年の12月31日の現況と、1月〜12月の合計所得で行います。12月に利益を確定した分もその年の所得に入り、1月に入ってから売った分は翌年の所得です。所得がどの年に入るかは、原則として売った暗号資産の引渡しの日で決まります(国税庁FAQ 2-1)。
親の年末調整は12月の見込みで行われる
会社員の親・配偶者の年末調整は、その年最後の給与を払うとき(多くは12月)に、扶養される人の所得の見込みで行われます。年末調整の後に仮想通貨の利益で62万円を超えた場合、親・配偶者の勤務先は年末調整をやり直す必要があります(No.2671。不足する税額がある場合は翌年1月末日以降でもやり直し)。扶養されている人は、12月に利益を確定したら早めに家族に伝えてください。
総平均法の人は、年末まで利益が決まらない
仮想通貨の取得価額の計算方法は、評価方法の届出をしていなければ総平均法です(FAQ 2-5)。総平均法は、その年の1月1日の残高と1年間に買った分を合わせた平均の単価で計算するので、12月に同じ銘柄を買い足すと、それまでに売った分の利益も変わります(FAQ 2-4)。62万円などの線の近くにいる人は、年内の売買を終えた後の数字で確かめてください。計算の流れは仮想通貨の確定申告のやり方の「損益の計算方法」で説明しています。
年末までのチェック(扶養されている人)
- 全部の取引所・ウォレットの、1月から今日までの売却・交換・受け取り(ステーキング等)を集める
- アルバイト・パートの年収の見込みから給与所得を出し、仮想通貨の所得と足す
- 45万円・62万円・104万円(19〜22歳の子は85万円、配偶者は95万円)のどこにいるかを確かめる
- 62万円を超えそう・超えたら、親・配偶者に伝える(年末調整・社会保険の扶養の確認のため)
- 取引履歴をダウンロードして保存する(翌年の申告に使う)
この記事は、扶養の線に合わせて売買の時期を変えることをすすめるものではありません。売買の判断は値動きのリスクも含めてご自身で行い、税金の扱いで迷ったら税務署や税理士に確かめてください。
申告はどうする?確定申告が要る人・住民税の申告だけの人
給与がない人は、仮想通貨の所得が基礎控除などの所得控除の合計を超えて所得税がかかるなら確定申告が必要で、そうでなくても住民税の申告は必要です。確定申告が必要な人は、所得の合計が所得控除の合計を超え、その税額が配当控除などを超える人です(No.2020)。
| あなたの状況 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 給与なし、仮想通貨の所得が104万円以下(ほかに所得なし) | 不要 | 必要(2027年3月15日まで、市区町村へ) |
| 給与なし、仮想通貨の所得が104万円超 | 必要(2027年2月16日〜3月15日) | 確定申告をすれば不要 |
| アルバイト1か所・年末調整済み、仮想通貨の所得が20万円以下 | 不要(No.1900) | 必要 |
| アルバイト1か所・年末調整済み、仮想通貨の所得が20万円超 | 所得税がかかるなら必要。給与所得+利益が104万円以下で税額0円なら、所得税の申告義務はない(No.2020) | 確定申告をしなければ必要 |
| アルバイトで源泉徴収されたが、年末調整を受けていない | 還付を受けるなら確定申告。その場合は仮想通貨の所得も書く | 確定申告をすれば不要 |
出典:国税庁 No.2020・No.1900、鳥栖市「令和8年度個人市民税のしおり」(申告について)、広島市「個人の市民税・県民税(住民税)の申告が必要なのは、どのような人ですか。」(2026年10月28日確認)。住民税の申告の要否と期限は市区町村の案内で確かめてください。社会保険料控除などがあれば「104万円」の線は上がります。
住民税の申告は、1月1日に住んでいる市区町村に出します。鳥栖市の案内のように、1月1日に住所がある人は収入の有無にかかわらず申告することになっている市区町村もあります(所得税の確定申告をした人、給与の支払報告書が出ている給与だけの人などは除く)。給与の支払報告書には仮想通貨の所得は載らないので、給与のほかに仮想通貨の所得がある人は申告が必要です。
必要な書類と取引履歴の集め方
申告には、取引所ごとの取引履歴(または年間取引報告書)、損益の計算書、本人確認書類、マイナンバーがわかるものを用意します。国税庁FAQは、暗号資産交換業者から送付される年間取引報告書を使った所得の計算方法を案内しています(FAQ 2-8・2-9)。海外取引所の分は年間取引報告書がないので、自分で取引履歴をダウンロードして計算します。
- 国内の取引所:国内8社の年間取引報告書の出し方の一覧、コインチェックの取引履歴の出し方、bitFlyerの年間取引報告書の出し方
- 海外の取引所:MEXCの税金・取引履歴の出し方、海外取引所の税金と確定申告
- 申告書の作り方・e-Taxの入力:仮想通貨の確定申告のやり方
- 税金の払い方(住民税の普通徴収など):仮想通貨の税金はいつ・どう払う?
取引所やウォレットが複数ある人は、取引所のファイルを取り込んで銘柄ごとの損益を出す【CRYPTACT(クリプタクト)】 の無料プランで、1年の合計所得を確かめられます【PR】。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です(クリプタクト公式「料金プラン」、2026年10月28日確認)。
海外取引所の資産を日本円に戻すときは、国内の登録業者に送って売るのが一般的です。手順と送れる相手の決まり(トラベルルール)は、OKJを日本円の出口に使う方法で説明しています。
学生・主婦・無職の仮想通貨の税金でよくある質問
Q. 「20万円以下なら申告不要」は、学生・専業主婦・無職にも当てはまる?
当てはまりません。20万円は、給与を1か所からもらい年末調整を受けている人などが、所得税の確定申告をしなくてよいかの線です(No.1900)。給与がない人は、仮想通貨の所得が基礎控除104万円などの所得控除の合計を超えるかで判断します(No.2020)。また、20万円以下でも住民税の申告は必要です。
Q. 日本円に出金していなければ、扶養は外れない?
出金したかどうかは関係ありません。仮想通貨を日本円に売ったときだけでなく、別の暗号資産と交換したとき、暗号資産で買い物をしたときにも所得が生じます(国税庁FAQ 1-1〜1-3)。取引所の口座に日本円やUSDTで置いたままでも、売却・交換をしていれば所得に入ります。買ったまま持っているだけの含み益は所得になりません。
Q. ステーキングやエアドロップでもらった分も、62万円の計算に入る?
入ります。ステーキングやレンディングなどで暗号資産を受け取った場合、受け取った時の価額が所得になります(FAQ 1-7)。受け取った分を後で売ると、受け取り時の価額との差額も所得になります。
Q. 仮想通貨で損をした年は?
1年の仮想通貨の損益の合計がマイナスなら、仮想通貨の所得は0円で、扶養の判定でも0円として扱います。ただし、仮想通貨の損失は給与など他の所得から引けず(FAQ 2-11)、翌年にも繰り越せません。
Q. アルバイトをしている学生は勤労学生控除を使える?
仮想通貨の所得が10万円を超えると使えません。勤労学生控除(27万円)は、合計所得が2026年分は89万円以下で、かつ勤労による所得以外の所得が10万円以下の学生が対象です(No.1175)。仮想通貨の所得は勤労による所得ではないので、10万円を超えると条件から外れます。
Q. 高校生でも住民税はかかる?
1月1日の時点で18歳未満の未成年者は、前年の合計所得が135万円以下なら住民税がかかりません(大田区・鳥栖市の非課税の基準)。所得税は年齢に関係なく、合計所得が基礎控除などを超えればかかります。親の扶養控除(16〜18歳は一般の扶養親族)は62万円を超えると受けられなくなります。
Q. 失業手当をもらっている無職の期間は?
雇用保険の失業給付は所得税・住民税がかからない所得なので、税金の合計所得には入りません(鳥栖市「令和8年度個人市民税のしおり」の非課税所得)。一方、社会保険の扶養の「収入」には失業等給付が含まれる(日本年金機構)ので、税金と社会保険で扱いが逆になる点に注意してください。
Q. 親からの仕送りで仮想通貨を買ったら贈与税は?
生活費や教育費として必要な都度受け取る仕送りには贈与税がかかりませんが、それを預金したり投資に充てたりした場合は贈与税の対象になります(No.4405)。贈与税には年110万円の基礎控除があり、1年間にもらった財産の合計が110万円以下なら贈与税はかかりません(No.4402)。仮想通貨そのものを家族からもらった場合も贈与にあたります。
Q. 申告しなかったら家族の扶養のことも分かる?
海外取引所を含め、申告していない所得が後から見つかることはあります。仕組みと、申告を忘れたときの対応は仮想通貨の税務調査は少額でも来る?で説明しています。扶養の判定が後から変わると、親・配偶者の側も年末調整のやり直しや修正申告が必要になり、不足した税額を納めることになります。
Q. 2027年分から分離課税になると、扶養の判定は変わる?
国内の登録業者での暗号資産の売却などを20.315%の申告分離課税にする改正は、2026年分の申告には関係しません。始まる時期と対象は仮想通貨の分離課税はいつから?で整理しています。始まる時期を決める政令は2026年10月28日時点で未公布です(最新の状況は施行日の政令の状況)。分離課税になった後の扶養の判定(合計所得への入り方)は、政令や国税庁の案内が出てから、この記事に追記します。
まとめ:学生・主婦・無職の仮想通貨の税金(2026年分)
- 線はすべて「合計所得」=給与所得+仮想通貨の利益(売却額−取得価額−手数料)
- 本人の住民税は45万円超(均等割は自治体により38万円など)、所得税は104万円超でかかる
- 家族の扶養は62万円超で外れる。ただし19〜22歳の子は85万円まで、配偶者は95万円まで家族の所得税の控除額は同じ
- 一般の扶養(16〜18歳・23歳以上の子など)は、62万円を超えると親の税金が数万円〜10万円以上増えることがある
- 社会保険の扶養(130万円・19〜22歳は150万円)は「収入の見込み」で見る別の基準。仮想通貨の扱いは保険者に確認
- 「20万円以下なら申告不要」は給与をもらっている人の所得税の話。所得税の申告が要らない人も、住民税の申告は必要(2027年3月15日まで)
- 12月に利益を確定したら家族に伝える(親の年末調整のやり直し)
迷ったときの無料の相談先(2026年10月28日確認)
国税庁の電話相談センターは0570-00-5901(国税相談専用ダイヤル。音声案内に従って相談内容を選ぶ。8時30分〜17時、土日祝日・12月29日〜1月3日を除く)です。税理士に無料で聞くなら、各地の税理士会の無料相談会や、日本税務研究センターの電話の税務相談室(税理士が回答。一般的な質問が対象)があります。住民税・国民健康保険はお住まいの市区町村、社会保険の扶養は扶養する人の勤務先(健康保険の担当)に聞きます。窓口ごとの受付時間とリンクは仮想通貨の確定申告のやり方(税金の相談先)にまとめています。
この記事の内容は2026年10月28日時点の国税庁・日本年金機構・市区町村の公開情報にもとづく一般的な説明で、税理士の監修は受けていません。2026年分の扶養と基礎控除の数字は令和8年12月1日施行の改正後の金額です。施行後に国税庁の表記が変わった場合や、2027年度分の住民税の基準が公表された場合は更新します。個別の判断は、所轄の税務署・市区町村の税務担当・税理士に確認してください。(Coin Map編集部)
この記事で確認した一次情報(2026年10月28日)
- 国税庁 タックスアンサー No.1180(扶養控除)・No.1177(特定親族特別控除)・No.1191(配偶者控除)・No.1195(配偶者特別控除)・No.1199(基礎控除)・No.1175(勤労学生控除)・No.1800(パート収入はいくらまで所得税がかからないか)・No.1900・No.2020・No.2671(年末調整の後に扶養親族等の人数が異動したとき)・No.4402・No.4405(令和8年4月1日現在法令等)
- 国税庁「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(令和8年5月)
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)1-1〜1-3・1-7・2-1〜2-5・2-8・2-9・2-11
- 日本年金機構「従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き」(2026年9月30日更新)
- 大田区「特別区民税・都民税(住民税)が課税されない方」(2026年10月6日更新)、鳥栖市「令和8年度個人市民税のしおり」、横浜市「令和8年度税制改正(個人市民税・県民税)」(2026年4月27日更新)、新宿区「国民健康保険料」(2026年4月1日更新)、広島市「住民税の申告が必要な人」