本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「NFTを売って利益が出たけど、税金はかかる?」「ETHでNFTを買っただけでも課税されるって本当?」「ブロックチェーンゲームで稼いだトークンは申告が必要?」
NFTやブロックチェーンゲームで取引した人が、2026年分の申告の前に知っておきたいことを、国税庁の「NFTに関する税務上の取扱いについて(FAQ)」とタックスアンサーNo.1525-2を2026年10月28日に開いて確かめた内容でまとめます。仮想通貨の確定申告の全体の流れは仮想通貨の確定申告のやり方で解説しているので、この記事はNFTとゲームに絞ります。
税制の確認日:2026年10月28日
NFTの扱いは、国税庁「NFTに関する税務上の取扱いについて(情報)」(令和5年1月13日。本文の「問1」〜「問15」はこのFAQの番号)と、タックスアンサー「No.1525-2 NFTやFTを用いた取引を行った場合の課税関係」(令和8年4月1日現在法令等)で確かめています。NFTを買うのに使った暗号資産の扱いは、「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月26日版。本文の「暗号資産FAQ 1-2」などはこの番号)です。この記事は2026年分(令和8年分。申告期限は2027年3月15日)向けです。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論
NFTやゲームのトークンは、暗号資産などの財産的価値のある資産と交換できるものなら、その取引に所得税がかかります(国税庁No.1525-2)。ゲームの中でしか使えないトークンは課税されません。
ETHなどの暗号資産でNFTを買うと、支払ったETHの値上がり分が雑所得になります。買ったNFTを売った利益は原則として譲渡所得(特別控除50万円)で、売買をくり返して稼いでいる場合は雑所得です。ゲームの報酬は雑所得で、年末にまとめて計算する「簡便法」が使えます。
会社員は、NFT・ゲーム・仮想通貨などを合わせた給与以外の所得が20万円を超えると確定申告が必要で、20万円以下でも住民税の申告は必要です。
場面別の早見表(2026年分)
| 場面 | 課税 | 所得の区分 | 特別控除 | 根拠 |
|---|---|---|---|---|
| 円・クレジットカードでNFTを買った | なし | —(買っただけでは所得なし) | — | — |
| ETHなどの暗号資産でNFTを買った | あり | 支払った暗号資産の利益が雑所得 | なし | 暗号資産FAQ 1-2 |
| 買ったNFTを売った(単発・コレクション) | あり | 譲渡所得 | 最高50万円 | 問4 |
| NFTの売買をくり返して稼いでいる | あり | 雑所得(規模により事業所得) | なし | 問4(注)・No.1525-2 |
| 自分で作ったNFTを売った | あり | 雑所得(または事業所得) | なし | 問1 |
| ブロックチェーンゲームで報酬のトークンを得た | あり | 雑所得 | なし | 問8 |
| ゲームの中でしか使えないトークンを得た | なし | —(交換できるトークンに替えた時に雑所得) | — | 問8 |
| 企業から無償でトークン・NFTをもらった | あり | 一時所得 | 最高50万円 | 問7・No.1525-2 |
| 仕事の対価としてNFT・トークンを受け取った | あり | 事業所得・給与所得・雑所得 | なし | 問6 |
| NFTを持っているだけ(値上がりした) | なし | —(売るまで所得なし) | — | — |
出典:国税庁「NFTに関する税務上の取扱いについて(FAQ)」問1・問4・問6・問7・問8、タックスアンサーNo.1525-2、「暗号資産等に関する税務上の取扱いについて(FAQ)」1-2をもとにCoin Map作成(2026年10月28日確認)。国税庁のFAQは一般的な取扱いで、具体的な取引では扱いが変わる場合があるとFAQ自身に書かれています。
NFTに税金はかかる?課税されるNFTと課税されないNFT
NFTに税金がかかるかどうかは、そのNFTが暗号資産などの財産的価値のある資産と交換できるかどうかで決まります。国税庁のタックスアンサーNo.1525-2は、NFTやFT(代替性トークン。ゲーム内通貨など)が暗号資産などと交換できる場合、その取引は所得税の課税対象になり、交換できない場合は課税対象にならない、と書いています。
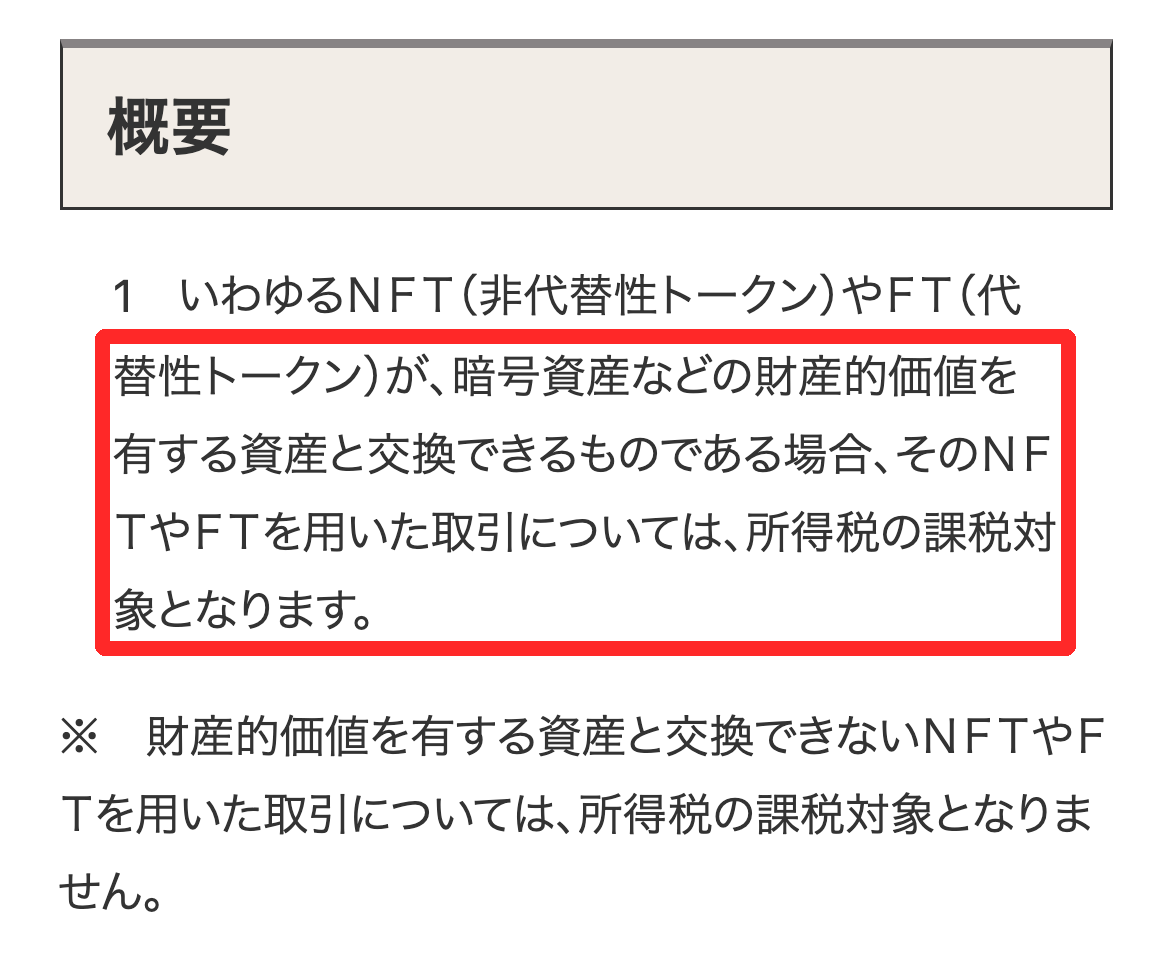
OpenSeaやMagic Edenなどのマーケットプレイスで、ETHやSOLで売り買いできるNFTは、暗号資産と交換できるので課税の対象です。一方、特定のゲームやサービスの中だけで使え、外に持ち出して売れないアイテムやポイントは、課税の対象になりません。
国税庁の暗号資産FAQ(最新版)にNFTは書かれている?
2026年10月28日時点で、国税庁の暗号資産FAQ(令和7年12月26日版、68ページ)には「NFT」の項目がありません。Coin Map編集部がFAQのPDFの全文を検索したところ(2026年10月28日に再検索)、「NFT」の語は1つも出てきませんでした。NFTの扱いを確かめるときは、次の2つを見ます。
| 資料 | 時点 | 書かれていること |
|---|---|---|
| NFTに関する税務上の取扱いについて(FAQ) | 令和5年1月(令和5年1月1日現在の法令) | 全15問。作品のNFTの販売・転売・消失・ゲーム報酬・贈与相続・源泉所得税・消費税・財産債務調書 |
| タックスアンサーNo.1525-2 | 令和8年4月1日現在法令等 | 課税対象になる条件と、所得区分のあらまし |
| 暗号資産等に関する税務上の取扱いについて(FAQ) | 令和7年12月26日版 | NFTの項目なし。NFTを買うのに使った暗号資産の計算(1-2)、取得価額(1-5)、損失(2-11)などに使う |
NFTの所得は何所得になる?
NFTの所得の区分は、手に入れ方と手放し方で変わります。No.1525-2のあらましは次のとおりです。
- 仕事の対価として受け取った:事業所得・給与所得・雑所得
- 臨時・偶発的に受け取った(無償の配布など):一時所得
- 上の2つ以外で受け取った:雑所得
- 売った:値上がり益なら譲渡所得。売買を営利目的でくり返している場合や、値上がり益と言えない場合は雑所得(規模によっては事業所得)
暗号資産の売買益は原則として雑所得ですが(暗号資産FAQ 2-2)、NFTは売った利益が「譲渡所得」になりうる点が暗号資産と違います。譲渡所得には特別控除や損失の扱いで違いがあるので、次の章から場面ごとに見ていきます。
NFTを買った時に税金はかかる?ETHで買うと「ETHを使った」利益に課税
ETHなどの暗号資産でNFTを買うと、支払った暗号資産を手放したことになり、その暗号資産の値上がり分が雑所得になります。国税庁の暗号資産FAQ 1-2は、保有する暗号資産で商品を買った場合、その暗号資産を譲渡したことになり、「商品の価額−支払った暗号資産の取得価額」が所得になると説明しています。NFTを買う場合も同じ考え方です。
円やクレジットカードでNFTを買った場合は、手放した暗号資産がないので、買った時点では所得は生じません。
たとえば、1 ETHを30万円で買って持っていて、ETHの価格が1枚50万円の時に0.5 ETHでNFTを買ったとします。
| 項目 | 計算 | 金額 |
|---|---|---|
| NFTの価額(=ETHの譲渡価額) | 50万円×0.5 ETH | 25万円 |
| 支払ったETHの取得価額 | 30万円×0.5 ETH | 15万円 |
| ETHの所得(雑所得) | 25万円−15万円 | 10万円 |
| NFTの取得費 | 購入代価+購入の際に要した費用 | 25万円+手数料など |
ETHの取得価額は、総平均法か移動平均法で計算した1枚あたりの価額を使います(暗号資産FAQ 1-2の注)。金額は説明用の例です。
NFTを買っただけなのに10万円の所得が出るのは、ETHが30万円から50万円に値上がりしていたからです。NFTを売っていなくても、ETHで買った年に課税されることがあるので、年の途中でNFTを買った人は、支払ったETHの取得価額と、買った日のETHの価格を記録しておきます。
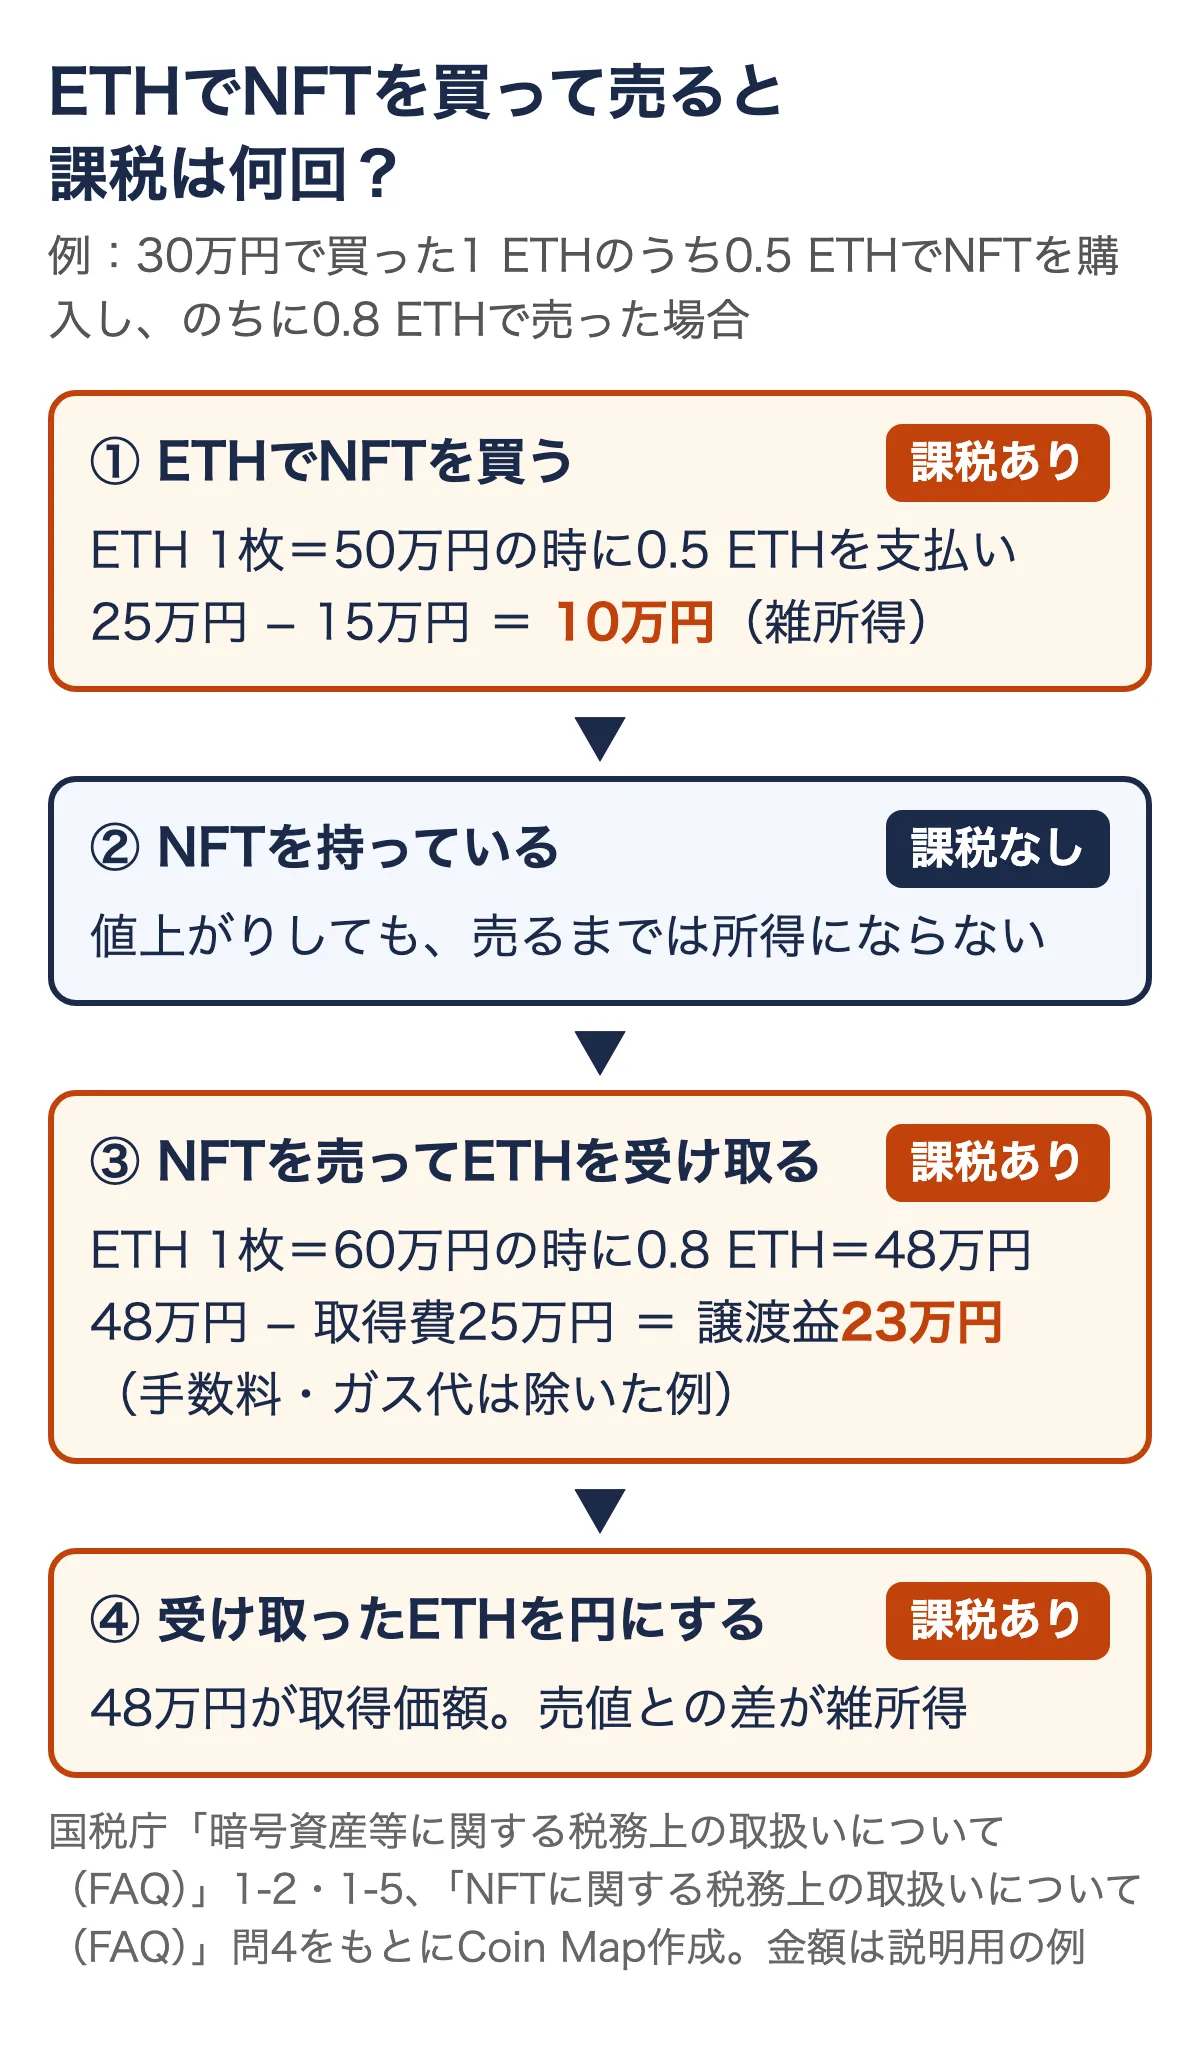
この例では、NFTを買う・売る・受け取ったETHを円にする、の3回の時点で、それぞれ計算が必要です。売った時の計算は次の章で説明します。NFTを売って受け取ったETHを日本円に換える国内の取引所の選び方は、OKJ(オーケーコイン・ジャパン)の始め方でも解説しています。
NFTを売った時の税金は?譲渡所得と雑所得の分かれ目
買ったNFTを売って得た利益は、原則として譲渡所得になり、最高50万円の特別控除が使えます(NFT FAQ問4)。ただし、NFTの売買が営利を目的として継続的に行われている場合などは、譲渡所得ではなく雑所得(または事業所得)になります。
譲渡所得の金額は、次の式で計算します。
譲渡所得の金額 = NFTの転売収入 − NFTの取得費 − NFTの譲渡費用 − 特別控除額(最高50万円)
- 転売収入:ETHなどのトークンで受け取った場合は、そのトークンの時価(問4注1)
- 取得費:NFTの購入代価と、購入の際に要した費用の合計(問4注2)
- 譲渡費用:売るために要した費用(問4注3)
- 特別控除:50万円。譲渡益が50万円以下なら、その金額まで(問4注4)
同じ利益でも、譲渡所得と雑所得でいくら違う?
前の章の例で、取得費25万円のNFTを、ETHが1枚60万円の時に0.8 ETH(48万円)で売ったとします。手数料やガス代を除くと、利益は23万円です。
| 項目 | 譲渡所得の場合 | 雑所得の場合 |
|---|---|---|
| 当てはまる人 | 気に入ったNFTを買い、値上がりして手放した | NFTを営利目的でくり返し売買している |
| 利益(48万円−25万円) | 23万円 | 23万円 |
| 特別控除 | 23万円(利益の額まで) | なし |
| 所得の金額 | 0円 | 23万円 |
| 5年を超えて持っていた場合 | 長期譲渡所得として、所得の2分の1を合算(No.1460) | 持っていた期間で変わらない |
| 損が出た場合 | 給与などと損益通算できる。ただし主に趣味・娯楽・鑑賞目的で持っていたNFTはできない(問4注5) | ほかの所得と損益通算できない(雑所得の中では通算できる) |
出典:国税庁「NFTに関する税務上の取扱いについて(FAQ)」問1・問4、タックスアンサーNo.1460をもとにしたCoin Map試算(金額は説明用の例。2026年10月28日確認)。特別控除50万円は、その年の総合課税の譲渡所得全体(短期と長期の合計)で50万円までです。
譲渡所得と雑所得のどちらになるかで、税金が大きく変わります。国税庁は「営利を目的として継続的に行われている場合」に雑所得(または事業所得)になるとしていますが、何回・何円からという数字の線は示していません。売買の回数や頻度、利益を目的に仕入れて売っているかなどで個別に判断されるので、自分がどちらに当たるか迷う場合は、所轄の税務署か税理士に確認してください。
なお、譲渡益は売った時に受け取ったETHの時価で計算します。売ったNFTの代金をETHのまま持っていても、売った時点で所得が確定します。受け取ったETHは48万円が取得価額になり、あとでETHを円に換えた時は、その差額が暗号資産の雑所得になります。
自分で作ったNFTを売った場合(クリエイター)は?
デジタルアートを自分で作り、NFTにして売った利益は、雑所得(または事業所得)になります(NFT FAQ問1)。国税庁は、この取引を「デジタルアートの閲覧に関する権利」の設定と位置づけていて、転売(問4)とは扱いが違います。
- 雑所得の金額=NFTの譲渡収入−NFTに係る必要経費
- NFTの売上原価は、NFTを組成(ミント)するのにかかった費用。デジタルアートの制作費は含まれない(問1注2)
- 雑所得の赤字は、給与などほかの所得と損益通算できない(問1注3)
個人事業者として作品のNFTを日本の消費者に売る場合は、消費税の課税対象(電気通信利用役務の提供)になるとされています(問11)。消費税を納める義務があるかどうかは、売上の規模などで別に判定します。二次流通で入るロイヤリティ(売上の一部の分配)については、国税庁のFAQに個別の記載がないため、扱いは税務署・税理士に確認してください。
ブロックチェーンゲームの報酬に税金はかかる?
ブロックチェーンゲームで報酬として得たトークンは、原則として雑所得として課税されます(NFT FAQ問8)。ただし、そのトークンがゲームの中でしか使えない(ゲーム内の資産以外と交換できない)場合は、課税の対象になりません。
雑所得の金額は「ゲームの収入金額−ゲームの必要経費」で計算します。
- 収入金額:ゲームで得たトークンの総額。取得のたびに評価するのが原則だが、トークンの数で増減を管理して、月末か年末にまとめて評価してもよい(問8注1)
- 必要経費:報酬を得るために使ったトークンの取得価額の総額。購入したトークンは購入価額、ゲームで得たトークンは収入金額にした金額(問8注2)
- 時価が分からない場合:暗号資産に直接交換できないなどの理由で時価の算定が難しければ、時価を0円としてよい。その場合は、暗号資産と交換できる別のトークンに替えた時に、そのトークンの価額を雑所得として申告する
年末にまとめて計算する「簡便法」とは?
ゲームのトークンは取得と使用が頻繁で、1回ごとに円で評価するのは大変です。そこで国税庁は、トークンの数で所得を計算し、年末の換算レートで一度に円に直す「簡便法」で計算してよいとしています。
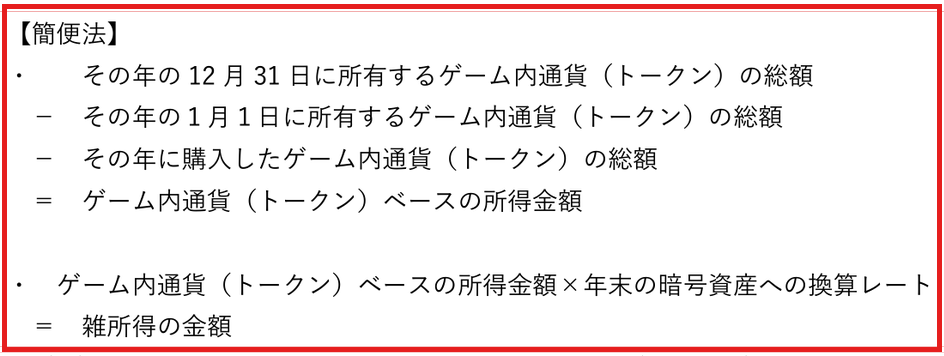
たとえば、あるゲームのトークンで次のような1年だったとします(数字は説明用の例)。
| 項目 | 数量・金額 |
|---|---|
| 1月1日に持っていたトークン | 1,000枚 |
| その年に購入したトークン | 500枚 |
| 年の途中でETHに交換したトークン | 2,000枚(受け取ったETHの価額 5万円) |
| 12月31日に持っていたトークン | 3,000枚 |
| トークンベースの所得 | 3,000−1,000−500=1,500枚 |
| 年末の換算レート | 1枚=20円 |
| 年末の評価額 | 1,500枚×20円=3万円 |
| 雑所得の金額 | 3万円+ETHに交換した分5万円=8万円 |
Coin Map試算(数字は説明用の例)。計算式は国税庁「NFTに関する税務上の取扱いについて(FAQ)」問8の【簡便法】と(注)のとおり。年の途中で暗号資産に交換したトークンがある場合は、交換で受け取った暗号資産の価額を加えます。
交換で受け取ったETHは5万円が取得価額になり、そのETHをあとで売った時は、暗号資産の雑所得として別に計算します。
キャラクターのNFTを買った費用や、スカラーの分配は?
報酬を得るために使ったトークンは必要経費になります(問8注2)。プレイに使うキャラクターやアイテムのNFTを買った費用、他人にNFTを貸してプレイしてもらう「スカラー」の分配の扱いは、国税庁のFAQに個別の記載がありません。No.1525-2は、仕事(役務提供)の対価としてNFTやトークンを受け取った場合は事業所得・給与所得・雑所得に区分するとしているので、プレイした側が受け取る分配はこれに当たると考えられますが、契約の内容で変わるため、金額が大きい人は税務署か税理士に確認してください。
エアドロップ・無料ミント・ガス代はどう扱う?
企業から無償でもらったNFTやトークンは、原則として一時所得になり、最高50万円の特別控除が使えます(NFT FAQ問7、No.1490)。問7は、商品を買った時に購入先の法人から無償でトークンをもらった場合を、法人からの贈与として一時所得に区分しています。
- 一時所得の収入金額は、もらったトークンの時価
- 暗号資産などと交換できず時価の算定が難しい場合は、時価0円としてよい(問7注)
- 一時所得の金額=総収入金額−収入を得るために支出した金額−特別控除(最高50万円)。給与などと合算するのは、その2分の1(No.1490)
No.1525-2も、臨時・偶発的にNFTやFTを取得した場合は一時所得としています。ただし、タスクをこなした報酬として配られる場合など、何かの対価として受け取ったものは雑所得などになりえます。暗号資産のエアドロップ全般の扱いと最新の配布状況は、仮想通貨エアドロップ最新情報にまとめています。
無料ミントのNFTは?
ガス代だけ払ってNFTを無料でミントした場合の扱いは、国税庁のFAQに個別の記載がありません。ミントした時点でのNFTの時価が分かるか、そのNFTが暗号資産と交換できるかで考え方が変わりうるので、金額が大きい場合は税務署か税理士に確認してください。売った時の取得費には、ミントで支払ったガス代などの費用を含めて記録しておくと、後で計算しやすくなります。
ガス代や販売手数料は経費になる?
NFT FAQ問4は、取得費を「購入代価と購入の際に要した費用の合計」、譲渡費用を「譲渡に要した費用」としています。買う時に払ったガス代は取得費、売る時に払ったマーケットプレイスの手数料やガス代は譲渡費用として、それぞれ差し引く考え方です。
ガス代をETHで払った場合、そのETHも「暗号資産で支払った」ことになるため、暗号資産FAQ 1-2の考え方では、支払ったETHの値上がり分も計算に入ります。ガス代そのものの扱いはFAQに個別の記載がないので、1件ずつの金額が小さくても、取引ごとに日時・数量を残しておきます。売買に失敗したトランザクションのガス代の扱いも、FAQに記載はありません。
NFTの税金はいくらから申告が必要?会社員・学生・主婦の目安
給与を1か所から受けて年末調整が済んでいる会社員は、NFT・ゲーム・仮想通貨などを合わせた給与以外の所得が20万円を超えると、所得税の確定申告が必要です(国税庁No.1900)。判定には、売った金額ではなく、取得費や特別控除を引いた後の「所得」を使います。
| 会社員の例(給与1か所・年末調整あり) | 給与以外の所得 | 所得税の確定申告 |
|---|---|---|
| NFTを1点売って利益23万円(譲渡所得)、ほかになし | 23万円−特別控除23万円=0円 | 不要(住民税は市区町村に確認) |
| ETHでNFTを買い、ETHの利益10万円(雑所得)+ゲーム報酬8万円(雑所得) | 18万円 | 不要(住民税の申告は必要) |
| 上の18万円に、NFTの売買をくり返した利益23万円(雑所得) | 41万円 | 必要 |
金額は本文の例。譲渡所得か雑所得かの判定は個別に行われます。
20万円以下でも、注意点が3つあります。
- 住民税には20万円の基準がないので、所得があれば住民税の申告が必要です(1月1日に住んでいた市区町村へ)
- 医療費控除やふるさと納税(6団体以上)などで確定申告をするなら、20万円以下の所得も含めて申告します(No.1900のQA)
- 給与の収入が2,000万円を超える人や、給与を2か所以上から受けている人などは、判定のしかたが違います(No.1900)
会社員の判定と住民税の申告のしかたは、会社員の仮想通貨の税金で詳しく解説しています。
学生・主婦・無職の人は?
給与のない人には、20万円の基準はありません。NFTやゲームの所得をほかの所得と合わせた合計が、基礎控除などの所得控除の合計を超えると、確定申告が必要です。所得控除の額は人によって違い、基礎控除も所得の額で変わるので、国税庁のタックスアンサー(No.1199 基礎控除)で自分の額を確かめてください(2026年分は、合計所得489万円以下なら104万円)。
家族の扶養に入っている人は、NFTやゲームの所得も「合計所得金額」に入るため、金額によっては扶養から外れることがあります。年の途中で大きな利益が出たら、早めに家族と確認しておきます(2026年分は、合計所得が62万円を超えると税金の扶養から外れます。学生・主婦・無職の線は仮想通貨の利益で扶養は外れる?で整理しています)。税額の目安は仮想通貨の利益、税金はいくら?で計算できます。
NFTの税金は申告しないとばれる?
NFTの取引はブロックチェーン上に記録が残り、ETHを買った国内の取引所にも入出金の記録が残るため、「ばれない」と考えるのは危険です。税務署が仮想通貨の取引を知るルートには、国内の取引所への情報照会、銀行の国外送金等調書、2027年から始まる暗号資産の国際的な情報交換(CARF)などがあります。
- ブロックチェーンの記録:ウォレットのアドレスごとに、NFTの売買・送受信の履歴を誰でも見られる
- 国内の取引所の記録:ETHを買った・ウォレットへ送った・円に換えた記録が残る
- 財産債務調書:年末に暗号資産などと交換できるNFTを持っていて、提出基準(所得2,000万円超かつ財産3億円以上など、No.7457)に当たる人は、NFTを「その他の財産」として記載する(NFT FAQ問13・問14)。海外のマーケットプレイスで買ったNFTも、国外財産調書ではなく財産債務調書の対象(問15)
申告漏れの把握の仕組みと、あとから申告する場合のペナルティ(無申告加算税など)は、仮想通貨の税務調査とペナルティで解説しています。申告を忘れていたら、税務署から連絡が来る前に自分で期限後申告をするほうが、加算税は軽く済みます。
NFTが盗まれた・消えた時は、損を差し引ける?
第三者の不正アクセスでNFTが消えた場合、そのNFTが「生活に通常必要でない資産」や事業用の資産に当たらず、盗難などに当たるときは、雑損控除の対象になります(NFT FAQ問5)。損失の額は消えた時点の時価で、分からなければ購入金額でよいとされています。
ただし、主に趣味・娯楽・鑑賞の目的で持っていたNFTは「生活に通常必要でない資産」に当たり、雑損控除の対象になりません(問5注1)。事業用の資産として持っていたNFTは、事業所得や雑所得の必要経費になります。承認(Approve)を悪用された被害を広げないための手順は、revoke.cashの使い方で解説しています。
NFT・ゲームの取引履歴はどう集める?
NFTのマーケットプレイスやウォレットには、国内の取引所のような「年間取引報告書」はないので、取引ごとの記録を自分で集めます。年末にまとめて探すと、ガス代や当時のETHの価格を追うのに時間がかかるので、取引のたびに次の項目を残しておくのが確実です。
| 記録する項目 | どこで分かるか | 使い道 |
|---|---|---|
| 日時・NFTの名前・トークンID | マーケットプレイスの履歴、ブロックエクスプローラー(Etherscan・Solscanなど) | どのNFTをいつ売買したか |
| 支払った・受け取った暗号資産の数量 | 同上(トランザクションの詳細) | NFTの取得費・転売収入 |
| その時点の暗号資産の円の価格 | 国内の取引所の価格など | 円に換算する |
| ガス代・販売手数料 | トランザクションの詳細、マーケットプレイスの明細 | 取得費・譲渡費用 |
| トランザクションハッシュ | ブロックエクスプローラー | 税務署に説明する時の根拠 |
| ゲームのトークンの1月1日・12月31日の数量、購入・交換の数量 | ゲームの画面・ウォレット | 簡便法の計算 |
ETHを買った・送った・円に換えた記録は、国内の取引所の取引履歴と年間取引報告書で確かめます。出し方は国内8社の年間取引報告書の出し方の一覧、コインチェックの確定申告のやり方やbitFlyerの確定申告のやり方で解説しています。SolanaのNFTをPhantomで扱っている人は、Phantom(ファントム)ウォレットの使い方も参考にしてください。
取引の件数が多い人は、ウォレットのアドレスを読み込める損益計算ツールを使うと、NFTの売買や暗号資産の交換をまとめて計算できます。たとえば【CRYPTACT(クリプタクト)】 は、料金プランの機能一覧に「ウォレットアドレス同期」「NFT取引の自動識別」を載せています(NFT取引の自動識別は無料プランにも含まれる。2026年10月28日確認)【PR】。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です。ツールが自動で付けた取引の種類(売買・送金・無償取得など)が実際と合っているかは、自分で確かめます。
NFT・ブロックチェーンゲームの税金のよくある質問
Q. NFTを日本円やクレジットカードで買った。税金はかかる?
買った時点ではかかりません。暗号資産を手放していないからです。そのNFTを売った時に、売値と取得費の差が譲渡所得(または雑所得)になります。
Q. NFTを売ったが、ETHのまま持っている。円にしていなくても課税される?
課税されます。NFTを売ってETHを受け取った時点で、そのETHの時価が転売収入になります(NFT FAQ問4注1)。円に換えた時は、受け取った時のETHの時価を取得価額として、別に暗号資産の損益を計算します。
Q. NFTの売買で損をした。給与と相殺できる?
NFTの売却が譲渡所得に当たる場合、損は原則として給与などと損益通算できます。ただし、主に趣味・娯楽・鑑賞の目的で持っていたNFTの損は、ほかの所得と通算できません(総合譲渡所得の中では通算できます。問4注5)。売買をくり返していて雑所得になる場合や、暗号資産の損は、ほかの所得と通算できません(暗号資産FAQ 2-11)。
Q. 海外のマーケットプレイスで売買した。日本で申告が必要?
日本に住んでいる人(居住者)は、国内・海外を問わず、すべての所得が課税の対象です(NFT FAQ問3の解説)。マーケットプレイスがどこの国のものかは関係ありません。海外取引所を使っている人の申告は海外取引所の税金と確定申告のやり方で解説しています。
Q. 仮想通貨の分離課税(20%)が始まったら、NFTも対象になる?
2026年10月28日時点で、NFTを分離課税の対象とする公表は確認できていません。分離課税の対象は、国内の登録業者に対する暗号資産の譲渡などです。始まる時期を決める政令も、2026年10月28日時点で未公布です(施行日の政令の状況)。最新の状況は仮想通貨の分離課税はいつから?で追っています。
Q. NFTを家族に贈った・相続した場合は?
自分で作ったNFTを知人に無償で贈っても、贈った人に所得税はかかりません(問2)。個人から経済的価値のあるNFTを贈与・相続で受け取った人には、贈与税・相続税がかかり、NFTの価額は書画骨とう品の評価に準じて個別に評価します。市場の取引価格があるNFTは、その価格で評価してかまいません(問9)。
Q. NFTを買っただけで売っていない。年末に値上がりしていたら課税される?
個人の場合、持っているだけのNFTの値上がりには課税されません。ただし、ETHなどの暗号資産で買った場合は、買った時点で支払った暗号資産の利益が課税されます(暗号資産FAQ 1-2)。
Q. 確定申告書のどこに書く?
譲渡所得は「総合譲渡」、雑所得は「雑所得(その他)」、一時所得は「一時所得」の欄に入力します。国税庁の確定申告書等作成コーナーで、所得の種類を選んで入力します。暗号資産の売買を含めた申告の流れは仮想通貨の確定申告のやり方で解説しています。
まとめ:NFT・ブロックチェーンゲームの税金(2026年分)
- 暗号資産などと交換できるNFT・トークンの取引は課税。ゲームの中でしか使えないものは課税なし(No.1525-2)
- ETHなどでNFTを買うと、支払ったETHの値上がり分が雑所得(暗号資産FAQ 1-2)
- 買ったNFTの転売益は原則として譲渡所得で、特別控除50万円。売買をくり返して稼いでいれば雑所得(問4)
- 自作のNFTの販売は雑所得(または事業所得)。制作費は売上原価に入らない(問1)
- ゲームの報酬は雑所得。年末の数量と換算レートでまとめて計算する簡便法が使える(問8)
- 企業から無償でもらったNFT・トークンは一時所得(問7)
- 会社員は給与以外の所得の合計が20万円超で確定申告。20万円以下でも住民税の申告は必要
- ブロックチェーンと取引所に記録が残る。取引ごとに日時・数量・円の価格・ガス代を記録しておく
迷ったときの無料の相談先(2026年10月28日確認)
国税庁の電話相談センターは0570-00-5901(国税相談専用ダイヤル。音声案内に従って相談内容を選ぶ。8時30分〜17時、土日祝日・12月29日〜1月3日を除く)です。税理士に無料で聞くなら、各地の税理士会の無料相談会や、日本税務研究センターの電話の税務相談室(税理士が回答。一般的な質問が対象)があります。住民税は、お住まいの市区町村の税務担当に聞きます。窓口ごとの受付時間とリンクは仮想通貨の確定申告のやり方(税金の相談先)にまとめています。
この記事の内容は2026年10月28日時点の国税庁の公開情報にもとづく一般的な説明で、税理士の監修は受けていません。国税庁のNFTのFAQは令和5年1月1日現在の法令にもとづく一般的な取扱いで、具体的な取引では扱いが変わる場合があります。個別の判断は、所轄の税務署・市区町村の税務担当・税理士に確認してください。(Coin Map編集部)
この記事で確認した一次情報(2026年10月28日)
- 国税庁「NFTに関する税務上の取扱いについて(情報)」(令和5年1月13日)問1〜問15
- 国税庁 タックスアンサー No.1525-2(NFTやFTを用いた取引を行った場合の課税関係)
- 国税庁「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月26日版)1-2・1-5・2-2・2-3・2-11
- 国税庁 タックスアンサー No.1460(譲渡所得)・No.1490(一時所得)・No.1900(給与所得者で確定申告が必要な人)とそのQA・No.1199(基礎控除)・No.7457(財産債務調書)(いずれも令和8年4月1日現在法令等)