本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「bitFlyerで少し利益が出たけど、確定申告はいる?」「年間取引報告書が郵送で届かない」「申告書の『支払者の所在地』に何を書けばいいの?」
国内の暗号資産(仮想通貨)取引所bitFlyer(ビットフライヤー)を使っている人の確定申告は、bitFlyerが出す「年間取引報告書」の数字を、国税庁の「暗号資産の計算書」に入れるのがいちばん簡単な方法です。この記事では、bitFlyer公式FAQ・国税庁のFAQと説明書を2026年10月2日に確認した内容をもとに、報告書の出し方から申告書の入力欄の書き方までを順番にまとめます。
税制の確認日:2026年10月10日
税金のルールは、国税庁のタックスアンサー(令和8年4月1日現在法令等)と「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月版)、住民税は総務省と市区町村の案内で確かめています。この記事は2026年分(令和8年分。所得税の申告期限は2027年3月15日)向けです。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論
bitFlyerの年間取引報告書はPDFの電子交付だけで、郵送はされません。ログインして「お取引レポート」→「お取引レポートのダウンロード」→「年次」で出し、その数字を国税庁の「暗号資産の計算書(総平均法用)」に入れれば所得を計算できます。
申告書の「所得の生ずる場所」には東京都港区赤坂9-7-1(またはbitFlyerの法人番号 2011101068824)、「支払者の氏名・名称」には株式会社bitFlyerと入力します。ほかの取引所も使った人は「株式会社bitFlyerほか」とします。
会社員で給与以外の所得が年20万円以下なら所得税の確定申告は不要ですが、住民税の申告は別に必要です。2026年分の申告期限は2027年3月15日です。
bitFlyerで利益が出たら確定申告は必要?
bitFlyerで暗号資産を売ったり交換したりして利益が出た個人は、原則として総合課税の雑所得として確定申告が必要です。bitFlyer公式FAQ(9-9)も、年間の約定ベースの確定した損益で利益が出た場合は、一般に雑所得として確定申告が必要だと案内しています。
ただし、全員が所得税の確定申告をするわけではありません。次の表で、自分がどれに当たるかを確認してください。
| あなたの状況 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 会社員(給与1か所・年末調整済み)で、bitFlyerなど給与以外の所得の合計が20万円超 | 必要 | 確定申告をすれば不要(申告書の住民税の欄で済む) |
| 会社員で、給与以外の所得の合計が20万円以下 | 不要 | 必要(市区町村へ) |
| 会社員で、医療費控除・ふるさと納税(ワンストップ特例を使わない)のために確定申告をする | 必要(20万円以下の暗号資産の所得も含めて書く) | 確定申告で済む |
| 個人事業主・フリーランス・年金生活者・無職の人 | ほかの所得と合わせて判断(20万円の基準はない) | — |
| 1年間、買って持っているだけ(売却・交換・支払いをしていない) | bitFlyerの売買分は不要 | — |
出典:国税庁 タックスアンサーNo.1900「給与所得者で確定申告が必要な人」、国税庁「スマホで確定申告(暗号資産編)」、bitFlyer公式FAQ 9-9。2026年10月2日確認。
「20万円以下なら何もしなくてよい」は誤りです。所得税の確定申告が不要でも、住民税には20万円の基準がないため、市区町村への住民税の申告が別に必要です。また、ステーキング報酬やキャンペーンでもらった暗号資産も「所得」に入るので、売買の利益と合わせて20万円を超えるかを判断します(後半の「ステーキング・キャンペーンの税金」で解説)。
bitFlyer以外の取引所も使っている人や、取引所を問わない確定申告の全体の流れ(判定・損益の計算・必要書類・e-Taxの入力)を先に知りたい人は、仮想通貨の確定申告のやり方にまとめています。
税金がかかるタイミングは?日本円の出金は関係ある?
bitFlyerで所得が発生するのは、次のようなときです(国税庁FAQ 1-1〜1-3・1-7)。
- 暗号資産を日本円に売ったとき(販売所・かんたん取引所・Lightning現物)
- 暗号資産同士を交換したとき(例:Lightning現物のETH/BTCでETHをBTCに替える)
- 暗号資産で商品やサービスの代金を払ったとき
- bitFlyer Crypto CFD・Lightning Futuresのポジションを決済したとき
- ステーキング報酬・定期貸しコインの貸借料・キャンペーン報酬などで暗号資産を受け取ったとき
bitFlyerから銀行口座へ日本円を出金すること自体は、課税のタイミングではありません。利益は「売った年」の所得になり、売った日本円をいつ出金したかは関係ありません。課税の対象になるのは、毎年1月1日から12月31日までに行った取引です(bitFlyer公式FAQ 9-34)。2026年分(2026年1月〜12月の取引)の申告・納税の期限は2027年3月15日(月)です。
税率はいくら?利益50万円・100万円の目安
bitFlyerの利益は総合課税なので、給与などと合わせた課税所得によって税率が変わります(bitFlyer公式FAQ 9-33も同じ説明)。所得税(5〜45%)×1.021(復興特別所得税)+住民税10%で計算した目安は次のとおりです。
| 課税所得の段階 | 税率の合計(目安) | 利益50万円の税金 | 利益100万円の税金 |
|---|---|---|---|
| 195万円以下 | 約15.1% | 約7.6万円 | 約15.1万円 |
| 195万〜330万円 | 約20.2% | 約10.1万円 | 約20.2万円 |
| 330万〜695万円 | 約30.4% | 約15.2万円 | 約30.4万円 |
| 695万〜900万円 | 約33.5% | 約16.7万円 | 約33.5万円 |
| 900万〜1,800万円 | 約43.7% | 約21.8万円 | 約43.7万円 |
※利益を足しても同じ段階に収まる場合の概算。住民税の均等割や控除の変化は含みません。
たとえば課税所得250万円の会社員がbitFlyerで50万円の利益を出すと、約10.1万円の税金が増える計算です。年収別の手取りは仮想通貨の税金シミュレーションで詳しく計算しています。
株やFXの損と相殺できる?損失は繰り越せる?
できません。bitFlyer公式FAQ(9-31・9-32)によると、暗号資産の利益は総合課税の雑所得で、株式の譲渡所得や、FX・国内の先物・オプションの「先物取引に係る雑所得」(申告分離課税)とは損益を通算できません。国税庁FAQ 2-11でも、暗号資産の雑所得の損失は給与など他の所得から差し引けないとされています。暗号資産の損失を翌年に繰り越す制度も、2026年分にはありません。
一方、同じ年の暗号資産どうしの利益と損失(bitFlyerの現物とCrypto CFD、bitFlyerと別の取引所など)は、雑所得の中で合算できます。
bitFlyerの確定申告に必要な書類は?
bitFlyerだけで取引した会社員なら、必要なのは「年間取引報告書」「源泉徴収票」「暗号資産の計算書」「マイナンバーが分かるもの」の4つです。国税庁の「スマホで確定申告(暗号資産編)」でも、源泉徴収票と暗号資産の計算書を用意して申告書を作る流れが示されています。
| 書類 | どこで手に入る | 使い道 | 必要な人 |
|---|---|---|---|
| 年間取引報告書(PDF) | bitFlyerの「お取引レポート」(郵送なし) | 計算書に入れる数字(購入・売却・証拠金の損益・手数料) | bitFlyerにアカウントがある全員 |
| 暗号資産の計算書(総平均法用) | 国税庁のホームページ(Excel) | 所得金額を自動計算する | 自分で計算する人 |
| 源泉徴収票 | 勤務先(年末〜1月ごろ) | 給与の金額を申告書に入れる | 会社員 |
| マイナンバーカード(またはID・パスワード) | 市区町村/税務署 | e-Taxで送信する | e-Taxで出す人 |
| 取引履歴(CSV) | bitFlyerの「お取引レポート」 | 損益計算ツールに取り込む・明細の確認 | 他の取引所も使う人、ツールで計算する人 |
| 前年の計算書(または前年末の残高) | 去年自分で作ったもの | 計算書の「年始残高」に入れる | 前年以前から暗号資産を持っている人 |
出典:bitFlyer公式FAQ 9-28・9-30・9-35、国税庁「スマホで確定申告(暗号資産編)」、国税庁FAQ 2-8。2026年10月2日確認。
前年以前からbitFlyerでビットコインなどを持っている人は、「前年末の数量と金額(取得価額)」が必要です。国税庁FAQ 2-8は、前年末の数量・金額が分からない場合は、自分で前年分の計算書を作って計算するよう案内しています。初めて申告する年に、それまでの年の分もさかのぼって作ることになるので、早めに始めてください。
bitFlyerの年間取引報告書はどこでダウンロードする?郵送はされる?
bitFlyerの年間取引報告書は郵送されず、ログインして「お取引レポート」からPDFでダウンロードします。bitFlyer公式FAQ(9-28)は「電子交付のみ」で、郵送など書面送付の依頼は受け付けていないと明記しています。紙が必要な人は、自分で印刷します。
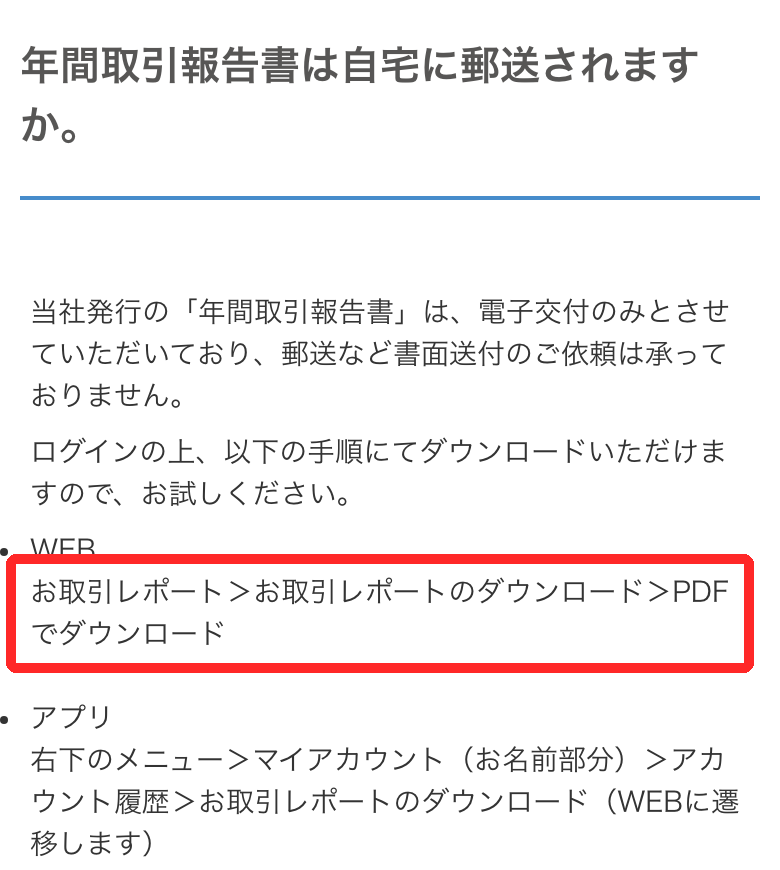
Web(パソコン)での出し方
- bitFlyerにログインし、左側のメニューから「お取引レポート」を開く
- 「お取引レポートのダウンロード」を選ぶ
- 報告書の種類で「取引報告書 兼 取引残高報告書 兼 証拠金受領通知書」を選ぶ
- 「年次」を選び、「PDFでダウンロード」で保存する
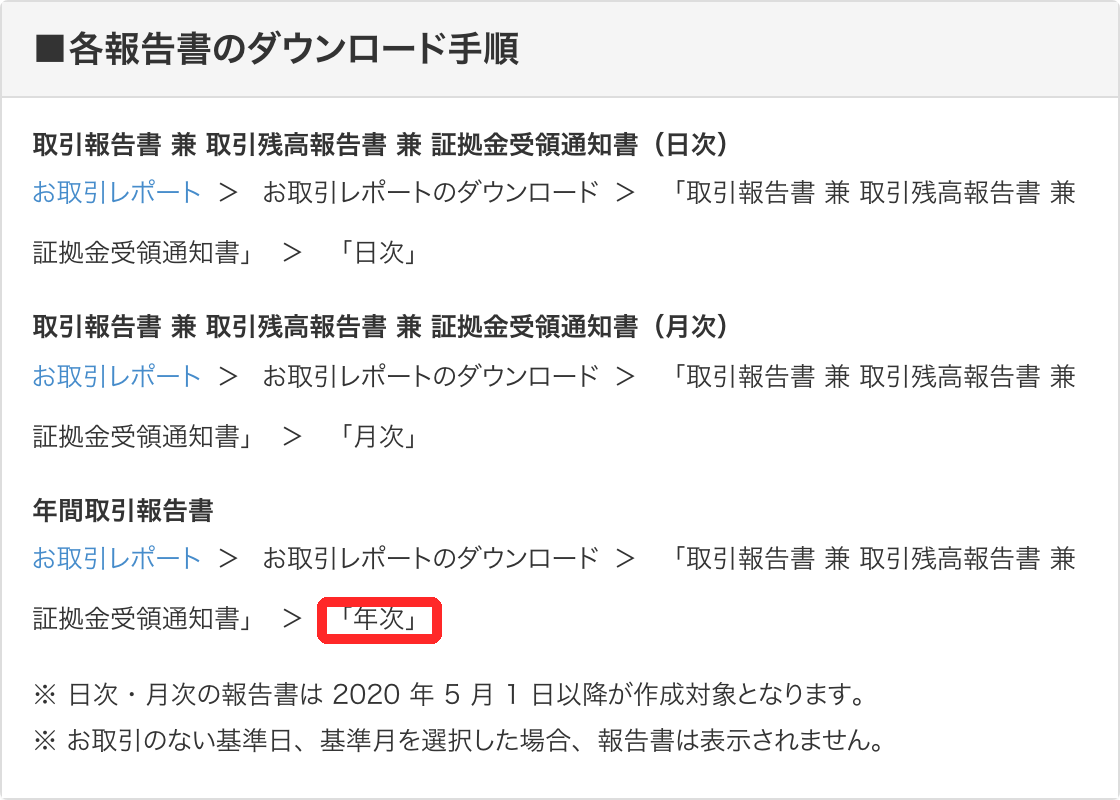
「当社が交付する取引報告書等について」のページでは、年間取引報告書も日次・月次と同じ「取引報告書 兼 取引残高報告書 兼 証拠金受領通知書」の中で「年次」を選ぶ手順になっています。「年次」を選ぶのがポイントで、日次・月次のPDFを集めても年間の合計にはなりません。
アプリ(スマホ)での出し方
bitFlyerアプリでは、右下のメニュー →「マイアカウント」(自分の名前の部分)→「アカウント履歴」→「お取引レポートのダウンロード」の順に進みます(公式FAQ 9-28・9-29)。最後はWebの画面に移るので、そこから上の手順3・4と同じように「年次」のPDFを出します。
年間取引報告書はいつ出る?誰に出る?
bitFlyerの年間取引報告書は、bitFlyerにアカウントを持っているすべての人が対象です(「当社が交付する取引報告書等について」)。取引をしていない年でも対象に含まれます。
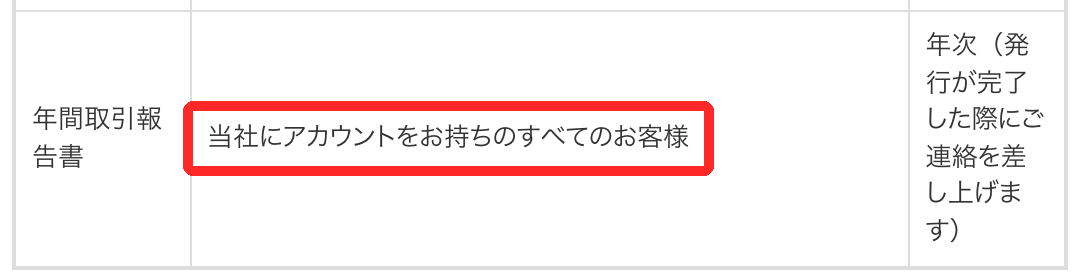
発行のタイミングは「年次(発行が完了した際にご連絡を差し上げます)」とだけ書かれていて、具体的な発行日は公式に記載がありません(2026年10月2日確認)。2026年分の報告書は、年が明けてbitFlyerから発行の連絡が来たら、早めにダウンロードしてPDFを保存してください。
bitFlyerが交付する報告書は、次の3種類です。
| 報告書 | 対象になる人 | 発行のタイミング | 確定申告での使い道 |
|---|---|---|---|
| 日次 | その日に入出金・振替・現物取引・証拠金取引をした人、建玉を持っている人 | 翌日の午後5時ごろ | 個別の取引の確認 |
| 月次 | その月に取引した人、または残高がある人 | 翌月7日の午後5時ごろ | 月末の残高の確認 |
| 年次(年間取引報告書) | アカウントを持つすべての人 | 発行が完了したら連絡(日付の記載なし) | 計算書に入れる。確定申告の中心 |
出典:bitFlyer「当社が交付する取引報告書等について」。日次・月次の報告書は2020年5月1日以降が作成対象。2026年10月2日確認。
報告書の対象になる取引は、販売所、かんたん取引所、Lightning現物の現物取引と、bitFlyer Crypto CFD・Lightning Futuresの証拠金取引、そして入出金・振替です。Crypto CFDだけを使っている人も、年間取引報告書を確認してください。
年内にやっておくこと:実特法の届出書(CARF)
bitFlyer公式FAQ(38-1)によると、2025年12月31日時点でbitFlyerの口座を持っている人は、2026年12月31日までに「実特法に基づく届出書」を出す必要があり、出さないと2027年1月1日からサービスの利用に制限が生じる可能性があります。これは暗号資産の取引情報を各国の税務当局で交換する国際ルール(CARF)に合わせた手続きです。2027年以降もbitFlyerを使い続けるなら、年内に出しておいてください。提出の画面は、bitFlyerの公式FAQ 38-3に案内があります。
年間取引報告書の見方は?国税庁の計算書への入れ方
年間取引報告書の「購入・売却の数量と金額」「証拠金取引の損益」「支払手数料」を、国税庁の「暗号資産の計算書(総平均法用)」の同じ項目に入れると、所得金額が自動で計算されます。bitFlyer公式FAQ 9-30は、年間取引報告書を使った計算方法として、国税庁の「仮想通貨に関する税務上の取扱い及び計算書について(令和7年12月)」を案内しています。
年間取引報告書に書いてある項目
国税庁FAQ 2-9は、暗号資産交換業者が出す年間取引報告書の項目を次のように説明しています(業者によって様式は異なります)。
| 報告書の項目 | 意味 | 計算書のどこに入れる |
|---|---|---|
| ① 年始数量 | 1月1日の保有数量 | (確認用。年始残高の金額は前年の計算書から) |
| ② 年中購入数量/③ 年中購入金額 | その年に買った数量と金額(取得価額) | 「2 年間取引報告書に関する事項」の購入(数量・金額) |
| ④ 年中売却数量/⑤ 年中売却金額 | その年に売った数量と金額 | 同じく売却(数量・金額) |
| ⑥ 移入数量/⑦ 移出数量 | 購入以外で受け入れた・売却以外で出した数量(他の取引所やウォレットとの送付など) | 移動だけなら入れない。暗号資産で支払った分は「3 上記2以外の取引」へ |
| ⑧ 年末数量 | 12月31日の保有数量 | 計算書の年末残高と一致するか確認 |
| ⑨ 損益合計(証拠金取引) | Crypto CFD・Lightning Futuresの決済損益の合計 | プラスなら「信用・証拠金(差益)」、マイナスなら「信用・証拠金(差損)」 |
| ⑩ 支払手数料 | bitFlyerに払った手数料 | 「手数料等」 |
出典:国税庁FAQ 2-8・2-9(令和7年12月最終改訂版に収録)、国税庁「暗号資産の計算書(総平均法用)」の欄の名前。2026年10月2日確認。
国税庁FAQ 2-9では、交換業者から無償で暗号資産を受け取った場合、その数量と時価が「年中購入」に、時価が「年中売却金額」に入る形で表示されるとしています。キャンペーンなどでもらった暗号資産が、報告書のどの欄にどう入っているかは、PDFの注記と各欄を見て確認してください。
計算書への入れ方(国税庁の4ステップ)
国税庁の「スマホで確定申告(暗号資産編)」は、計算書の入力手順を次の4つにまとめています。
- 年間取引報告書の項目を入力:取引所の名称(株式会社bitFlyer)と、購入・売却の数量と金額、証拠金取引の損益、手数料を入れる
- 暗号資産での決済などがあれば入力:報告書に載らない取引(他社での取引、暗号資産での支払いなど)を「3 上記2以外の取引に関する事項」に入れる
- 前年末の残高があれば「年始残高」に入力:前年の計算書の年末残高(数量・金額)を書き写す
- 売却価額・売却原価・所得金額が自動計算される:計算書の【参考】欄の収入金額と必要経費を、申告書に転記する
計算書は暗号資産の種類ごとに1枚(シート)ずつ作ります。国税庁のExcelには計算書①〜⑩の10枚のシートがあるので、BTC・ETH・XRPのように銘柄ごとにシートを分けて入力します。
計算例:BTCを売り、Crypto CFDでも利益が出た会社員
前提(金額は説明用の例)
- 前年末に0.01BTCを持っていた(前年の計算書の年末残高:0.01BTC・10万円)
- 2026年に販売所で0.03BTCを45万円分買った(年間取引報告書の年中購入)
- 2026年に0.02BTCを34万円で売った(年中売却)
- bitFlyer Crypto CFDの損益合計がプラス3万円
計算書で自動計算される内容(総平均法)
- 総平均単価:(10万円+45万円)÷(0.01+0.03)BTC=1BTCあたり1,375万円
- 売却原価:0.02BTC×1,375万円=27.5万円
- 現物の所得:売却価額34万円−売却原価27.5万円=6.5万円
- Crypto CFDの差益3万円を足して、bitFlyerの所得は合計9.5万円
- 年末残高:0.02BTC・27.5万円(翌年の計算書の年始残高になる)
この人が会社員で、ほかに副収入がなければ、給与以外の所得は9.5万円で20万円以下なので所得税の確定申告は不要です。ただし住民税の申告は必要です。所得が同じでも、医療費控除などで確定申告をする場合は、この9.5万円も申告書に入れます。
手数料(年間取引報告書の⑩)がある場合は、計算書の「手数料等」に入れると、必要経費として所得から差し引かれます。販売所で買ったときのスプレッド(買値と売値の差)は、取引価格に含まれているので別に入れる必要はありません。販売所と取引所の違いは販売所と取引所の違いで解説しています。
アプリの「年次損益」の数字で申告してもいい?
使えません。bitFlyer公式FAQ(4-23)は、画面に出る日次・月次・年次の損益は保有通貨の値動きも含めた独自の計算式で、手数料も含まず、「所得税計算にはご利用いただけません」と明記しています。申告には、必ず年間取引報告書か取引履歴をもとに計算した数字を使ってください。
他の取引所も使っている人は?取引履歴(CSV)とクリプタクトで計算する方法
bitFlyerのほかに国内・海外の取引所やウォレットも使っている人は、すべての取引所の取引履歴を集めて、銘柄ごとにまとめて計算します。bitFlyerの税金解説ページも、複数の取引所で取引している場合は全取引所の履歴を集めて銘柄ごとに損益を計算する必要があり、取引が多いと計算が煩雑になると説明しています。
bitFlyerの取引履歴はどこで見る?
bitFlyer公式FAQ(4-24)によると、取引の履歴はパソコンでログインし、左側のメニューの「お取引レポート」で確認できます。bitFlyer Crypto CFDの履歴は、bitFlyer Lightningに移ってから、画面左上の三本線のメニューの「お取引レポート」で確認します。現物とCrypto CFDで見る場所が違うので、両方使った人は両方を保存してください。
お取引レポートからは、取引履歴をCSVで出せます(bitFlyer公式FAQのインボイス 50-1、アセットロック 37-12に「取引履歴(csv)」の記載)。一方で、CSVで出せる期間・件数の上限や列の内容は、bitFlyer公式FAQに記載がありません(2026年10月2日確認)。毎年、年間取引報告書のPDFと合わせて、その年の取引履歴CSVも保存しておくと、あとで計算をやり直すときに困りません。
クリプタクトに取り込む
bitFlyer公式FAQ(9-35)によると、bitFlyerは損益計算ツール「クリプタクト」を運営する株式会社pafinと業務提携しており、お取引レポートからダウンロードした取引履歴データをクリプタクトに反映(アップロード)すれば、複数の取引所を使っていても損益を自動で計算できます。取り込み手順は、bitFlyerのFAQ 9-35からリンクされているクリプタクト公式ヘルプ「bitFlyer(ビットフライヤー)の取引履歴ファイルダウンロード方法」で確認してください。
bitFlyerとほかの取引所の履歴をまとめて計算するなら、【CRYPTACT(クリプタクト)】 の無料プランから試せます【PR】(取引が50件を超えると、損益の計算結果の表示に有料プランが必要です)。
- bitFlyerは、クリプタクトの計算結果は計算手順の違いで差が出ることがあり、他社との送付や他社での売買は別に考慮が必要だと注意しています(FAQ 9-35)
- 以前Gtaxを使っていた人は、Gtaxが2026年10月5日にクリプタクトへ統合されました(クリプタクト 2026年10月5日発表)
bitFlyerから海外取引所に送った人の注意
bitFlyerから海外取引所へビットコインなどを送ると、bitFlyerの年間取引報告書では「移出数量」になり、売却としては計算されません。送った先の海外取引所での売買の損益は、bitFlyerの報告書には載らないので、送った先の取引所の履歴を自分で集めて、計算書の「3 上記2以外の取引に関する事項」に入れるか、クリプタクトでまとめて計算します。
海外取引所の分の申告方法は海外取引所の税金と確定申告のやり方、MEXCを使った人はMEXCの税金・確定申告のやり方、Bybitを使った人はBybitの確定申告と取引履歴のダウンロード方法、Bitgetを使った人はBitgetの確定申告と取引履歴のダウンロード方法にまとめています。bitFlyerから海外取引所への送り方や送れないときの対処はbitFlyerから送金できない原因と対処で解説しています。
申告書の「所得の生ずる場所」「支払者の所在地」には何を書く?
bitFlyerの分は、「所得の生ずる場所」に東京都港区赤坂9-7-1、「支払者の氏名・名称」に株式会社bitFlyerと入力します。国税庁の「スマホで確定申告(暗号資産編)」は、雑(その他)所得の入力画面で「所得の生ずる場所・支払者の氏名・名称」には暗号資産交換所の名称・所在地を入力し、複数ある場合は「●●ほか」と入力するよう案内しています。
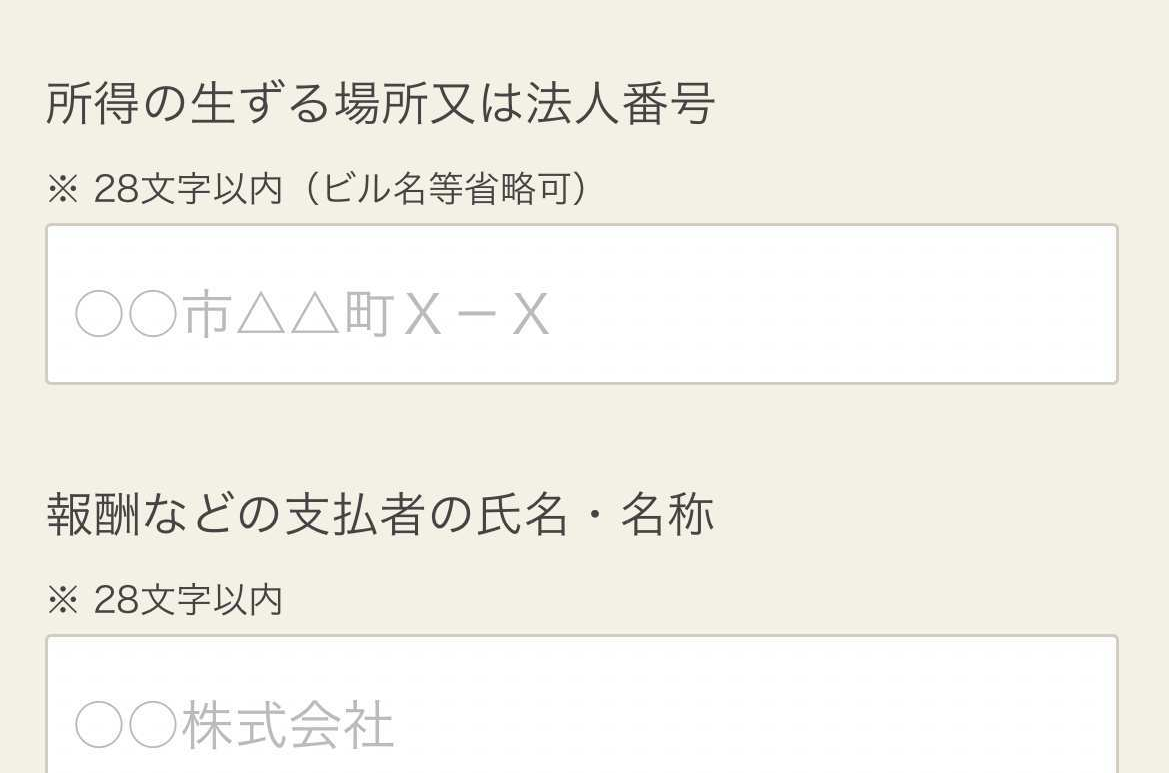
国税庁の説明書の画面では、所得の生ずる場所の欄は「所得の生ずる場所又は法人番号」で28文字以内(ビル名等は省略可)、支払者の欄は「報酬などの支払者の氏名・名称」で28文字以内です。bitFlyerの本社所在地は「〒107-6230 東京都港区赤坂9-7-1 ミッドタウン・タワー」(bitFlyer会社概要)なので、ビル名を省いた「東京都港区赤坂9-7-1」で収まります。
| 入力欄 | bitFlyerだけ使った人 | bitFlyerと他の取引所を使った人 |
|---|---|---|
| 種目 | 暗号資産 | 暗号資産 |
| 所得の生ずる場所(又は法人番号) | 東京都港区赤坂9-7-1 (法人番号なら 2011101068824) |
主な取引所1社の所在地(例:bitFlyerなら東京都港区赤坂9-7-1) |
| 支払者の氏名・名称 | 株式会社bitFlyer | 株式会社bitFlyerほか |
| 収入金額 | 計算書の【参考】欄の「収入金額計」 | |
| 必要経費 | 計算書の【参考】欄の「必要経費計」 | |
| 源泉徴収税額 | なし(0円) | |
出典:国税庁「スマホで確定申告(暗号資産編)」(令和3年分の説明書。現在の作成コーナーとは画面の表示が異なる場合があります)、bitFlyer会社概要、国税庁 法人番号公表サイト(株式会社bitFlyer、法人番号2011101068824、本店所在地 東京都港区赤坂9丁目7番1号)。2026年10月2日確認。
法人番号は、bitFlyer公式FAQ(50-6)に載っている適格請求書発行事業者登録番号「T2011101068824」の「T」を除いた13けたと同じで、国税庁の法人番号公表サイトでも確認できます。複数の取引所を使った場合、取引所ごとに行を分けて入力することもできますが、国税庁の入力例では1行にまとめて「●●ほか」としています。
なお、bitFlyerの本社は2017年11月に「東京都港区赤坂3丁目5番5号」から現在の住所に移っています(法人番号公表サイトの変更履歴)。古い解説記事に旧住所が載っていることがあるので、そのまま書き写さないでください。
住民税の「特別徴収」と「自分で納付」はどちらを選ぶ?
申告書の住民税の欄では、暗号資産の雑所得の住民税を「特別徴収(給与から天引き)」か「自分で納付」のどちらにするかを選びます(国税庁「スマホで確定申告(暗号資産編)」STEP11)。「自分で納付」を選ぶと、暗号資産の分の住民税の納付書が自宅に届き、給与から引かれる住民税には上乗せされません。どちらを選んでも税額は同じです。
「自分で納付」を選んだときに住民税の納付書が届く時期と、所得税を振替納税やクレジットカードで払う方法は「仮想通貨の税金はいつ・どう払う?所得税の納付方法と住民税」で説明しています。
ステーキング・定期貸しコイン・キャンペーンでもらった暗号資産の税金は?
bitFlyerのステーキング報酬、定期貸しコインの貸借料、キャンペーンでもらった暗号資産は、受け取った時点の時価が雑所得になります。国税庁FAQ 1-7は、ステーキングやレンディングで取得した暗号資産の取得時点の時価を所得に含めるとしています。
| bitFlyerでもらうもの | bitFlyer公式の説明 | 税金の扱い | 記録の場所 |
|---|---|---|---|
| ステーキング報酬 | 毎月第2金曜日に前月分を付与。受取設定を「有効」にした人だけ(ステーキングFAQ 36-2・36-3) | 雑所得として確定申告が必要(FAQ 36-13)。取得時の時価(国税庁FAQ 1-7) | お取引レポート |
| 定期貸しコインの貸借料 | 貸出数量×年利率÷365×貸出日数を満期日に受け取る(FAQ 35-6) | レンディングとして取得時の時価が所得(国税庁FAQ 1-7) | 「定期貸しコイン」→「貸出一覧」(FAQ 35-16) |
| キャンペーン・友だち招待のビットコイン | 招待した人・された人に1,500円分のBTC(FAQ 25-1) | 雑所得として申告が必要となる可能性。報酬を得た年の所得(FAQ 9-63) | お取引レポート |
| 「ビットコインをもらう」の報酬 | 広告主の承認後に付与。承認まで最大400日程度かかることがある(FAQ 9-13・9-40) | 公式に明記なし。他サービスの報酬としてFAQ 9-63と同じく申告が必要になる可能性 | お取引レポート(FAQ 9-13) |
| bitFlyer クレカのビットコイン還元 | 締日で確定した利用額分を当月下旬ごろに付与(FAQ 27-4) | 公式・国税庁FAQに明記なし | PCのお取引レポート(FAQ 27-1) |
| Vポイントから交換したビットコイン | 100ポイントから交換可能(FAQ 20-4) | 公式・国税庁FAQに明記なし | お取引レポート(FAQ 20-12) |
出典:bitFlyer公式FAQ(各番号)、国税庁FAQ 1-7。2026年10月2日確認。
「ビットコインをもらう」のポイント還元型の報酬、クレカのビットコイン還元、Vポイントから交換したビットコインについては、bitFlyerも国税庁も個別の扱いを明記していません。受け取った日・数量・その日の円の価値をお取引レポートで確認して記録し、申告に含めるかどうかは税務署か税理士に確認してください。カードの還元やカード払いの税金の考え方は仮想通貨カードの税金で詳しく解説しています。
もらったビットコインを後で売った場合は、もらったときの時価がそのビットコインの取得価額になり、売ったときにその差額が所得になります。もらった時点と売った時点の2回、所得の計算に出てくることを覚えておいてください。
12月分のステーキング報酬は、翌年1月の第2金曜日に付与されます。国税庁FAQ 1-7は「取得した時点の価額」を所得にするとしているので、付与された日の年分として扱うのが基本ですが、年をまたぐ報酬の扱いに迷う場合は税務署に確認してください。
bitFlyerの確定申告についてよくある質問
Q1. bitFlyerから日本円を出金したら、確定申告が必要になりますか?
A. 出金そのものは課税のタイミングではありません。所得になるのは暗号資産を売った・交換した・使ったときで、その年に利益が出ていれば、出金していなくても申告の対象です。逆に、前の年に売った日本円を今年出金しても、今年の所得にはなりません。
Q2. 年間取引報告書が届きません。郵送を頼めますか?
A. 頼めません。bitFlyerの年間取引報告書は電子交付のみで、郵送など書面の送付は受け付けていません(公式FAQ 9-28)。ログインして「お取引レポート」→「お取引レポートのダウンロード」→「年次」でPDFをダウンロードしてください。発行が完了するとbitFlyerから連絡が来ます。
Q3. bitFlyerでは損失しか出ていません。確定申告は必要ですか?
A. 暗号資産の損失は給与などと差し引けず(国税庁FAQ 2-11)、損益通算の対象外なので純損失の繰越控除の対象にもならず、翌年への繰越もできないので(国税庁No.2250・No.2070)、bitFlyerの損失だけを申告しても税金は減りません。ただし、同じ年に他の取引所で利益が出ている場合は、bitFlyerの損失と合算できるので、bitFlyerの年間取引報告書も計算に入れます。
Q4. 利益が20万円以下なら、何もしなくていいですか?
A. 会社員(給与1か所・年末調整済み)なら所得税の確定申告は不要ですが、住民税の申告は別に必要です。医療費控除やふるさと納税などで確定申告をする場合は、20万円以下の暗号資産の所得も申告書に入れます。
Q5. bitFlyerを解約する前に、何を保存すればいいですか?
A. 取引した年ごとの年間取引報告書(PDF)と、取引履歴(CSV)を保存してください。解約したあとに報告書を見られるかどうかは、公式FAQに記載がありません(2026年10月2日確認)。クレカのビットコインは解約日以降は付与されず消失すると公式FAQ(27-6)にあるので、解約のタイミングにも注意してください。
Q6. 総平均法と移動平均法、どちらで計算すればいいですか?
A. 個人は、届出をしなければ総平均法になります(bitFlyerの税金解説ページ、国税庁FAQ 2-5)。国税庁の「暗号資産の計算書(総平均法用)」は年間取引報告書の数字をそのまま入れられるので、特別な理由がなければ総平均法で計算するのが簡単です。あとで方法を変えるには税務署の承認が必要で、採用から3年たっていないと却下される場合があります(国税庁FAQ 2-6)。
Q7. 年間取引報告書の数字と、自分で計算した数字が合いません。
A. 他の取引所やウォレットとの送付(移入・移出)や、前年から持っている分(年始残高)の入れ忘れが多い原因です。年始残高は報告書ではなく前年の計算書から入れます。bitFlyerは年間取引報告書について、税務専門家の助言をもとに情報の十分性を確認しているものの正確性の責任は負わないとしています(bitFlyerの税金解説ページ)。どうしても合わない場合は、税務署か税理士に確認してください。
Q8. 何年分の記録を残しておけばいいですか?
A. 税務署は原則5年、偽りや不正がある場合は7年さかのぼって調べることができます(国税通則法70条)。年間取引報告書のPDFと取引履歴、作った計算書は7年残しておくと安心です。税務調査の仕組みは仮想通貨の税務調査は少額でも来る?で解説しています。
分離課税が始まったらbitFlyerの税金はどう変わる?
bitFlyerは国内の登録業者(暗号資産交換業者 関東財務局長 第00003号)なので、20%の分離課税が始まると、bitFlyerで売った「特定暗号資産」の利益は分離課税の対象になります。ただし始まるのは、改正金融商品取引法の施行日の翌年1月1日以後の取引からで、施行日しだいで2027年1月か2028年1月からです(2026年10月2日時点で施行日は未定)。
2026年分の取引は、今までどおり総合課税(雑所得)で申告します。分離課税の開始時期、対象になる取引(国内の登録業者でのレバレッジ取引を含む)、海外取引所やステーキング報酬が対象外と読める理由は、仮想通貨の分離課税はいつから?で詳しく解説しています。
まとめ
- bitFlyerの年間取引報告書はPDFの電子交付のみ。郵送はされない。「お取引レポート」→「お取引レポートのダウンロード」→「年次」で出す(アプリはメニュー→マイアカウント→アカウント履歴から)
- 対象はアカウントを持つすべての人。発行日は公式に記載がなく、発行が完了したら連絡が来る
- 報告書の数字を国税庁の「暗号資産の計算書(総平均法用)」に入れれば所得が自動計算される。Crypto CFD・Lightning Futuresの損益は「信用・証拠金」の欄へ
- 申告書は「所得の生ずる場所」に東京都港区赤坂9-7-1(または法人番号2011101068824)、「支払者」に株式会社bitFlyer。複数なら「株式会社bitFlyerほか」
- 会社員は給与以外の所得が20万円以下なら所得税の申告は不要、住民税の申告は必要。2026年分の期限は2027年3月15日
- ステーキング報酬・定期貸しコイン・キャンペーン報酬も所得。他の取引所や海外取引所を使った人はクリプタクトでまとめて計算
迷ったときの無料の相談先(2026年10月10日確認)
国税庁の電話相談センターは0570-00-5901(国税相談専用ダイヤル。音声案内で所得税は「1」、平日8時30分〜17時)です。税理士に無料で聞くなら、各地の税理士会の無料相談会や、日本税務研究センターの電話の税務相談室(税理士が回答。一般的な質問が対象)があります。住民税は、お住まいの市区町村の税務担当に聞きます。窓口ごとの受付時間とリンクは仮想通貨の確定申告のやり方(税金の相談先)にまとめています。
本記事の情報は2026年10月2日時点のものです。確認した公式ページ:bitFlyer公式FAQ「確定申告」(https://bitflyer.com/ja-jp/faq/tax)、bitFlyer「当社が交付する取引報告書等について」(https://bitflyer.com/ja-jp/transaction-report)、国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」令和7年12月最終改訂、国税庁「スマホで確定申告(暗号資産編)」。税金の最終的な判断は、税務署または税理士に確認してください。
関連記事
- 仮想通貨の確定申告のやり方|会社員の20万円・計算・e-Taxの書き方【2026年分】
- コインチェックの確定申告のやり方|取引履歴(CSV)の出し方と申告書の書き方
- Bybitの確定申告と取引履歴のダウンロード方法|撤退後も2026年分は申告が必要
- 仮想通貨の分離課税はいつから?20%になる時期と対象、今年(2026年分)の確定申告はどうなるか
- 仮想通貨の利益、税金はいくら?年収別・利益額別シミュレーション
- 仮想通貨の税務調査は少額でも来る?KSK2稼働で何が変わったか
- 海外取引所の税金と確定申告のやり方|課税のタイミング・USDT・送金
- MEXCの税金・確定申告のやり方|取引履歴の出し方と損益計算
- 仮想通貨カード(クリプトカード)の税金はどうなる?
- 仮想通貨クレジットカード比較|日本で使えるおすすめを還元率・手数料で解説
- bitFlyerから送金できない原因と対処|MEXCへの送り方・送付先リスト