本記事はアフィリエイト広告(PR)を含みます(広告ポリシー・評価の方法)
「仮想通貨で少し利益が出たけど、会社員でも確定申告はいる?」「20万円以下なら何もしなくていい?」「取引履歴を集めて、何をどこに書けばいいの?」
この記事は、初めて仮想通貨(暗号資産)の確定申告をする会社員向けに、申告が必要かどうかの判断から、取引履歴の集め方、損益の計算、e-Taxの入力、住民税までの全体の流れを1ページにまとめたものです。内容は国税庁のFAQ(令和7年12月最終改訂)・タックスアンサー・「スマホで確定申告(暗号資産編)」を2026年10月2日に開いて確認しました。取引所ごとの細かい手順は、各取引所の記事に案内します。
税制の確認日:2026年10月5日
税金のルールは、国税庁「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月版。中のFAQは令和7年12月1日現在の法令による)と、国税庁のタックスアンサー(令和8年4月1日現在法令等)で確かめています。本文の「(国税庁FAQ 2-7)」などの番号は、このFAQの項目の番号です。この記事は2026年分(令和8年分。申告期限は2027年3月15日)の申告向けです。確かめ方は編集方針(税金の記事の確認のしかた)に書いています。
この記事の結論
給与を1か所から受けて年末調整を受けている会社員は、仮想通貨を含む給与以外の所得の合計が20万円以下なら、所得税の確定申告は不要です。ただし住民税の申告は別に必要です。
仮想通貨の利益は原則として雑所得(総合課税)です。損失は給与などと差し引きできず、翌年への繰り越しもできません(2026年分の時点)。
申告の流れは「取引履歴を集める → 国税庁の計算書か損益計算ツールで計算 → e-Taxの『雑所得(その他)』に入力 → 納税」で、2026年分の期限は2027年3月15日(月)です。
仮想通貨の確定申告の流れ(5ステップ)
申告が必要か確認(20万円・住民税)
全取引所・ウォレットの1年分の履歴
銘柄ごとに総平均法で損益を出す
e-Taxで雑所得(その他)・種目「暗号資産」
2027年3月15日まで(住民税は後日)
- 仮想通貨の確定申告は必要?会社員・個人事業主・学生・主婦の判定チャート
- 確定申告の全体の流れは?5ステップと2026年分の期限
- 【ステップ2】取引履歴はどこで集める?取引所別の出し方
- 【ステップ3】損益の計算方法は?総平均法・移動平均法と計算書・ツール
- 【ステップ4】申告書の書き方は?e-Taxの「雑所得(その他)」の入力欄
- 住民税の申告と納付はどうする?
- 年末までにやっておくことは?履歴の保存・損切りの扱い・実特法の届出
- よくある間違いは?20万円・ステーキング・カードの還元
- 分離課税はいつから?2026年分の確定申告への影響
- 仮想通貨の確定申告についてよくある質問
- この記事で確認した一次情報(2026年10月2日〜5日)
- 関連記事
仮想通貨の確定申告は必要?会社員・個人事業主・学生・主婦の判定チャート
仮想通貨の確定申告が必要かどうかは、利益の額ではなく「働き方」と「給与以外の所得の合計」で決まります。国税庁のタックスアンサーNo.1900によると、給与を1か所から受けて年末調整を受けている会社員は、給与所得と退職所得以外の所得の合計が20万円を超えると確定申告が必要です。
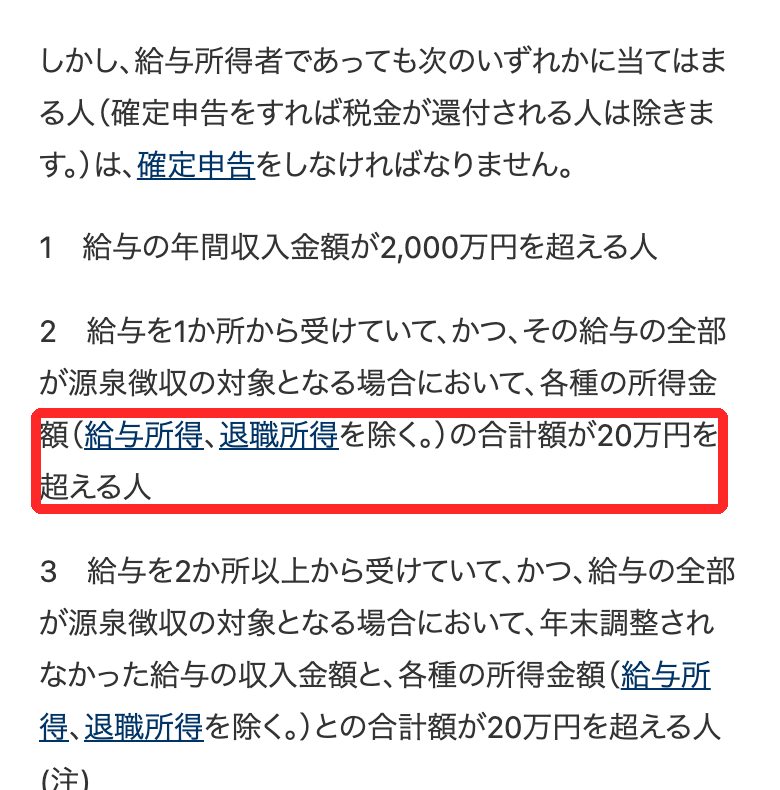
会社員の判定チャート(2026年分)
はい ↓
いいえ ↓
いいえ → 所得税の確定申告は不要。ただし市区町村への住民税の申告が必要
出典:国税庁 タックスアンサーNo.1900(令和8年4月1日現在法令等)、国税庁「スマホで確定申告(暗号資産編)」、横浜市FAQ(2026年4月1日更新)をもとにCoin Map作成。2026年10月2日確認。
| あなたの立場 | 所得税の確定申告が必要になる目安 | 根拠 |
|---|---|---|
| 会社員(給与1か所・年末調整済み) | 給与以外の所得の合計が20万円超。20万円以下でも住民税の申告は必要 | No.1900、横浜市FAQ |
| 給与を2か所以上から受けている人 | 年末調整されなかった給与の収入と、給与以外の所得の合計が20万円超 | No.1900 |
| 給与の年間収入が2,000万円超の人 | 仮想通貨の所得の額にかかわらず必要 | No.1900 |
| 個人事業主・フリーランス | 20万円の基準はない。事業の所得と仮想通貨の所得を合わせて申告 | No.2020 |
| 学生・専業主婦(主夫)・無職で、ほかに所得がない人 | 所得の合計が基礎控除などの所得控除の合計を超え、税金が出る場合に必要。2026年分の基礎控除は、合計所得金額489万円以下なら104万円。住民税は所得税と控除の額が違うので、所得税がかからなくても住民税の申告が必要な場合がある(市区町村の案内で確認) | No.2020、No.1199 |
| 公的年金を受け取っている人 | 年金の収入が400万円超、または年金以外の所得が20万円超なら必要 | No.1600、No.2020 |
出典:国税庁 タックスアンサーNo.1900・No.2020・No.1199・No.1600(いずれも令和8年4月1日現在法令等)。No.1199の2026年分(令和8年分)の基礎控除の金額は、令和8年12月1日施行の改正後のもの。2026年10月2日確認。
「20万円」は売った金額ではなく利益の額
20万円の基準は、売却額や入金額ではなく所得(利益)の金額で判定します。300万円分を売っても、利益が10万円なら判定に使うのは10万円です。逆に、仮想通貨の利益が15万円、ブログやフリマの副業の所得が8万円ある会社員は、合計23万円で20万円を超えるので確定申告が必要です。
判定に入れる仮想通貨の所得は、日本円に売った利益だけではありません。暗号資産同士の交換、暗号資産での買い物、ステーキング報酬の受け取りも含みます(国税庁FAQ 1-1〜1-3・1-7)。複数の取引所を使っている人は、すべての取引所の損益を合計してから20万円と比べます。
学生・主婦は「扶養」にも注意
親や配偶者の扶養に入っている学生・専業主婦(主夫)は、仮想通貨の利益で扶養から外れることがあります。国税庁のタックスアンサーによると、2026年分(令和8年分)は、扶養親族や控除対象配偶者になれるのは合計所得金額62万円以下の人です(No.1180・No.1191、令和8年12月1日施行の改正後の金額)。19歳以上23歳未満の子は、合計所得金額123万円以下までなら、親が「特定親族特別控除」を段階的に受けられます(No.1177)。仮想通貨の利益もこの合計所得金額に入るので、利益が大きくなりそうな年は、年末までに家族と確認してください。
確定申告の全体の流れは?5ステップと2026年分の期限
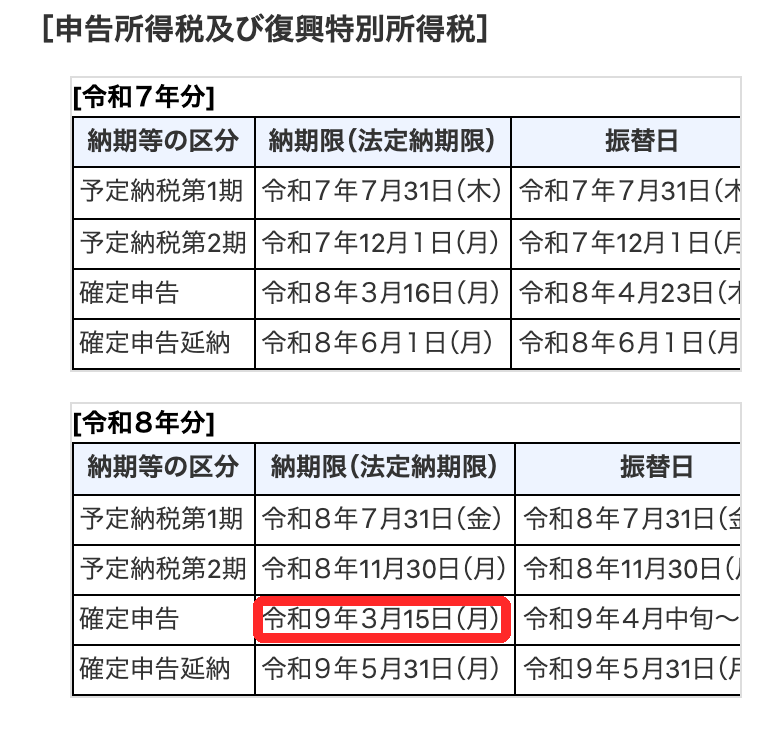
仮想通貨の確定申告は「判定 → 取引履歴を集める → 損益を計算 → e-Taxで申告 → 納税」の5ステップで、2026年分の申告と納税の期限はどちらも2027年3月15日(月)です。国税庁のタックスアンサーNo.2020によると、確定申告の期間は原則として翌年の2月16日から3月15日までです。
| 時期 | やること | この記事の該当箇所 |
|---|---|---|
| 2026年10〜12月 | 撤退する取引所の履歴の保存、実特法の届出書、損益の見込みの確認 | 年末までにやっておくこと |
| 2026年12月31日 | 2026年分の取引が締まる(日本時間で判定) | — |
| 2027年1月〜2月上旬 | 年間取引報告書・取引履歴を集め、損益を計算する | ステップ2・3 |
| 2027年2月16日(火)〜3月15日(月) | 確定申告書を作ってe-Taxで送る(印刷して郵送・持参も可) | ステップ4 |
| 2027年3月15日(月) | 所得税の納付期限(振替納税は2027年4月中旬〜下旬の引き落とし予定) | ステップ5 |
| 2027年6月ごろ〜 | 住民税の通知が届き、給与天引きか自分で納付 | 住民税の申告と納付 |
出典:国税庁 タックスアンサーNo.2020、「主な国税の納期限(法定納期限)及び振替日」(令和8年分:確定申告の納期限は令和9年3月15日(月)、振替日は令和9年4月中旬〜下旬で確定次第掲載)。住民税の通知時期は一般的な目安で、市区町村によって異なります。2026年10月2日確認。
期限を過ぎてから申告すると、本来の税金に加えて無申告加算税がかかります。国税庁のタックスアンサーNo.2024によると、税務署の調査の事前通知の前に自分から期限後申告をした場合でも、納める税金の5%の無申告加算税がかかり、調査を受けた後だと15〜30%になります。
【ステップ2】取引履歴はどこで集める?取引所別の出し方
仮想通貨の取引履歴は、国内の取引所なら「年間取引報告書」、海外の取引所やDEX(分散型取引所)なら自分でダウンロードする取引履歴(CSVなど)を、使ったすべての取引所から1年分集めます。国税庁は国内の暗号資産交換業者に年間取引報告書の交付をお願いしていますが(国税庁FAQ 2-7)、コインチェックのように現物の年間取引報告書を出していない国内の取引所もあります。
| 取引所 | 年間取引報告書 | 履歴の出し方(要点) | 詳しい手順 |
|---|---|---|---|
| bitFlyer(国内) | ○ PDFの電子交付のみ(郵送なし) | お取引レポート → お取引レポートのダウンロード → 「年次」 | bitFlyerの確定申告 |
| コインチェック(国内) | × 現物は発行なし(Coincheckレバレッジだけあり) | PCのブラウザで「アカウント」→「取引履歴」のCSV。貸暗号資産のステーキング報酬は別のCSV | コインチェックの確定申告 |
| MEXC(海外) | × なし | PCの「アカウントデータのエクスポート」。2024年10月1日以降のデータを1回最大3年分、種類ごとに月10回 | MEXCの税金・確定申告 |
| Bybit(海外・日本向け終了) | × なし | PCのウェブ版「Data Export」。1ファイル最大12か月、月50回。2026年7月22日の強制決済の損益も2026年分 | Bybitの確定申告 |
| Bitget(海外・日本向け制限予定) | × なし | PCのウェブ版で アカウント → 取引履歴 →「取引」タブのダウンロード。1回最長2年・1万件、月100回。2026年11月1日11時から決済専用モード | Bitgetの確定申告 |
| Hyperliquid(DEX) | × なし | 公式アプリの各タブの「Export as CSV」。約定は最新1万件まで | Hyperliquidの確定申告 |
| そのほかの海外取引所・ウォレット | × なし | 各社の取引履歴の書き出し。ウォレットはブロックチェーンの記録と自分のメモ | 海外取引所の税金と確定申告 |
出典:各取引所の公式FAQ・ヘルプ(各記事の出典一覧を参照。bitFlyer・コインチェック・Bybitは2026年10月2日、MEXC・Bitget・Hyperliquidは2026年9月26〜30日に確認)、国税庁FAQ 2-7。画面の名前や上限は変わることがあります。
前年以前の履歴と、送金の記録も必要
前の年から持ち越している仮想通貨がある人は、前年以前の履歴も必要です。国税庁の計算書には「年始残高」の欄があり、前年分の計算書の年末の数量・金額を書きます(国税庁FAQ 2-8の入力例)。前年分を計算していない人は、前年以前の履歴から前年分の計算書を作ることになります。
国内の取引所で買ったビットコインを海外の取引所へ送って売った場合、送った先で売ったときの取得価額は、国内で買った価格がもとになります。送金そのものに税金はかかりませんが、計算には送った元と送った先の両方の履歴が要ります。
履歴がどうしても見つからないときは?
取引所が閉鎖した、退会してログインできない、といった理由で履歴がそろわない場合、国税庁FAQ 2-7は、銀行口座の入出金の記録や、残っている取引履歴と取引所の相場から取得価額・売却価額を確かめる方法を示しています。それでも取得価額が分からない場合は、売却価額の5%を取得価額にすることが認められています。500万円で売ったなら取得価額は25万円で、利益は475万円になるため、本当の取得価額が分かるならそちらを使うほうが税金は少なくなります。
楽天ウォレット・メルカリ・ポイントで買った仮想通貨の確定申告は?
楽天ポイントやメルカリのポイントで買った仮想通貨も、売ったり使ったりして利益が出れば、日本円で買った場合と同じく雑所得として申告の対象になります。取得価額(買った値段)は、使ったポイントの日本円の相当額で考えます。楽天ウォレットの公式Q&Aは、楽天ポイント10,000ポイントと交換したビットコインを15,000円で売ると、5,000円の売却益が出るという例を示しています。
| サービス | 申告に使う書類 | 出し方(要点) | ポイントで買った分の扱い |
|---|---|---|---|
| 楽天ウォレット(現物) | 取引残高報告書(年次)のPDFと、確定申告用CSV。電子交付のみ | ウェブのマイページ「現物取引」の「PDF閲覧・CSV作成」→「年次」または「確定申告用(CSV)」。アプリはメニュー →「取引報告書」 | 交換した時点の市場価格で取得価額を計算(公式Q&A)。アプリの「確定申告用参考情報」は概算で、そのまま申告には使えない |
| メルカリ(メルコイン) | 月間取引報告書(CSV)。取引がない月も発行。1〜12月の12か月分を合計して使う | アプリの「おさいふ」→「ビットコイン等」→(下にスクロール)「設定」→「取引報告書」→ 月ごとに「CSVをダウンロード」 | ポイントで買った分は通貨ペアが「BTC/POINT」と表示され、その約定金額を購入金額に含める。損益計算ツールでは「BTC/JPY」に置き換える(公式ヘルプ) |
| αU wallet(Pontaポイント) | 年間取引報告書の案内は公式ヘルプにない | 交換した日・使ったポイント数・受け取った数量を自分で記録 | αU walletの使い方と注意点で解説 |
| PayPayポイント運用(ビットコインコース) | ― | ― | 実際のビットコインは買わず、価格への連動を目指す疑似運用(PayPay公式)。暗号資産の計算書には入れない |
出典:楽天ウォレット「確定申告について」・公式Q&A、メルカリ(メルコイン)ヘルプ「取引報告書のダウンロード方法」「取引報告書・損益計算方法」、PayPay「ポイント運用」。2026年10月3日確認。画面の名前は変わることがあります。
楽天ウォレットの取引残高報告書や確定申告用CSVは、上の表のとおりマイページかアプリにログインして取り出します。楽天ウォレットは2026年10月15日から、認証アプリ(Google Authenticatorなど)を使っていた人の認証設定をリセットし、再設定か新アプリへの移行が終わるまでログインを制限しています(楽天ウォレット公式のお知らせ、2026年10月17日確認)。ログインできない人は、書類を取り出す前に「楽天ウォレットにログインできない原因と対処法」の手順で制限を解除してください。
使ったポイントそのものに税金はかかる?国税庁のタックスアンサーNo.1907によると、買い物の代金に応じてその店から付与されたポイントは「値引き」と同じ扱いで、課税されません。一方で、共通ポイント制度の運営会社から付与されたポイントや、抽選キャンペーンで当たったポイントを使った場合は、使ったポイント相当額が一時所得などの収入になります。楽天ウォレットの公式Q&Aも、楽天ポイントを暗号資産に交換した時点で、使ったポイント相当額を一時所得の収入に入れるとしています。ただし一時所得には最高50万円の特別控除があるため(国税庁 No.1490)、懸賞金などほかの一時所得と合わせて50万円以下なら、一時所得は0円です。
国税庁No.1907は、共通ポイントで株式などを買った場合、取得価額はポイントを含めた支払金額で計算するとしています。楽天ウォレットとメルコインの案内も、使ったポイントの分を仮想通貨の取得価額に含める点で同じ考え方です。
計算例:会社員が楽天ポイント10,000ポイントでビットコインに交換し、15,000円で売った場合
- 交換したとき:使ったポイント相当額の10,000円が一時所得の収入。ほかに一時所得がなければ、50万円の特別控除で一時所得は0円
- 売ったとき:15,000円 − 取得価額10,000円 = 5,000円が雑所得(楽天ウォレット公式Q&Aの例)
- 申告:この5,000円を、ほかの取引所の損益や副業の所得と合計して、20万円の基準で判定する。20万円以下でも住民税の申告は必要(この記事の最初の「確定申告は必要?」の判定チャート)
メルカリでビットコインを使って買い物をした場合も、支払いの時点でビットコインを売ったことになり、値上がりしていれば利益が出ます(メルコイン公式ヘルプ、国税庁FAQ 1-2)。ポイントの付与のされ方によって一時所得になるかどうかが変わるため、金額が大きい人は税務署・税理士に確認してください。
【ステップ3】損益の計算方法は?総平均法・移動平均法と計算書・ツール
仮想通貨の所得は「売った金額(交換・支払い・報酬の時価を含む)-売った分の取得価額(譲渡原価)-手数料などの経費」で計算し、取得価額は銘柄ごとに総平均法か移動平均法で求めます。評価方法の届出をしていない個人は、自動的に総平均法になります(国税庁FAQ 2-5)。
| 取引 | 所得になるか | 収入金額に入る額 | 国税庁FAQ |
|---|---|---|---|
| 日本円で買う・持っているだけ | × | なし(買った金額+購入手数料が取得価額) | 1-5、2-1 |
| 日本円に売る | ○ | 売却額 | 1-1 |
| 別の銘柄と交換する(USDTなどのステーブルコインに替える時も、手放した側は同じ計算) | ○ | 受け取ったものの時価 | 1-3 |
| 買い物・カードの支払いに使う | ○ | 商品の価額 | 1-2 |
| ステーキング・レンディング・マイニングの報酬 | ○ | 受け取った時点の時価 | 1-7 |
| 分裂(ハードフォーク)で受け取る | ×(受け取った時点) | 取得価額0円。売ったときに所得 | 1-6 |
| 先物・レバレッジ取引を決済する | ○ | 決済の損益(総合課税) | 2-12・2-13 |
| 自分の口座・ウォレットの間で送る | × | なし(売っていない) | — |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)。2026年10月2日確認。
総平均法と移動平均法で結果はいくら違う?国税庁の計算例
国税庁FAQ 2-4は、1年間にビットコインを3回買って2回売った例で、2つの方法の譲渡原価を示しています。売却額の合計5,295,000円は同じでも、取得価額の出し方で所得が変わります。
| 項目 | 総平均法(届出なし) | 移動平均法(届出あり) |
|---|---|---|
| 取引 | 3月:4BTCを1,845,000円で購入/6月:2BTCを1,650,000円で購入/7月:2BTCを2,400,000円で売却/9月:0.5BTCを542,800円で購入/11月:3BTCを2,895,000円で売却 | |
| 年末の1BTCあたりの取得価額 | 621,200円(1年の購入額4,037,800円÷6.5BTC) | 638,400円(買うたびに平均を更新) |
| 譲渡原価 | 3,106,000円 | 3,080,200円 |
| 所得(売却額5,295,000円-譲渡原価) | 2,189,000円 | 2,214,800円 |
出典:国税庁FAQ 2-4「暗号資産の譲渡原価」の計算例(手数料は考えない)。所得の行は、FAQの譲渡原価を売却額から差し引いてCoin Mapが計算。総平均法の所得2,189,000円はFAQ 2-8の計算書の入力例と同じ。
移動平均法を使いたい人は、初めて暗号資産を取得した年分の確定申告期限までに「所得税の暗号資産の評価方法の届出書」を税務署に出す必要があります(国税庁FAQ 2-5)。どちらの方法も、計算は取引所ごとではなく銘柄ごとに行います。同じETHを2つの取引所で買っていれば、両方の購入を合わせて平均単価を出します(FAQ 2-4は「暗号資産の種類ごと」、FAQ 2-8の入力例はA取引所とB取引所の報告書を1枚の計算書に入れています)。
国税庁の計算書か、損益計算ツールか
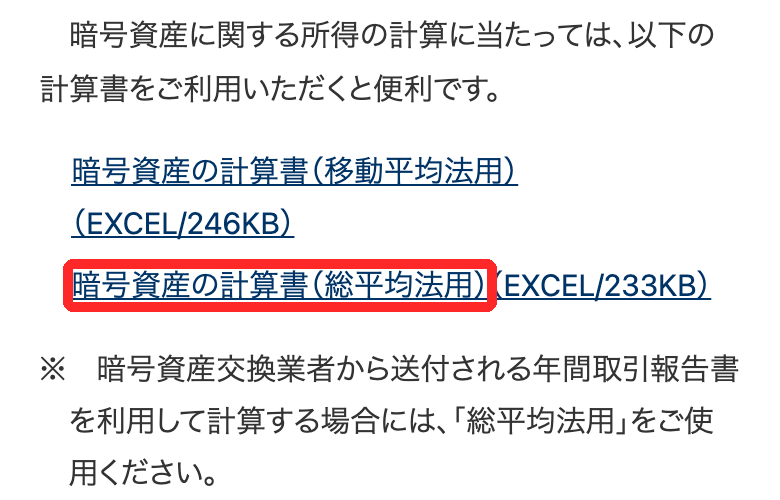
国税庁は、無料のExcelの「暗号資産の計算書」を総平均法用と移動平均法用の2種類公開しています。年間取引報告書を使って計算する場合は「総平均法用」を使うよう案内されています。
| 方法 | 費用 | 手間 | 向いている人 |
|---|---|---|---|
| 国税庁の計算書(Excel) | ◎ 無料 | ○ 年間取引報告書の数字を入れるだけ/△ CSVは自分で集計 | 国内の取引所1〜2社で、年間取引報告書がある人 |
| 損益計算ツール(クリプタクトなど) | ○ 無料枠〜(件数で年額) | ◎ CSVを取り込む | 海外取引所・DEX・ステーキング・複数の取引所がある人 |
| 税理士に依頼 | △ 個別見積もり | ◎ 履歴を渡す | 取引額が大きい人、事業所得に当たるか迷う人 |
海外取引所のUSDT建ての損益は、取引のたびに日本円に換算して入力します(詳しくは海外取引所の税金と確定申告のやり方)。損益計算ツールを使う場合も、取り込んだ後に年末の保有数量が取引所の残高と合っているかを確かめてください。なお、Gtaxは2026年10月5日にクリプタクトへの統合を完了しました(クリプタクト「Gtaxの統合完了のお知らせ」2026年10月5日)。
取引所が複数ある人や海外取引所を使った人は、【CRYPTACT(クリプタクト)】 の無料プランから試せます【PR】。国内・海外の取引所のファイルやAPIを取り込み、銘柄ごとの損益を自動で計算します。無料プランは取引が50件を超えると損益の計算結果が表示されないため、件数が多い人は有料プラン(年6,600円〜、税込)が必要です(クリプタクト公式「料金プラン」、2026年10月11日確認)。
税金はいくら?税率の目安
仮想通貨の所得は給与などと合算する総合課税なので、税率は年収で変わります。所得税5〜45%(復興特別所得税を含めると最大45.945%)+住民税10%で、最大で約55%です。
| 課税所得の段階 | 税率の合計(目安) | 利益30万円の税金 |
|---|---|---|
| 195万円以下 | 約15.1% | 約4.5万円 |
| 195万〜330万円 | 約20.2% | 約6.1万円 |
| 330万〜695万円 | 約30.4% | 約9.1万円 |
| 695万〜900万円 | 約33.5% | 約10.0万円 |
| 900万〜1,800万円 | 約43.7% | 約13.1万円 |
※所得税率×1.021(復興特別所得税)+住民税10%で計算した目安。利益を足しても同じ段階に収まる場合の概算で、住民税の均等割や控除の変化は含みません。
自分の数字に当てはめる手順(2026年分):上の目安は、次の①〜⑤を順に計算したものです。例は、課税所得400万円の会社員が仮想通貨で30万円の利益を出した場合です。
| 手順 | 計算のしかた | 例 | 根拠 |
|---|---|---|---|
| ① 仮想通貨の所得 | 収入金額(売却額・交換や報酬の時価)-必要経費(売った分の取得価額+手数料) | 300万円-(268万円+2万円)=30万円 | 国税庁FAQ 1-1・2-3 |
| ② 申告が必要か | 会社員(給与1か所・年末調整済み)は、給与以外の所得の合計が20万円を超えるか | 30万円なので所得税の確定申告が必要 | No.1900 |
| ③ 増える所得税 | (今の課税所得+①)の所得税-今の課税所得の所得税。どちらも速算表で計算 | (430万円×20%-42.75万円)-(400万円×20%-42.75万円)=6万円 | No.2260 |
| ④ 復興特別所得税 | ③×2.1% | 1,260円 | No.2260 |
| ⑤ 増える住民税 | ①×10%(所得割の税率) | 3万円 | 総務省「個人住民税」 |
| 合計 | ③+④+⑤ | 9万1,260円(利益の約30.4%) | — |
今の課税所得は、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額が目安です(1,000円未満は切り捨て)。2026年分・2027年分は、利益を足して合計所得金額が489万円や655万円を超えると、所得税の基礎控除が104万円から67万円・62万円に下がり、その分も課税所得が増えます(国税庁 No.1199)。その場合の計算は税金シミュレーションの「自分の数字で計算するには?」に例があります。出典:国税庁FAQ(令和7年12月最終改訂)、タックスアンサーNo.1900・No.2260・No.1199(令和8年4月1日現在法令等)、総務省「個人住民税」。2026年10月5日確認。
年収・利益の額ごとの手取りは仮想通貨の利益、税金はいくら?年収別シミュレーションで詳しく計算しています。
【ステップ4】申告書の書き方は?e-Taxの「雑所得(その他)」の入力欄
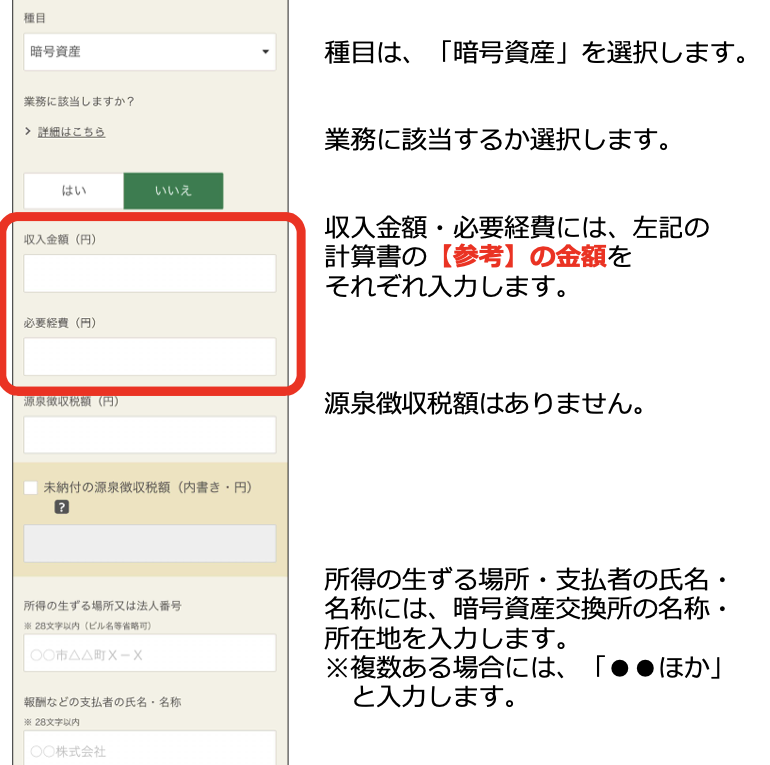
仮想通貨の利益は、国税庁の確定申告書等作成コーナーで「雑所得(その他)」を選び、種目を「暗号資産」にして、計算書の収入金額と必要経費を入力します。国税庁の「スマホで確定申告(暗号資産編)」は、年末調整済みの会社員がスマホで申告する手順をこの順番で案内しています。
| 入力欄 | 入れる内容 |
|---|---|
| 所得の種類 | 雑所得(その他) |
| 種目 | 暗号資産 |
| 業務に該当するか | 会社員が投資として売買しているだけなら通常は「いいえ」。その年の暗号資産取引の収入金額が300万円を超える場合は、帳簿の保存の有無で事業所得か業務に係る雑所得に変わる(国税庁FAQ 2-2) |
| 収入金額 | 計算書の【参考】の「収入金額計」(売却額・交換や報酬の時価などの合計。利益ではない) |
| 必要経費 | 計算書の【参考】の「必要経費計」(売却原価+手数料など) |
| 源泉徴収税額 | なし |
| 所得の生ずる場所/支払者の氏名・名称 | 暗号資産交換所の名称・所在地。複数ある場合は「●●ほか」 |
出典:国税庁「スマホで確定申告(暗号資産編)」(令和3年分の入力例。画面は年分で変わる場合があります)、国税庁FAQ 2-2。2026年10月2日確認。
「支払者」の欄には何を書く?取引所別の例
支払者の欄には、利用した取引所の運営会社の名称、所得の生ずる場所の欄にはその所在地を入れます。複数の取引所を使った人は、1社の名称の後ろに「ほか」を付けます(例:株式会社bitFlyerほか)。欄は28文字以内で、ビル名などは省略できます。
| 取引所 | 支払者の名称 | 所得の生ずる場所 |
|---|---|---|
| bitFlyer | 株式会社bitFlyer | 東京都港区赤坂9-7-1 |
| コインチェック | コインチェック株式会社 | 東京都渋谷区桜丘町1-4 |
| 海外取引所(MEXC・Bybitなど) | 登録時に同意した利用規約に書かれた運営会社の名称・所在地(取引所ごとの記事で確認) | |
| 複数の取引所 | 例:株式会社bitFlyerほか | その取引所の所在地 |
出典:bitFlyer会社概要・国税庁 法人番号公表サイト、金融庁「暗号資産交換業者登録一覧」(令和8年9月1日現在)、国税庁「スマホで確定申告(暗号資産編)」。2026年10月2日確認。
e-Taxで申告する手順(スマホでもできる)
- 源泉徴収票、暗号資産の計算書(またはツールの損益レポート)、マイナンバーカード(またはID・パスワード方式の届出完了通知)を用意する
- 国税庁の「確定申告書等作成コーナー」を開き、所得税の申告書を作る(e-Taxで送るか、印刷して提出するかを選ぶ)
- 給与の源泉徴収票の内容を入力する(スマホのカメラで読み取ることもできる)
- 所得の選択で「雑(その他)」にチェックを付け、上の表のとおり暗号資産の収入金額・必要経費・支払者を入力する
- 医療費控除やふるさと納税などがあれば「支出に関する控除」に入力する
- 住民税等に関する事項で、暗号資産の雑所得の住民税を「特別徴収」か「自分で納付」から選ぶ
- 計算結果を確かめて送信し、申告書のPDFと入力データを保存する。納税はコンビニのQR納付・振替納税などで3月15日までに行う
確定申告で用意する書類
| 書類・データ | どこで手に入れるか | 必要な人 |
|---|---|---|
| 年間取引報告書 | 国内の取引所(PDFで交付が多い) | 国内の取引所を使った人 |
| 取引履歴(CSV・Excelなど) | 各取引所の書き出し機能 | 海外取引所・DEX・報告書のない国内取引所を使った人 |
| 暗号資産の計算書(またはツールの損益レポート) | 国税庁のページ、損益計算ツール | 全員 |
| 源泉徴収票 | 勤務先 | 会社員・公務員 |
| マイナンバーカード(またはID・パスワード) | — | e-Taxで送る人 |
| 医療費・ふるさと納税などの書類 | 各自 | 控除を受ける人 |
住民税の申告と納付はどうする?
所得税の確定申告をした人は、住民税の申告を別にする必要はありません。確定申告をしなかった20万円以下の人は、2027年3月15日までに市区町村に住民税の申告が必要です。横浜市は、所得税では給与以外の所得が20万円以下なら確定申告が不要でも、住民税は扱いが異なり、所得税の確定申告をしなかった場合は住民税の申告が必要だと案内しています(2026年4月1日更新)。住民税の所得割は10%(総務省)なので、利益15万円なら住民税は約1.5万円です。
住民税の判断と払い方は別の記事で詳しく
- 20万円以下の住民税申告の期限・出し方、ふるさと納税のワンストップが無効になる場合:会社員の仮想通貨の税金(20万円以下でも住民税の申告は必要?)
- 会社に通知される内容と、「自分で納付」が効かない場合:会社に知られるのはなぜ?
- 第二表の「自分で納付」の欄と、住民税の払い方・時期:仮想通貨の税金はいつ・どう払う?
年末までにやっておくことは?履歴の保存・損切りの扱い・実特法の届出
2026年分の確定申告の準備は、年内にやっておくと楽になるものが3つあります。撤退する取引所の履歴の保存、損益の見込みの確認、国内の取引所への実特法の届出書の提出です。
1. 撤退・閉鎖する取引所の履歴を今のうちに保存する
ログインできなくなった取引所の履歴は、あとから取り出せないことがあります。Bitgetは2026年11月1日11時(日本時間)から日本居住者のアカウントを決済専用モードにするため、10月中の保存が安全です。Bybitは2026年7月22日に日本居住者の残ったポジションを強制決済しており、ログインできるうちに全期間の履歴を保存してください。取引所ごとの手順はBitgetの確定申告と取引履歴のダウンロード方法、Bybitの確定申告と取引履歴のダウンロード方法にあります。
Hyperliquidのように取り出せる件数に上限がある取引所は、毎月保存しておくと取りこぼしがありません。保存したファイルは、パソコンとクラウドの2か所に置いてください。
2. 年末の「損切り」は税金上どう扱われる?
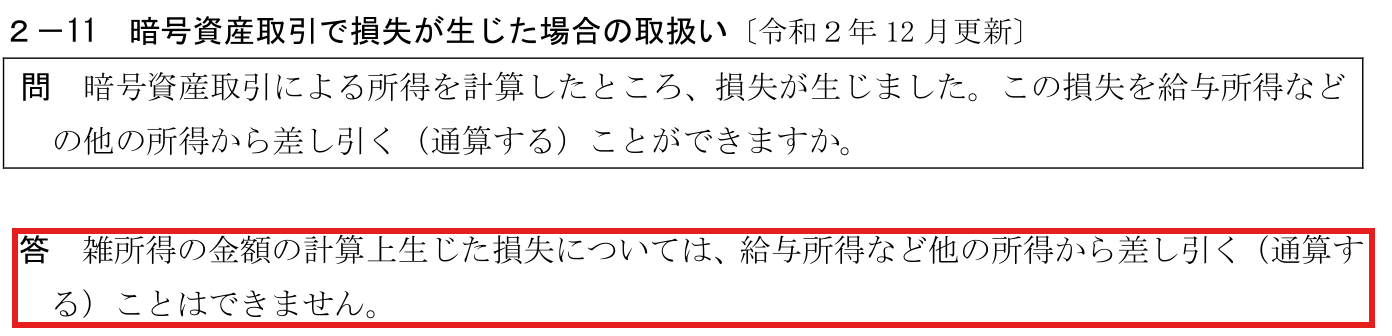
仮想通貨の雑所得は、1年分のすべての取引の収入金額から必要経費を差し引いて計算するので、同じ年の利益と損失は差し引きされます(国税庁FAQ 2-2・2-3)。一方で、損失を給与と差し引くことはできず(FAQ 2-11)、翌年に繰り越すこともできません(雑所得の損失は損益通算の対象外で、純損失の繰越控除の対象にならないため。国税庁No.2250・No.2070)。このため、含み損のある銘柄を年内に売るか翌年に売るかで、その年の所得が変わります。ここでは税金上の扱いだけを示します。税金のために売買するかどうかは、値動きのリスクや手数料も含めて自分で判断してください。
注意したいのが、売ってすぐ同じ銘柄を買い直す場合です。総平均法では、同じ年に買い直した分も1年の平均単価に入るので、損失は含み損の額より小さくなります。
| 例:3月に0.1BTCを150万円で購入、12月に0.1BTC=120万円 | 売るだけ | 売って同じ日に買い直す(総平均法) | 売って同じ日に買い直す(移動平均法) |
|---|---|---|---|
| 売った0.1BTCの取得価額 | 150万円 | 135万円((150万+120万)÷0.2BTC×0.1BTC) | 150万円(売った時点の平均) |
| 2026年分の損失 | 30万円 | 15万円 | 30万円 |
| 年末に持っている0.1BTCの取得価額 | — | 135万円 | 120万円 |
国税庁FAQ 2-4の総平均法・移動平均法の計算方法に当てはめたCoin Mapの説明用の例(手数料・スプレッドは考えない)。数字は実際の価格ではありません。
表は手数料とスプレッドを考えていませんが、実際に売って買い直すと、その分だけ資産が目減りします。たとえばOKJで10万円分を買ってすぐ売ると、販売所ではBTCで約1,060円・XRPで約4,790円、取引所(板)では手数料を往復で払ってもBTCで約360円・XRPで約440円の目減りでした(2026年10月2日5時22分の価格でCoin Mapが計算)。計算の中身はOKJの手数料(板で売ると販売所よりいくら安いか)にあります。税金のためだけに売買すると、手数料の分は確実に減る点も含めて判断してください。
このほか、税金上の注意点が2つあります。
- 年の区切りは日本時間で判定:所得はその暗号資産の引渡しがあった日の年分になります(国税庁FAQ 2-1)。海外取引所の履歴はUTCで記録されていることが多いので、12月31日の深夜の取引は日本時間で何日かを確認してください
- 家族などに安く売ると、時価の70%で売ったとみなされる:時価の70%未満の価額で個人や法人に売ると、時価の70%との差額も収入金額に入れる必要があります(国税庁FAQ 2-10)。損失を作るために家族に安く売っても、思ったとおりの損失にはなりません
3. 国内の取引所に「実特法の届出書」を出す(12月31日まで)
2025年12月31日の時点で国内の暗号資産交換業者と取引していた人は、2026年12月31日までに、居住地国などを書いた届出書をその取引所に出す必要があります。国税庁のCARFコーナーによると、これは暗号資産の取引情報を各国の税務当局で交換する国際的な仕組み(CARF)に合わせた手続きで、2026年1月1日以後に新しく取引を始める人は、取引のときに出します。
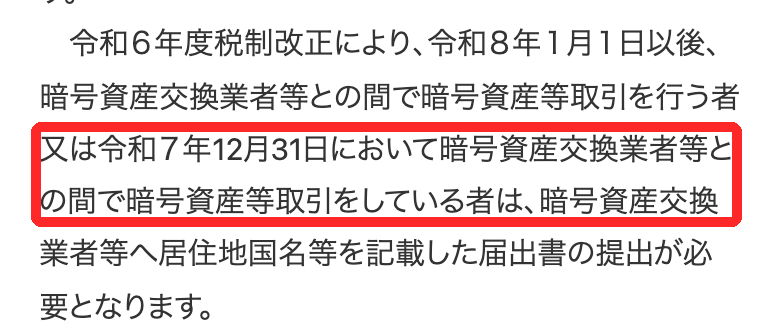
国税庁の概要資料によると、日本の居住者も居住地国として「日本」を書く必要があり、日本のマイナンバーは報告の対象外です。bitFlyerは公式FAQで、2026年12月31日までに届出書を出さないと2027年1月1日からサービスの利用に制限が出る可能性があると案内しています。国内の取引所から届出のお知らせが来ていたら、年内に済ませてください。
4. 今年初めて仮想通貨を買った人は「評価方法の届出」を検討
何もしなければ総平均法になります。移動平均法を使いたい人は、初めて取得した年分の確定申告期限(2026年に初めて買った人は2027年3月15日)までに「所得税の暗号資産の評価方法の届出書」を出します(国税庁FAQ 2-5)。あとから変える場合は、変えたい年の3月15日までに変更承認申請書を出し、原則として前の方法を3年続けている必要があります(FAQ 2-6)。
よくある間違いは?20万円・ステーキング・カードの還元
仮想通貨の確定申告で多い間違いは、「20万円以下なら何もしなくていい」「日本円に戻さなければ税金はかからない」「損失は給与と相殺できる」の3つです。国税庁の資料での正しい扱いを表にまとめます。
| よくある思い込み | 正しい扱い | 根拠 |
|---|---|---|
| 20万円以下なら何もしなくていい | × 所得税の確定申告が不要なだけ。住民税の申告は必要 | No.1900、横浜市FAQ |
| 医療費控除で申告するが、仮想通貨は20万円以下なので書かない | × 確定申告をするなら20万円以下でも含める | スマホで確定申告(暗号資産編) |
| 20万円は売った金額で判定する | × 利益(所得)の額で判定する | No.1900 |
| USDTのまま・日本円に戻さなければ課税されない | × BTCなどをUSDTに替えた時点で、手放したBTCなどに課税される(FAQ 1-3と同じ考え方) | FAQ 1-3 |
| ステーキング・レンディングの報酬は売るまで課税されない | × 受け取った時点の時価が所得 | FAQ 1-7 |
| 仮想通貨カードで買い物しただけなら関係ない | × 暗号資産で払うと、その時点で手放したことになり損益が出る | FAQ 1-2 |
| 損失は給与と相殺できる・翌年に繰り越せる | × どちらもできない(同じ年の暗号資産の利益とは差し引きされる) | FAQ 2-11、No.2250・No.2070 |
| 先物(レバレッジ)はFXと同じ20%の分離課税 | × 総合課税(2026年分) | FAQ 2-12 |
| 取引所から日本円を出金したら課税される | × 出金・送金そのものには課税されない。売った時点で課税 | FAQ 1-1、2-1 |
出典:国税庁FAQ(令和7年12月最終改訂)、タックスアンサーNo.1900、「スマホで確定申告(暗号資産編)」、横浜市FAQ。2026年10月2日確認。
ステーキング・レンディング・Earnの報酬は「受け取るたび」に記録する
ステーキング報酬は、受け取った時点の時価が所得になり、その時価が報酬の取得価額にもなります(国税庁FAQ 1-5・1-7)。たとえば0.001ETHを受け取ったときのETHの価格が40万円なら、その回の所得は400円です。報酬は年に何十回も受け取ることがあるので、受け取った日・数量・その日の価格を記録しておきます。コインチェックの貸暗号資産のように、報酬が通常の取引履歴とは別のファイルになる取引所もあります。
OKJは年間取引報告書にステーキング報酬の金額が載ります。詳しくはOKJのステーキングのやり方を参照してください。
レンディング(貸暗号資産)とEarnの報酬も、扱いはステーキング報酬と同じです。国税庁FAQ 1-7は、マイニング・ステーキング・レンディングなどで暗号資産を取得した場合、取得した時点の時価が所得(総収入金額)になるとしています。bitFlyerの公式FAQも、定期貸しコインの貸借料は、個人の場合は原則として雑所得になると案内しています。取引所によって「貸暗号資産」「定期貸しコイン」「Earn」と名前が違っても、預けた暗号資産に報酬が暗号資産で付く商品は、受け取った日・数量・その日の価格を記録します。
| 報酬の種類 | 所得になるとき | 所得の額 | 記録の場所の例 |
|---|---|---|---|
| ステーキング報酬 | 報酬が付与されたとき(毎日・毎月など取引所による) | 付与された時点の時価 | 取引所の報酬履歴。OKJは年間取引報告書に載る |
| レンディング(貸暗号資産・定期貸しコイン) | 貸借料を受け取ったとき(bitFlyerは満期日) | 受け取った時点の時価 | bitFlyerは「定期貸しコイン」→「貸出一覧」。コインチェックは貸暗号資産の履歴が別のCSV |
| 海外取引所のEarn | 報酬が付与されたとき | 付与された時点の時価(ドル建ての価格を円に換算) | 各取引所の履歴の書き出し。年間取引報告書はない |
出典:国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」1-5・1-7(令和7年12月最終改訂)、bitFlyer公式FAQ「定期貸しコイン」。2026年10月3日確認。
計算例:bitFlyerの定期貸しコインで1BTCを貸した場合
貸借料の式(bitFlyer公式FAQ):貸出数量 × 年利率 ÷ 365日 × 貸出日数
1BTC × 3.05% ÷ 365日 × 182日 = 0.01520821BTC(bitFlyer公式FAQの計算例)
満期日に受け取ったときのビットコインの価格が仮に1BTC=1,500万円なら、0.01520821BTC × 1,500万円 = 約22.8万円が、その年の雑所得になります。
この約22.8万円は、受け取ったビットコインの取得価額にもなり、後で売るときの計算に使います。会社員なら、この報酬だけで20万円の基準を超えます(ほかの所得と合計して判定)。
海外取引所のEarn(MEXCなど)の報酬も、受け取った時点の時価が雑所得になる点は同じです。国内の取引所のような年間取引報告書はないので、報酬の履歴を自分で書き出し、受け取った日ごとに円に換算します(MEXCの書き出し方はMEXCの税金・確定申告のやり方)。MEXCは日本の暗号資産交換業者として登録されていない取引所で、金融庁から2回(2023年3月・2024年11月)、関東財務局から1回(2025年6月)警告を受けています。2026年2月からは本人確認(KYC)をしないと入出金ができません。
報酬を毎日受け取る商品は、1年で数百件の記録になります。年末を待たずに報酬の履歴ファイルを保存しておき、扱いに迷うときは税務署・税理士に確認してください。
仮想通貨カードの還元は扱いが決まっていない
仮想通貨カードで暗号資産を使って支払うと、その時点で損益が出ます(国税庁FAQ 1-2)。USDCやUSDTなどのステーブルコインで払う場合、USDCは日本の法律上「電子決済手段」で暗号資産ではなく(金融庁の電子決済手段等取引業者登録一覧に掲載)、USDTは国内の登録業者での扱いがありません。ステーブルコインで払った時の為替の差の扱いは、国税庁FAQに個人向けの記載がありません。一方、カードの還元(キャッシュバック)を受け取ったときの扱いは、国税庁のFAQ・タックスアンサーに明記がありません。受け取った日・数量・円換算額を記録しておき、金額が大きい人は税理士か税務署に確認してください。詳しくは仮想通貨カード(クリプトカード)の税金で解説しています。
「海外取引所なら税務署に知られない」は通用しない
申告の義務は、税務署が取引を知っているかどうかと関係ありません。国内の取引所から海外へ送った記録、銀行の入出金に加え、CARFでは日本は2027年から各国と暗号資産の取引情報の交換を始めます(国税庁)。税務調査の仕組みは仮想通貨の税務調査は少額でも来る?で解説しています。
仮想通貨を持ったまま海外に移住する場合も、日本での申告がすぐ不要になるとは限りません。出国税(国外転出時課税)の対象になるかと、出国後も日本で残る税金は、仮想通貨を持って海外移住したら税金は?で整理しています。
分離課税はいつから?2026年分の確定申告への影響
2026年分(2026年1〜12月の取引)の仮想通貨の利益は、今までどおり総合課税(雑所得)です。20%の分離課税は、金融商品取引法の改正法の施行日の翌年1月1日以後の取引から始まり、施行日しだいで2027年1月か2028年1月からになります(分離課税は、2026年3月31日に公布された所得税法等の一部を改正する法律(令和8年法律第12号)で決まりました。始まる日を決める改正金融商品取引法の施行日は、2026年10月5日時点で政令が出ておらず未定です。2026年8月12日に先に施行されたのは、無登録業への罰則の引上げなど一部の規定だけです。財務省「令和8年度 税制改正の解説」、金融庁)。
分離課税の対象は、国内の登録業者で売った「特定暗号資産」の利益だけです。海外取引所・DEXでの取引やステーキング報酬は、分離課税が始まった後も総合課税のままと読めます。分離課税の対象の損失は3年間繰り越せるようになりますが、総合課税の期間(2026年分など)の損失は、分離課税の利益から差し引けません。
分離課税を待って売るのを先送りしても、2026年に売った分は総合課税で申告します。始まる時期の決まり方と対象の一覧は仮想通貨の分離課税はいつから?20%になる時期と対象で解説しています。
仮想通貨の確定申告についてよくある質問
Q1. 仮想通貨の確定申告はいつからいつまでですか?
A. 2026年分は、原則として2027年2月16日(火)から3月15日(月)までです(国税庁 No.2020)。所得税の納付期限も2027年3月15日です。
Q2. 仮想通貨は利益がいくらから確定申告が必要ですか?
A. 給与を1か所から受けて年末調整を受けている会社員は、仮想通貨を含む給与以外の所得の合計が20万円を超えると必要です(国税庁 No.1900)。個人事業主・学生・主婦などは20万円の基準ではなく、所得の合計が基礎控除などを超えるかで判断します。
Q3. 損失しか出ていない年も確定申告は必要ですか?
A. 仮想通貨が損失だけで、ほかに申告が必要な所得がなければ、所得税の確定申告は不要です(申告しても税金は減りません)。雑所得の損失は給与と差し引きできず(国税庁FAQ 2-11)、損益通算の対象外なので「純損失の繰越控除」(国税庁No.2250・No.2070、所得税法70条)も使えないためです。ただし、同じ年に別の取引所やステーキング報酬で利益があれば、損失と差し引きして申告します。損失の記録も残してください。
Q4. 年間取引報告書が届きません。どうすればいいですか?
A. bitFlyerのように郵送せず、ログインしてPDFをダウンロードする取引所があります。コインチェックは現物の年間取引報告書を出していないため、取引履歴(CSV)から計算します。海外取引所・DEXは報告書がないため、取引履歴を自分で書き出します。
Q5. スマホだけで確定申告できますか?
A. できます。国税庁の「スマホで確定申告(暗号資産編)」は、年末調整済みの会社員がスマホで作成・送信する手順を案内しています。ただし、取引所によっては取引履歴をPCのブラウザでしか出せない(コインチェック・Bybitなど)ので、その作業だけPCが必要です。
Q6. 申告を忘れていた年があります。今からでも申告できますか?
A. できます。期限後申告として扱われ、税務署の調査の事前通知の前に自分から申告すれば、無申告加算税は納める税金の5%です(国税庁 No.2024)。調査を受けた後だと15〜30%になるため、早めに計算してください。
Q7. 取引所から日本円を出金したら税金がかかりますか?
A. 出金そのものには税金はかかりません。所得になるのは、暗号資産を売った・交換した・使った・報酬を受け取ったときで、売却なら原則として暗号資産を引き渡した日の年分です(国税庁FAQ 2-1)。2026年12月に売った分を2027年1月に出金しても、2026年分の所得です。
Q8. 仮想通貨の確定申告で青色申告はできますか?
A. 会社員が投資として売買している場合、所得は原則として雑所得で、青色申告の対象になる事業所得には当たりません。国税庁FAQ 2-2によると、その年の暗号資産取引の収入金額が300万円を超え、帳簿を保存している場合は原則として事業所得になります(営利性がない場合などは個別に判断)。
Q9. 買った値段(取得価格)がわからないときはどうすればいいですか?
A. 国税庁FAQ 2-7は、次の順で確かめる方法を示しています。1つ目は、国内の取引所なら年間取引報告書の(再)交付を取引所に頼むこと(2018年1月以後の取引が対象)。2つ目は、海外の取引所や個人間の取引なら、買ったときの銀行口座の出金記録や、残っている取引履歴と取引所が公表している相場から計算することです。それでも分からない場合は、売却価額の5%を取得価額にすることが認められています。500万円で売ったなら取得価額は25万円、利益は475万円です。5%で計算すると利益が大きくなり税金も増えるので、本当の取得価額が分かる記録がないか先に探してください。申告した後で正しい金額が分かったら、修正申告か更正の請求で直します(国税庁FAQ 2-7)。
Q10. 2026年分から分離課税(20%)で申告できますか?
A. できません。2026年の取引は総合課税です。分離課税は改正金融商品取引法の施行日の翌年1月1日以後の取引からで、2027年1月か2028年1月の開始です(2026年10月時点で施行日を決める政令は未公布。日本経済新聞(2025年12月)や大和総研(2026年2月)など報道・民間レポートの多くは2028年1月開始を見込んでいます)。
Q11. 経営セーフティ共済・iDeCo・小規模企業共済の掛金は、仮想通貨の利益から差し引けますか?
A. iDeCoと小規模企業共済の掛金は「小規模企業共済等掛金控除」という所得控除で、給与や仮想通貨の利益(雑所得)などを合計した所得から差し引かれます。経営セーフティ共済の掛金は事業所得の必要経費なので、仮想通貨の利益(雑所得)からは差し引けません。(国税庁 No.1135「小規模企業共済等掛金控除」、中小機構「経営セーフティ共済の加入資格」。2026年10月17日確認)。どれも老後や事業の備えのための制度で、加入するかどうかは税金の扱いだけで決めるものではありません。小規模企業共済は、事業を兼業している会社員(給与所得者)は加入できません(中小機構「小規模企業共済の加入資格」)。
| 制度 | 掛金の税金上の扱い | 仮想通貨の利益(雑所得)から差し引けるか | 会社員は入れる? | 注意点 |
|---|---|---|---|---|
| iDeCo(個人型確定拠出年金) | 全額が所得控除(小規模企業共済等掛金控除) | ○ 差し引ける(給与や仮想通貨の利益などを合計した所得から引かれる) | ○ 入れる(勤め先の企業型DCの掛金の出し方によっては入れない) | 原則60歳まで引き出せない |
| 小規模企業共済 | 全額が所得控除(月1,000円〜7万円) | ○ 差し引ける(iDeCoと同じ所得控除) | × 副業の会社員は入れない(入れるのは個人事業主・小規模企業の役員など) | 12か月未満の解約は掛け捨て、240か月未満の任意解約は元本割れ |
| 経営セーフティ共済(中小企業倒産防止共済) | 事業所得の必要経費(月5,000円〜20万円) | × 差し引けない(必要経費になるのは事業所得だけで、雑所得の仮想通貨の利益は対象外) | △ 副業が事業所得で、1年以上続けて確定申告している場合 | 12か月未満の解約は掛け捨て。解約手当金は事業所得の収入になる |
出典:国税庁 No.1135「小規模企業共済等掛金控除」、No.1100「所得控除のあらまし」、中小機構「経営セーフティ共済の加入資格」「小規模企業共済の加入資格」、iDeCo公式(国民年金基金連合会)。2026年10月17日確認(掛金の月額の範囲と解約の条件は2026年10月3日確認)。
所得控除で税額がどう変わるか(一般的な例):所得控除は、給与と仮想通貨の利益などを合計した所得から差し引かれ、その残りに税率がかかります(国税庁 No.1100「所得控除のあらまし」、2026年10月17日確認)。たとえば掛金が月1万円(年12万円)で、所得税10%・住民税10%の段階の人なら、税額は年約2.4万円少なくなります。上の「税金はいくら?」の表で税率の合計が約30.4%の段階の人なら、年12万円の掛金で約3.6万円です(Coin Map試算:掛金12万円×税率の合計。所得税の税率は給与と仮想通貨の利益などを合計した課税所得で決まり、復興特別所得税の上乗せは30.4%の例にだけ含めています)。ただし、所得税・住民税がかからない人は、控除を受けても税金は減りません。
経営セーフティ共済の掛金を仮想通貨の利益から差し引けない理由:中小機構は、個人事業主の掛金を「事業所得の必要経費」に入れられるとしており、事業所得以外の収入(不動産所得など)の必要経費には入れられないと明記しています(中小機構「経営セーフティ共済の加入資格」、2026年10月17日確認)。仮想通貨の売買の利益は多くの場合が雑所得なので、経営セーフティ共済の掛金を仮想通貨の利益から差し引くことはできません。副業の事業所得がある人は、その事業所得から差し引かれますが、業務に係る雑所得の副業(事業所得で確定申告していない副業)は加入の条件に当たりません。
どの制度も長く続けることが前提で、途中で引き出せない・解約すると元本割れや掛け捨てになる期間があります。加入するかどうかは、老後や事業の備えとして、条件を確かめたうえで自分で判断してください。分離課税(2027年1月か2028年1月から)が始まった後に、所得控除を分離課税の暗号資産の利益から差し引けるかは、施行後の国税庁の案内で確かめる必要があります(分離課税の時期は仮想通貨の分離課税はいつから?)。自分が加入できるか、いくら差し引けるかは、税務署・税理士、または中小機構・iDeCoの窓口に確認してください。
Q12. 仮想通貨を持っているだけ(保有のみ)でも確定申告は必要ですか?
A. 買って持っているだけで、その年に売却・交換・支払い・報酬の受け取りが1回もなければ、仮想通貨の所得は0円なので、仮想通貨のための確定申告は不要です。国税庁FAQで所得を計算するとされているのは、主に売却(1-1)、暗号資産での商品の購入(1-2)、暗号資産同士の交換(1-3)、ステーキング・レンディングなどでの取得(1-7)のときです。メルコインの公式ヘルプも、購入して保有している状態では税金はかからないと案内しています。ただし、持っている間にステーキング・レンディング・Earnの報酬や、キャンペーンの暗号資産を受け取っていれば、その分は所得になります。翌年以降に売るときの計算に使うので、買った日・数量・金額の記録は残してください。
Q13. 含み益(値上がりしただけ)に税金はかかりますか?含み損は申告できますか?
A. 個人の場合、含み益に税金はかかりません。仮想通貨の所得は、売却・交換・支払いで手放したときに、手放した価額と取得価額の差で計算します(国税庁FAQ 1-1〜1-3)。年末に大きく値上がりしていても、売っていなければその年の所得にはなりません。期末に時価で評価して損益を出す扱い(国税庁FAQ 3-1-3)は、法人のものです。含み損も同じで、売るまでは損失として差し引けません。同じ年の仮想通貨の利益と差し引きたい場合は年内に売る必要があり、その扱いは上の「年末の『損切り』は税金上どう扱われる?」で説明しています。
まとめ
- 会社員(給与1か所・年末調整済み)は、給与以外の所得が20万円を超えたら所得税の確定申告が必要。20万円以下でも住民税の申告は必要
- 20万円は利益(所得)で判定し、交換・支払い・ステーキング報酬も含め、全取引所の分を合計する
- 流れは「判定 → 履歴を集める → 銘柄ごとに総平均法で計算 → e-Taxの雑所得(その他)・種目『暗号資産』に入力 → 納税」。2026年分の期限は2027年3月15日(月)
- 損失は給与と差し引きできず、繰り越しもできない。同じ年の暗号資産の利益とは差し引きされる
- 年内に、撤退する取引所(Bitgetは10月中)の履歴の保存と、国内の取引所への実特法の届出書(12月31日まで)を済ませる
- 分離課税は2027年1月か2028年1月からで、2026年分は総合課税
本記事の情報は2026年10月2日時点のもので、税制の部分(分離課税の状況・基礎控除・税率)は2026年10月10日に国税庁・財務省・金融庁・総務省の資料で確かめ直しました。分離課税の開始日を決める政令は、2026年10月10日時点でも公布されていません。国税庁のFAQ・タックスアンサー、各取引所の案内が更新された場合は、この記事も更新します。本記事は一般的な制度と手順の解説です。
税金の相談先(無料で聞ける窓口。2026年10月5日確認)
自分の取引がどの扱いになるか迷うときは、次の窓口で確かめられます。相談の前に、年間取引報告書・取引履歴・計算書(またはツールの損益レポート)をそろえておくと話が早く進みます。
| 窓口 | 連絡のしかた・受付 | 向いている相談 |
|---|---|---|
| 国税庁の電話相談センター | 0570-00-5901(国税相談専用ダイヤル)。音声案内で所得税は「1」。平日8時30分〜17時。IP電話などは所轄の税務署の代表番号から。確定申告の時期は「0」で確定申告電話相談センターにつながる | 所得税の一般的な扱い、申告書の書き方 |
| 税理士会の無料相談会 | 全国15の税理士会が、税理士記念日(2月23日)を中心に無料の税務相談会を開く。日時・会場は地域の税理士会に確認 | 税理士に対面で聞きたいこと |
| 日本税務研究センターの税務相談室 | 電話で税理士が答える。平日10時〜11時45分・13時〜14時45分。相談料は無料(通話料は自己負担) | 一般的な税務の質問(個別の事案の相談は対象外) |
| お住まいの市区町村の税務担当 | 市区町村の窓口・電話。国税庁の電話相談センターは住民税の質問を受けていない | 住民税の申告の書き方・受付期間 |
取引額が大きい人、事業所得に当たるか迷う人、毎年の計算を任せたい人は、税理士に個別に依頼する方法もあります(費用は事務所ごとの見積もり)。出典:国税庁「税についての相談窓口」、日本税理士会連合会「税理士会の相談会」、日本税務研究センター「税務相談室のご利用案内」。
この記事で確認した一次情報(2026年10月2日〜5日)
- 国税庁「暗号資産等に関する税務上の取扱いについて(FAQ)」(令和7年12月最終改訂)、「暗号資産等に関する税務上の取扱い及び計算書について(令和7年12月)」(計算書 総平均法用・移動平均法用)
- 国税庁 タックスアンサーNo.1900(給与所得者で確定申告が必要な人)、No.2020(確定申告)、No.2250(損益通算)、No.2070(青色申告制度:純損失の繰越し)、No.1524、No.1600、No.1199(基礎控除)、No.1180(扶養控除)、No.1191(配偶者控除)、No.1177(特定親族特別控除)、No.2024(確定申告を忘れたとき)
- 国税庁「スマホで確定申告(暗号資産編)」、「主な国税の納期限(法定納期限)及び振替日」、「暗号資産等報告枠組み(CARF)に基づく自動的情報交換に関する情報」
- 横浜市「給与以外に副収入がある場合の住民税の申告は…」(2026年4月1日更新)
- 金融庁「暗号資産交換業者登録一覧」(令和8年9月1日現在)、bitFlyer会社概要・公式FAQ
- Q11(共済・iDeCo):国税庁 タックスアンサーNo.1135(小規模企業共済等掛金控除)、No.1100(所得控除のあらまし)、No.1500(雑所得)、中小機構「経営セーフティ共済の加入資格」「小規模企業共済の加入資格」・経営セーフティ共済FAQ(解約手当金の税法上の取扱い)、iDeCo公式(国民年金基金連合会)(2026年10月3日確認)
- レンディング・Earn、ポイント・楽天ウォレット・メルカリ、Q9・Q12・Q13:国税庁FAQ 1-1〜1-3・1-5・1-7・2-7・3-1-3、タックスアンサーNo.1907(企業発行ポイント)、No.1490(一時所得)、bitFlyer公式FAQ「定期貸しコイン」、楽天ウォレット「確定申告について」・公式Q&A(楽天ポイントと交換した暗号資産の評価方法ほか)、メルカリ(メルコイン)ヘルプ「取引報告書のダウンロード方法」「取引報告書・損益計算方法」「税金に関するFAQ」、PayPay「ポイント運用」(2026年10月3日確認)
- 2026年10月5日に確かめ直したもの:国税庁「暗号資産等に関する税務上の取扱いについて(情報)」(令和7年12月)、タックスアンサーNo.1900・No.2260・No.1199・No.2250(令和8年4月1日現在法令等)、総務省「個人住民税」、財務省「令和8年度 税制改正の解説」(所得税法等の一部を改正する法律は令和8年3月31日公布・法律第12号)、金融庁「令和8年金融商品取引法等改正(20日後施行)に係る政令の公布について」(2026年7月29日)、国税庁「税についての相談窓口」、日本税理士会連合会「税理士会の相談会」、日本税務研究センター「税務相談室のご利用案内」
関連記事
- bitFlyer(ビットフライヤー)の確定申告のやり方|年間取引報告書の出し方と「支払者の所在地」の書き方
- コインチェックの確定申告のやり方|取引履歴(CSV)の出し方と申告書の書き方
- MEXCの税金・確定申告のやり方|取引履歴の出し方と損益計算
- Bybitの確定申告と取引履歴のダウンロード方法|撤退後も2026年分は申告が必要
- Bitgetの確定申告と取引履歴のダウンロード方法
- Hyperliquidの確定申告と取引履歴のダウンロード方法
- 海外取引所の税金と確定申告のやり方|課税のタイミング・USDT・送金
- 仮想通貨の分離課税はいつから?20%になる時期と対象、今年(2026年分)の確定申告はどうなるか
- 仮想通貨の利益、税金はいくら?年収別・利益額別シミュレーション
- 仮想通貨の税務調査は少額でも来る?KSK2稼働で何が変わったか
- 仮想通貨カード(クリプトカード)の税金はどうなる?
- 仮想通貨で不動産は買える?払った時点で「売った」扱いになる税金と、国交省の新しい確認の目安
- 仮想通貨クレジットカード比較